


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Після обстрілів, пожеж, руйнування офісів та втрати документів багато підприємств стикаються не лише з матеріальними збитками, а й з ризиком штрафів за неподання звітності, несплату податків або накопичення податкового боргу. У статті розглянемо, коли форс-мажор дійсно може звільнити від податкової відповідальності, як отримати сертифікат Торгово-промислової палати України, які документи необхідно підготувати та які помилки найчастіше призводять до відмови. Матеріал буде корисним керівникам, бухгалтерам, юристам і власникам бізнесу, які постраждали від воєнних дій та хочуть правильно захистити свої інтереси перед податковою
Після чергового масованого обстрілу багато підприємств опиняються в ситуації, коли головною проблемою стає вже не податкова звітність чи строки сплати податків, а елементарне виживання бізнесу. Зруйнований склад, вигорілий офіс, знищений сервер, втрачена первинка, пошкоджене обладнання, відсутність доступу до бухгалтерських програм або електронних ключів – усе це стало реальністю для тисяч українських компаній.
Проте навіть у таких обставинах податкове законодавство продовжує діяти. А разом із ним діють і штрафи за несвоєчасне подання звітності, несплату податків або невиконання інших обов’язків платника. Саме тому після ліквідації перших наслідків обстрілу бізнесу важливо подумати ще про один напрям захисту – документальне підтвердження форс-мажорних обставин.
Багато хто помилково вважає, що сама наявність воєнного стану автоматично звільняє від відповідальності. Насправді це не так.
Податковий кодекс України (далі – ПКУ) на сьогодні містить спеціальну норму про форс-мажор. Відповідно до пп. 112.8.9 ПКУ особа не може бути притягнута до фінансової відповідальності за вчинення податкового правопорушення, якщо воно сталося внаслідок дії обставин непереборної сили (форс-мажору).
На практиці це означає, що штраф за неподання декларації, несвоєчасну сплату податків чи інше порушення може бути скасований, якщо платник доведе прямий причинно-наслідковий зв’язок між форс-мажором та неможливістю виконати податковий обов’язок.
Саме слово «доведе» тут є ключовим.
Ще у перші місяці повномасштабного вторгнення Торгово-промислова палата України оприлюднила загальний лист від 28.02.2022 № 2024/02.0-7.1 щодо наявності форс-мажорних обставин у зв’язку з військовою агресією рф. Проте надалі і податкова служба, і суди неодноразово наголошували: такий загальний лист не є індивідуальним підтвердженням для конкретного платника.
Інакше кажучи, війна є загальновідомим фактом, але цього недостатньо для звільнення конкретного підприємства від відповідальності.
Поширена помилка бізнесу – очікування, що сам факт війни «покриває» всі порушення.
Насправді це не працює з трьох причин:
Навіть якщо підприємство постраждало від обстрілу, потрібно показати:
При цьому лист ТПП України від 28.02.2022 №2024/02.0-7.1, яким було підтверджено, що військова агресія рф є форс-мажорною обставиною, не є універсальним документом для всіх платників податків. Він має загальний інформаційний характер і не замінює індивідуального сертифіката.
Податківці послідовно займають позицію, що необхідно довести дві обставини одночасно. Перша – наявність форс-мажорної події. Друга – її безпосередній вплив на можливість виконання податкових обов’язків.
Саме тому підприємству, яке постраждало від ракетного удару чи влучання БпЛА, доцільно отримати індивідуальний сертифікат Торгово-промислової палати України.
Правові засади підтвердження форс-мажору встановлює ст. 14-1 Закону України від 02.12.1997 №671/97-ВР «Про торгово-промислові палати в Україні». У ній прямо зазначено, що ТПП України та уповноважені нею регіональні палати засвідчують форс-мажорні обставини та видають відповідний сертифікат.
Фактично саме цей документ є головним доказом того, що подія справді має ознаки форс-мажору.
Важливо! ТПП не встановлює сам факт війни чи обстрілу. Вона оцінює, чи призвела конкретна подія до неможливості виконання конкретного обов’язку конкретним суб’єктом господарювання
Наприклад, якщо підприємство у Харкові втратило офіс через влучання ракети, а сервер із бухгалтерською базою був знищений пожежею, ТПП може підтвердити, що в певний період підприємство об’єктивно не мало можливості подавати звітність.
Інший приклад. Внаслідок удару шахеда був зруйнований склад із товаром та первинними документами. Підприємство не змогло провести інвентаризацію, сформувати податкову звітність та своєчасно сплатити податкові зобов’язання. За наявності належних доказів такі обставини також можуть бути визнані форс-мажорними.
Водночас якщо підприємство знаходиться у відносно безпечному регіоні, має доступ до електронного кабінету, працюючих працівників і резервні копії документів, довести неможливість виконання податкових обов’язків буде значно складніше.
Розглянемо типову ситуацію.
У підприємство влучив шахед. Повністю знищено офіс. Вигоріли архіви первинних документів, сервер бухгалтерської програми, електронні носії, сейф із кваліфікованими електронними підписами директора та бухгалтера. Будівлю визнано аварійною, працівників евакуйовано. Через 5 днів настає граничний строк подання декларації з ПДВ.
Формально обов’язок є. Фактично виконати його неможливо. Адже підприємство не має доступу ні до документів, ні до бухгалтерської бази, ні до електронного кабінету. Саме в такій ситуації можна застосовувати пп. 112.8.9 ПКУ. Але лише за умови належного документального підтвердження.
Першим кроком має стати максимальна фіксація наслідків події.
Не варто обмежуватися лише фотографіями. Потрібні всі можливі офіційні документи:
Чим більше офіційних підтверджень буде зібрано, тим сильнішою стане доказова база.
Далі необхідно максимально конкретно описати, які саме податкові обов’язки підприємство не могло виконати. Недостатньо написати: «через війну не подали декларацію». Потрібно показати логічний ланцюг.
Наприклад: 17 червня будівлю зруйновано внаслідок влучання ракети; сервер бухгалтерського обліку повністю знищено; електронні ключі втрачено; доступ до приміщення заборонено поліцією та ДСНС; первинні документи вигоріли; без цих документів сформувати податкову звітність неможливо.
Саме такий причинно-наслідковий зв’язок і оцінюватиме ТПП.
Звернення до Торгово-промислової палати потребує ретельної підготовки. Сертифікат про форс-мажор не видають автоматично лише на підставі факту обстрілу чи руйнування майна.
Для отримання сертифіката необхідно подати до ТПП України або уповноваженої регіональної палати заяву та пакет підтвердних документів.
У заяві потрібно не просто описати факт обстрілу, а показати причинно-наслідковий зв’язок між подією та неможливістю виконання конкретного податкового обов’язку.
ТПП і податкова дивляться не на емоції, а на логіку:
Подія → наслідки → неможливість виконання → конкретний податковий обов’язок |
Наприклад:
Без цього ланцюга сертифікат або не видають, або він не працює в спорі.
У пригоді вам можуть стати:
Універсального переліку документів немає, адже кожну ситуацію розглядають індивідуально. Зазвичай подають документи, що підтверджують сам факт події, повноваження заявника, неможливість виконання конкретного обов’язку, а також письмові пояснення з детальним описом обставин.
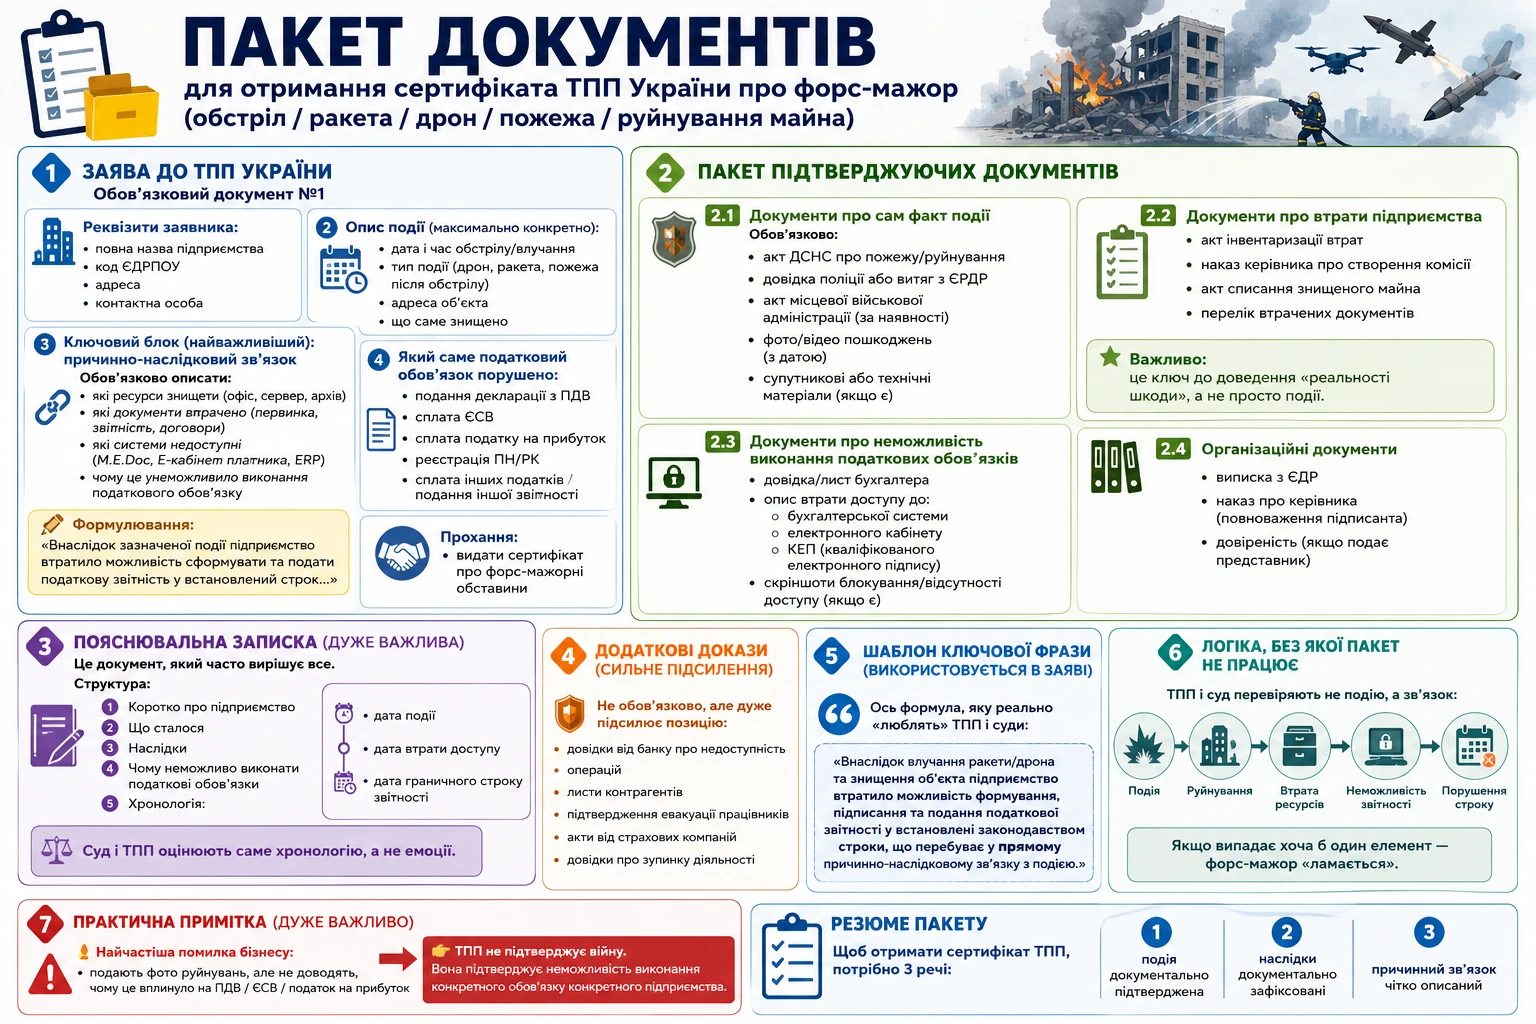
На практиці до пакета часто включають акти ДСНС, витяги з ЄРДР, довідки військових адміністрацій, акти обстеження пошкодженого майна, фото- та відеофіксацію наслідків обстрілу, документи про втрату первинної документації, накази про призупинення роботи підприємства, пояснення щодо неможливості доступу до офісу, серверів або електронних ресурсів (див. Інфографіку).
Водночас підприємства нерідко припускаються типових помилок:
У таких випадках між фактом обстрілу та податковим порушенням не простежується причинно-наслідковий зв’язок, що суттєво знижує шанси на отримання сертифіката.
Найчастіші причини відмови виглядають неочевидними, але повторюються системно.
Перша – відсутність причинного зв’язку. Коли підприємство просто описує обстріл, але не пояснює, чому це унеможливило саме податкову дію.
Друга – загальні формулювання без конкретики. Наприклад: «не могли працювати через війну». Це не працює.
Третя – відсутність підтвердження втрати документів або доступу до систем. Якщо бухгалтерія могла працювати дистанційно, ТПП часто вважає, що обов’язок можна було виконати.
Тобто головне завдання платника – не просто повідомити про війну, а показати, як саме вона вплинула на його діяльність.
Отже, чим переконливіше платник покаже зв’язок між воєнною подією та неможливістю виконання податкових обов’язків, тим вищою буде ймовірність позитивного рішення ТПП.
Окремо варто звернути увагу на строки.
Закон не містить вимоги звертатися до ТПП винятково одразу після настання події. Проте на практиці надмірне зволікання може викликати додаткові питання. Тому бажано розпочати збір доказів максимально швидко після виникнення надзвичайної ситуації.
Після аналізу поданих матеріалів ТПП приймає рішення щодо видачі сертифіката або відмови у його видачі.
Отриманий сертифікат не означає автоматичне скасування всіх претензій податкової служби. Він є одним із ключових доказів, який надалі використовують під час адміністративного чи судового оскарження.
Тобто алгоритм виглядає так: спочатку підприємство підтверджує форс-мажор у ТПП, а потім використовує сертифікат для захисту від штрафів або інших негативних наслідків.
Для звільнення від фінансової відповідальності за податкові правопорушення через форс-мажор згідно з пп. 112.8.9 ПКУ окремої процедури в самому Податковому кодексі немає. На практиці застосовують механізм підтвердження неможливості виконання податкового обов’язку, встановлений наказом Мінфіну від 29.07.2022 №225. Саме цей порядок використовують для доведення обставин, які можуть бути підставою для незастосування штрафних санкцій.
Наведемо покрокові дії платника для такого підтвердження.
Крок 1. Фіксація форс-мажорних обставин
Платник повинен зібрати документи, які підтверджують подію та її наслідки. Залежно від ситуації це можуть бути:
Крок 2. Подання заяви до податкового органу
Заяву подають до контролюючого органу за основним місцем обліку платника податків (відповідного ГУ ДПС або міжрегіонального управління для великих платників).
У заяві у довільній формі доцільно зазначити:
До заяви додають копії підтвердних документів.
У пригоді вам можуть стати:
Крок 3. Дотримання строків подання
Якщо можливість звернутися до органу ДПС є, заяву та документи слід подати одразу після виникнення обставин, що унеможливлюють виконання податкового обов’язку.
Якщо такої можливості не було через форс-мажор, документи подаються не пізніше 60 календарних днів з першого дня місяця, наступного за місяцем відновлення такої можливості.
Крок 4. Розгляд документів податковим органом
Контролюючий орган розглядає заяву та документи протягом 20 календарних днів з дня, наступного за днем їх отримання. За результатами розгляду податківці приймають:
або
або
Крок 5. Використання рішення для звільнення від штрафів
Якщо орган ДПС підтвердить неможливість виконання податкового обов’язку, таке рішення разом із сертифікатом ТПП та іншими доказами може бути підставою для застосування пп. 112.8.9 ПКУ та звільнення від фінансової відповідальності за неподання звітності, несвоєчасну сплату податків, реєстрацію ПН/РК та інші податкові порушення, якщо вони стали наслідком форс-мажорних обставин. При цьому податковий орган або суд завжди оцінюватимуть наявність причинно-наслідкового зв’язку між форс-мажором та невиконанням конкретного податкового обов’язку.
На замітку! Для застосування пп. 112.8.9 ПКУ вирішальне значення має не сам факт війни чи наявність сертифіката ТПП, а доведення того, що саме ця подія фактично унеможливила виконання конкретного податкового обов’язку. Це підтверджує і стала практика Верховного Суду (див. нижче).
Особливого значення сертифікат набуває у випадках, коли через руйнування майна виникає податковий борг.
ПКУ передбачає можливість визнання окремого податкового боргу безнадійним. Відповідно до пп. 101.2.4 ПКУ до безнадійного належить податковий борг, що виник унаслідок обставин непереборної сили, підтверджених у встановленому законодавством порядку.
Саме тут сертифікат ТПП стає одним із найважливіших документів.
Фактично законодавець прямо пов’язує можливість списання такого боргу із належним підтвердженням форс-мажору.
Процедуру та умови такого списання визначає Порядок, затверджений наказом Мінфіну від 28.07.2022 №220 (далі – Порядок №220).
Для цього до органу ДПС слід подати:
Уявімо ситуацію. Підприємство втратило виробничий комплекс унаслідок ракетного удару. Виробництво зупинилося, джерела доходу зникли, а податкові зобов’язання залишилися. Якщо буде доведено, що податковий борг виник саме через форс-мажорні обставини, платник може ініціювати процедуру його списання як безнадійного.
Подані документи розглядає керівник відповідного територіального органу ДПС, який і приймає рішення про списання податкового боргу. Таке рішення оформлюють за встановленою формою, наведеною в додатку до Порядку №220.
Безнадійний податковий борг може бути списаний:
Списання проводять щокварталу – протягом 20 календарних днів після закінчення кварталу (п. 6 розд. ІІІ Порядку №220).
Здійснювати таке списання мають право лише головні управління ДПС в областях та місті Києві, а також міжрегіональні управління ДПС, які працюють з великими платниками податків.
Судова практика Верховного Суду (ВС) сформувала чітку і доволі жорстку модель оцінки форс-мажору: жоден документ, включно із сертифікатом Торгово-промислової палати України, не має наперед встановленої доказової сили і не може автоматично звільняти від відповідальності.
Суди регулярно аналізують, чи дійсно платник не мав можливості виконати свої обов’язки та чи підтверджено це належними доказами. Наявність сертифіката ТПП суттєво посилює позицію платника, хоча суди оцінюють його разом з іншими доказами (див. Таблицю).
Форс-мажор без ілюзій: актуальна практика Верховного Суду
Рішення суду | Ключовий висновок | Практичний сенс |
Постанова ВС від 19.08.2022 у справі №908/2287/17 | Сертифікат торгово-промислової палати не може вважатися беззаперечним доказом існування форс-мажорних обставин та підлягає оцінці судом у сукупності з іншими доказами | Сам факт отримання сертифіката не вирішує спір – він лише входить до доказової системи |
Постанова ВС від 31.08.2022 у справі №910/15264/21 | Потрібно розрізняти вчасне повідомлення сторони про виникнення форс-мажорних обставин (яке сторона має зробити у передбачений договором строк) від звернення до ТПП за отриманням сертифікату, яке є можливим лише після порушення виконання зобов`язання. Через це сертифікат ТПП може бути отриманий значно пізніше за дату, коли сторона з’ясувала неможливість виконання договору через вплив форс-мажорних обставин. Тоді як вирішальним є своєчасне повідомлення про неможливість виконання зобов’язання | Критично важлива не «довідка», а поведінка платника одразу після події |
Постанова ВС від 13.09.2023 у справі №910/7679/22 | Сертифікат ТПП не є єдиним або обов’язковим доказом існування форс-мажорних обставин. Наявність форс-мажорних обставин можуть доводити й інші докази, якщо інше не передбачено законом бо договором | Діє модель «доказового комплексу», а не одного документа |
Постанова ВС від 26.02.2025 у справі №200/4768/23 | Наявність сертифікату ТПП у спірних правовідносинах не може бути єдиною і беззаперечною обставиною для звільнення платника податків від відповідальності. Такий сертифікат слід оцінювати у сукупності з іншими обставинами, які підтверджують або спростовують позицію контролюючого органу про фактичну можливість позивача виконати свій податковий обов’язок вчасно | ВС остаточно закріплює модель «доказового комплексу», а не одного документа |
Постанова ВС від 27.02.2025 у справі №520/2941/24 | Суд повинен встановити реальну неможливість виконання обов’язку платником податків у конкретних умовах. Сам сертифікат ТПП не є достатнім доказом | Фінальна оцінка завжди за судом, а не за ТПП |
Із аналізу судової практики випливають три ключові правила:
Шаблони та зразки документів:
Заява про неможливість подання податкової звітності
Списання матеріальних цінностей, знищених внаслідок ракетної атаки: зразок акта
Читайте більше:
Послаблення щодо штрафів у воєнний період та період, за який можуть перевіряти
Прилетіло по бізнесу: як підтвердити неможливість виконання податкових обов’язків
Невчасне подання звітності через відключення електроенергії: як довести форс-мажор
Втрата первинних документів: алгоритм дій, строки повідомлення ДПС і відновлення
Втрати майна через війну: перевірки, документи, облік
Списання цінностей, знищених під час ракетної атаки: дата інвентаризації чи сертифіката від ТПП
Підприємство знищене ракетою: перші кроки після обстрілу
Знищення майна через пряме влучання: як оформити втрати правильно
Знищено (пошкоджено) майно, техніку, автомобілі, документацію: оформлення та облік
Знищені ракетним обстрілом товари, а сертифікат ТТП отримано пізніше: що з ПДВ за п. 198.5 ПКУ
Довідники за темою:
Фінансові штрафи (санкції) за порушення податкового законодавства
Документи для підтвердження неможливості фізособою, ФОП виконувати податкові обов’язки
Документи для підтвердження неможливості юрособою виконувати податкові обов’язки
Підстави неможливості виконання платником податкових обов’язків
Не кожен платіж за програмне забезпечення чи інші об’єкти інтелектуальної власності є роялті для цілей оподаткування. Вирішальне значення мають не назва платежу в договорі, а зміст переданих прав та умови їх використання. Окремі правила діють при виплаті роялті нерезидентам: у загальному випадку застосовується ставка 15%, якщо інше не передбачає міжнародний договір
Відрахування із заробітної плати за невідпрацьовані дні відпустки можливі при звільненні працівника, але є винятки, коли такі відрахування не здійснюються. Винятки включають звільнення через призов на військову службу, вихід на пенсію, переведення, відмову від роботи через зміну істотних умов праці або інші причини, передбачені законодавством
ЄСПЛ надав консультативний висновок у справі щодо штрафу 63,86 млн грн за порушення правил продажу пального та алкоголю через РРО. Суд наголосив: автоматичні санкції, встановлені законом, самі по собі не суперечать Конвенції. Водночас держава має забезпечити справедливий баланс між публічним інтересом і правом особи на мирне володіння майном, а національна правова система – механізми, які не допускають непропорційного тягаря в конкретній справі
КМУ схвалив законопроєкт, який пропонує комплексні зміни до адміністрування ПДВ. Документ передбачає спрощення звітності для ФОП, нові правила складання податкових накладних, збільшення порогу для перевірок бюджетного відшкодування та запровадження квартального звітного періоду для підприємців – платників ПДВ. 6 жовтня 2026 року на своєму засіданні Комітет рекомендував прийняти за основу та в цілому доопрацьований законопроєкт №16037-д
Роботодавці, які не належать до критично важливих підприємств, мають право працевлаштовувати військовозобов’язаних та резервістів навіть за наявності порушень правил військового обліку або статусу «у розшуку», якщо громадянин надає чинний військово-обліковий документ

Уряд зберіг чинні пільгові тарифи на електроенергію для населення на весь опалювальний сезон 2026/27. Воно стосується в тому числі домогосподарств з електроопаленням, для яких вартість електроенергії також залишається без змін. Для інших побутових споживачів тариф також залишається на рівні 4,32 грн за кВт·год
Під час воєнного стану ВЛК проходять військовозобов’язані, добровольці, окремі категорії жінок і військовослужбовці за потреби. Направлення можна отримати як у ТЦК, так і онлайн через застосунок, а висновок комісії є чинним протягом одного року. Втім, він не означає автоматичну мобілізацію
ТОВ на ЗС, платник ПДВ, надає послуги оренди нежитлового приміщення іншим юридичним особам, має відповідний КВЕД 68.20. Чи потрібно подавати звіт за 3 квартал «Інформація суб`єктів господарювання, які проводять посередницьку діяльність, пов`язану з наданням послуг з оренди нерухомості (рієлторів), про укладання за їх посередництвом цивільно-правові угоди»?
При імпорті товарів дата виникнення податкових зобов’язань з ПДВ пов’язана з поданням митної декларації, а право на податковий кредит виникає на дату сплати ПДВ за імпортними операціями. Підтвердженням є належним чином оформлена митна декларація. Окремі правила діють і при гарантійній заміні товару: імпортер може включити сплачений ПДВ до податкового кредиту, а постачальник при поверненні неякісного товару має провести коригування та скласти нову податкову накладну
ДПС та банки постійно моніторять операції ФОП. І є певні «червоні прапорці», які можуть привернути їхню увагу та стати приводом для додаткових запитань. Для підприємця це може закінчитись отриманням запиту про надання пояснень. У статті зібрали для вас ТОП-5 практичних кейсів, які стають приводом для запитів з боку ДПС та банків. Розберемо – як діяти далі, як відповісти та як скоригувати свою роботу так, щоб взагалі не отримувати запитів
Сума стипендії, що виплачується учням, студентам, курсантам, ординаторам, аспірантам або ад’юнктам за рахунок коштів юридичної особи, не підлягає оподаткуванню ПДФО, якщо не перевищує граничного розміру, встановленого для стипендій (у 2026 році – 4660 грн). Якщо ж сума стипендії перевищує цей ліміт, надлишок підлягає оподаткуванню податком на доходи фізичних осіб за ставкою 18% та військовим збором за ставкою 5%
Помилкове або несанкціоноване зарахування коштів на рахунок ФОП-єдинника може потрапити до підприємницького доходу, навіть якщо кошти фактично не пов’язані з діяльністю ФОП. ДПС пояснює, як діяти, якщо гроші надійшли в одному звітному році, а повернулися вже в наступному, та які документи підтверджують помилкове зарахування
Чи потрібно ознайомлювати працівників із наказами про одноразову премію та зміну розміру надбавки за престижність? Так, в обох випадках роботодавець має довести відповідні накази до відома працівників під підпис із зазначенням дати. Це пов’язано як із правилами роботи з кадровими наказами, так і з обов’язком роботодавця інформувати працівників про умови оплати праці
ФОП 2 група на єдиному податку здійснює інтернет-торгівлю (основний КВЕД 47.91). Покупці сплачують за товар як по передоплаті, так і накладним платежем. Чи обов'язково в посилку з товаром вкладати паперову видаткову накладну, чи можна її направити в електронному вигляді на електронну пошту покупцю?
Працівниця, яка працює на декретному місці за строковим трудовим договором, також має право претендувати на безстрокове працевлаштування. Держпраці нагадує: роботодавець зобов’язаний повідомляти таких працівників про вакансії, що відповідають їхній кваліфікації та передбачають можливість укладення безстрокового трудового договору
У вересні 2026 року наказом Мінрозвитку від 15.09.2026 №1984 було внесено зміни у Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф, який активно використовують у роботі чимало роботодавців. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. Крім того, ми постійно відстежуємо всі зміни до Переліку та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються