ВЛ
Експерт
Віра ЛиснякПровідний експерт з питань ПДВ із понад 20-річним досвідом у сфері оподаткування та спеціаліст зі складних практичних податкових питань


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як відомо, власники об’єктів нерухомості мають сплачувати за них податок на нерухоме майно, відмінне від земельної ділянки (далі – податок на нерухомість). При цьому, якщо юридична протягом року придбаває нерухоме майно, яке є об’єктом оподаткування, то вона має подати декларацію (звітну або уточнюючу) і розрахувати податок з 1 числа місяця, в якому придбана нерухомість, до кінця року. І тут виникають питання: як нарахувати податок на нерухомість за придбаний об’єкт, в які строки подати та як заповнити декларацію (уточнюючу декларацію) тощо. На ці та інші питання відповімо у цій статті
При придбанні нерухомості декларацію з податку на нерухомість слід подати протягом 30 календарних днів із дня виникнення права власності на об’єкт нерухомості (пп. 266.7.5 Податкового кодексу України, далі – ПКУ). Наприклад, якщо юридична особа придбала нерухомість 15 жовтня 2025 року, то декларацію слід подати до 15 листопада.
Зверніть увагу: за об’єкти, які не є об’єктом оподаткування (їх перелік наведений у пп. 266.2.2 ПКУ), декларація не подається
Як розрахувати податок, якщо нерухомість придбана протягом року?
Відповідно до пп. 266.8.1 ПКУ у разі переходу права власності на об’єкт нерухомості від одного власника до іншого протягом календарного року податок обчислюється:
Наприклад, якщо юридична особа придбала нерухомість 15 жовтня 2025 року, то вона має розраховувати податок у 2025 році з 1 жовтня по 31 грудня. Відповідно попередній власник має сплачувати податок до 1 жовтня.
Чи потрібно подавати декларацію і сплачувати податок, якщо придбання і продаж нерухомості відбулися в одному місяці?
Ні, не потрібно. Адже якщо нерухомість придбано і продано в одному місяці, то за неї з 1-го числа цього місця буде сплачувати вже новий власник. Таку ж думку висловлює і ДПС (ЗІР, категорія 106.07).
Звітність з податку на нерухомість складається з декларації (форму затверджено наказом Мінфіну від 10.04.2015 №408) та двох додатків:
Електронний ідентифікатор декларації – J0302108.
Декларація подається до контролюючого органу за місцем розташування об’єкта нерухомого майна.
Якщо раніше платник не мав у власності нерухомості, то він подає звітну декларацію (у рядку 1 заголовної частини декларації слід зробити позначку «Х» навпроти типу «Звітна»). Якщо ж платник уже мав нерухомість, тобто подавав у звітному році декларацію, тоді він повинен подати уточнюючу декларацію (далі – УД) (у декларації слід проставити позначку «Х» навпроти типу «Уточнююча»).
Станом на 1 січня 2025 року була подана декларація на 2025 рік за об’єкти нерухомості, які знаходились у власності. 15 жовтня цього року підприємство придбало приміщення на території іншої територіальної громади, яка обслуговується іншим органом ДПС. Яку декларацію слід подати: уточнюючу декларацію до тієї, що вже була подана чи нову декларацію?
Треба подати декларацію із позначкою «звітна». Адже відповідно до пп. 266.7.5 ПКУ декларація подається контролюючому органу за місцезнаходженням об’єкта/об’єктів оподаткування.
Тобто, якщо об’єкт придбаний на території територіальної громади, де раніше не було нерухомості (тобто декларація в такий контролюючий орган не подавалась), то в такий орган ДПС подається декларація із позначкою «звітна». В такій декларації нараховується податок тільки за нерухомість, розташовану в такій територіальній громаді.
Зверніть увагу! Якщо нерухомість придбана на території іншої територіальної громади, ніж та, де вже є власності нерухомість, але обидві громади обслуговуються одним органом ДПС, то подається декларація із позначкою «уточнююча», але за нову нерухомість подається окремий додаток. Адже, оскільки податок сплачується за місцем розташування об’єкта нерухомості, то по кожній територіальній громаді, на території якої є у власності нерухомість, подається окремий додаток. Тобто, в такому разі декларація буде одна, а додатків до неї два
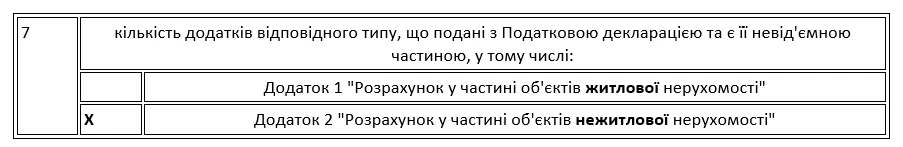
Разом з декларацією або УД подається відповідний додаток – 1 (якщо придбана житлова нерухомість) або 2 (якщо придбана нежитлова нерухомість).
Якщо підприємство подає УД, і має у власності як житлову, так і нежитлову нерухомість (тобто воно подавало і додаток 1, і додаток 2 до звітної декларації), то у складі УД він має подати тільки той додаток, в якому відображена придбана нерухомість. Наприклад, якщо придбана нежитлова нерухомість, то разом з УД потрібно подати тільки додаток 2. А додаток 1, в якому відображається нарахування податку за житлову нерухомість, не подається.
Розглянемо особливості заповнення додатку до декларації.
У рядках 1.1 та 1.2 відповідного додатка (1 або 2 – залежно від того, яку нерухомість придбано) зазначається звітний рік, наприклад «2025».
У додатках 1 і 2 заповнюються розд. I «Розрахунок податкового зобов’язання» і розд. II «Уточнення податкового зобов’язання».
Якщо подається УД, у розд. І наводяться дані як про нерухомість, що придбана, так і про іншу нерухомість, яка є у власності.
У розд. І щодо придбаної нерухомості:
У розд. II заповнюються рядки 4 (тут відображається сума податку за даними раніше поданого додатка), 5 та 5.1 (тут наводиться сума, на яку збільшується нарахований раніше податок). Рядки 5.2, 6-8 не заповнюються.
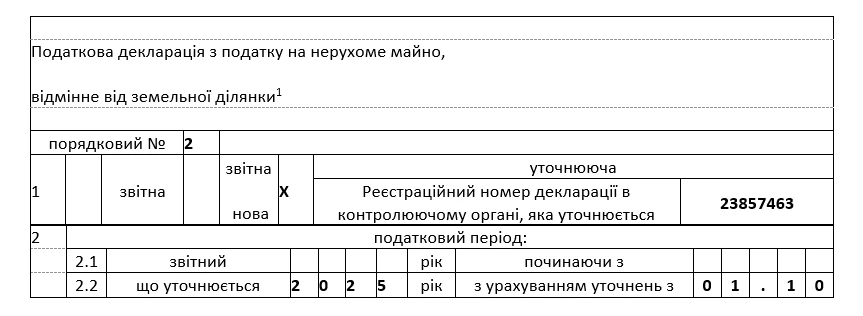
Якщо подається звітна декларація, то у полі «Порядковий №» зазначається 1. Якщо подається УД, то у цьому полі зазначається номер декларації послідовно в порядку зростання кількості поданих декларацій. Тобто, якщо, наприклад, за 2025 рік була подана тільки звітна декларація, то в УД у цьому полі ставимо «2». Якщо ж цього року вже подавалася одна УД, то в наступній УД ставимо «3» і т. д.
У рядку 1 слід проставити відмітку «Х» або у рядку «Звітна» (якщо у звітному році декларація ще не подавалась) або у рядку «Уточнююча» (якщо у звітному році вже подавалась декларація за інші об’єкти нерухомості). Якщо подається УД, то тут також наводиться реєстраційний номер декларації, за яким було зареєстровано в контролюючому органі декларацію, показники якої уточнюються. Так, якщо за звітний рік УД ще не подавали, то зазначається реєстраційний номер звітної декларації, а якщо уже подавали – реєстраційний номер останньої УД. Цей номер слід взяти із квитанції 2, яка свідчить про прийняття декларації.
Якщо подається звітна декларація, то заповнюється рядок 2.1 (тут вказується звітний рік, наприклад, «2025»), а в полі «починаючи з» – 1-ше число місяця, в якому придбано нерухомість.
Якщо подається УД, то заповнюється рядок 2.2 (тут вказується рік, що уточнюється), а в полі «з урахуванням уточнень з» зазначається 1-ше число місяця, в якому придбано нерухомість.
У рядку 3 наводяться дані про платника (найменування, податковий номер, вид економічної діяльності згідно з КВЕД, податкова адреса).
Рядок 4 містить найменування контролюючого органу, до якого подається декларація.
У табличній частині декларації заповнюються рядок 5.1 (для житлової нерухомості) або 6.1 (для нежитлової нерухомості). Сюди переноситься значення гр. 3 ряд. 5 розд. II додатка.
Якщо подається УД, то потрібно також заповнити рядок 5.2 або рядок 6.2 залежно від типу нерухомості. Тут наводиться сума податку, на яку слід збільшити задекларовану раніше річну суму, тобто значення гр. 3 ряд. 5 розд. II відповідного додатка.
Наведемо приклад заповнення УД у разі придбання нерухомості.
Приклад
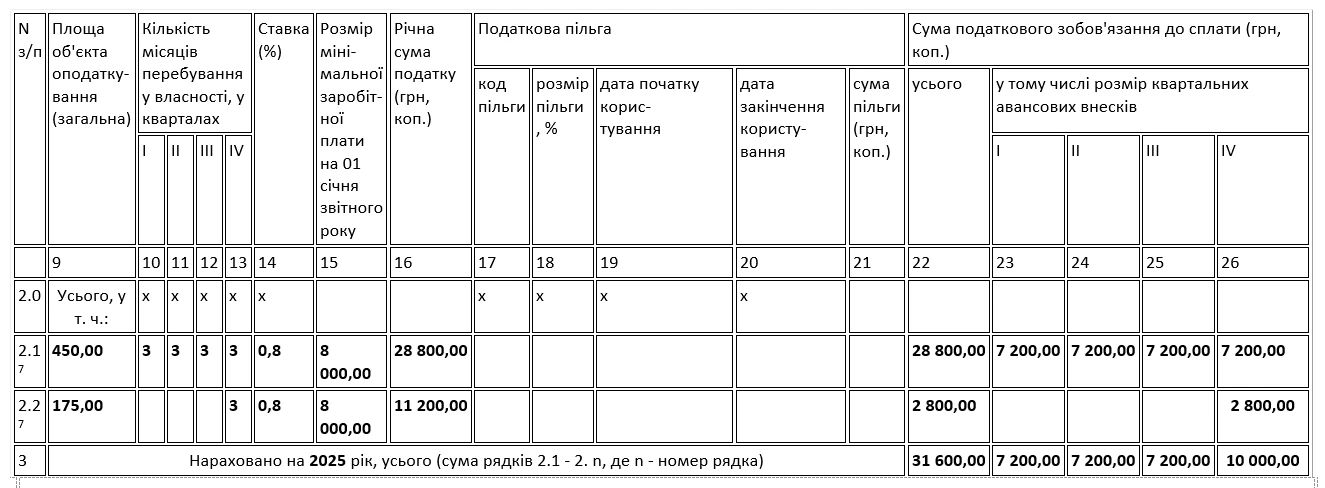
Юридична особа станом на 1 січня 2025 року мала у власності складське приміщення площею 450 м2 на території Олександрійського району Олександрійської ТГ Кіровоградської області. 15 жовтня цього року підприємство придбало приміщення магазину площею 175 м2. Ставка податку за обидва приміщення становить 0,8 % мінімальної зарплати, установленої на 1 січня звітного (2025-го) року.
Розрахуємо річну суму податку за придбаний магазин:
УД слід подати до 15 листопада. Податок за 4 квартал у сумі 2 800 грн слід сплатити до 30 січня 2026 року.
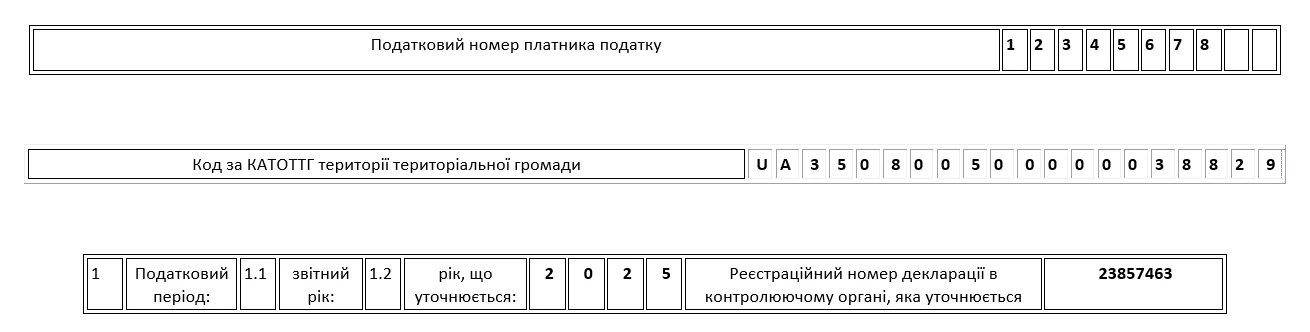
На підставі цих даних заповнимо додаток 2 та УД.
Фрагмент 1
<…>
Порядковий номер Податкової декларації 2
Розрахунок №2 у частині об'єктів нежитлової нерухомості
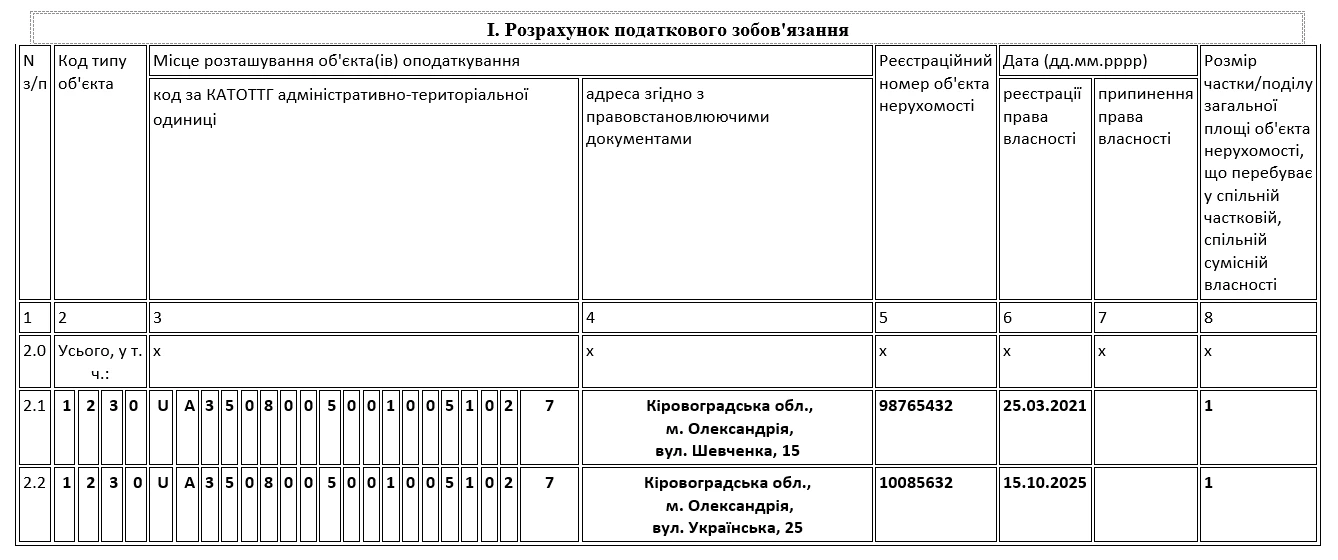
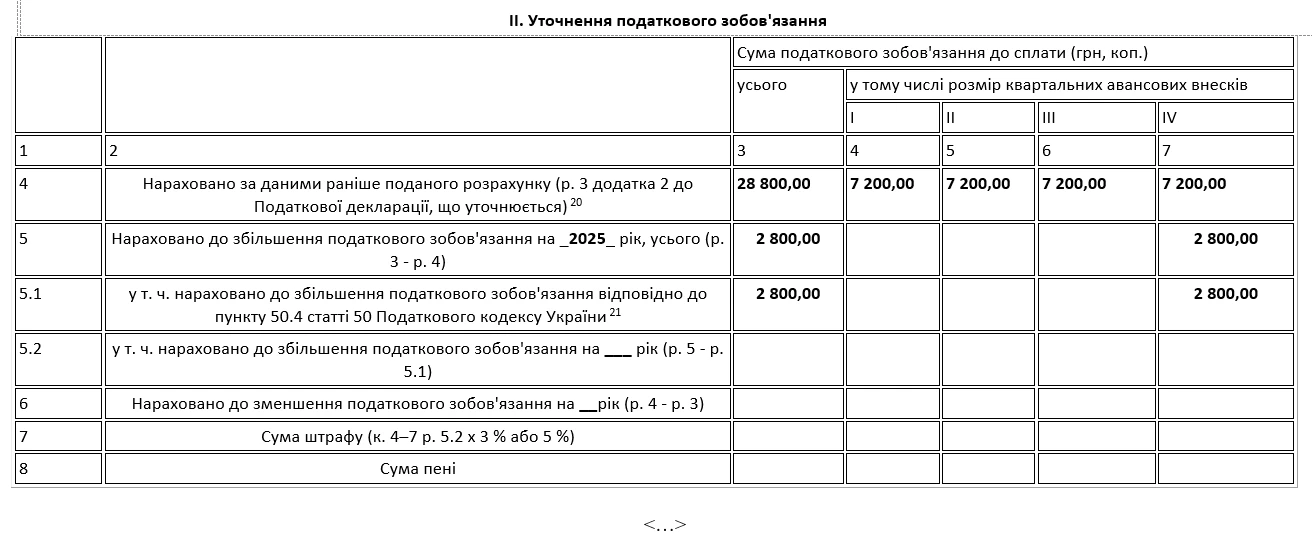
Фрагмент 2
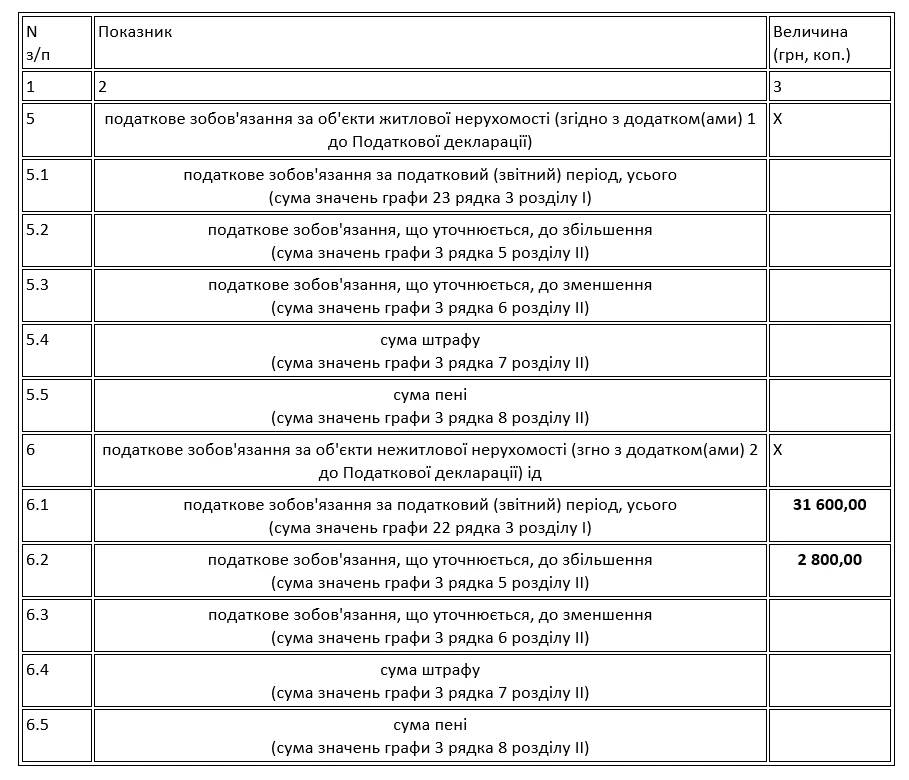
Шаблони та зразки документів:
Договір купівлі-продажу нерухомого майна
Акт приймання-передачі нерухомого майна
Податкова декларація з податку на нерухоме майно, відмінне від земельної ділянки
Читайте більше:
Податок на нерухоме майно 2025
Податкова декларація з податку на нерухоме майно: заповнення і подання
Знищено (пошкоджено) майно, техніку, автомобілі, документацію: оформлення та облік
Податковий борг може стати підставою для втрати статусу платника єдиного податку. Якщо борг перевищує 3060 грн на перше число кожного місяця протягом двох послідовних кварталів, податкова може анулювати реєстрацію платника ЄП. Також підставою для виключення зі спрощеної системи можуть бути інші порушення вимог ПКУ. Водночас не кожен податковий борг загрожує втратою спрощеної системи – важливо враховувати, за якими зобов’язаннями він виник
Немає печатки чи підпису в трудовій книжці – чи зарахують стаж для пенсії? Такі недоліки можуть ускладнити підтвердження періодів роботи, але не означають автоматичної втрати стажу. ПФУ радить перевірити правильність записів, особистих даних, підписів і печаток, а за потреби – підготувати додаткові документи: довідки з підприємства, накази, відомості про зарплату або дані з реєстру застрахованих осіб
У Верховній Раді зареєстрували законопроєкт №16145, який пропонує запровадити нові правила роботи рієлторів в Україні. Документ передбачає обов’язкову атестацію фахівців, Єдиний реєстр рієлторів, письмові договори з клієнтами та виключно безготівкову оплату послуг. Якщо закон ухвалять, чинні рієлтори й агентства матимуть 6 місяців, щоб адаптуватися до нових вимог
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової

Змінний графік і підсумований облік робочого часу – зручний інструмент для бізнесу, але з безліччю пасток. Відсутній наказ, неправильно складений графік, надурочні, сплачені не в той момент або замінені відгулами – кожна з цих помилок може перетворитися на штраф від Держпраці. Розбираємо п'ять найпоширеніших порушень і пояснюємо, як їх уникнути

Роботодавець не має права вимагати виконання роботи в умовах явної небезпеки, а працівник має право відмовитися від її виконання за наявності загрози. Розглянемо, як захищається право працівника на безпечні умови праці під час воєнного стану
15 жовтня 2026 року Верховна Рада ухвалила у ІІ читанні законопроєкт №16051-1 про оподаткування міжнародних посилок. Під час розгляду депутати також підтримали поправку, яка передбачає зниження ставки ПДФО для доходів від оренди житла з 18% до 5%. Водночас військовий збір у розмірі 5% зберігається
Середня пенсія в Україні станом на 1 жовтня 2026 року зросла до 7 287,81 грн – на 851,02 грн більше, ніж рік тому. Водночас кількість пенсіонерів скоротилася приблизно на 200 тисяч осіб. Які пенсії отримують українці, скільки серед них працюючих пенсіонерів і які види виплат найпоширеніші – за даними Пенсійного фонду України
Створення дубліката фіскального касового чеку у паперовій або електронній формі засобами РРО чи ПРРО чинним законодавством не передбачено. У разі втрати чека дані про розрахункові операції залишаються лише у фіскальній пам’яті пристрою або на фіскальному сервері контролюючого органу у вигляді Z-звіту, який містить підсумкову інформацію, але не окремий чек
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?
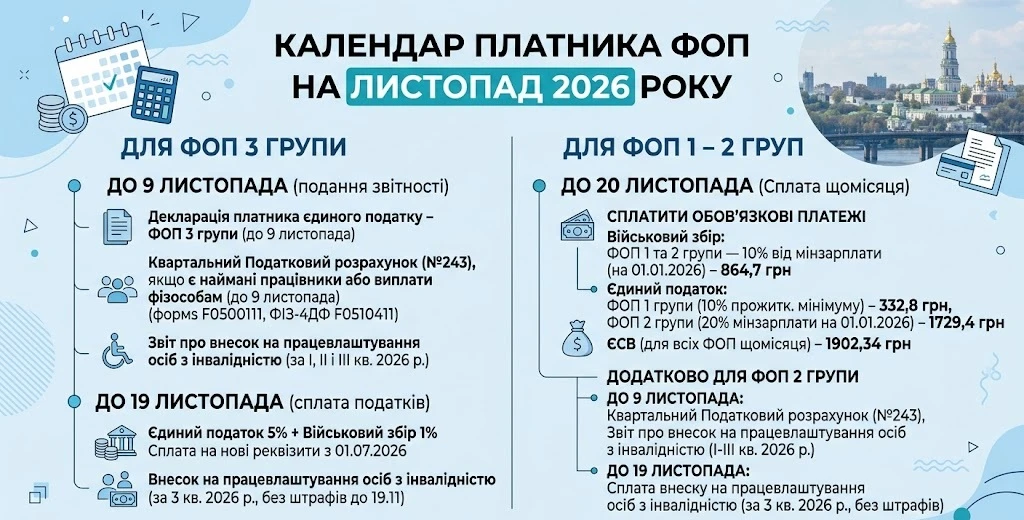
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
В ФПУ пояснюють, що працівниця, яка має право на додаткову соціальну відпустку, не може взяти менше днів, ніж визначено законом. Навіть за власним бажанням скоротити її з 17 до 15 календарних днів не дозволяється, адже тривалість відпустки гарантується законодавством

У Верховній Раді зареєстрували законопроєкт №16147, який передбачає зміни до Податкового кодексу України щодо реорганізації платників податків і відокремлення діяльності з виробництва електроенергії. Серед ключових пропозицій – уточнення правил передачі майна під час виділу та тимчасове звільнення від ПДВ відповідних операцій із майном для виробництва електроенергії з природного газу до 1 січня 2028 року
Верховний Суд дійшов висновку, що оформлення документів для виїзду на ПМП за кордон не є самостійною підставою для зняття з військового обліку. Закон передбачає таку можливість для військовозобов’язаних, які вже вибули за межі України на строк понад три місяці. Перелік підстав для зняття з військового обліку є вичерпним і не підлягає розширеному тлумаченню
За які періоди ФОПам подавати Звіт про внесок на працевлаштування осіб з інвалідністю у наступних ситуаціях: 1. Перший ФОП мав працівників з 01.01.2026 до 22.06.2026. На зараз працівники відсутні. 2. Другий ФОП має працівників з 23.06.2026 по теперішній час. Скільки звітів про внесок їм подавати та як їх нумерувати?
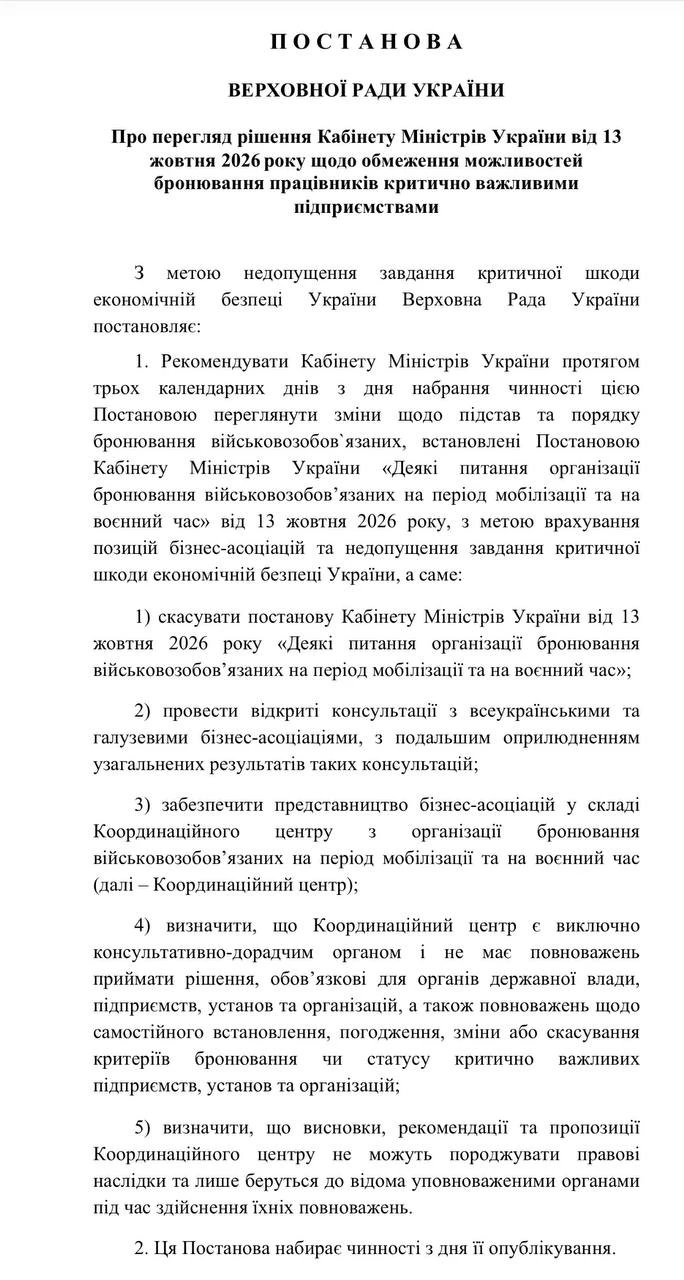
Нові правила бронювання працівників викликали спротив бізнесу: підприємства вимагають зберегти можливість бронювати до 100% персоналу для ОПК, енергетики та критичної інфраструктури. Нардеп Ярослав Железняк зареєстрував проєкт постанови, яким пропонує скасувати рішення Кабміну від 13 жовтня, провести консультації з бізнесом і обмежити повноваження Координаційного центру дорадчою функцією. Чи переглянуть урядові зміни до правил бронювання – стане зрозуміло після подальшого розгляду
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Будь-яка господарська операція супроводжується оформленням первинних документів. Проте бувають випадки, коли операція відбулася, а її належна фіксація в первинному документі – ні. Які наслідки можуть мати такі недоліки, якщо між сторонами угоди виникне спір? У матеріалі розглянемо детальніше
Як документально оформити тимчасове переведення працівника на іншу роботу для відвернення або ліквідації наслідків стихійного лиха, епідемій, епізоотій, виробничих аварій та інших обставин, що загрожують життю чи нормальним умовам людей, регламентовано статтею 33 Кодексу законів про працю України? Алгоритм дій?