



☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Документообіг, первинні документи
15.10.2026
Первинка з недоліками: як виграти спір із контрагентом
Будь-яка господарська операція супроводжується оформленням первинних документів. Проте бувають випадки, коли операція відбулася, а її належна фіксація в первинному документі – ні. Які наслідки можуть мати такі недоліки, якщо між сторонами угоди виникне спір? У матеріалі розглянемо детальніше
Істотні та неістотні помилки
Перш за все слід сказати, що люди – не роботи і припускаються помилок. Тому навіть за всієї суворості, закон допускає наявність у первинних документах неістотних недоліків. Але такі недоліки не мають унеможливити встановлення:
- особи, яка брала участь у господарській операції;
- змісту та обсягу такої операції.
Найпоширеніша проблема, яка може виникнути внаслідок помилки під час оформлення первинних документів, – така помилка може бути використана покупцем для відмови від оплати отриманого ним товару (виконаних робіт чи наданих послуг).
І зазвичай це саме ті помилки, що закон не відносить до «неістотних», тобто:
- відсутність у документі підпису (або його проставлення іншою особою),
- відсутність підтвердження повноважень на підписання документів,
- незазначення посади та прізвища особи, відповідальної за здійснення операції;
- помилки в найменуванні, кількості, вартості поставленого товару (робіт, послуг) і т. д.
На практиці такі помилки допустимі тоді, коли документи оформлюють не в момент здійснення операції, а шляхом обміну документами після її фактичного проведення.
Натомість виявлення помилок, як правило, відбувається уже під час претензійного або судового врегулювання спору.
Замовник, достовірно знаючи про наявність того чи іншого недоліку первинного документа, відмовляється на цій підставі виконувати договір та оплачувати отримані товари, роботи чи послуги.
Варіанти захисту в суді, якщо припустилися помилки
Позиція судів з цього приводу досить стала: якщо первинні документи містять ті чи інші недоліки (у т. ч. суттєві), сторона має право доводити виконання договору будь-якими іншими доказами.
Основні напрямки захисту:
Перше. Вирішальне значення має не сам факт складення первинного документа та його форма, а реальний рух активів. На прикладі товару можна надати докази: закупівлі або виготовлення цього товару, його зберігання, здійснення доставлення покупцю, а за можливості – його подальшого використання покупцем.
Друге. Практично будь-які інші документи (в т. ч. електронні), що створювали та погоджували сторони в процесі виконання договору, можуть бути використані на підтвердження реальності господарської операції. І це не лише «первинка», але і перепустки на об’єкт замовника; журнали інструктажів; відеодокази з місця передачі товарів, робіт, послуг; показання учасників господарської операції тощо.
Але тут треба бути уважним: такі інші документи самі по собі мають бути коректними. Інакше замість підтвердження факту здійснення господарської операції, вони можуть легко стати зброєю в руках недобросовісного контрагента.
Яскравий приклад – ТТН. Яких тільки помилок не припускаються під час їх оформлення:
- місце розвантаження не відповідає місцю постачання;
- адреса місця розвантаження вказана як місто, без зазначення вулиці і номеру будівлі;
- відсутні дані водія;
- відсутні підписи відправника, перевізника та отримувача та/або їхні печатки;
- неповне заповнення реквізиту «Відомості про вантаж»;
- тоннаж товару за ТТН перевищує вантажопідйомність транспортного засобу і т. п.
Тож, якщо вже припустилися помилки в одному документі, подбайте про коректність решти.
Третє. Будь-яке листування сторін – як за допомогою електронної пошти, так і через месенджери також може бути використане як допустимий доказ на підтвердження обставин виконання договору. Проте в ідеалі адреси електронної пошти та номери телефонів від початку мають бути вказані в договорі.
Четверте. Варто довести відображення покупцем результатів операцій у його податковій звітності. Дії сторони з реєстрації податкових накладних засвідчують волю до настання відповідних правових наслідків. Відповідно, податкова накладна, складена постачальником, може бути допустимим доказом факту прийняття товару, якщо покупець вчинив юридично значимі дії, а саме – відобразив податковий кредит за такою господарською операцією.
П’яте. Якщо постає питання ідентифікації особи, що брала участь в операції (наприклад, у первинному документі відсутні відомості про прізвище та/або посаду особи), наявність відтиску печатки цієї особи належить до даних, що дають змогу її ідентифікувати.
Отже, належно оформлені первинні документи є основою для захисту своїх прав у разі невиконання контрагентом умов договору.
Утім, із досвіду адвокатів PRAGNUM, недоліки таких документів у більшості випадків не перешкоджають доведенню реальності господарської операції та стягненню заборгованості за умови надання інших переконливих доказів. Тому якщо ваш контрагент намагається уникнути оплати, не треба опускати руки, оскільки належна юридична підтримка дозволяє досягти необхідних результатів!
Читайте більше:
Втрата первинних документів: алгоритм дій, строки повідомлення ДПС і відновлення
Відсутність оригіналів первинних документів: які ризики для бізнесу
Топ-ризики первинки: що найчастіше запитують бухгалтери
Помилки у первинці: який їхній вплив на визнання реальності госпоперацій
Недоліки первинних документів як підстава для ухилення від виконання договору
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Статистичні звіти
06.11.2026
6 листопада не вдається подати статистичну звітність через SOAP: Держстат назвав альтернативи
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Судова практика
06.11.2026
ВС: чи можна перерахувати кошти підприємству з окупованої території
Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

Особи з інвалідністю
06.11.2026
Зміна адреси роботодавця: куди подавати Звіт про внесок на працевлаштування осіб з інвалідністю
У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року


Бронювання, критичність
06.11.2026
Інформація про кількість військовозобов'язаних: як контролюються ліміти для бронювання
Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація
06.11.2026
Річна інвентаризація – 2026: з 1 жовтня по 31 грудня
Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу


Працевлаштування, переведення
06.11.2026
Немає наказу про прийняття на роботу: як перевірити офіційне працевлаштування
Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

РРО / ПРРО, фіскальні чеки
06.11.2026
Інтернет-торгівля та ПРРО: податківці пояснили, яку адресу вказувати
ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт

Акцизний податок
06.11.2026
Знищення імпортних підакцизних товарів через форс-мажор: чи можна повернути акциз
Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

Вечірній бухгалтер
06.11.2026
🎭 Рік без перевірок пропонують одні? А 17 806 бізнесів уже в планах на 2027-й. 🙋♀️ Вечірній бухгалтер від 06.11.2026
А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. ВПА і ВПЗ

Податок на майно
06.11.2026
Орендна плата за землі державної і комунальної власності
Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Відпустка, відпускні
06.11.2026
Чи можна достроково припинити відпустку для догляду за дитиною, якщо роботодавець проти
Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу


Документообіг, первинні документи
06.11.2026
Підпис чи печатка: що насправді надає документу юридичної сили
Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

ПДВ
06.11.2026
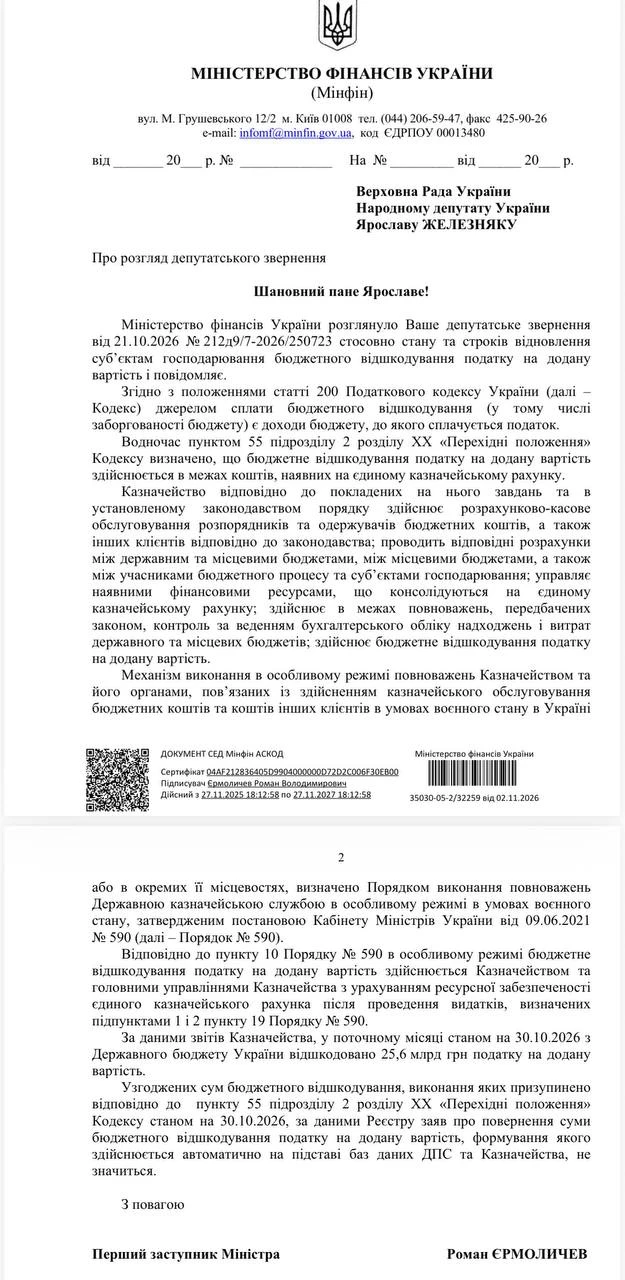
Бізнесу повернули 25,6 млрд грн ПДВ за жовтень: що буде з рештою коштів
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Інше
06.11.2026
Повернення батьків до роботи після декрету: Мінекономіки обговорить модель кар’єрного супроводу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися


ПДФО
06.11.2026
Кава, чай і вода за рахунок роботодавця: чи потрібно працівникам сплачувати податки
Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки


