☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Змінний графік і підсумований облік робочого часу – зручний інструмент для бізнесу, але з безліччю пасток. Відсутній наказ, неправильно складений графік, надурочні, сплачені не в той момент або замінені відгулами – кожна з цих помилок може перетворитися на штраф від Держпраці. Розбираємо п'ять найпоширеніших порушень і пояснюємо, як їх уникнути
Запровадження змінного графіка роботи та підсумованого обліку робочого часу – це ефективний інструмент для підприємств із безперервним циклом виробництва, торговельних мереж, агросектору, логістичних компаній та служб охорони. Однак саме цей режим роботи залишається одним із найбільш складних у адмініструванні.
Будь-яка неточність у локальних актах, графіках виходу на роботу або розрахунках заробітної плати розцінюється інспекторами Держпраці як порушення трудового законодавства. За це підприємству загрожують фінансові санкції від 1 до 2 розмірів мінімальної заробітної плати (далі – МЗП) за кожне порушення або за кожного працівника.
Розберемо найбільш найнебезпечніші помилки, яких припускаються кадровики та бухгалтери при застосуванні змінного графіка.
У чому полягає помилка: підприємство фактично встановлює для працівників зміни по 12 або 24 години, але наказ про запровадження підсумованого обліку робочого часу відсутній, а відповідний режим роботи не зафіксований у Колективному договорі чи Правилах внутрішнього трудового розпорядку (далі – ПВТР). Також поширеною є відсутність протоколу погодження графіків змінності з виборним органом профспілки чи уповноваженими представниками трудового колективу.
Ризики: відповідно до ст. 61 Кодексу законів про працю (далі – КЗпП) підсумований облік допускається виключно за погодженням із виборним органом профспілки (або представниками колективу). Якщо локальні документи відсутні, під час перевірки Держпраці розцінить тривалі зміни як щомісячні надурочні роботи або самовільне відхилення від нормальної тривалості робочого дня. Як результат – застосування штраф у розмірі 1 МЗП як за «інші порушення вимог законодавства про працю» (абз. 10 ч. 2 ст. 265 КЗпП). Також можливий штраф на посадових осіб від 510 до 1700 грн за ч. 1 ст. 41 Кодексу України про адміністративні правопорушення (далі – КУпАП).
Як уникнути помилки:
У чому полягає помилка: під час складання графіків змінності допускаються такі критичні порушення:
Ризики: недотримання режимів відпочинку створює високий ризик травматизму та виснаження працівників. Інспектори Держпраці кваліфікують некоректно складені графіки як порушення законодавства про працю, за що передбачено фінансові санкції – 1 МЗП за кожне порушення (абз. 10 ч. 2 ст. 265 КЗпП), а також адміністративні штрафи – від 510 до 1700 грн на керівника чи кадровика (ст. 41 КУпАП).
Як не допустити помилок:
У чому полягає помилка: якщо на підприємстві встановлено квартальний або річний обліковий період, бухгалтер щомісяця вираховує переробіток понад місячну норму й розраховує надурочні. Інша поширена помилка – компенсація надурочних годин шляхом надання додаткових днів відпочинку (відгулів) замість їхньої грошової оплати.
Ризики: за підсумованого обліку робочого часу переробіток в окремі місяці компенсується меншою кількістю годин в інші місяці облікового періоду. Тому надурочні години визначаються виключно в кінці облікового періоду за підсумками фактично відпрацьованого часу наростаючим підсумком. Крім того, частина 4 ст. 106 КЗпП прямо забороняє компенсацію надурочних робіт шляхом надання відгулу – вони підлягають обов’язковій оплаті у подвійному розмірі годинної ставки.
Фінансові санкції: заміну грошової оплати надурочних відгулами Держпраці класифікує як недотримання мінімальних державних гарантій в оплаті праці, що тягне за собою штраф у розмірі 2 МЗП за кожного працівника, щодо якого скоєно порушення (абз. 5 ч. 2 ст. 265 КЗпП).
Як уникнути:
У чому полягає помилка: під час розрахунку понаднормованих годин у кінці облікового періоду бухгалтер бере за основу загальну календарну норму годин підприємства, забуваючи відняти години, протягом яких працівник хворів, перебував у відпустці чи з інших законних причин був звільнений від роботи.
Ризики: згідно з п. 12 Методичних рекомендацій щодо застосування підсумованого обліку робочого часу, затверджених наказом Мінпраці України від 19.04.2006 №138, із розрахунку нормальної кількості робочих годин облікового періоду обов'язково виключаються дні (години), які за графіком роботи працівника припали на час його відсутності (лікарняний, щорічна відпустка, відпустка без збереження ЗП тощо).
Якщо норму не зменшити, працівникові буде штучно занижено або неправильно вирахувано обсяг надурочних годин, що спричинить недоплату зарплати.
Фінансові санкції: недоплата зарплати за надурочні години загрожує штрафом у 2 МЗП за кожного працівника за порушення мінімальних державних гарантій (ст. 265 КЗпП).
Для уникнення помилок правильно застосовуйте алгоритм коригування:
Скоригована індивідуальна норма = Загальна норма – Години відсутності за графіком
У чому полягає помилка: роботодавець допускає такі порушення при роботі в нічний час (з 22:00 до 06:00):
Ризики: відповідно до ст. 108 КЗпП робота в нічний час оплачується у підвищеному розмірі, встановленому угодами та колдоговором, але не нижче 20% тарифної ставки (окладу). Статтею 3¹ Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» прямо визначено, що доплата за роботу в нічний час нараховується понад розмір мінімальної заробітної плати.
Невідображення в табелі та ненарахування (або включення в мінзарплату) нічних доплат розцінюється як недотримання мінімальних державних гарантій в оплаті праці. За це порушення передбачено штраф у 2 розміри МЗП за кожного працівника, щодо якого скоєно порушення (абз. 5 ч. 2 ст. 265 КЗпП).
Як уникнути помилки:
Шаблони та зразки документів:
Заява працівника встановлення змінного графіку роботи
Заява про прийняття на роботу зі змінним графіком роботи
Графік змінності на підприємстві
Наказ про переведення та встановлення змінного графіку роботи
Наказ про встановлення (зміну) графіка роботи магазину
Читайте більше:
Графіки змінності на підприємстві: правила складання
Оплата понаднормових годин, відпрацьованих за тимчасово відсутнього працівника
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової

Роботодавець не має права вимагати виконання роботи в умовах явної небезпеки, а працівник має право відмовитися від її виконання за наявності загрози. Розглянемо, як захищається право працівника на безпечні умови праці під час воєнного стану
15 жовтня 2026 року Верховна Рада ухвалила у ІІ читанні законопроєкт №16051-1 про оподаткування міжнародних посилок. Під час розгляду депутати також підтримали поправку, яка передбачає зниження ставки ПДФО для доходів від оренди житла з 18% до 5%. Водночас військовий збір у розмірі 5% зберігається
Середня пенсія в Україні станом на 1 жовтня 2026 року зросла до 7 287,81 грн – на 851,02 грн більше, ніж рік тому. Водночас кількість пенсіонерів скоротилася приблизно на 200 тисяч осіб. Які пенсії отримують українці, скільки серед них працюючих пенсіонерів і які види виплат найпоширеніші – за даними Пенсійного фонду України
10 вересня Комітет схвалив пакет законопроєктів щодо оподаткування міжнародних посилок, 15 жовтня ВРУ схвалила законопроєкти №16051-1 та №15460 у ІІ читанні. Документи передбачають ПДВ на імпортні посилки від 0 євро, нові правила для маркетплейсів та збереження пільги для некомерційних відправлень до 45 євро. Додатково законопроєкти передбачають спрямування надходжень від ПДВ з міжнародних поштових та експрес-відправлень до спеціального фонду Державного бюджету для забезпечення потреб Збройних Сил України
Створення дубліката фіскального касового чеку у паперовій або електронній формі засобами РРО чи ПРРО чинним законодавством не передбачено. У разі втрати чека дані про розрахункові операції залишаються лише у фіскальній пам’яті пристрою або на фіскальному сервері контролюючого органу у вигляді Z-звіту, який містить підсумкову інформацію, але не окремий чек
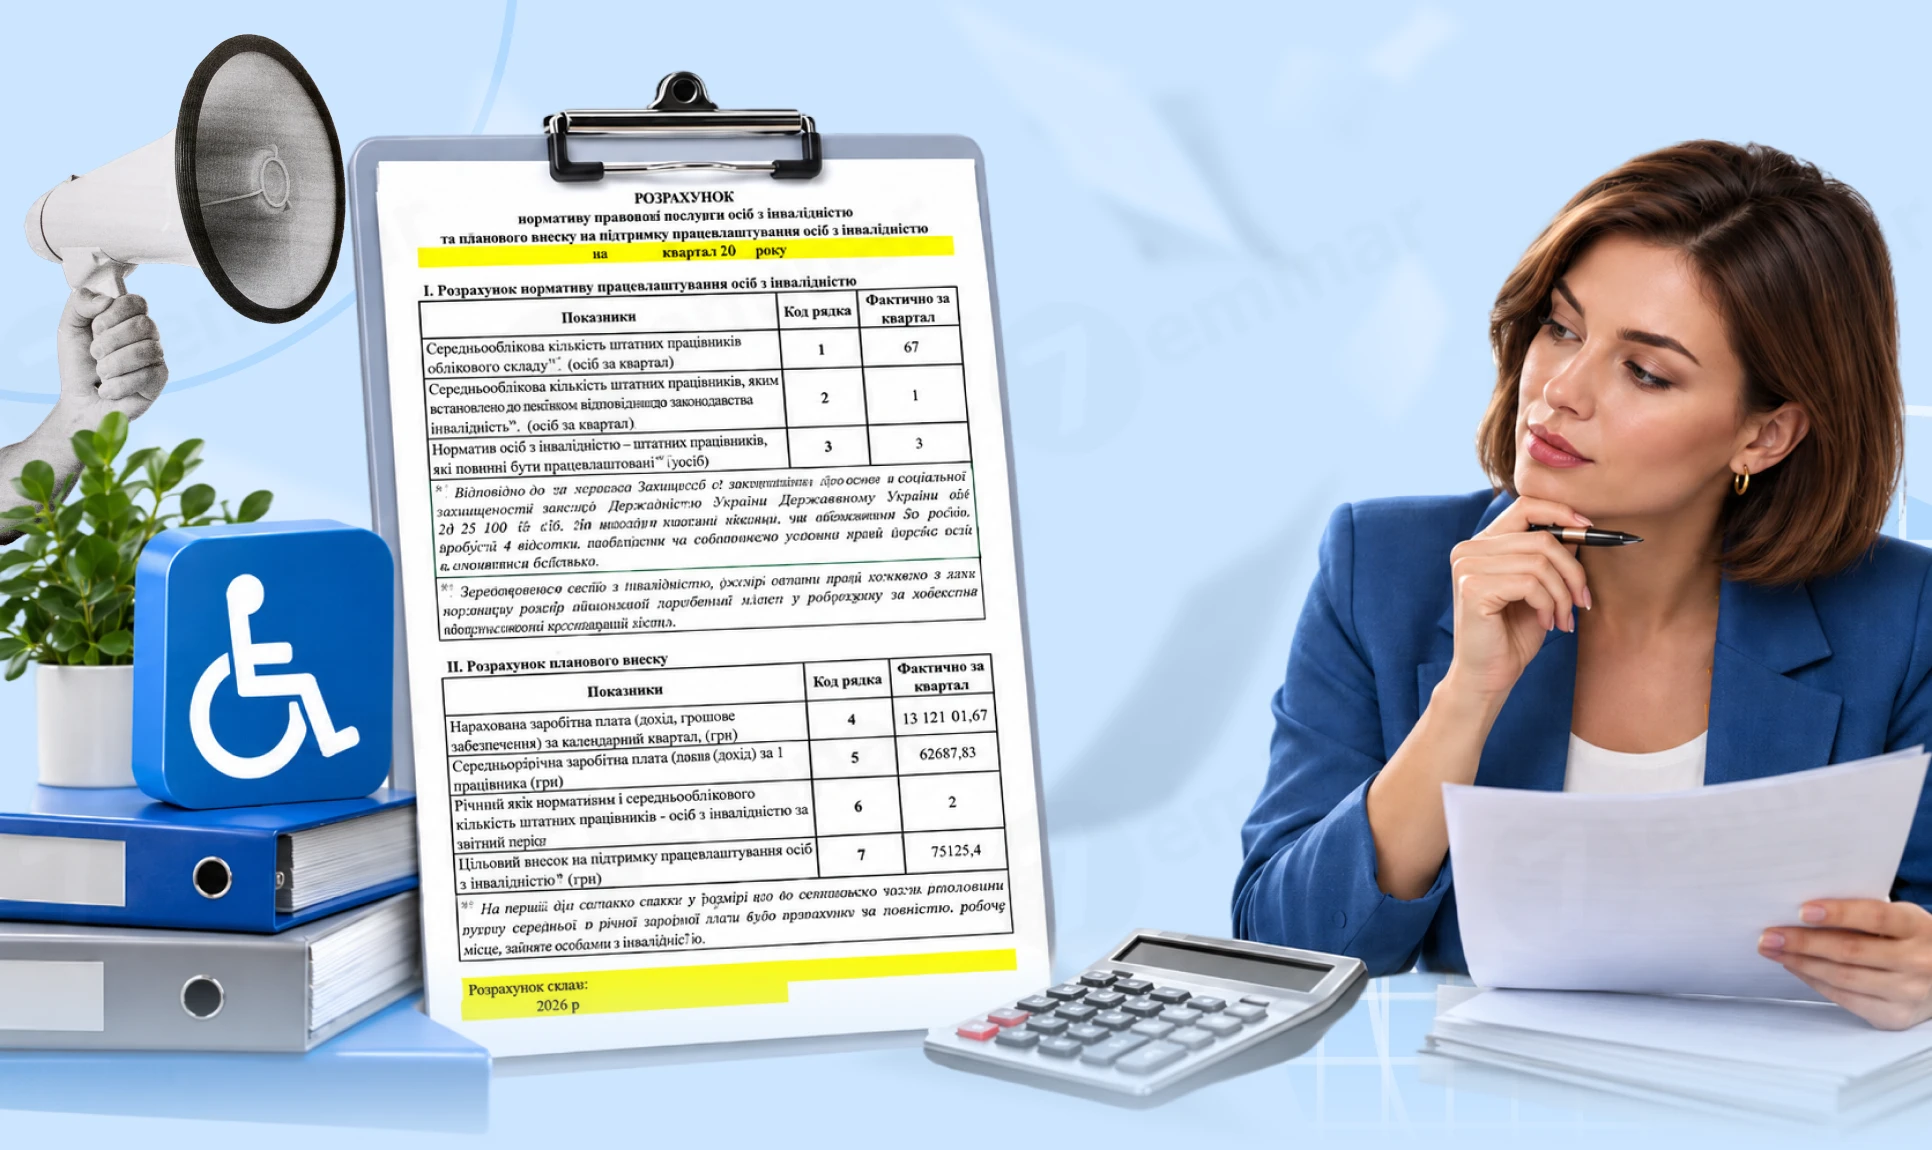
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?
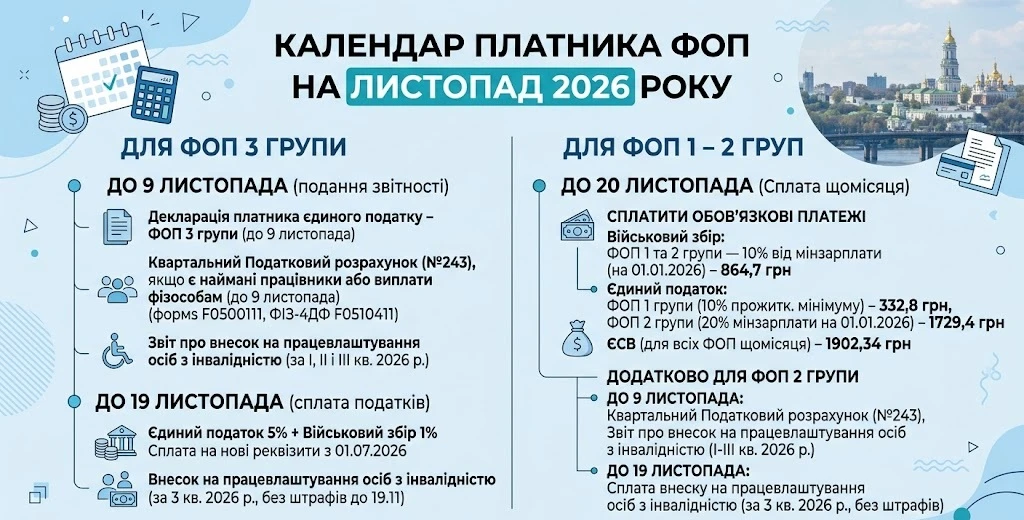
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
В ФПУ пояснюють, що працівниця, яка має право на додаткову соціальну відпустку, не може взяти менше днів, ніж визначено законом. Навіть за власним бажанням скоротити її з 17 до 15 календарних днів не дозволяється, адже тривалість відпустки гарантується законодавством

У Верховній Раді зареєстрували законопроєкт №16147, який передбачає зміни до Податкового кодексу України щодо реорганізації платників податків і відокремлення діяльності з виробництва електроенергії. Серед ключових пропозицій – уточнення правил передачі майна під час виділу та тимчасове звільнення від ПДВ відповідних операцій із майном для виробництва електроенергії з природного газу до 1 січня 2028 року
Верховний Суд дійшов висновку, що оформлення документів для виїзду на ПМП за кордон не є самостійною підставою для зняття з військового обліку. Закон передбачає таку можливість для військовозобов’язаних, які вже вибули за межі України на строк понад три місяці. Перелік підстав для зняття з військового обліку є вичерпним і не підлягає розширеному тлумаченню
За які періоди ФОПам подавати Звіт про внесок на працевлаштування осіб з інвалідністю у наступних ситуаціях: 1. Перший ФОП мав працівників з 01.01.2026 до 22.06.2026. На зараз працівники відсутні. 2. Другий ФОП має працівників з 23.06.2026 по теперішній час. Скільки звітів про внесок їм подавати та як їх нумерувати?
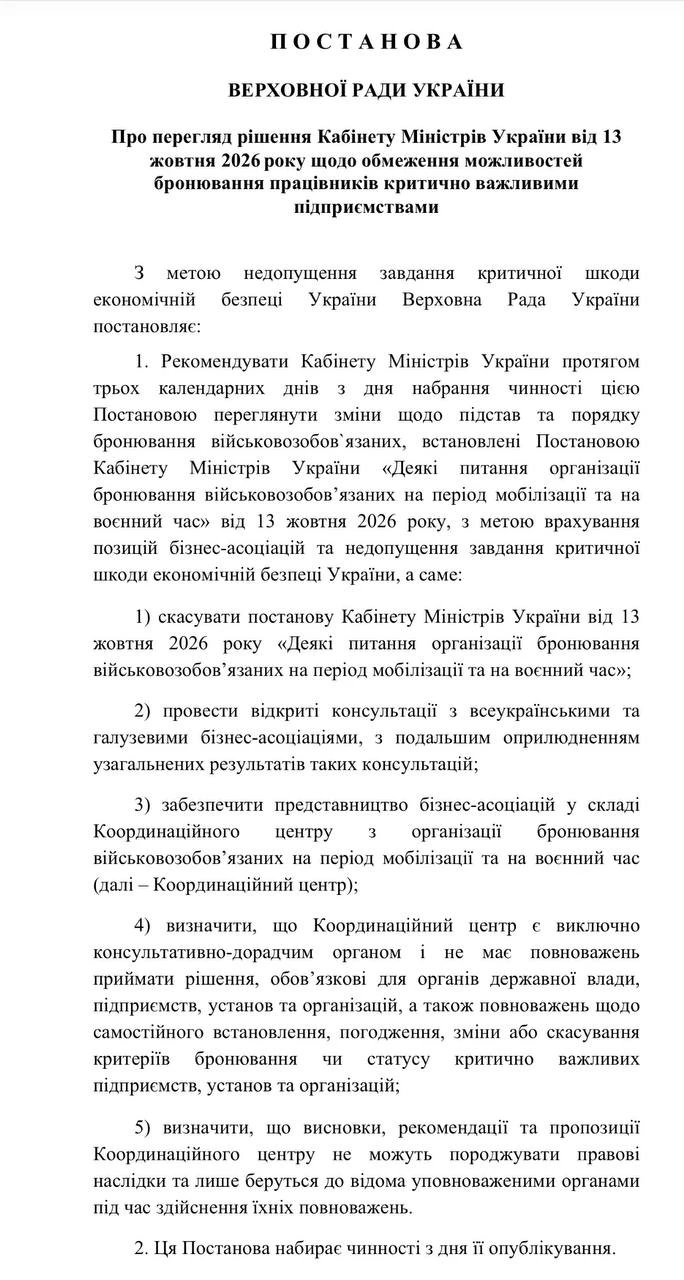
Нові правила бронювання працівників викликали спротив бізнесу: підприємства вимагають зберегти можливість бронювати до 100% персоналу для ОПК, енергетики та критичної інфраструктури. Нардеп Ярослав Железняк зареєстрував проєкт постанови, яким пропонує скасувати рішення Кабміну від 13 жовтня, провести консультації з бізнесом і обмежити повноваження Координаційного центру дорадчою функцією. Чи переглянуть урядові зміни до правил бронювання – стане зрозуміло після подальшого розгляду
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Будь-яка господарська операція супроводжується оформленням первинних документів. Проте бувають випадки, коли операція відбулася, а її належна фіксація в первинному документі – ні. Які наслідки можуть мати такі недоліки, якщо між сторонами угоди виникне спір? У матеріалі розглянемо детальніше
Як документально оформити тимчасове переведення працівника на іншу роботу для відвернення або ліквідації наслідків стихійного лиха, епідемій, епізоотій, виробничих аварій та інших обставин, що загрожують життю чи нормальним умовам людей, регламентовано статтею 33 Кодексу законів про працю України? Алгоритм дій?
Щоб скористатися звільненням від оподаткування, зниженою ставкою податку або поверненням надміру сплаченого податку, нерезидент має надати належним чином оформлену довідку про податкове резидентство. Для паперового документа потрібні апостиль на оригіналі та нотаріально засвідчений переклад. Для електронної довідки з електронним апостилем передбачено оформлення нотаріально засвідченої копії та перекладу
Законодавство не передбачає можливості «поставити ФОП на паузу» або тимчасово призупинити підприємницьку діяльність. Підприємець або продовжує перебувати на обліку, або проходить процедуру державної реєстрації припинення діяльності. Саме внесення відповідного запису до ЄДР є підставою для зняття ФОП з обліку в податковій та як платника ЄСВ. Водночас підприємці, які тимчасово не ведуть діяльність, можуть обрати систему оподаткування з мінімальним податковим навантаженням. Це дозволяє уникнути зайвих витрат без повного закриття ФОП