

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Досить часто на підприємствах, де запроваджено змінний графік роботи з підсумованим обліком робочого часу, працівникам доводиться замінювати колег, які захворіли чи пішли у відпустку. У такому разі виникає питання щодо нарахування зарплати у зв’язку із такою заміною. З’ясуємо, які особливості такої оплати
При підсумованому обліку робочого часу роботодавець обов’язково визначає обліковий період. Від його тривалості залежить порядок нарахування зарплати працівникам зі змінним графіком.
Обліковий період – це проміжок часу, за який підраховують фактично відпрацьовані години. Він враховує роботу у звичайні, вихідні та святкові дні, а також час відпочинку. Тривалість облікового періоду визначають у колективному договорі або в локальному нормативному акті, погодженому з профспілкою (чи її представником). Найчастіше обліковим періодом встановлюють місяць. Проте допускаються й інші варіанти: декада, квартал, півріччя або рік.
Зарплата працівників зі змінним графіком визначається за фактично відпрацьований час у межах встановленого облікового періоду (місяць, квартал тощо). А якщо працівник за обліковий період відпрацював більше від встановленої норми (ст. 50 Кодексу законів про працю, далі – КЗпП), то такі години вважаються понаднормовими та оплачуються у подвійному розмірі за правилами, передбаченими у ст. 106 КЗпП для оплати надурочних робіт:
Стаття 106. Оплата роботи в надурочний час
За погодинною системою оплати праці робота в надурочний час оплачується в подвійному розмірі годинної ставки.
За відрядною системою оплати праці за роботу в надурочний час виплачується доплата у розмірі 100 відсотків тарифної ставки працівника відповідної кваліфікації, оплата праці якого здійснюється за погодинною системою, – за всі відпрацьовані надурочні години.
У разі підсумованого обліку робочого часу оплачуються як надурочні всі години, відпрацьовані понад встановлений робочий час в обліковому періоді, у порядку, передбаченому частинами першою і другою цієї статті.
Компенсація надурочних робіт шляхом надання відгулу не допускається.
Особливості застосування підсумованого обліку робочого часу визначені Методичними рекомендаціями, затвердженими наказом Мінпраці від 19.04.2006 №138. Зокрема визначено:
Для наочності покажемо особливості оплати понаднормових годин при підсумованому обліку робочого часу за допомогою таблиці.
Таблиця
Оплата надурочних годин при підсумованому обліку робочого часу
Умова | Що вважається понаднормовими | Як оплачується / компенсується |
Відпрацювання понад норму тривалості робочого часу в обліковому періоді (місяць, квартал тощо) | Години, що перевищують норму за весь обліковий період | Оплата у подвійному розмірі (ст. 106 КЗпП) |
Переробіток в окремі дні, але з дотриманням норми за обліковий період | Не вважається понаднормовими | Компенсується додатковими днями відпочинку або скороченням робочого часу в інші дні |
Розглянемо ситуацію:
На підприємстві працює 4 охоронники. Годинна ставка – 300 грн. У липні 2026 року на період відсутності одного охоронника у зв’язку із тимчасовою непрацездатністю, двом іншим охоронникам довелося відпрацювати додатково дві зміни по 8 годин. Обліковий період на підприємстві – календарний квартал. За графіком роботи цих працівників на 3 квартал передбачено відпрацювання 519 годин.
Оскільки обліковий період у такому випадку – календарний квартал, то про понаднормові години можна говорити лише наприкінці 3 кварталу, який включає липень, серпень та вересень.
Норма тривалості робочого часу для 3 кварталу 2026 року відповідно до ст. 50 КЗпП складає 528 годин (184 + 168 + 176).
За липень працівникам слід нарахувати заробітну плату за фактично відпрацьований час згідно з табелем обліку використання робочого часу, включаючи додатково відпрацьовані зміни.
Припустимо, що у серпні та вересні працівники будуть працювати в межах передбаченого для них графіка. Тож в цілому за 3 квартал фактично відпрацьований час складає:
519 р. год + (2 зміни х 8 год) = 535 год.
Кількість понаднормових годин:
535 р. год – 528 р. год = 7 р. год.
Щомісяця нарахування заробітної плати працівникам проводиться на підставі табеля обліку робочого часу, у якому вказано фактично відпрацьований час, який враховує понаднормові години.
Тому працівникам, окрім оплати за фактично відпрацьований час протягом кожного місяця облікового періоду, належить додаткова оплата за понаднормово відпрацьований час за годинною ставкою:
7 р. год х 300 грн = 2100 грн.
Таким чином оплата за понаднормовий час буде проведена у подвійному розмірі годинної ставки.
Додаткова оплата нараховується по закінченню облікового періоду, тобто при нарахуванні зарплати за вересень.
Читайте більше:
Норма тривалості робочого часу на 2025 рік
Оплата праці при підсумованому обліку робочого часу
Сумісники та підсумований облік часу: позиція Держпраці
Понаднормові години при підсумованому обліку: як розрахувати при лікарняних та відпустках
Шаблони та зразки документів:
Графік змінності на підприємстві
Режим робочого часу охоронників (підсумований облік)
Заява працівника встановлення змінного графіку роботи
Розрахунок чисельності охоронників (підсумований облік)
Заява про прийняття на роботу зі змінним графіком роботи
Наказ про запровадження режиму підсумованого обліку робочого часу
Заява працівника про переведення на іншу посаду (змінний графік роботи)
Національний банк оприлюднив для обговорення проєкт змін до положень №217 та №199, який передбачає скорочення переліку відомостей в інформаційній довідці для авторизації надавачів фінансових платіжних послуг. Частину інформації пропонують вилучити з довідки, опис системи захисту інформації подавати окремим документом, а дані, які вже є в інших документах НБУ, не дублювати
ДПС роз’яснила, що компенсація працівнику за використання власного автомобіля для виконання службових обов’язків, якщо автомобіль не перебуває в оренді у підприємства, вважається додатковим благом і включається до оподатковуваного доходу. Податковий агент має утримати ПДФО із суми такого доходу
ДПС роз’яснила, що платник податку може виправити помилки в графах 2–5 таблиці 1 додатка Д2 шляхом подання уточнюючого розрахунку та уточнюючого додатка за наявності належних первинних документів. Водночас це не скасовує обов’язку відобразити результати узгодженого ППР за формою «В4» у декларації
На сайті Кабміну оприлюднили електронну петицію від 20 жовтня 2026 року №41/011147-26еп із закликом скасувати сезонне переведення годинників і залишити літній час протягом року. Авторка наголошує на особливих труднощах для мешканців східних і прифронтових регіонів через обстріли, тривалі відключення електроенергії та скорочення світлого часу ввечері
Верховний Суд оприлюднив коментований огляд судової практики щодо захисту прав військовослужбовців, ветеранів війни та членів їхніх сімей. У виданні зібрано правові висновки й судові рішення у спорах щодо земельних ділянок, кредитних пільг, трудових гарантій, житла, грошового забезпечення, відстрочки від мобілізації, опіки та звільнення від сплати судового збору
Реформа працевлаштування людей з інвалідністю передбачає нові механізми фінансування, зокрема компенсацію роботодавцям за облаштування безбар’єрних робочих місць і оплату соціального супроводу під час працевлаштування. Однак, на думку Данила Гетманцева, для їх повноцінного запуску уряд має ухвалити необхідні підзаконні акти
Для цілей звільнення від сплати туристичного збору статус ветерана війни визначають відповідно до Закону України «Про статус ветеранів війни, гарантії їх соціального захисту». Документом, що підтверджує цей статус і є підставою для надання відповідних пільг, є посвідчення
Чи може роботодавець зобов’язати водія самостійно розвантажувати товар і чи достатньо для цього передбачити відповідний обов’язок у робочій інструкції? Важливо розмежовувати участь водія в передаванні вантажу та систематичне виконання роботи вантажника, а також враховувати вимоги охорони праці й правила оформлення додаткових трудових обов’язків
Якщо роботодавець компенсує працівнику звичайні витрати на проїзд від дому до роботи або назад, така виплата за наведеним підходом ДПС включається до оподатковуваного доходу як додаткове благо. У 2026 році з грошової компенсації утримують ПДФО за ставкою 18% і військовий збір за ставкою 5%. При цьому, податковим агентом є роботодавець
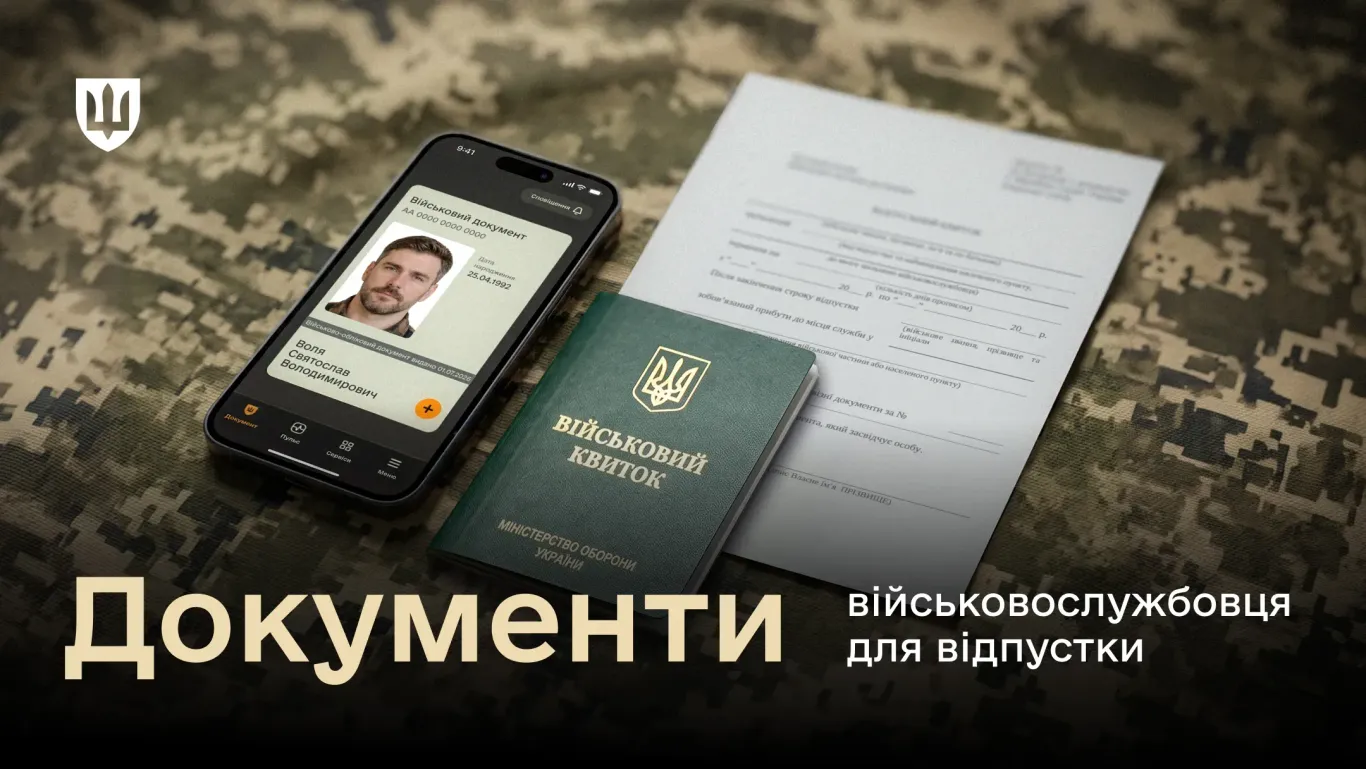
Міноборони роз’яснило, які документи військовослужбовцю потрібно мати під час щорічної відпустки, як перевірити відпускний квиток і коли стати на облік за місцем перебування. Окремо пояснено, які документи потрібні для виїзду за кордон
Роботодавець зобов’язаний забезпечувати безпечні умови праці та організовувати навчання працівників з охорони праці й надання першої допомоги. Для оперативного реагування на травми та інші невідкладні стани на підприємстві важливо передбачити доступні аптечки, визначити відповідальних за їх комплектність і контролювати терміни придатності засобів. Склад аптечок і кількість комплектів доцільно визначати з урахуванням чисельності працівників, умов роботи та виробничих ризиків
Хто має бути зазначений покупцем у податковій накладній за медичними послугами, наданими за договором медичного страхування: страхова компанія чи застрахована фізична особа? Вирішальним є те, хто фактично отримує послуги. Якщо їх отримувачем є фізична особа, податкову накладну складають саме на неї, навіть якщо оплату здійснює страхова компанія
ДПС роз’яснила, куди та в який спосіб подавати повідомлення про втрату, знищення або пошкодження майна й товарів унаслідок збройної агресії РФ. Документ подають до контролюючого органу за основним місцем обліку платника податків – у паперовій формі через центр обслуговування платників або в електронній формі через приватну частину Електронного кабінету з використанням форми J1329901 для юридичних осіб або F1329901 для фізичних осіб
Заробітна плата, яка залишилася неотриманою померлим працівником і виплачується членам його сім’ї, має відображатися у податковій звітності з урахуванням особливостей такого доходу. Податковий агент зазначає цю виплату в додатку 4ДФ до Розрахунку або ФІЗ-4ДФ за ознакою доходу «101» та вказує РНОКПП померлого працівника. Водночас якщо зарплата вже виплачується спадкоємцю як спадщина через нотаріуса, застосовуються інші ознаки доходу – «113», «114» або «115» залежно від ступеня споріднення
Органи державної статистики керуються чітко затвердженою Інструкцією щодо оформлення матеріалів про адміністративні правопорушення. Документ детально регламентує кожен етап процесу: від фіксування порушень за статтею 186-3 КУпАП (порушення порядку подання або використання даних державних статистичних спостережень) до винесення постанов та їх примусового виконання
Чи зараховується робота директором або фахівцем (консультантом) інклюзивно-ресурсного центру до педагогічного стажу для дострокового виходу на пенсію? Право на пенсію за вислугу років залежить від посади, установи та підтвердженого спеціального стажу. Щоб визначити право на пенсію, потрібно звернутися до територіального органу ПФУ з документами, що підтверджують періоди роботи
Автоматичне списання податкового боргу вже працює як чітко налагоджений механізм: без «ручного втручання» і зайвої бюрократії. ДПС щоденно формує інформацію про заборгованість, а далі процес відбувається через електронні системи – від створення платіжної інструкції до списання коштів банком. Водночас для бізнесу це не раптове рішення: перед примусовим стягненням платник отримує достатньо часу для добровільної сплати

ФОП 3 група ЄП працює з листопада 2025 року. Декларує невеликі доходи за надання послуг. В листопаді 2026 року планує виходити у декретну відпустку. За весь період, щомісяця, сплачувала мінімальне ЄСВ. Зараз, для того, щоб збільшити декретні нарахування планує заплатити максимальне ЄСВ за 3 квартал та за жовтень 2026 року. Чи може ФОП розраховувати на збільшену суму декретних та чи правомірні такі дії? Чи можуть бути питання з боку податкової, якщо доходи невеликі, а сума сплаченого ЄСВ суттєво більша, ніж зазвичай?