
🚨Індексація зарплати без помилок!
Розрахуйте суму індексації зарплати за кілька кліків!
Немає печатки чи підпису в трудовій книжці – чи зарахують стаж для пенсії? Такі недоліки можуть ускладнити підтвердження періодів роботи, але не означають автоматичної втрати стажу. ПФУ радить перевірити правильність записів, особистих даних, підписів і печаток, а за потреби – підготувати додаткові документи: довідки з підприємства, накази, відомості про зарплату або дані з реєстру застрахованих осіб
Відсутність печатки або необхідного підпису в трудовій книжці може створити труднощі під час підтвердження трудового стажу для призначення пенсії. Водночас такі недоліки не означають, що людина автоматично втрачає відповідні роки роботи. У певних випадках стаж можна підтвердити іншими документами.
Які підписи та печатки потрібно перевірити у трудовій книжці
У Пенсійному фонді рекомендують насамперед перевірити правильність оформлення першої сторінки трудової книжки. Зокрема, на ній мають бути:
Також необхідно перевірити правильність особистих даних. Прізвище, ім’я та по батькові мають бути зазначені повністю, а дата народження – відповідати паспортним даним.
Окрему увагу варто приділити записам про звільнення. У роз’ясненні ПФУ зазначено, що такі записи мають бути засвідчені печаткою.
При цьому слід враховувати, що вимоги до оформлення трудових книжок змінювалися, тому наявність печатки необхідно оцінювати з урахуванням правил, які діяли на момент внесення відповідного запису.
Чи зарахують трудовий стаж, якщо немає печатки
Відсутність печатки або підпису сама по собі не означає автоматичної втрати трудового стажу. Для підтвердження періодів роботи існує можливість користуватись іншими документами, якщо у трудовій книжці відсутні необхідні записи або вони містять неточності.
Для підтвердження стажу можуть використовуватися:
Отже, якщо у трудовій книжці відсутня печатка або є інші недоліки оформлення, важливо встановити, чи можна підтвердити відповідний період роботи на підставі наявних документів.
Що робити, якщо у трудовій книжці виявили помилку
У Пенсійному фонді радять перевірити не лише підписи та печатки, а й усі записи в розділі «Відомості про роботу».
Зокрема, потрібно звернути увагу на правильність дат прийняття на роботу та звільнення, повне найменування підприємства, назву посади, а також номери й дати відповідних наказів.
Якщо підприємство змінювало назву, у трудовій книжці має бути відповідний запис про перейменування із зазначенням розпорядчого акта, його дати та номера.
Якщо виявлено помилки або відсутні необхідні реквізити, варто з’ясувати можливість виправлення записів через роботодавця чи його правонаступника. Якщо підтвердити стаж належним оформленням трудової книжки неможливо, можуть використовуватися інші документи.
Таким чином, перевірити трудову книжку до звернення за призначенням пенсії доцільно заздалегідь, щоб у разі потреби мати час на отримання документів, які підтверджують періоди роботи.
Джерело: Судово-юридична газета
Довідка про відпустки без збереження зарплати: коли вона потрібна для призначення пенсії
Кому зараховується стаж у подвійному розмірі: пояснює ПФУ
З 13 жовтня діють нові правила підтвердження стажу для пенсії: постанова КМУ від 07.10.2026 №1246
Умови призначення пенсії за віком у 2026-2028 роках
Пенсіонерам доплатять майже 1 300 грн: хто може отримати та як оформити
Недостатньо страхового стажу: в ПФУ пояснили, як набути право на пенсію у 2026 році
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки
З’ясуємо кому, в які строки та спосіб звітувати за формою №13-заг (місячна). Також підкажемо, як заповнити Звіт про надходження молочної сировини на перероблення й отримання з неї молочних продуктів і що буде за його неподання
Працівник уже використав 14 календарних днів щорічної основної відпустки й хоче решту брати окремими днями з понеділка по п’ятницю, щоб не витрачати дні відпустки на вихідні. Чи можна так зробити – відповідає Держпраці
Підприємства та організації можуть виплачувати стипендії учням і студентам за договорами із закладами освіти. У 2026 році стипендія в межах 4 660 грн на місяць не оподатковується ПДФО та військовим збором, а з суми перевищення утримуються 18% ПДФО та 5% військового збору
Підприємство орендує офіс в іншій області. Ні філії, ні іншого відокремленого підрозділу не організовувало. В тому офісі працюють частина найманих працівників. Куди сплачувати податки, утримані з цих працівників та відповідно здавати Додаток 4ДФ?

Чи потрібно збільшувати фінансовий результат на 30% вартості безоплатно отриманих товарів або послуг від нерезидента, якщо його організаційно-правову форму чи державну реєстрацію неможливо встановити? ДПС роз’яснила, як у такій ситуації застосовувати різницю за пп. 140.5.4 ПКУ
ДПС оприлюднила проєкт змін до порядку повернення помилково та / або надміру сплаченого внеску на підтримку працевлаштування осіб з інвалідністю. Пропонується, щоб платники подавали заяви виключно в електронній формі через Електронний кабінет, зазначаючи суму, дату сплати, платіжні реквізити та бажаний напрям повернення коштів. Перед поверненням ДПС перевірятиме дані, а в разі невідповідностей надсилатиме повідомлення про відмову із зазначенням причин
У бізнесі подарунки – це інструмент побудови партнерських відносин, але для бухгалтера кожен презент перетворюється на питання правильного обліку, оподаткування та документального оформлення. Де проходить межа між рекламою, маркетингом і власне подарунком? Які податкові наслідки має кожен із варіантів і як уникнути претензій під час перевірки? У статті розглянемо ключові правила, ризики та практичні поради, які допоможуть підприємству дарувати красиво, безпечно та у повній відповідності до законодавства
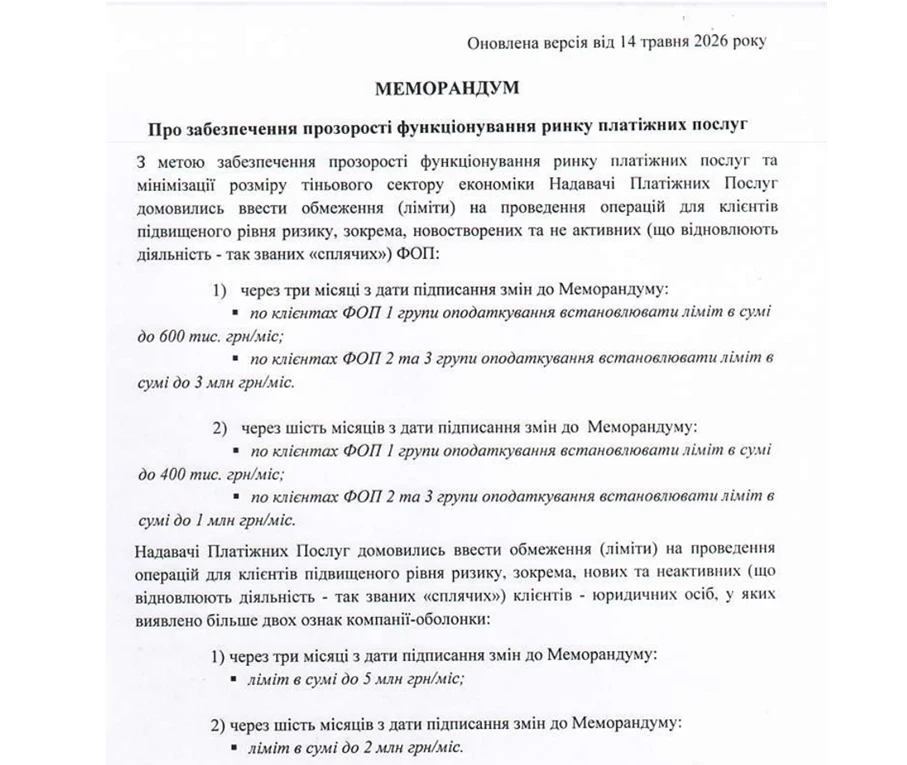
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Новостворене ТОВ із серпня 2026 року: загальна система оподаткування + ПДВ. З 1 жовтня перейшли на спрощену систему (єдиний податок + ПДВ). За 9 місяців необхідно подати декларацію з податку на прибуток, а також фінансову звітність. За всіма критеріями ТОВ з моменту реєстрації по сьогодні належить до мікропідприємств. Яку фінансову звітність слід подати: для малого підприємства чи для мікропідприємства? Чи можна будь-яку, на власний розсуд? Які терміни подання фінзвітності та за якою формою? Потрібно подавати фінзвітність виключно до податкової служби (форма J…) чи через статистику (форма S...)?
Встановлення ціни товарів або послуг на внутрішньому ринку з прив’язкою до іноземної валюти є поширеною практикою для мінімізації ризиків девальвації національної валюти. Проте для бухгалтерів такі правочини створюють додаткові завдання: правильність оформлення первинних документів, порядок коригування податкових зобов’язань та податкового кредиту з ПДВ, а також відображення різниць, що виникають при розрахунках
Верховний Суд оприлюднив огляд актуальної практики Касаційного господарського суду за жовтень 2026 року. В ньому зібрано правові висновки у справах про банкрутство, корпоративні та земельні спори, зокрема щодо солідарної відповідальності, відчуження часток у ТОВ, виключення учасників товариства, поновлення земельного сервітуту та затвердження мирових угод
ДПС роз’яснила, як визначати дату виникнення податкових зобов’язань з ПДВ за договором поставки на умовах DDP, якщо покупець не здійснював попередньої оплати. За позицією податківців, такою датою є початок передачі товару постачальником для доставки покупцеві, а не дата його фактичного отримання та вивантаження на складі покупця. На цю дату постачальник має скласти податкову накладну та зареєструвати її в ЄРПН
ДПС роз’яснила порядок оподаткування вартості квартири, яку роботодавець орендує для тимчасового проживання працівника під час відрядження. На думку податківців, така оплата не підпадає під виняток, передбачений пп. «а» пп. 164.2.17 ПКУ, тому вартість проживання включається до оподатковуваного доходу працівника як додаткове благо та оподатковується ПДФО і військовим збором
Пошкодження товару, обладнання чи іншого майна підприємства не означає, що працівник автоматично повинен відшкодувати його вартість. Для притягнення до матеріальної відповідальності роботодавець має довести пряму дійсну шкоду, протиправність поведінки, вину працівника та причинний зв’язок. Розглянемо, скільки можна стягнути із працівника, коли допускаються відрахування із зарплати та які висновки щодо таких спорів зробив Верховний Суд
МОЗ, Державний експертний центр та представники фармацевтичного бізнесу обговорили запуск Укрфармагентства, Бізнес наголосив на необхідності своєчасного ухвалення нормативних актів і зрозумілих перехідних механізмів, щоб забезпечити безперервне постачання лікарських засобів на початку 2027 року