

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Податковий борг може стати підставою для втрати статусу платника єдиного податку. Якщо борг перевищує 3060 грн на перше число кожного місяця протягом двох послідовних кварталів, податкова може анулювати реєстрацію платника ЄП. Також підставою для виключення зі спрощеної системи можуть бути інші порушення вимог ПКУ. Водночас не кожен податковий борг загрожує втратою спрощеної системи – важливо враховувати, за якими зобов’язаннями він виник
Реєстрація платником єдиного податку є безстроковою. Водночас контролюючий орган може анулювати її шляхом виключення платника з відповідного реєстру у випадках, визначених Податковим кодексом України (далі – ПКУ).
Яка сума боргу вважається критичною для платника ЄП
Однією з таких підстав є наявність податкового боргу в розмірі, що перевищує суму, визначену абз. 3 п. 59.1 ПКУ (3060 грн), на кожне перше число місяця протягом двох послідовних кварталів.
У такому випадку платник єдиного податку зобов’язаний перейти на сплату інших податків і зборі, в останній день другого з двох послідовних кварталів. При цьому податкова вимога не надсилається, а заходи з погашення та стягнення боргу не застосовуються, якщо його загальна сума не перевищує 180 НМДГ.
Податковим боргом вважається сума узгодженого грошового зобов’язання, не сплачена у встановлений строк, а також непогашена пеня.
Наслідки виявлення інших порушень у платника ЄП
Якщо під час перевірки контролюючий орган виявить інші порушення вимог спрощеної системи платником єдиного податку першої-третьої груп, його реєстрацію також може бути анульовано на підставі акта перевірки. У такому разі анулювання проводиться з першого числа місяця, наступного за кварталом, у якому допущено порушення, а повторно обрати або перейти на спрощену систему можна після закінчення чотирьох послідовних кварталів з моменту прийняття відповідного рішення.
Коли наявність боргу не є перешкодою для платника ЄП
Наявність у фізичної особи податкового боргу за податками, за якими контролюючий орган визначив податкові зобов’язання такій особі не як суб’єкту господарювання, не є підставою для анулювання реєстрації платника єдиного податку 1 – 3 груп
Джерело: ДПС
Читайте більше:
Анулювання реєстрації ФОП 1 – 3 груп, як платника ЄП: повний перелік підстав та строки
Чи можуть через борг з МПЗ позбавити статусу платника єдиного податку
Податковий борг ФОП: чи анулюють реєстрацію «спрощенця»
Списання безнадійного боргу: що думає ДПС
Списання податкового боргу: чи має на це право ФОП з окупованих територій
Немає печатки чи підпису в трудовій книжці – чи зарахують стаж для пенсії? Такі недоліки можуть ускладнити підтвердження періодів роботи, але не означають автоматичної втрати стажу. ПФУ радить перевірити правильність записів, особистих даних, підписів і печаток, а за потреби – підготувати додаткові документи: довідки з підприємства, накази, відомості про зарплату або дані з реєстру застрахованих осіб
У Верховній Раді зареєстрували законопроєкт №16145, який пропонує запровадити нові правила роботи рієлторів в Україні. Документ передбачає обов’язкову атестацію фахівців, Єдиний реєстр рієлторів, письмові договори з клієнтами та виключно безготівкову оплату послуг. Якщо закон ухвалять, чинні рієлтори й агентства матимуть 6 місяців, щоб адаптуватися до нових вимог
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової

Змінний графік і підсумований облік робочого часу – зручний інструмент для бізнесу, але з безліччю пасток. Відсутній наказ, неправильно складений графік, надурочні, сплачені не в той момент або замінені відгулами – кожна з цих помилок може перетворитися на штраф від Держпраці. Розбираємо п'ять найпоширеніших порушень і пояснюємо, як їх уникнути

Роботодавець не має права вимагати виконання роботи в умовах явної небезпеки, а працівник має право відмовитися від її виконання за наявності загрози. Розглянемо, як захищається право працівника на безпечні умови праці під час воєнного стану
15 жовтня 2026 року Верховна Рада ухвалила у ІІ читанні законопроєкт №16051-1 про оподаткування міжнародних посилок. Під час розгляду депутати також підтримали поправку, яка передбачає зниження ставки ПДФО для доходів від оренди житла з 18% до 5%. Водночас військовий збір у розмірі 5% зберігається
Середня пенсія в Україні станом на 1 жовтня 2026 року зросла до 7 287,81 грн – на 851,02 грн більше, ніж рік тому. Водночас кількість пенсіонерів скоротилася приблизно на 200 тисяч осіб. Які пенсії отримують українці, скільки серед них працюючих пенсіонерів і які види виплат найпоширеніші – за даними Пенсійного фонду України
Створення дубліката фіскального касового чеку у паперовій або електронній формі засобами РРО чи ПРРО чинним законодавством не передбачено. У разі втрати чека дані про розрахункові операції залишаються лише у фіскальній пам’яті пристрою або на фіскальному сервері контролюючого органу у вигляді Z-звіту, який містить підсумкову інформацію, але не окремий чек
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?
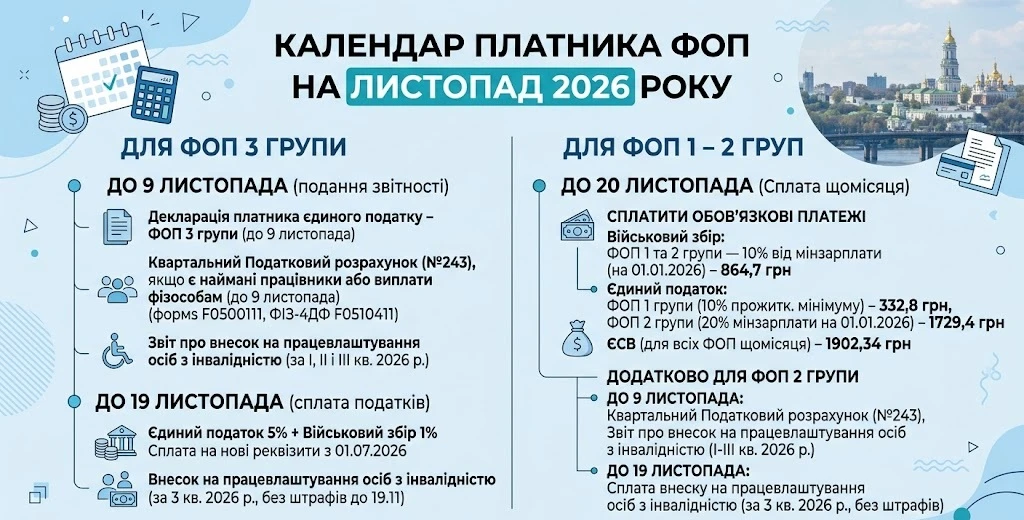
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
В ФПУ пояснюють, що працівниця, яка має право на додаткову соціальну відпустку, не може взяти менше днів, ніж визначено законом. Навіть за власним бажанням скоротити її з 17 до 15 календарних днів не дозволяється, адже тривалість відпустки гарантується законодавством

У Верховній Раді зареєстрували законопроєкт №16147, який передбачає зміни до Податкового кодексу України щодо реорганізації платників податків і відокремлення діяльності з виробництва електроенергії. Серед ключових пропозицій – уточнення правил передачі майна під час виділу та тимчасове звільнення від ПДВ відповідних операцій із майном для виробництва електроенергії з природного газу до 1 січня 2028 року
Верховний Суд дійшов висновку, що оформлення документів для виїзду на ПМП за кордон не є самостійною підставою для зняття з військового обліку. Закон передбачає таку можливість для військовозобов’язаних, які вже вибули за межі України на строк понад три місяці. Перелік підстав для зняття з військового обліку є вичерпним і не підлягає розширеному тлумаченню
За які періоди ФОПам подавати Звіт про внесок на працевлаштування осіб з інвалідністю у наступних ситуаціях: 1. Перший ФОП мав працівників з 01.01.2026 до 22.06.2026. На зараз працівники відсутні. 2. Другий ФОП має працівників з 23.06.2026 по теперішній час. Скільки звітів про внесок їм подавати та як їх нумерувати?
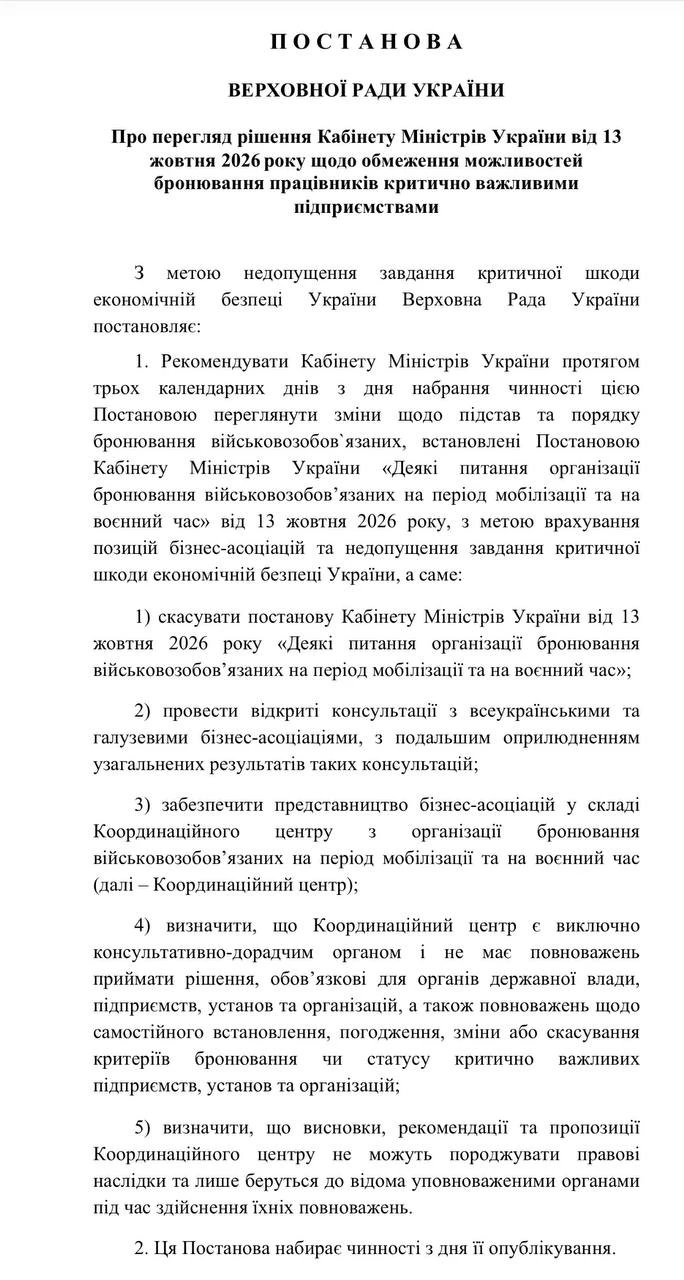
Нові правила бронювання працівників викликали спротив бізнесу: підприємства вимагають зберегти можливість бронювати до 100% персоналу для ОПК, енергетики та критичної інфраструктури. Нардеп Ярослав Железняк зареєстрував проєкт постанови, яким пропонує скасувати рішення Кабміну від 13 жовтня, провести консультації з бізнесом і обмежити повноваження Координаційного центру дорадчою функцією. Чи переглянуть урядові зміни до правил бронювання – стане зрозуміло після подальшого розгляду
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Будь-яка господарська операція супроводжується оформленням первинних документів. Проте бувають випадки, коли операція відбулася, а її належна фіксація в первинному документі – ні. Які наслідки можуть мати такі недоліки, якщо між сторонами угоди виникне спір? У матеріалі розглянемо детальніше
Як документально оформити тимчасове переведення працівника на іншу роботу для відвернення або ліквідації наслідків стихійного лиха, епідемій, епізоотій, виробничих аварій та інших обставин, що загрожують життю чи нормальним умовам людей, регламентовано статтею 33 Кодексу законів про працю України? Алгоритм дій?