

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Державна податкова служба роз'яснює, що фізична особа-підприємець, зареєстрована на окупованій території, може списати податковий борг лише у кількох випадках. Це можливо, якщо його визнано банкрутом, минув термін давності боргу (1095 днів) з урахуванням періодів його зупинення, або якщо наявні форс-мажорні обставини, підтверджені Торгово-промисловою палатою
Чи має право ФОП на списання заборгованості з ЄП, якщо був зареєстрований в населеному пункті, окупованому у квітні 2014 року, та якому контролюючим органом 30.09.2016 було анульовано реєстрацію платника ЄП?
Територіальними податковими органами здійснюється списання безнадійного податкового боргу на виконання положень ст. 101 Податкового кодексу України (далі – ПКУ) згідно з Порядком списання безнадійного податкового боргу платників, затвердженим наказом Мінфіну від 28.07.2022 №220 (далі – Порядок №220).
Згідно з положеннями ПКУ та Порядку №220 списанню підлягає безнадійний податковий борг, у тому числі пеня та штрафні санкції, нараховані на такий податковий борг.
Щодо фізичної особи, у тому числі фізичної особи – підприємця (далі – ФОП), які не є померлою або визнана в судовому порядку недієздатною, безвісно відсутньою або оголошена померлою, визнається безнадійним та списується такий податковий борг:
Далі податківці проаналізували вимоги п.102.4, пп. 38.2 підрозділу 10 розділу ХХ ПКУ та вказали, що:
Відлік строку давності, визначений ст. 102 ПКУ, зупиняється на період, протягом якого до платників податків, зазначених у цьому підпункті, не застосовувалися заходи стягнення, передбачені ст.ст. 59, 60, 87 – 101 ПКУ.
Норми пп. 38.2 підрозділу 10 розділу ХХ ПКУ не застосовуються з дати реєстрації зміни місця проживання ФОП податків і переселення на іншу територію України на постійне місце проживання, місце проживання внутрішньо переміщеної особи та проведення реєстраційної дії щодо зміни місця проживання ФОП.
Необхідно при цьому зазначити, що від березня 2020 року було прийнято низку законодавчих актів, які зупиняли перебіг зазначеного вище строку давності.
Згідно з цими законодавчими актами строк давності зупинявся в такі періоди:
Перебіг строку давності відновився:
Отже, якщо ФОП перереєструвався на підконтрольну Україні територію, його податковий борг може бути визнано безнадійним та списано:
ФОП, який не перереєструвався на підконтрольну Україні територію, не має права на списання податкового боргу
Джерело: ЗІР, Категорія: 107.05
Читайте більше:
Чи потрібен РРО/ПРРО ФОПу – 1 групи у 2026 році
Як зросте податкове навантаження на ФОП у 2026 році
ФОП і завершення року: що встигнути до 31 грудня 2025
Єдиний податок 2026: яку групу обрати ФОПу, ліміти, строки сплати
Списання заборгованості по ЄСВ для ФОП з окупованих територій: правові обмеження
Чайові через QR-код: чи потрібно сплачувати податки з таких надходжень і хто має це робити – працівник чи заклад? Оподаткування залежить не від способу переказу коштів, а від того, на чий рахунок вони надійшли. Розглянемо, коли працівник самостійно декларує чайові та сплачує ПДФО і військовий збір, а коли ці обов’язки виконує заклад. Також пояснимо, у які строки подавати декларацію та як обліковувати отримані чайові
Верховна Рада 13 жовтня 2026 року прийняла в першому читанні законопроєкт №15555 про вдосконалення порядку розкриття банківської таємниці НБУ. 4 листопада 2026 року Комітет підтримав у другому читанні та в цілому цей законопроєкт. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
Податкова служба нагадала ФОП про вимоги до зберігання Форми обліку товарних запасів і первинних документів. Документи мають постійно перебувати у місці продажу товарів, а під час податкової перевірки їх необхідно надати на вимогу контролюючих органів. Продаж товарів без належного документального підтвердження заборонений
В Україні пропонують запровадити добровільний режим пільгового оподаткування доходів домогосподарств. Законопроєкт №15449 передбачає ставку ПДФО 5%, єдину декларацію для членів домогосподарства та можливість легально отримувати доходи від економічної діяльності без реєстрації ФОП чи юрособи. Водночас документ уже обговорюють із профспілками: частину їхніх пропозицій щодо захисту єдиного житла, добровільної сплати ЄСВ і каналів комунікації з податковою підтримано
Був ФОП у 2026 році, дохід 5 млн, 2 група. Його закрили у 2026 році та знову відкрили у 2026 році, дохід 3 млн, 2 група. Як визначити, чи є перевищення ліміту? Чи потрібно сумувати 5 млн та 3 млн?
Помилково у звіті про нарахування обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю заповнили рядок 091. Чи потрібно подавати уточнюючий розрахунок?
Жовтий рівень повітряної загрози не означає, що бізнес може працювати без додаткових вимог до безпеки. До 4 грудня 2026 року суб’єкти господарювання мають облаштувати безпечний простір або забезпечити відповідні умови роботи. Розбираємо, хто може перевірити приміщення та який технічний висновок потрібен роботодавцю
ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam

4 листопада 2026 року Комітет Верховної Ради з питань фінансів, податкової та митної політики рекомендував парламенту ухвалити в другому читанні та в цілому законопроєкт №10225-д про легалізацію ринку віртуальних активів в Україні. Документ передбачає запровадження правил роботи криптобірж, визначення повноважень регуляторів, захист інвесторів та врегулювання оподаткування операцій із криптовалютою. Якщо Рада підтримає законопроєкт, в Україні можуть з’явитися нові правила функціонування крипторинку

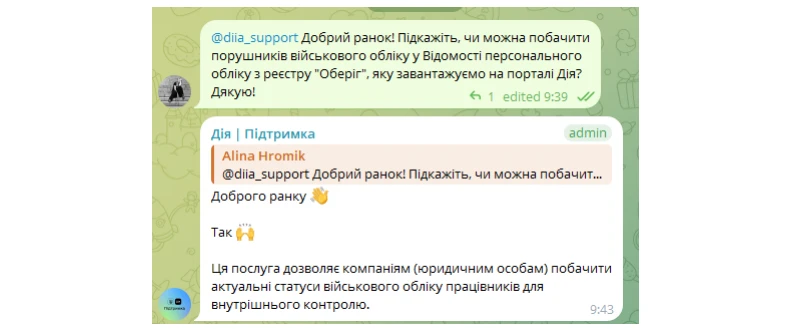
У «Дії» можна сформувати Відомість персонального військового обліку на підставі даних реєстру «Оберіг» і перевірити військово-облікові статуси працівників. Однак інформація про порушення та перебування в розшуку може змінюватися: зникати й повторно з’являтися в реєстрі. Чому роботодавцям важливо регулярно перевіряти дані військового обліку та що робити, якщо у Відомості виявили працівника з порушеннями? Розбираємося, як це може вплинути на бронювання
Чи справді юрособа повинна щоразу вимагати від ФОПа копію витягу з ЄДР, витяг із Реєстру платників єдиного податку, а заодно паспорт, ІПН і ще пів папки документів? З’ясуємо, чи справді закон вимагає від юрособи отримувати весь цей комплект? Чи можна самостійно перевірити підприємця в державних реєстрах? Чи достатньо електронного витягу? І головне: чи однакові вимоги до документів, якщо підприємство купує у ФОП товар, замовляє послуги або роботи?
Воєнний стан не скасовує документальні та фактичні перевірки, але встановлює важливу умову для їх проведення – безпеку. Податківці можуть проводити перевірку лише за наявності безпечного доступу до територій, приміщень, документів та іншої необхідної інформації, а також можливості провести інвентаризацію майна, товарів і коштів. Про ці та інші особливості проведення перевірок під час воєнного стану в інфографіці від ДПС
Як роботодавцю виплатити зарплату продукцією або товарами? Розбираємо умови натуральної оплати праці, обмеження у 30%, заборонені види продукції, документальне оформлення та оподаткування ПДФО, військовим збором, ЄСВ і ПДВ. Пояснюємо, чим відрізняється виплата зарплати натурою від продажу продукції працівникам у рахунок зарплати
Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Чи актуальний Порядок №1393 про медогляди для працівників міських рад (зокрема, чергових, які працюють позмінно у нічний час)? Чи потрібно цим працівникам проходити медогляд у 2027 році?