
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті розбираємо, як правильно коригувати зарплату, якщо працівник був на лікарняному, а табель обліку робочого часу вже «закритий». Експерт пояснив: коли потрібно робити коригуючий табель і як його оформити; як сторнувати зайво нараховану зарплату та нарахувати лікарняні; нюанси відображення сторнованої зарплати у звітності: додатки 4ДФ та 1; приклади розрахунків і покрокова інструкція для бухгалтерів
Така ситуація розповсюджена, особливо в бюджетних установах або підприємств, які виплачують зарплату за 2 половину місяця в останній день такого місяця. Адже щоб виплатити зарплату потрібно її нарахувати, утримати податки, визначити суму до виплати. А перед цим обов’язковою умовою є заповнення табеля обліку робочого часу.
Нагадуємо, що відповідно до ст. 30 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» роботодавець зобов'язаний забезпечити достовірний облік виконуваної працівником роботи і бухгалтерський облік витрат на оплату праці у встановленому порядку, крім випадків, передбачених законом.
Тому щоб виплатити, наприклад, зарплату 2 листопада 2026 року, нарахувати її слід 30.10.2026, а табель обліку робочого часу заповнений і переданий бухгалтеру із заробітної плати має бути ще раніше.
На практиці, «закриваючи» табель обліку робочого часу в останніх числах місяця, по працівникам можуть показувати робочі дні. Але спрогнозувати чи захворіє працівників після цього ніхто не може. Тому в наступному місяці, коли вже буде виданий листок непрацездатності (далі – ЛН) потрібно зробити коригуючий табель обліку робочого часу по працівнику, що хворів, за минулий місяць. В ньому робочі дні слід замінити днями тимчасової непрацездатності.
Зверніть увагу! Типовою формою табелю обліку робочого часу П-5 передбачено 2 позначки для лікарняного:
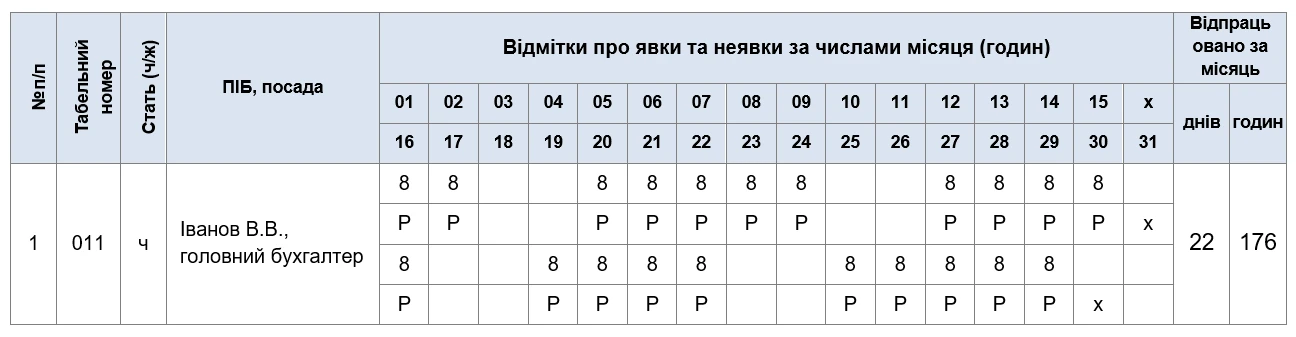
Працівник хворів з 30.10.2026 по 03.11.2026. Проте за жовтень 2026 року було відображені всі робочі дні (22 р.дн.) У листопаді 2026 відповідальна особа зробила коригуючий табель за жовтень 2026 року. (див. рис 1).
Табель за жовтень 2026 р.
Коригуючий Табель за жовтень 2026 р.
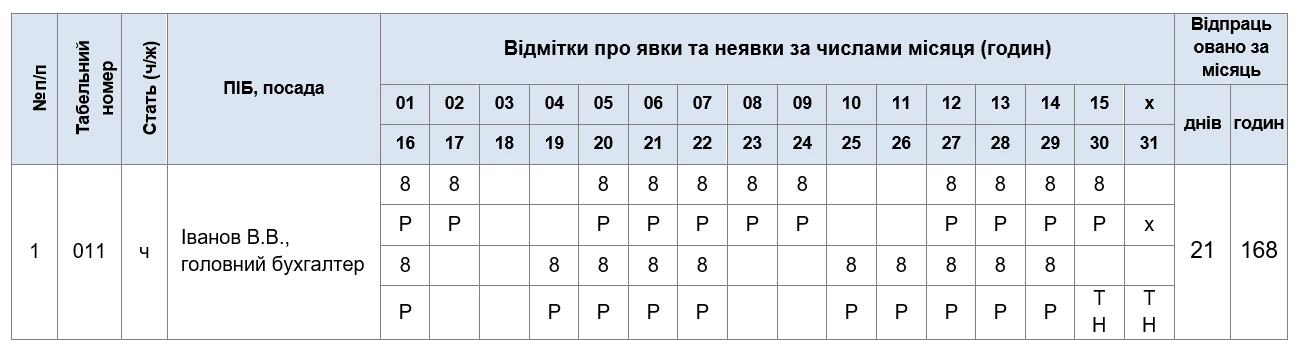
Рис. 1. Первісний та коригуючий табель за жовтень 2026 р.
Після того як відповідальна особа склала коригуючий табель, а страхувальник чи уповноважені особи прийняли рішення про оплату (не оплату) лікарняного, бухгалтер повинен:
Також потрібно утримати ПДФО, ВЗ та нарахувати ЄСВ.
Зверніть увагу, що перехідні лікарняні слід віднести до місяців, за які вони нараховані для цілей застосування ПСП. Крім того, сторнована зарплата та лікарняні за минулий місяць впливають на виконання вимоги ЄСВ з мінімальної зарплати
Візьмемо за основу приклад 1. Припустимо, що працівнику була нарахована зарплата за жовтень як за повний місяць в сумі 15000 грн. Проте працівник хворів з 30.10.2026 по 03.11.2026. Сума лікарняного склала 2500 грн. Також в листопаді була нарахована зарплата в сумі 13571,43 грн (15000 : 21 х 19).
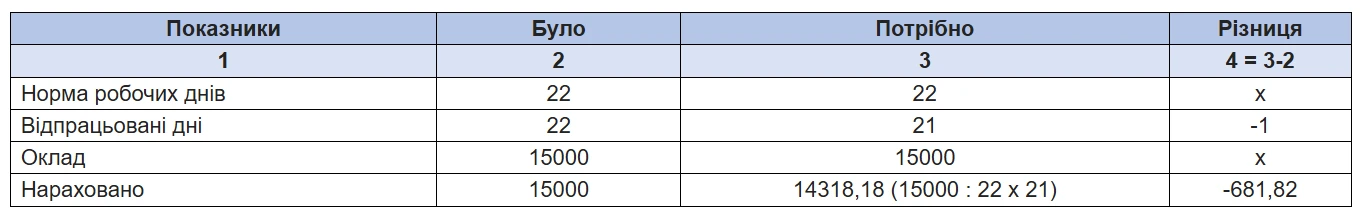
Фактично в жовтні працівник відпрацював 21 день із 22-х. Тому потрібно сторнувати зайво нараховану зарплату за 1 р.дн. (див. табл. 1)
Таблиця 1
Розрахунок суми сторнованого заробітку за жовтень 2026
Отже, в листопаді 2026 працівнику потрібно:
Після того як ці операції були проведені в обліку, відображені у відомості нарахування зарплати, потрібно все це відобразити в податковому розрахунку.
Одразу зауважимо, що подавати уточнюючий Податковий розрахунок за минулий місяць не потрібно. Оскільки п. 1.6.2 Інструкції зі статистики заробітної плати, затвердженої наказом Держстату від 13.01.2004 №5 (далі – Інструкція №5) передбачено, що якщо нарахування фонду оплати праці здійснюються за попередній період, зокрема у зв'язку з уточненням кількості відпрацьованого часу, виявленням помилок, вони відображаються у фонді оплати праці того місяця, у якому були здійснені нарахування.
Це не помилки в зарплатній звітності! Тому сторнована сума зарплати буде відображена в податковому розрахунку за той місяць, в якому була відкоригована зарплата
Але є особливості відображення сторнованої зарплати в додатку 4ДФ та додатку 1.
Додаток 4ДФ. При його заповненні керуймося п. 1.6.2 Інструкції №5 та Порядку заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків - фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженого наказом Мінфіну від 13.01.2015 №4 (далі – Порядок №4).
За загальними правилами сторнована або донарахована зарплата відображається в додатку 4ДФ в тому звітному місяці, в якому були проведені коригування. При чому в додатку 4ДФ не потрібно заповнювати декілька рядків для сторнованої суми зарплати. І зарплату за поточний місяць, і сторновану зарплату за минулий відображаємо разом в одному рядку. Це правило Порядку №4:
щодо кожної фізичної особи потрібно заповнювати стільки рядків, скільки ознак доходів вона має. Про кожну ознаку доходу фізичної особи потрібно заповнювати лише один рядок з обов’язковим заповненням графи 2 «Реєстраційний номер облікової картки платника податків або серія (за наявності) та номер паспорта 2», крім граф 7–9 додатку 4ДФ, які заповнюються одноразово.
Більше того, для цілей оподаткування ПКУ відносить лікарняні до зарплати. Вони мають таку саму ознаку доходу як і зарплата.
Тож лікарняні також будуть відображені в одному рядку із зарплатою поточного місяця.
Покажемо як буде заповнений додаток 4ДФ за умовами прикладу.
Нагадаємо, що в листопаді 2026 працівнику буде нарахована така сума зарплати:
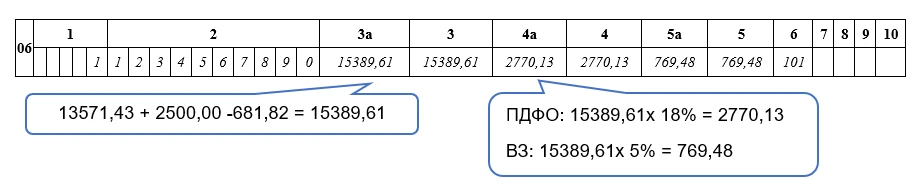
Рис. 2. Зразок заповнення додатку 4ДФ за листопад 2026 р.
Додаток 1. Заповнення додатку 1 має свої «особливості». В загальному випадку, якщо нарахування заробітної плати здійснюється за попередній звітний (податковий) період, зокрема у зв’язку з уточненням кількості відпрацьованого часу, виявленням помилок, суми донарахованої заробітної плати включаються до заробітної плати місяця, у якому були здійснені такі донарахування. Тобто Порядком №4 передбачено донараховану / сторновану зарплату показувати в одному рядку із зарплатою поточного місяця.
Але! Для цієї ситуації діє спецправило. А саме сторновану зарплат у через лікарняний буде показано в окремому рядку зі знаком мінус
Так, Порядком №4 встановлено:
внесення від’ємних значень сум нарахованої заробітної плати (нарахованого доходу) допускається лише у разі відображення, зокрема, сум перерахунків заробітку (доходу), що пов’язані з уточненням кількості відпрацьованого часу у зв’язку з відпусткою, тимчасовою непрацездатністю, допомоги у зв’язку з вагітністю та пологами, нарахованих у попередніх звітних (податкових) періодах.
Отже, якщо працівнику сторнують зарплату через лікарняний, то в додатку 1 таке сторнування показують:
Крім того, в окремому рядку будуть відображені лікарняні. Їх показують із кодом категорії застрахованої особи «29» в графі 8 (або код «36» якщо лікарняні нараховані працівнику з інвалідності, до якої застосовують пільгову ставку ЄСВ 8,41%). Якщо лікарняні перехідні, то заповнюють стільки рядків, за скільки місяців були нараховані лікарняні.
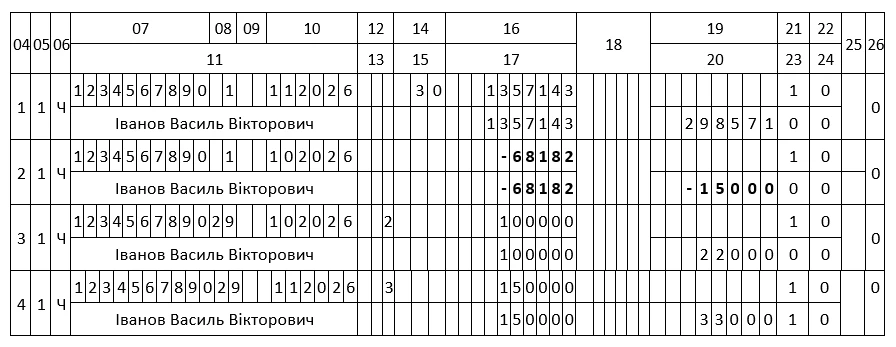
Рис. 3. Зразок заповнення додатку 1 за листопад 2026 р.
Шаблони та зразки документів:
Табель обліку використання робочого часу
Читайте більше:
Лікарняні новоприйнятому працівнику: розрахунок середньої зарплати та підтвердження розрахунків
Наказ про призначення уповноважених осіб для прийняття рішення про страхові виплати
Рішення Уповноваженого із соціального страхування про страхові виплати
Заява-розрахунок лікарняних на порталі ПФУ
Лікарняний після звільнення: оплата та оподаткування
Відпустка у зв’язку з вагітністю та пологами: оформлення та нюанси під час дії воєнного стану
Поважні причини для виключення днів з розрахунку лікарняних 2026
Декретні для ФОП 2026: приклади та умови нарахування допомоги від ПФУ
При розрахунку відпускних у розрахунковому періоді є нарахування попередньої відпустки, які виплачені у 20-х числах грудня за період з 26 грудня по 19 січня. Чи буде правильним у розрахунку нинішньої відпустки брати 31 день за грудень і всю суму зарплати+відпускні, а за січень 31 день і нараховану зарплату? Чи розподіляти відпускні пропорційно дням відпустки за грудень і січень?
ФОП на загальній системі, платник ПДВ (роздрібна торгівля), згідно з даними Z-звіту сума ПДВ 71 751,60 грн. Бухгалтер зареєстрував ПН (де сума ПДВ 71 752,28 грн) та фактично завищив собі податкові зобов'язання на 0,68 грн. Чи виправляти? Чи буде штраф?
Після набрання чинності постановою КМУ №1328 оборонна галузь зіткнулася з ризиками втрати бронювання працівниками та зриву виробничих процесів. Національна асоціація оборонної промисловості України (NAUDI) звернулася до Прем’єр-міністра з пропозиціями терміново змінити правила. Зокрема, асоціація вимагає автоматично продовжити критичність підприємств і чинні відстрочки до 1 лютого 2027 року, а для критичних підприємств ОПК запровадити 100% бронювання. Також пропонується встановити строк дії критичності та відстрочок щонайменше на 12 місяців, щоб уникнути квартального переоформлення документів і ризику втрати ключових фахівців
Працівники написали заяви в яких просять здійснити утримання із заробітної плати за жовтень 2026 в розмірі одноденного заробітку та перерахувати суму утримання як добровільну благодійну допомогу на потреби ЗСУ. Як правильно розрахувати в данному випадку одноденний заробіток? Враховуючи, що на підприємстві працюють працівники з 5-денним робочим тижнем та працівники в яких змінний графік роботи
Рівненська ОДА оприлюднила проєкт оновлених критеріїв для визначення підприємств, які мають важливе значення для галузей національної економіки або потреб територіальних громад. Документ передбачає низку вимог до бізнесу: від обсягів доходу, кількості працівників і рівня зарплати до сплати податків, експорту та виконання оборонних замовлень. Окремі критерії встановили для аграрних, медичних, промислових підприємств і постачальників товарів та послуг для критично важливого бізнесу й військових. Розглянемо, хто зможе отримати відповідний статус і які показники потрібно виконати
Доплати і надбавки є одним із напрямків матеріального стимулювання працівників і їх можна визначити як законодавчо гарантовані або нормативно передбачені виплати понад основну заробітну плату, пов'язані з особливостями та умовами праці, а також із особистими якостями працівників (Методрекомендації №23)

Підприємство має юридичну адресу в Києві, а фактично працює в Харкові. Всі приміщення орендовані і подавались в формі 20-ОПП. Але ПДФО з робітників сплачується на рахунки в Києві. Як правильно виправити, з якого періоду перейти на сплату на Харків, які штрафні наслідки для підприємства?
ФОП на загальній системі оподаткування отримує безоплатно обладнання для підприємницької діяльності. Чи виникають ПДФО та військовий збір? Хто є податковим агентом, яка база й дата оподаткування, чи застосовується якийсь коефіцієнт (через те, що передаються матеріальні товари) та яка звітність потрібна?
Внесення грошових коштів до статутного капіталу підприємства в обмін на корпоративні права не є об’єктом оподаткування ПДВ. Такий висновок ґрунтується на пп. 196.1.1 Податкового кодексу України, який виключає з об’єкта оподаткування операції з випуску, розміщення та продажу цінних паперів і корпоративних прав. Важливо, щоб внесення коштів було підтверджене відповідними статутними та розрахунковими документами
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах
У разі зміни переліку КОРО або розрахункових книжок у місці роздрібної торгівлі суб’єкту господарювання потрібно подати заяву для внесення відповідних змін до Єдиного реєстру ліцензіатів. ДПС пояснила, які саме дані зазначати у графах 4 та 5 пункту 8 заяви
Підприємствам, строк дії статусу критично важливих яких завершується у листопаді–грудні 2026 року, планують автоматично продовжити критичність до 1 лютого 2027 року. Це передбачає проєкт акта, підготовлений для забезпечення безперервності бронювання під час переходу на оновлені правила. Водночас бізнесу потрібно врахувати нові вимоги до підтвердження статусу, перегляд галузевих критеріїв та приведення квот бронювання у відповідність. Розбираємо, кого стосуватиметься продовження строків і які етапи переходу на нові правила мають пройти підприємства
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал
Розбираємо, як обліковувати генератор на підприємстві, формувати його первісну вартість, нараховувати амортизацію, списувати пальне, коли подавати форму №20-ОПП, чи потрібні ліцензія, декларація та дозволи, а також які правила діють для зберігання і перевезення пального
Чи правомірно списувати безпосередньо на рахунок 949 витрати з корпоративних карток на придбання продуктів харчування для проведення регулярних внутрішніх робочих нарад колективу на суми до 4 000 гривень, чи достатньо для їх підтвердження лише фіскальних чеків з карток, і чи не виникають у зв'язку з цим податкові ризики щодо визнання таких витрат негосподарськими або трактування їх як додаткового блага для працівників із необхідністю сплати ПДФО та військового збору, а також який мінімальний пакет внутрішніх документів обов'язково потрібно мати підприємству для захисту під час перевірки?
Чи можна відхилити лікарняний сумісника, якщо він працював дистанційно? І загалом чи обов'язково оплачувати лікарняний сумісникам? Якщо це сумісник можна просто не оплачувати лікарняний без протоколу?
Банк може в односторонньому порядку припинити ділові відносини з клієнтом і закрити його рахунки, якщо встановить неприйнятно високий рівень ризику. Проте таке рішення має бути обґрунтованим і підтвердженим належними доказами. Верховний Суд розглянув спір між банком і недержавним пенсійним фондом та пояснив, які обставини можуть виправдати відмову від обслуговування. У цій справі суд врахував транзит коштів, циклічність операцій, відсутність працівників і ризикові зв’язки з іншими компаніями