

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Рівненська ОДА оприлюднила проєкт оновлених критеріїв для визначення підприємств, які мають важливе значення для галузей національної економіки або потреб територіальних громад. Документ передбачає низку вимог до бізнесу: від обсягів доходу, кількості працівників і рівня зарплати до сплати податків, експорту та виконання оборонних замовлень. Окремі критерії встановили для аграрних, медичних, промислових підприємств і постачальників товарів та послуг для критично важливого бізнесу й військових. Розглянемо, хто зможе отримати відповідний статус і які показники потрібно виконати
На сайті Рівненської ОДА опубліковано проєкт критеріїв, за якими здійснюється визначення підприємств, установ і організацій, які мають важливе значення для галузі національної економіки чи забезпечення потреб територіальної громади:
1. Визначення підприємств, установ та організацій такими, які мають важливе значення для галузі національної економіки чи забезпечення потреб територіальної громади, здійснюється щодо підприємств, установ, організацій комунальної форми власності, а також підприємств, установ, організацій (далі – підприємство), які розташовані на території Рівненської області та провадять діяльність у сфері:
за такими критеріями:
1) підприємство виготовляє (надає) критично важливі товари, роботи та послуги, здійснює поставку продукції для потреб оборони, що підтверджується поданням від районних державних адміністрацій районних військових адміністрацій;
2) підприємство з обсягом доходів за попередній рік або останні чотири послідовні квартали не менше 25 млн грн та кількістю застрахованих осіб – працівників понад 10 осіб, що підтверджується засвідченою керівником копією:
Податкової декларації з податку на прибуток підприємств (з додатками), форма якої затверджена наказом Мінфіну від 20.10.2015 №897, або Податкової декларації платника єдиного податку четвертої групи, форма якої затверджена наказом Мінфіну від 19.06.2015 №578, квитанцією про прийняття та обробку податкової звітності, отриманої податковим органом, з кваліфікованою електронною печаткою контролюючого органу;
3) підприємство, яке перебуває на загальній системі оподаткування, показник рівня сплати податку на прибуток якого за останній податковий (звітний) період (квартал, півріччя, три квартали або рік) не менше 50 відсотків показника рівня сплати податку на прибуток, сформований за видами економічної діяльності на рівні класу згідно з КВЕД, у відповідній галузі, що підтверджується:
4) підприємство з чисельністю працівників понад 10 осіб, загальна сума сплачених податків, зборів, платежів яким до державного та місцевих бюджетів, крім митних платежів, та сума сплаченого єдиного внеску на загальнообов’язкове державне соціальне страхування перевищує за попередній рік або останні чотири послідовні квартали середньомісячний показник 15 тис. грн в розрахунку на одну застраховану особу – працівника, що підтверджується:
5) підприємство, розмір нарахованої середньої заробітної плати застрахованих осіб – працівників якого за останній календарний місяць становить не менше розміру мінімальної заробітної плати по країні, помноженої на коефіцієнт 3,5 та кількістю осіб – працівників понад 5 осіб, за умови дотримання такого рівня заробітної плати протягом 12 наступних місяців від дати визначення підприємства критично важливим для функціонування економіки та забезпечення життєдіяльності населення в особливий період, що підтверджується:
6) підприємство з кількістю застрахованих осіб – працівників до 10 осіб включно, які працюють не менше чотирьох останніх календарних місяців, та обсягом доходів за попередній рік або останні чотири послідовні квартали не менше 2 млн грн, що підтверджується:
7) підприємство, з кількість застрахованих осіб – працівників якого становить до 10 осіб включно, які працюють не менше чотирьох останніх календарних місяців, та загальна сума сплачених податків, зборів, платежів яким до державного та місцевих бюджетів, крім митних платежів, та сума сплаченого єдиного внеску на загальнообов’язкове державне соціальне страхування протягом звітного податкового року або останні чотири послідовні квартали перевищує 1 млн грн, що підтверджується:
8) підприємство здійснює експортні операції у сфері зовнішньоекономічної діяльності та має обсяг експортних операцій не менше 25 відсотків від загального обсягу реалізації товарів (робіт, послуг) за дванадцять останніх послідовних місяців, що підтверджується засвідченими керівником копіями Податкової декларації з податку на додану вартість, форма якої затверджена наказом Мінфіну від 28.01.2016 №21, квитанцією про прийняття та обробку податкової звітності, отриманої податковим органом, з кваліфікованою електронною печаткою контролюючого органу;
9) підприємство здійснює оброблення угідь сільськогосподарського призначення на площі не менше 50 гектарів для вирощування сільськогосподарських культур або не менше 10 гектарів для вирощування овочевих культур, картоплі, або не менше 10 гектарів для вирощування плодово-ягідних культур, горіхів, що підтверджується засвідченою керівником копією звіту за формою державного статистичного спостереження № 29-сг (річна) «Звіт про площі та валові збори сільськогосподарських культур, плодів, ягід і винограду», затвердженою наказом Держстатисту від 17.03.2025 №43, за останній звітний період із квитанцією про прийняття;
або підприємство, яке утримує не менше 50 голів великої рогатої худоби або 500 голів свиней, або овець, або кіз, або 50 тисяч голів птиці, що підтверджується засвідченою керівником копією звіту за формою державного статистичного спостереження № 24-сг (місячна) «Звіт про виробництво продукції тваринництва та кількість сільськогосподарських тварин», затвердженою наказом Держстату від 23.05.2025 №79, за останній звітний період із квитанцією про прийняття;
10) підприємство, основний вид діяльності якого станом на 01 січня 2026 року належить до секції А Сільське господарство, лісове господарство та рибне господарство (розділ 01 групи 01.1; 01.2; 01.4; розділ 03 група 03.2 клас 03.22), секції С Переробна промисловість (розділ 10; розділ 11 група 11.0 класи 11.05; 11.06; 11.07) національного класифікатора ДК 009:2010 «Класифікація видів економічної діяльності», затвердженого наказом Державного комітету України з питань технічного регулювання та споживчої політики від 11.10.2010 №457, що підтверджується витягом з Єдиного державного реєстру юридичних осіб, фізичних осіб – підприємців та громадських формувань;
11) підприємство виконує в поточному звітному періоді діючі договори з будівництва, реконструкції, капітального та поточного ремонтів, експлуатаційного утримання доріг у межах Рівненської області, та / або будівництва об’єктів для потреб цивільного захисту, територіальної оборони, соціального чи медичного спрямування, об’єктів транспортної інфраструктури із загальним розміром запланованих видатків на поточний бюджетний період у сумі не менше 10 млн грн за кожним з діючих договорів, або виконує роботи з проєктування, авторського чи технічного нагляду, здійснює інженерно-геодезичні або інженерно-геологічні вишукування для потреб таких об’єктів будівництва, проєктна вартість яких становить не менше 10 млн грн, що підтверджується засвідченими керівником копіями чинних договорів;
12) підприємство, засновником якого є Рівненська обласна рада, сільські, селищні, міські ради Рівненської області, підприємство будь-якої форми власності, основний вид діяльності якого станом на 01 січня 2025 року згідно із національним класифікатором ДК 009:2010 «Класифікація видів економічної діяльності», затвердженим наказом Державного комітету України з питань технічного регулювання та споживчої політики від 11.10.2010 №457, належить до таких розділів: постачання електроенергії, газу, пари та кондиційованого повітря; забір, очищення та постачання води; каналізація, відведення й очищення стічних вод; збирання, оброблення й видалення відходів; відновлення матеріалів; інша діяльність щодо поводження з відходами, що підтверджується витягом з Єдиного державного реєстру юридичних осіб, фізичних осіб – підприємців та громадських формувань та засвідченими керівником копіями установчих документів;
13) підприємство, яке провадить діяльність у сфері охорони здоров’я, культури, освіти, науки, фізичної культури і спорту, соціального захисту, обслуговування будинків і територій, регулювання та сприяння ефективному веденню економічної діяльності, транспорту, організування поховань і надання суміжних послуг, операцій з нерухомим майном, засновником якого є Рівненська обласна рада, сільські, селищні, міські ради Рівненської області, що підтверджується витягом з Єдиного державного реєстру юридичних осіб, фізичних осіб – підприємців та громадських формувань, що містить відомості про основний вид діяльності за кодом класифікації видів економічної діяльності (КВЕД) (станом на 01 січня 2025 року) та засвідченими керівником копіями установчих документів;
14) підприємство провадить діяльність із зберігання, оптової, роздрібної торгівлі пальним, має ліцензію на право здійснення відповідної діяльності, власні або орендовані бази, склади об’ємом не менше 1000 кубічних метрів, та / або не менше трьох автозаправних станцій на території Рівненської області з обсягом реалізації пального, що перевищує 7 млн грн в місяць, що підтверджується довідкою підприємства та відповідними копіями документів, засвідченими керівником;
15) підприємство, яке має чинні договори з Національною службою здоров’я України (далі – НСЗУ) за програмою медичних гарантій, що підтверджується засвідченими керівником копіями таких договорів, та відповідає щонайменше одному з нижченаведених кількісних показників, установлених з урахуванням рівня надання медичної допомоги:
заклади первинної медичної допомоги (центри первинної медико-санітарної допомоги, амбулаторії загальної практики – сімейної медицини):
16) підприємство, яке здійснює оброблення угідь сільськогосподарського призначення на площі не менше 30 гектарів для вирощування сільськогосподарських культур або не менше 8 гектарів для вирощування овочевих культур, картоплі, або не менше 8 гектарів для вирощування плодово-ягідних культур, горіхів та у якого розмір орендної плати за землі сільськогосподарського призначення (паї) становить:
17) підприємство постачає товари, надає послуги, виконує роботи, які необхідні для безперебійної роботи критично важливих підприємств для функціонування економіки та забезпечення життєдіяльності населення в особливий період, а також критично важливих підприємств для забезпечення потреб Збройних Сил України, інших військових формувань в особливий період та/або для забезпечення потреб підрозділів Збройних Сил України, інших військових формувань, що підтверджується засвідченими керівником копіями не менше п’яти чинних договорів окремих суб’єктів господарювання на суму не менше 800 тис. грн, або постачає товари, надає послуги, виконує роботи для трьох окремих або більше військових частин, на загальну суму понад 500 тис. грн;
для підтвердження надаються засвідчені керівником копії витягів з розпоряджень / наказів органів державної влади, які визначали або підтверджували статус критично важливих підприємств для функціонування економіки та забезпечення життєдіяльності населення в особливий період, а також критично важливих підприємств для забезпечення потреб Збройних Сил України, інших військових формувань в особливий період;
для підтвердження чинності договорів надаються засвідчені керівником копії актів виконаних робіт, додаткових угод або листи контрагентів щодо продовження співпраці, а також листи контрагентів щодо підтвердження критичної важливості поставки товарів, надання послуг, виконання робіт тощо;
18) підприємство, яке здійснює виробництво або постачання кодифікованої/сертифікованої продукції військового та/або оборонного призначення, її комплектуючих та має чинні договори (контракти) на виробництво, постачання, обслуговування зазначеної продукції для забезпечення потреб сил оборони України або критично важливих підприємств для функціонування економіки та забезпечення життєдіяльності населення в особливий період на загальну суму не менше 1,5 млн грн, що підтверджується засвідченими керівником копіями підтвердних документів (договори, акти приймання-передачі, накладні тощо);
19) підприємство, засновником якого є Рівненська обласна рада, сільські, селищні, міські ради Рівненської області, яке здійснює аварійно-рятувальні, пошуково-рятувальні роботи, а також роботи з підняття тіл загиблих на водних об’єктах та має у наявності не менше 5 підготовлених та атестованих рятувальників або водолазів-рятувальників, інших фахівців (що підтверджується відповідними свідоцтвами про присвоєння кваліфікації водолаз 1, 2, 3 класу, книжками рятувальника, іншими документами про присвоєння відповідної кваліфікації) для проведення аварійно-рятувальних, пошуково-рятувальних, інших невідкладних робіт.
2. Підставою для визначення підприємства, яке має важливе значення для галузі національної економіки чи забезпечення потреб територіальної громади, є відповідність:
3. Підприємство, яке має важливе значення для галузі національної економіки чи забезпечення потреб територіальної громади, має відповідати двом або більше критеріям
4. Рішення про визначення підприємства таким, що має важливе значення для галузі національної економіки чи забезпечення потреб територіальної громади, приймається за умови подання підприємством статистичної та фінансової звітності, що підтверджується листом органу статистики.
Джерело: Рівненська ОДА
Як підприємству отримати «критичність» після запровадження останніх нововведень
Збільшення ліміту бронювання у 2026 році: новий порядок для критично важливих підприємств
Нові правила критичності та бронювання з 27.10.2026: що змінилося для роботодавців
Галузеві та регіональні критерії для бронювання (станом на 16.09.2026)
Працівники написали заяви в яких просять здійснити утримання із заробітної плати за жовтень 2026 в розмірі одноденного заробітку та перерахувати суму утримання як добровільну благодійну допомогу на потреби ЗСУ. Як правильно розрахувати в данному випадку одноденний заробіток? Враховуючи, що на підприємстві працюють працівники з 5-денним робочим тижнем та працівники в яких змінний графік роботи
Доплати і надбавки є одним із напрямків матеріального стимулювання працівників і їх можна визначити як законодавчо гарантовані або нормативно передбачені виплати понад основну заробітну плату, пов'язані з особливостями та умовами праці, а також із особистими якостями працівників (Методрекомендації №23)

Підприємство має юридичну адресу в Києві, а фактично працює в Харкові. Всі приміщення орендовані і подавались в формі 20-ОПП. Але ПДФО з робітників сплачується на рахунки в Києві. Як правильно виправити, з якого періоду перейти на сплату на Харків, які штрафні наслідки для підприємства?
ФОП на загальній системі оподаткування отримує безоплатно обладнання для підприємницької діяльності. Чи виникають ПДФО та військовий збір? Хто є податковим агентом, яка база й дата оподаткування, чи застосовується якийсь коефіцієнт (через те, що передаються матеріальні товари) та яка звітність потрібна?
Внесення грошових коштів до статутного капіталу підприємства в обмін на корпоративні права не є об’єктом оподаткування ПДВ. Такий висновок ґрунтується на пп. 196.1.1 Податкового кодексу України, який виключає з об’єкта оподаткування операції з випуску, розміщення та продажу цінних паперів і корпоративних прав. Важливо, щоб внесення коштів було підтверджене відповідними статутними та розрахунковими документами
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах
У разі зміни переліку КОРО або розрахункових книжок у місці роздрібної торгівлі суб’єкту господарювання потрібно подати заяву для внесення відповідних змін до Єдиного реєстру ліцензіатів. ДПС пояснила, які саме дані зазначати у графах 4 та 5 пункту 8 заяви
Підприємствам, строк дії статусу критично важливих яких завершується у листопаді–грудні 2026 року, планують автоматично продовжити критичність до 1 лютого 2027 року. Це передбачає проєкт акта, підготовлений для забезпечення безперервності бронювання під час переходу на оновлені правила. Водночас бізнесу потрібно врахувати нові вимоги до підтвердження статусу, перегляд галузевих критеріїв та приведення квот бронювання у відповідність. Розбираємо, кого стосуватиметься продовження строків і які етапи переходу на нові правила мають пройти підприємства
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал
Розбираємо, як обліковувати генератор на підприємстві, формувати його первісну вартість, нараховувати амортизацію, списувати пальне, коли подавати форму №20-ОПП, чи потрібні ліцензія, декларація та дозволи, а також які правила діють для зберігання і перевезення пального
Чи правомірно списувати безпосередньо на рахунок 949 витрати з корпоративних карток на придбання продуктів харчування для проведення регулярних внутрішніх робочих нарад колективу на суми до 4 000 гривень, чи достатньо для їх підтвердження лише фіскальних чеків з карток, і чи не виникають у зв'язку з цим податкові ризики щодо визнання таких витрат негосподарськими або трактування їх як додаткового блага для працівників із необхідністю сплати ПДФО та військового збору, а також який мінімальний пакет внутрішніх документів обов'язково потрібно мати підприємству для захисту під час перевірки?
Чи можна відхилити лікарняний сумісника, якщо він працював дистанційно? І загалом чи обов'язково оплачувати лікарняний сумісникам? Якщо це сумісник можна просто не оплачувати лікарняний без протоколу?
Банк може в односторонньому порядку припинити ділові відносини з клієнтом і закрити його рахунки, якщо встановить неприйнятно високий рівень ризику. Проте таке рішення має бути обґрунтованим і підтвердженим належними доказами. Верховний Суд розглянув спір між банком і недержавним пенсійним фондом та пояснив, які обставини можуть виправдати відмову від обслуговування. У цій справі суд врахував транзит коштів, циклічність операцій, відсутність працівників і ризикові зв’язки з іншими компаніями
14 листопада Закон України від 11.11.2026 №5066-IX був опублікований в «Голос України».Цей Закон набирає чинності через 6 місяців з дня його опублікування, окрім окремих його положень. Закон передбачає відновлення контролю за державною допомогою суб’єктам господарювання, а також повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги
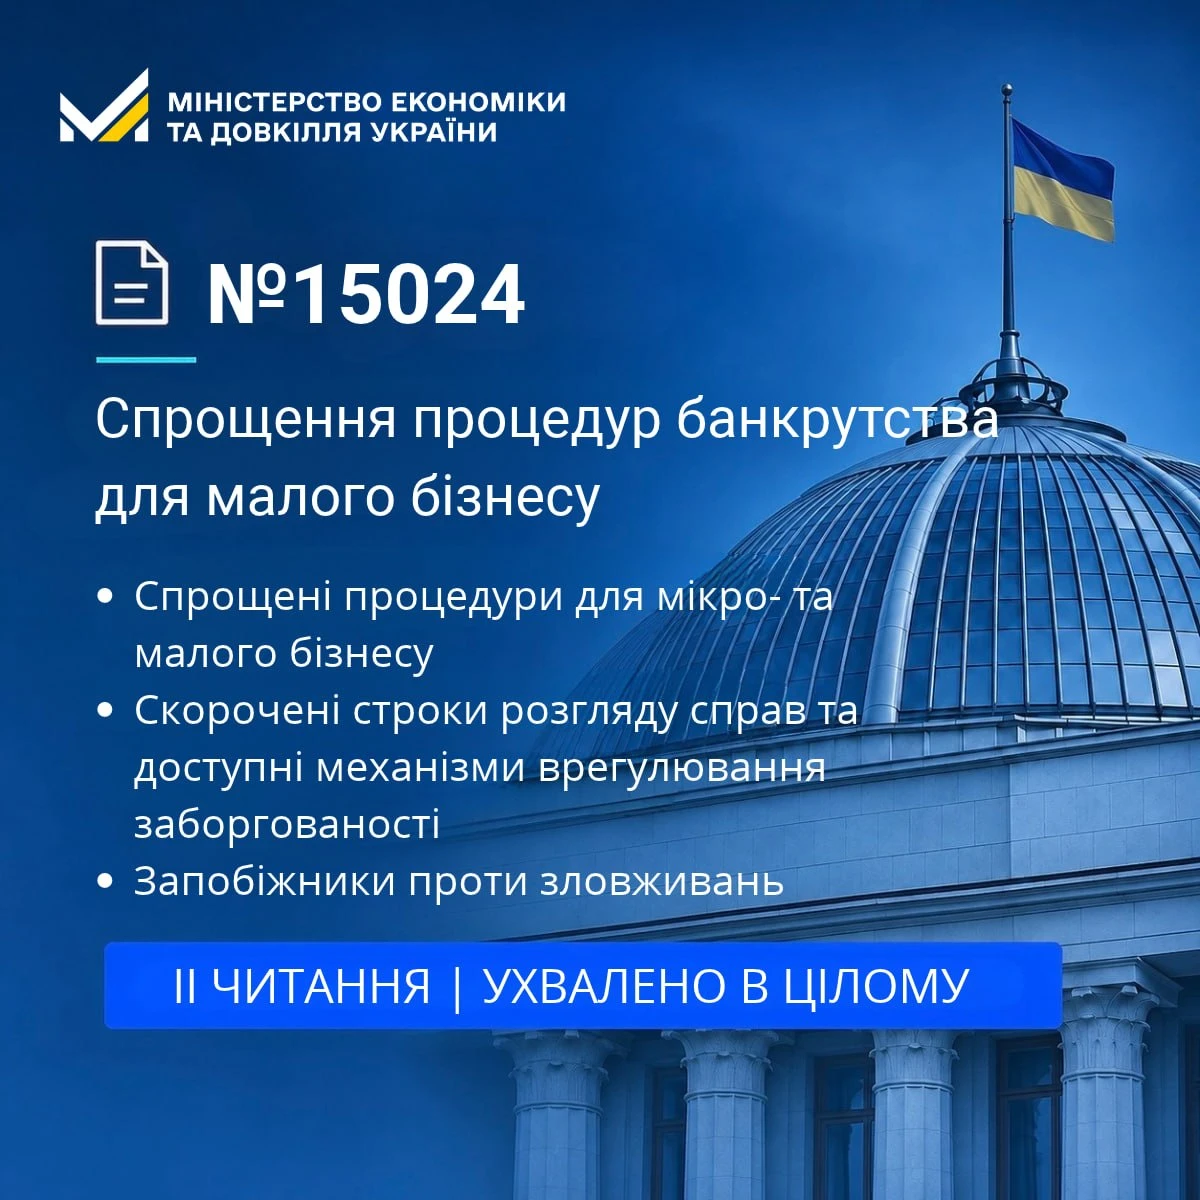
Для мікро- та малого бізнесу запровадили спрощену процедуру банкрутства зі строком розгляду не більше 180 днів. Закон України від 11.11.2026 №5062-IX передбачає нові правила призначення арбітражного керуючого, погашення боргів і захисту прав працівників. Окремий блок змін стосується державних підприємств, щодо яких ухвалено рішення про приватизацію: для них пропонують визначити пріоритет процедур приватизації над банкрутством
У грудні 2026 року єдине державне свято – Різдво Христове, яке припадає на 25 грудня (п’ятницю). Проте через дію воєнного стану норми ст. 73 КЗпП щодо святкових і неробочих днів не застосовуються, тому ця дата буде звичайним робочим днем. Водночас приватні роботодавці можуть самостійно встановити додатковий вихідний 25 грудня, оформивши відповідний наказ