Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Розбираємо, як обліковувати генератор на підприємстві, формувати його первісну вартість, нараховувати амортизацію, списувати пальне, коли подавати форму №20-ОПП, чи потрібні ліцензія, декларація та дозволи, а також які правила діють для зберігання і перевезення пального
Генератори обліковуються за НП(С)БО 7 «Основні засоби», затвердженим наказом Мінфіну від 27.04.2000 №92 (далі – НП(С)БО 7). Первісна вартість включає витрати на придбання, доставку, монтаж і введення в експлуатацію (п. 8 НП(С)БО 7). Облік ведеться на субрахунку 152 «Придбання (виготовлення) основних засобів» або субрахунку 153, якщо генератор класифікується як МНМА (п. 5 НП(С)БО 7).
Для податкового обліку платникам, які коригують різниці, слід враховувати вартісну межу для основних засобів – 20 тис. грн (пп. 14.1.138 Податкового кодексу України, далі – ПКУ).
Складові первісної вартості генератора:
У разі імпорту генератора до первісної вартості включаються митні платежі.
Згідно з п. 87-1 підрозділу 2 розд. ХХ ПКУ, та пов’язаного із цим пунктом 9-36 розділу XXI «Прикінцеві та перехідні положення» Митного кодексу України (далі – МКУ), звільняються від ввізного мита та від ПДВ операції ввезення на митну територію України будь-яким способом (міжнародне перевезення, поштове відправлення, експрес-відправлення) генераторних установок, коди УКТЗЕД яких перелічені в пункті 9-36 розділу XXI МКУ:
Генератори змінного струму (синхронні генератори), крім фотоелектричних генераторів, потужністю понад 750 кВ·А | 8501 64 00 00 |
Електрогенераторні установки з поршневим двигуном з іскровим запалюванням: | |
| 8502 20 40 90 |
| 8502 20 60 90 |
| 8502 20 80 90 |
Отже, при імпорті до 01.01.2026 вказані генераторні установки звільняються від ввізного мита та ПДВ, проте при реалізації генераторів у межах України ПДВ нараховується, і підприємство-покупець може отримати податковий кредит.
Для застосування звільнення на митниці необхідно надати документи, що підтверджують відповідність генераторів технічним регламентам, і маркувати продукцію знаком відповідності. Якщо вимоги не виконано, подається повідомлення до Міністерства енергетики про введення товару в обіг.
Держпродспоживслужба пояснила, що генератори електричного струму повинні відповідати вимогам нормативних документів, зокрема Технічному регламенту з електромагнітної сумісності обладнання, затвердженому постановою Кабміну від 16.12.2015 №1077. Докладніше розказали про це фахівці Держпродспоживслужби.
Чи подавати форму №20-ОПП?
Якщо генератор знаходиться за адресою, щодо якої вже подавалася форма №20-ОПП, додатково повідомляти не потрібно (ЗІР, категорія 116.11.03). В інших випадках форму слід подати згідно з Порядком обліку платників податків і зборів, затвердженого наказом Мінфіну від 09.12.2011 №1588).
Генератор визнається активом після введення в експлуатацію. Для цього складається акт у довільній формі, який повинен містити обов’язкові реквізити, передбачені ч. 2 ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні».
Типові проводки:
Метод амортизації та строк корисного використання зазначаються в акті. Згідно з п. 29 НП(С)БО 7, амортизація починається з місяця, наступного за місяцем введення генератора в експлуатацію.
Після введення в експлуатацію генератор амортизується відповідно до методу, обраного підприємством (п. 28 НП(С)БО 7). Для малоцінних необоротних матеріальних активів (МНМА) застосовуються методи «50 / 50» або «100%» (п. 27 НП(С)БО 7).
Методи амортизації основних засобів:
Згідно з п. 43-1 підрозділу 4 розд. ХХ ПКУ, для обладнання, введеного в експлуатацію після 01.01.2017 року, дозволено застосовувати прискорену амортизацію. Генератор можна амортизувати рівними частинами протягом двох років замість п’яти (для групи 4). Це зменшує оподатковуваний прибуток, надаючи підприємству фінансові переваги.
Напрямок використання генератора визначає облік амортизації:
Такий підхід дає змогу підприємствам раціонально обліковувати амортизацію відповідно до умов експлуатації.
Паливо для роботи генератора обліковується як матеріальні запаси на рахунку 203 «Паливо». Вартість закупівлі включає ціну палива і транспортні витрати. Списання пального здійснюється відповідно до фактичного обсягу споживання.
Паливо, необхідне для роботи генератора, обліковується як матеріальні запаси підприємства. Його закупівля оформлюється через оприбуткування на рахунок 203 «Паливо» із включенням до вартості закупівельної ціни та транспортних витрат. У процесі використання генератора паливо списується у витрати відповідно до фактично спожитих обсягів.
Розробка нормативів витрат пального для генератора не є обов’язковою, але підприємство може впровадити їх для контролю витрат. Особливо це актуально для платників ПДВ, які повинні враховувати можливість негосподарських витрат. Такі витрати можуть обмежити право на податковий кредит за пальне, придбане для генератора, якщо воно використовується не в господарській діяльності.
Підприємство може самостійно встановлювати норми витрат пального для генератора. У 2023 році було розроблено Методичні рекомендації щодо нормування витрат пального, мастильних матеріалів та інших ресурсів, які можуть слугувати орієнтиром для розробки таких норм.
Для розрахунку витрат палива враховується:
Загальний обсяг списання палива розраховується як добуток відпрацьованих годин на номінальну витрату. Результати оформлюються актом на підставі даних журналу обліку роботи генератора.
Згідно з Законом України від 18.07.2024 №3878-ІХ «Про внесення змін до Податкового кодексу України щодо імплементації положень актів права Європейського Союзу щодо акцизного податку», яким внесено зміни до ПКУ (щодо адаптації норм ЄС з акцизного оподаткування), оновлено п. 47 підр. 5 розд. ХХ ПКУ. Цими змінами визначено нові правила щодо виключення окремих місць зберігання пального з переліку акцизних складів – отже, їх не потрібно реєструвати як акцизні склади у передбачених законом випадках.
Зокрема, з 01.09.2024 не вважаються акцизними складами і не підлягають реєстрації місця зберігання пального, яке використовується виключно для заправлення електрогенераторних установок, якщо:
Це виключення можна застосовувати лише за таких умов:
Окремо зауважимо, що незалежно від виключення з поняття акцизного складу, вимога про отримання ліцензії на зберігання пального залишається чинною. Проте, під час дії воєнного стану та ще 30 днів після його завершення, ліцензія на зберігання пального саме для генератора не потрібна, якщо обсяг зберігання на одному об’єкті не перевищує 2000 літрів, а якщо більший – також можна обійтися без ліцензії, але обов'язкове подання декларації про провадження діяльності зі зберігання пального до податкового органу. Це визначено п. 24 Прикінцевих положень Закону України від 21.06.2024 №3817-IX «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального» (далі – Закон №3817).
З моменту подання декларації у суб’єкта, який зберігатиме пальне для генератора в обсязі більше 2000 л, виникає право на таке зберігання.
Відповідно до п. 24 розд. «Прикінцеві положення» Закону №3817-ІХ, декларація про провадження діяльності із зберігання пального повинна містити таку інформацію:
щодо суб’єкта господарювання:
щодо об’єкта зберігання:
Декларація подається в довільній формі, у паперовому або електронному вигляді відповідно до порядку, визначеного ст. 42 ПКУ. Право на зберігання пального понад 2000 літрів для потреб електрогенераторної установки виникає з моменту подання такої декларації до контролюючого органу. В електронній формі така декларація подається у вигляді листа у форматі PDF-файлу через меню електронного кабінету – «Листування з ДПС».
У разі, якщо суб’єкт господарювання зберігає для генератора понад 2000 літрів пального без подання декларації, контролюючий орган розцінює це як зберігання пального без ліцензії. За таке порушення настає відповідальність згідно зі ст. 73 ПКУ.
Пальне, яке зберігається для заправки генератора, повинно якимось чином опинитися на підприємстві. Отже, можливий випадок, коли підприємство власним транспортом доставляє його з АЗС в каністрах. Якщо підприємство не є платником акцизного податку та перевозить пальне для власного споживання в транспортному засобі, який не є акцизним складом пересувним, необхідно подавати до ДПС Заявку на переміщення пального, крім випадків, коли пальне перевозиться в тарі об’ємом до 5 літрів. Форма затверджена наказом Мінфіну від 08.05.2019 №188. Це підтверджують податківці в ЗІР, категорія 114.11.02.
У разі прямої заправки з бензовоза до генератора дозволи або заявки не потрібні.
Тимчасове невикористання генератора через стабільне електропостачання не змінює його статусу як виробничого активу, якщо придбання було обумовлене господарськими потребами (пп. 138.3.2 ПКУ).
Консервація доцільна лише за тривалого простою. Вона потребує виконання таких заходів відповідно до Положення про порядок консервації основних виробничих фондів підприємств, затверджене постановою Кабміну від 28.10.1997 №1183 (далі – Положення №1183):
Нарахування амортизації припиняється лише у разі реконструкції, модернізації, добудови, дообладнання та консервації (п. 23 НП(С)БО 7). Однак варто пам’ятати, що рішення про консервацію – це не обов’язок, а право керівництва. Доцільно вдаватися до цього лише у разі тривалого простою, коли обладнання точно не буде використовуватися найближчим часом.
Мінімальний строк консервації – 1 рік (п. 2.3 Методрекомендацій, затверджених Наказом Мінпромполітики України від 09.06.2004 №274). Але за потреби об’єкт ОЗ можна достроково розконсервувати за рішенням керівника підприємства (п. 9 Положення №1183)
Порядок дій під час розконсервації ОЗ для недержавних підприємств може бути таким:
Амортизація починає нараховуватись з місяця, наступного за місяцем розконсервації.
Для експлуатації генератора можуть знадобитися:
На час воєнного стану і протягом трьох місяців після його завершення ці дозволи можна замінити деклараціями, поданими згідно з постановою Кабміну від 18.03.2022 №314 «Деякі питання забезпечення провадження господарської діяльності в умовах воєнного стану».
Відповідно до пп. 240.1.1 ПКУ, суб’єкти господарювання сплачують екологічний податок за викиди забруднюючих речовин стаціонарними джерелами. Генератори, що працюють на пальному, можуть вважатися такими джерелами, якщо викиди забруднюють атмосферу (ЗІР, категорія 117.01).
На період воєнного стану та протягом 30 днів після його завершення генератори з кодом 8502 за УКТ ЗЕД не визнаються стаціонарними джерелами забруднення (п. 46 підрозд. 5 розд. ХХ ПКУ), тому екологічний податок не сплачується.
Але, слід зазначити, що відповідно до п. 240.7 ПКУ не є платниками за викиди суб‘єкти, які здійснюють такі викиди СО2 не більше 500 тонн на рік. Для генератора – це дуже багато, і більшість з них таких викидів не утворює.
Тобто, якщо платник використовує до 200 тонн пального на рік, сплачувати екологічний податок не потрібно.
Після завершення воєнного стану підприємства мають:
Заздалегідь підготовлені документи допоможуть уникнути штрафів та додаткових витрат.
Шаблони та зразки документів:
Наказ про придбання генератора
Акт введення в експлуатацію основного засобу - генератора
Довідка про наявність на балансі основного засобу (генератора)
Акт на списання пального, використаного для роботи генератора
Наказ про оренду генератора та затвердження норм палива до нього
Ексклюзивна колекція «Накази і акти для обліку витрат на генератори»
Наказ про введення в експлуатацію генератора та визначення норм палива до нього
Читайте більше:
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
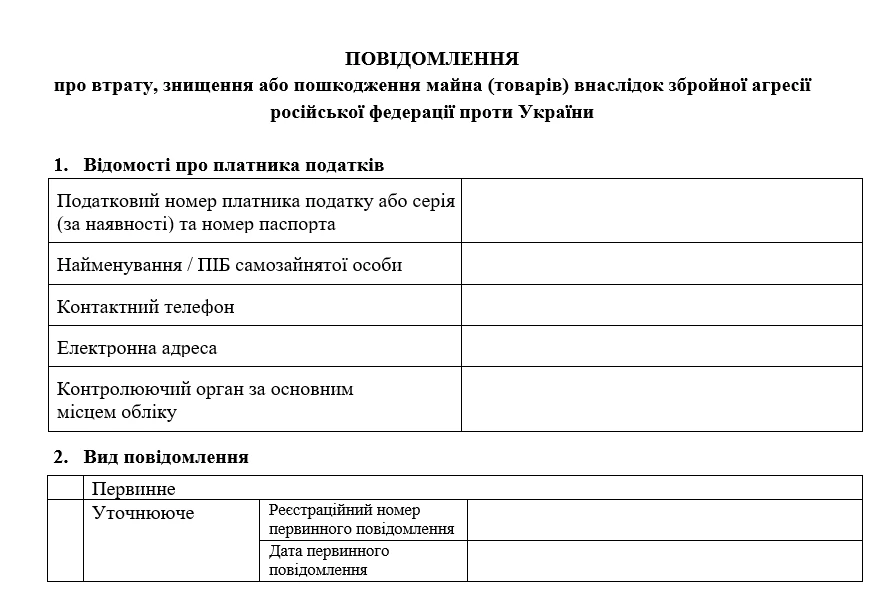
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
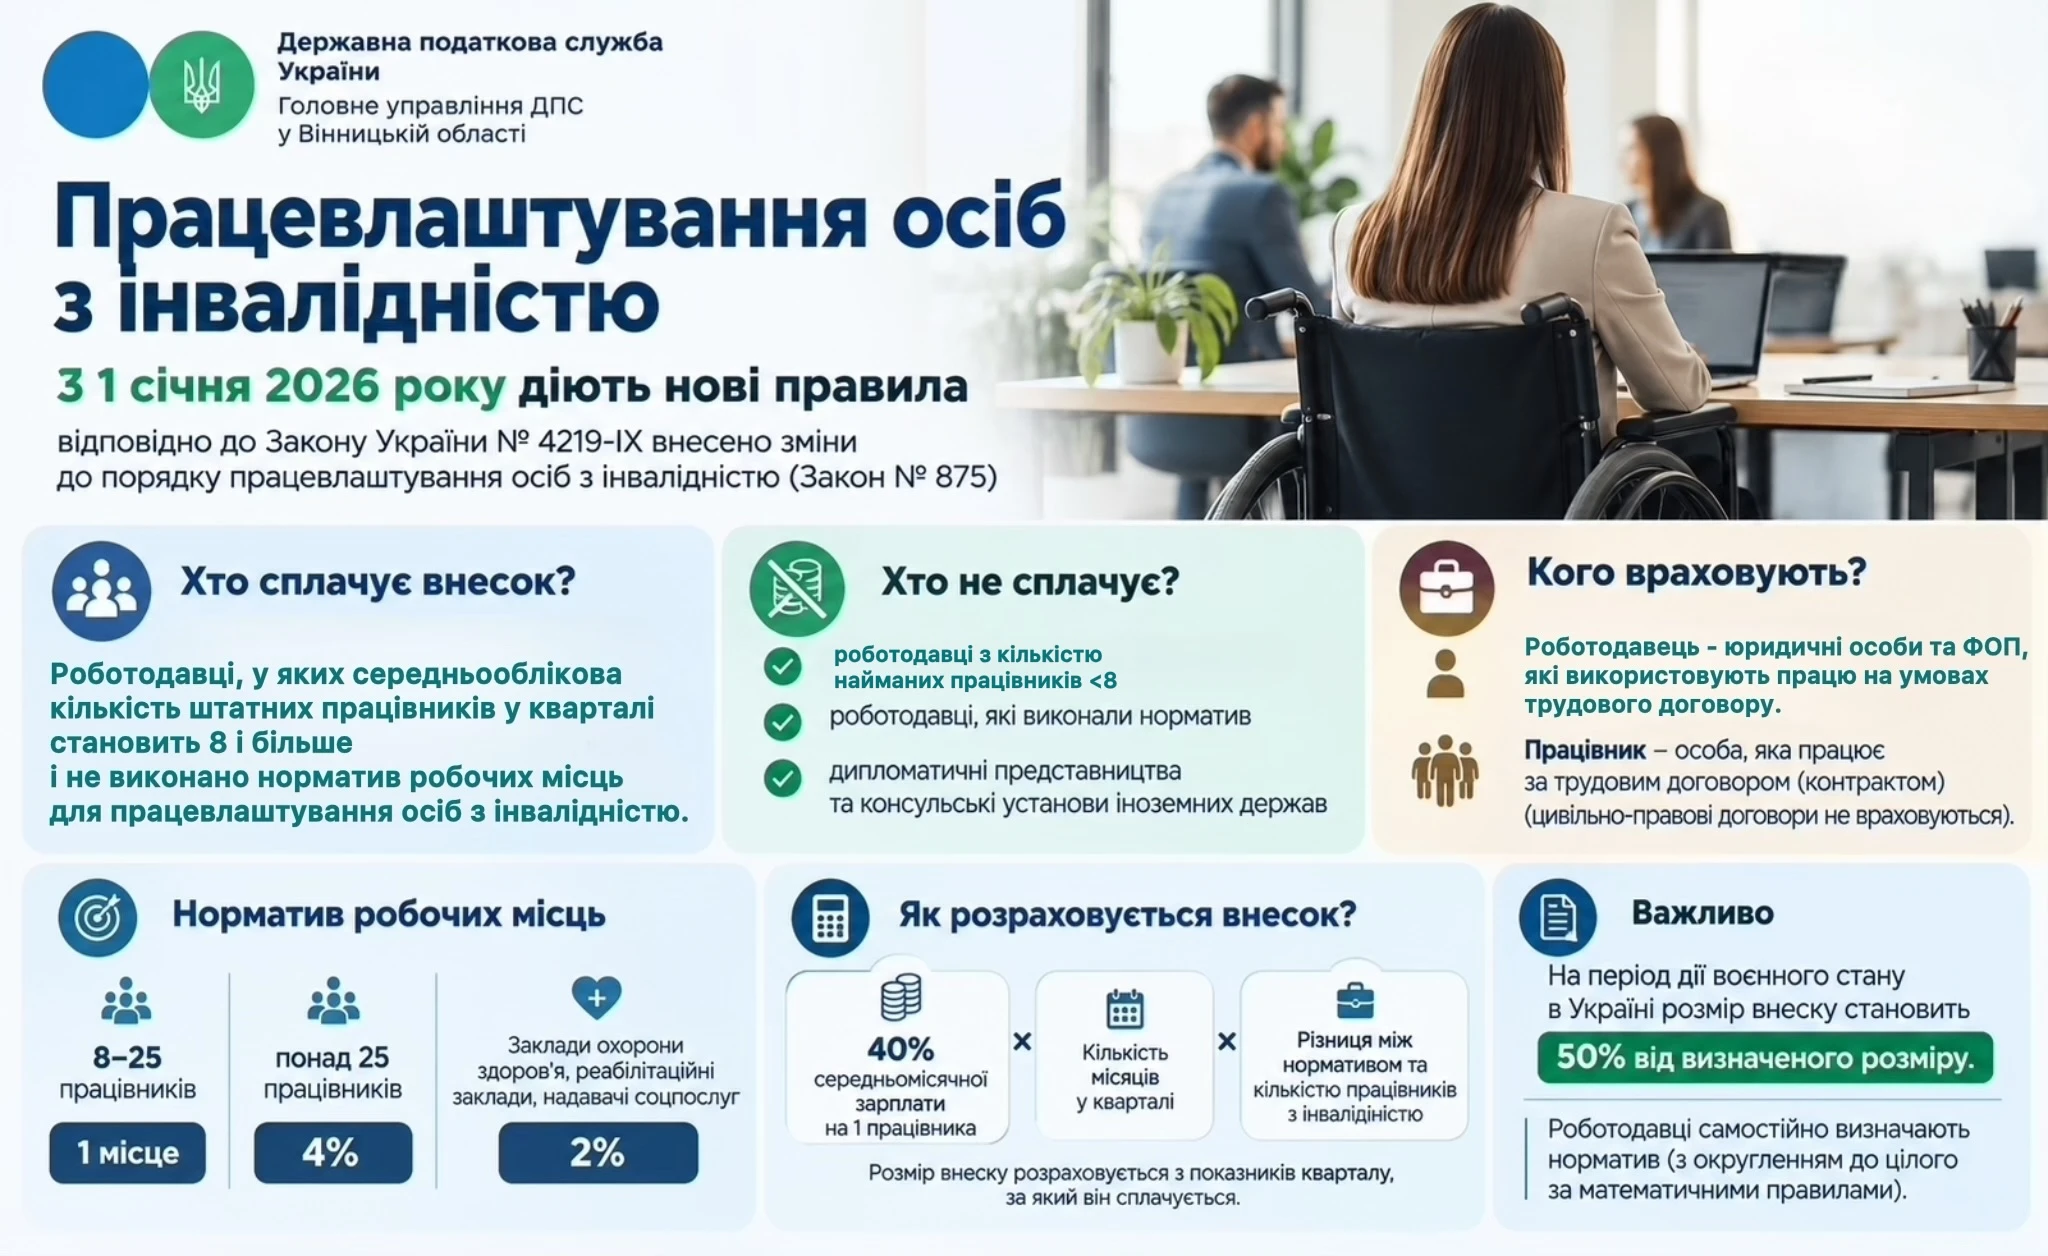
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
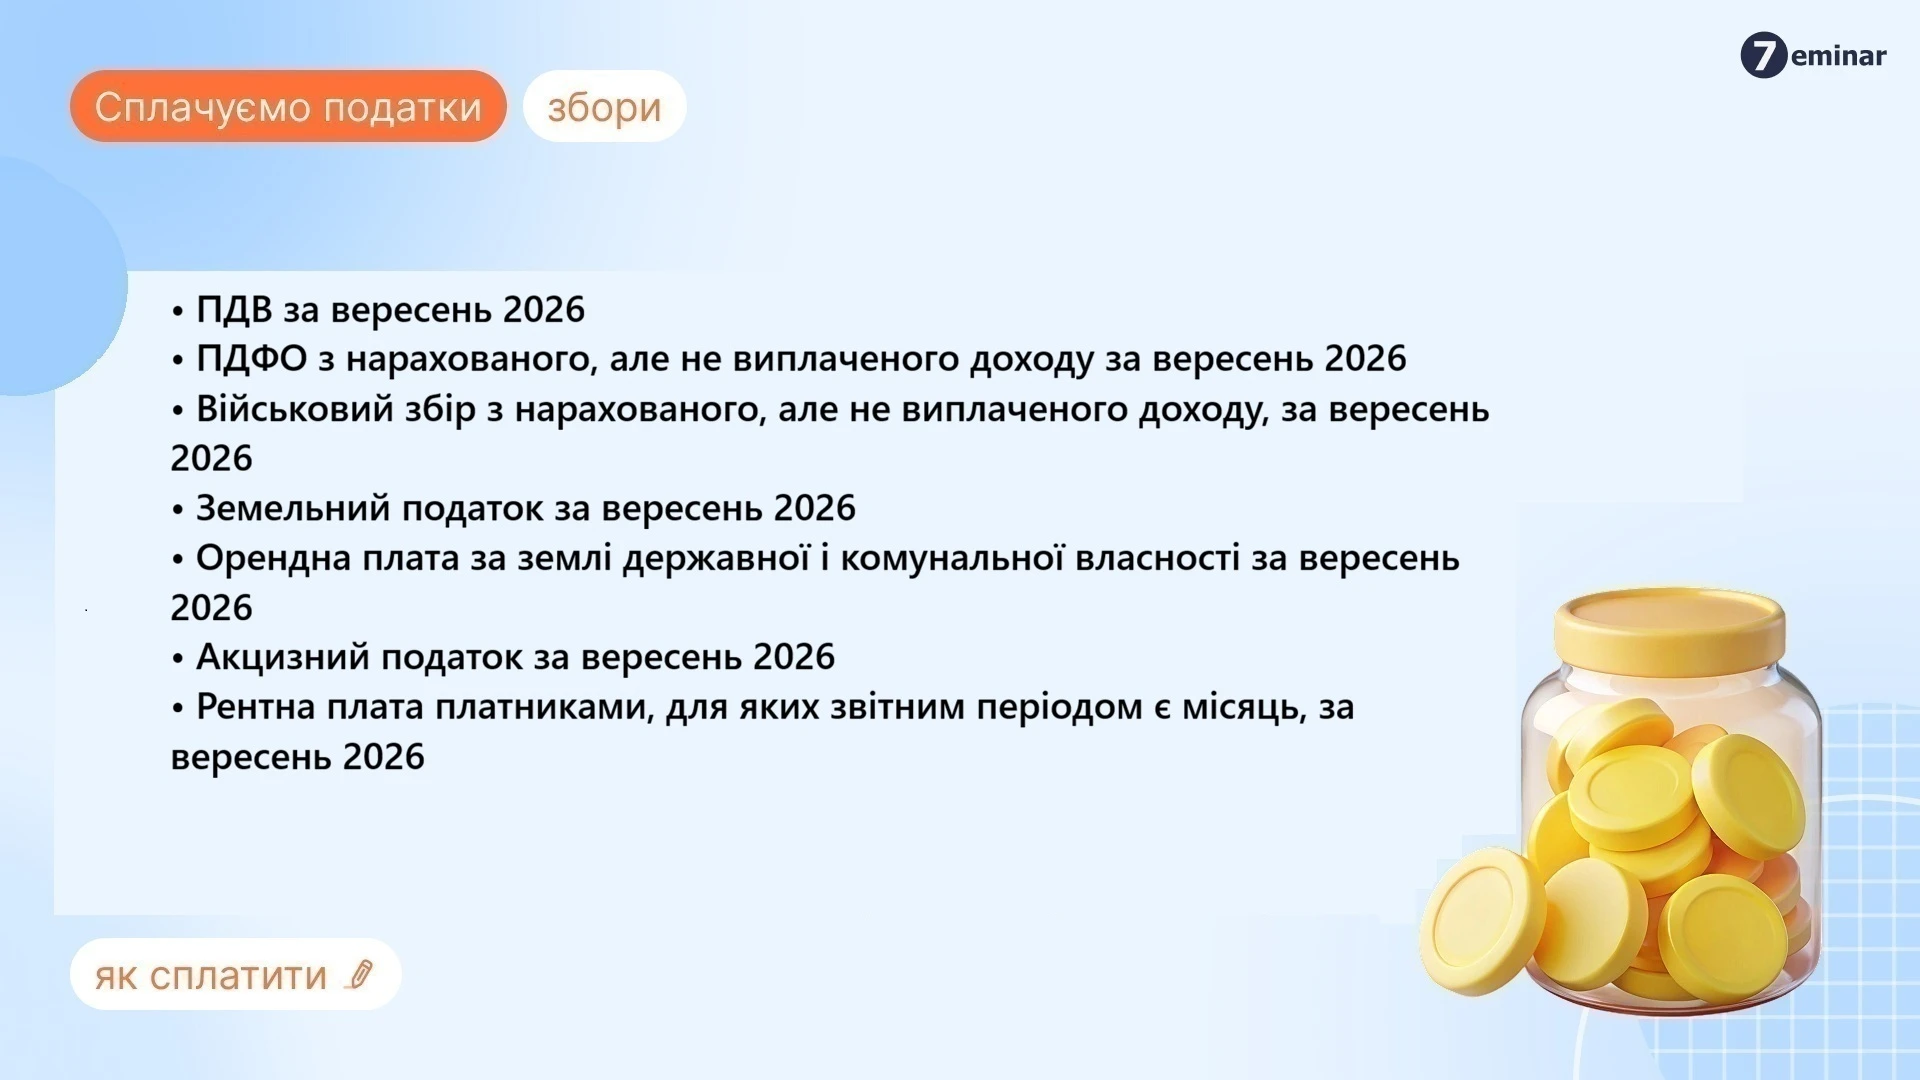
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня

Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
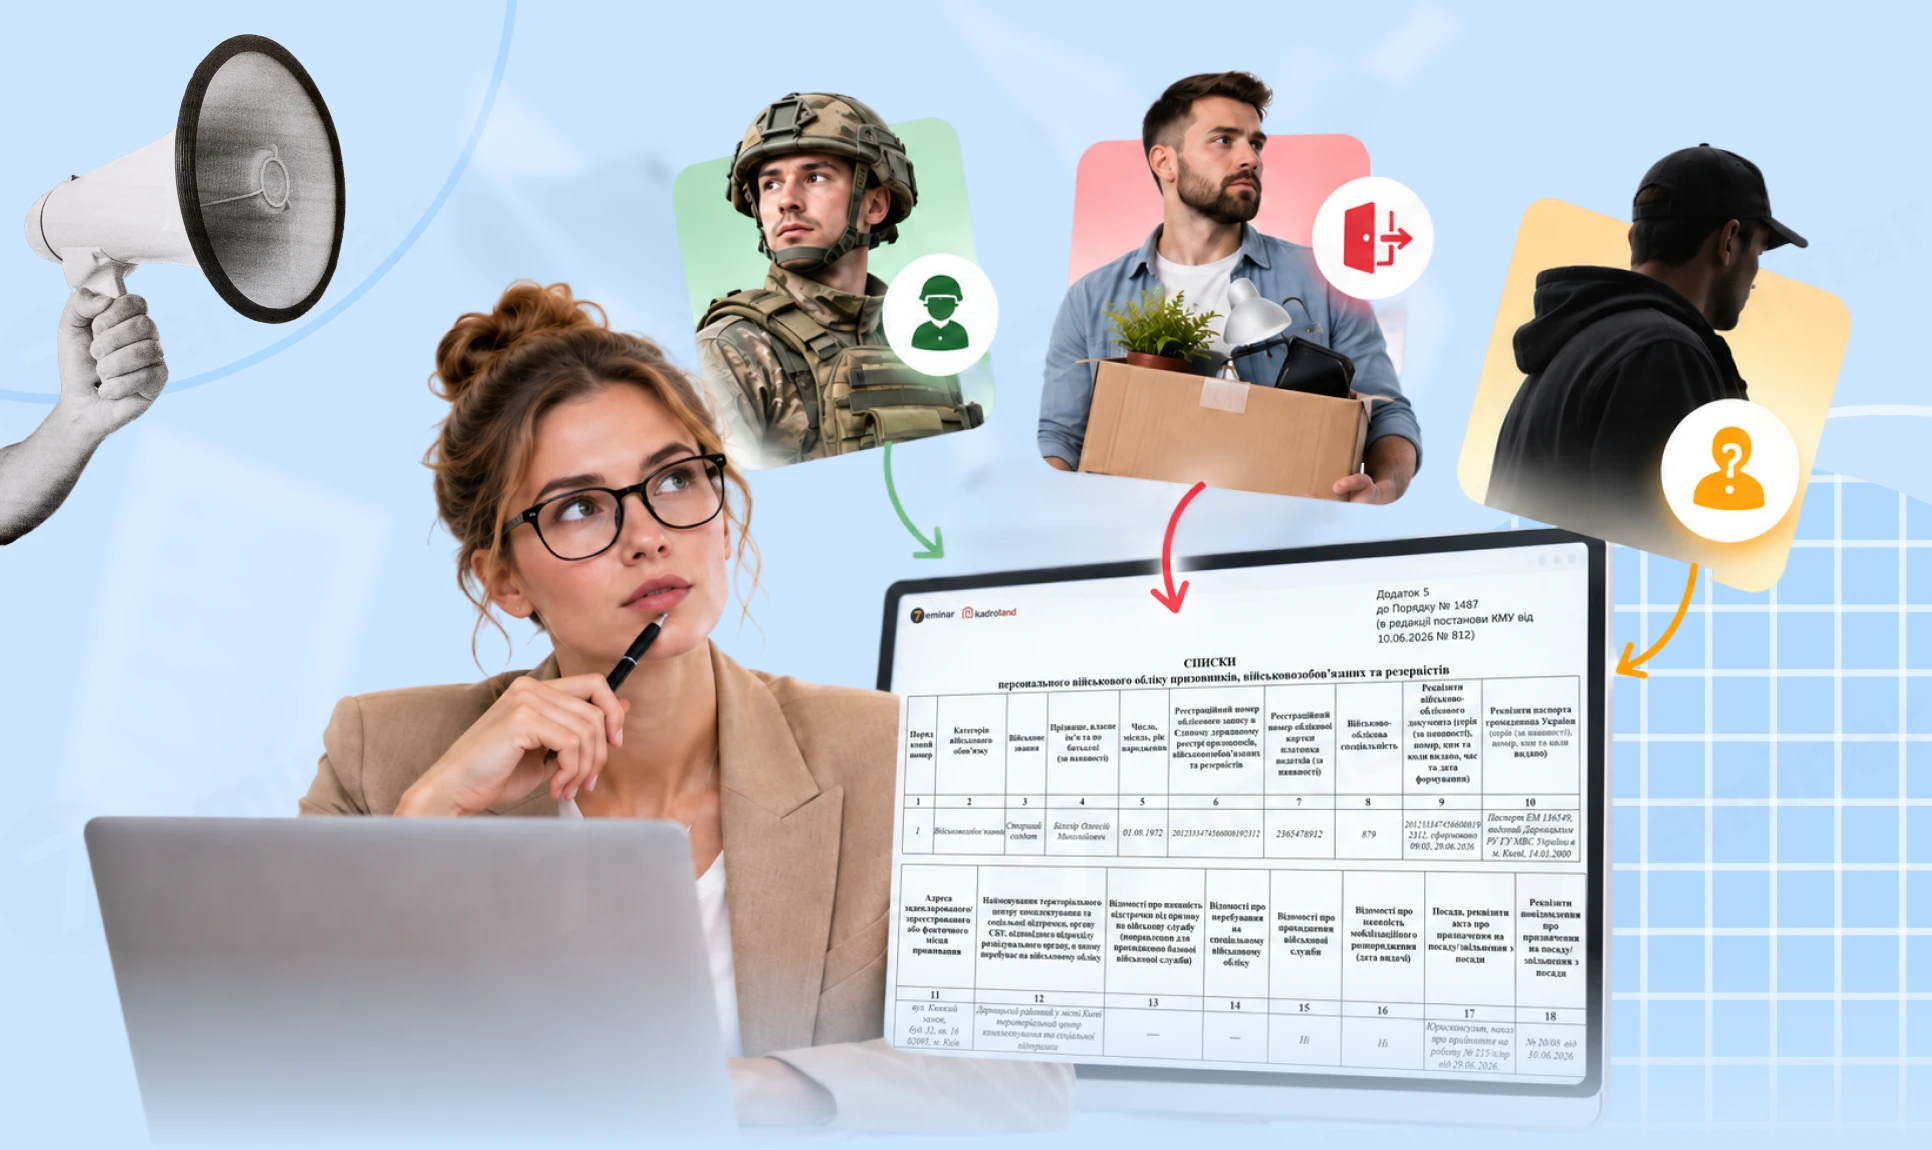
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі