Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Підготували інструкцію по заповненню і поданню заяви щодо ліцензії на право зберігання пального виключно для потреб власного споживання та / або промислової переробки. А також навели зразок такої заяви
Форми заяв та порядок їх заповнення затверджені Кабміну від 04.04.2025 №374 «Деякі питання ведення єдиних реєстрів ліцензіатів з виробництва та обігу спирту етилового, спиртових дистилятів, алкогольних напоїв, тютюнових виробів, тютюнової сировини та рідин, що використовуються в електронних сигаретах, ліцензіатів та місць обігу пального».
Ми підготували інструкцію із заповнення заяви на отримання ліцензії на право зберігання пального для потреб власного споживання або промислової переробки.
Форма заяви наведена в Додатку до Порядку ведення Єдиного реєстру ліцензіатів з виробництва та обігу спирту етилового, спиртових дистилятів, алкогольних напоїв, тютюнових виробів, тютюнової сировини та рідин, що використовуються в електронних сигаретах.
Форма заяви доступна в електронному кабінеті в розділі «Введення звітності», в також в спеціалізованих програмах звітності:
Заяву слід подавати, як звичайний звіт:
Одна і та сама уніфікована форма передбачена для подання заяви з різних причин, які можуть виникнути:
Мета подання заяви в кожному конкретному випадку відзначається позначкою у відповідному віконці.
Заява подається у паперовій або електронній формі до територіального органу ДПС за основним місцем обліку платника податків.
Перш ніж подавати заяву, слід впевнитися, що всі попередні кроки вже завершено:
Заява подається у паперовій або електронній форм в порядку, визначеному статтею 42 Податкового кодексу України (далі – ПКУ).
Заява про отримання ліцензії в автоматичному режимі на право провадження відповідного виду господарської діяльності подається заявником через Єдиний державний вебпортал електронних послуг або в електронній формі у порядку, встановленому статтею 42 ПКУ.
Заяву в паперовій формі підписує уповноважена особа підприємства або ФОП, за наявності використовується також і печатка.
Заява в електронній формі має бути підписана кваліфікованим електронним підписом відповідальної особи.
Для прикладу беремо два випадки:
Перший приклад. Підприємство, що має намір зберігати пальне виключно для власних потреб, має два стаціонарних резервуари – на 1500 л та на 4000 л, і три ємності – 400 л, 500 л та 550 л, а також 3 невеликі бочки – 200 л, 150 л та 100 л
Другий приклад. Підприємство що має намір зберігати пальне виключно для власних потреб, має тільки 3 невеликі бочки – 200 л, 150 л та 100 л
В першому випадку ліцензія буде платною, щорічна плата складає в 2026 році складає 864,70 грн. У другому випадку – ліцензія буде безоплатною (пп. 3 ст. 53 Закону України від 18.06.2024 №3817-IX (далі – Закон №3817) «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального»).
У заяві на отримання ліцензій на зберігання пального СГ зазначає такі відомості (ч. 3 ст. 43 Закону №3817):
Рядок 1. Заява подається до. Найменування та код територіального органу ліцензування, до якого подається заява – обласна ДПС, ДПС у м. Києві та м. Севастополі, міжрегіональні ДПС по роботі з великими платниками. Тут зазначається основне місце обліку.

Рядок 2. Вид заяви. Ставиться позначка навпроти одного з полів, яке відповідає меті подання заяви:

Рядок 3. Вид ліцензії:
Відмічаємо те, що нам потрібно. Ставимо позначку в полі «виключно для потреб власного споживання та/або промислової переробки».

Рядок 4. Реквізити заявника/ліцензіата:


Рядок 5. Спосіб отримання ліцензії. Ставиться позначка про бажання отримати ліцензію в автоматичному чи звичайному режимі (див. умови ст. 47 Закону №3817, які дають право на отримання в автоматичному режимі).
Ліцензії однакові. Автоматичний / звичайний режим впливає тільки на спосіб обробки податковим органом: за участю людини чи без такої.

Рядок 6. Номер ліцензії. Зазначається тільки у разі подання з метою внесення змін до відомостей, що містяться в ЄДР, внесення чергового платежу за надану ліцензію, припинення дії ліцензії, запиту на отримання витягу з ЄР.
Звісно, якщо отримується нова ліцензія, це поле не заповнюється.

Рядок 7. Адреса місця провадження господарської діяльності.
В колонці 5.1 вказується адреса місця зберігання пального та ідентифікатор об’єкта оподаткування згідно з раніше поданою формою №20-ОПП.
У разі якщо зберігання пального здійснюється на території єдиного (цілісного) майнового комплексу, розташованого більше ніж за однією адресою, у заяві про отримання ліцензії на право провадження відповідного виду господарської діяльності зазначаються всі адреси, за якими розташований такий єдиний (цілісний) майновий комплекс.

Рядок 8. Місткість кожного окремого стаціонарного резервуару, що використовується для зберігання пального. Не заповнюється тими платниками, що отримують ліцензію виключно для власного споживання. Інші заповнюють цей рядок щодо кожного окремого резервуара, із зазначенням інвентарного номера.

Рядки 9-12 заповнюють тільки ті платники, що отримують ліцензію для власного споживання.
В цих рядках у виділеній комірці зазначається, за наявності:
Рядок 9. Загальна місткість стаціонарних резервуарів, що використовуються для зберігання пального виключно для потреб власного споживання та/або промислової переробки (літри). Хто не має стаціонарних резервуарів, не заповнює цей рядок.
В нашому першому випадку місткість двох стаціонарних резервуарів складає 5500:

Рядок 10. Загальна місткість ємностей (для ємностей місткістю понад 250 літрів кожна), що використовуються для зберігання пального виключно для потреб власного споживання та/або промислової переробки (літри). В нашому першому прикладі у підприємства є три таких ємності – 400 л, 500 л та 550 л, усього 1450 л – отже, цю цифру слід ввести у комірку:

Рядок 11. Відомості про наявність ємностей та/або споживчої тари (крім споживчої тари, тари споживача та поворотної тари (газові балони) кожна об'ємом до 60 літрів включно) (для ємностей місткістю до 250 літрів кожна та загальною місткістю ємностей та/або споживчої тари понад 500 літрів включно), що використовуються для зберігання пального виключно для потреб власного споживання та/або промислової переробки. В нашому першому прикладі у підприємства є три таких невеликих ємності, але загальна місткість всіх ємностей на підприємстві більше, ніж 500 л. Тому саме в цій колонці слід першому підприємству поставити позначку, що такі ємності в них є. Друге підприємство, хоч і має невеликі ємності, сюди нічого не проставляє, адже загальна місткість в нього менша, ніж 500 л:

Рядок 12. Відомості про наявність ємностей та/або споживчої тари (крім споживчої тари, тари споживача та поворотної тари (газові балони) кожна об'ємом до 60 літрів включно) (для ємностей місткістю до 250 літрів кожна та загальною місткістю ємностей та/або споживчої тари до 500 літрів включно), що використовуються для зберігання пального виключно для потреб власного споживання та/або промислової переробки. А в цій колонці саме друге підприємство з нашого прикладу, яке має тільки три невеликі ємності, загалом менше 500 літрів, проставляє позначу про їхню наявність. Ця комірка напряму пов’язана із відсутністю плати за ліцензію. Тому, для тих у кого ліцензія платна, ця комірка буде завжди пустою.

Рядок 13. Інформація про внесення платежу за ліцензію. В першій колонці таблички вноситься код бюджетної класифікації: це 22013400 Плата за ліцензії на право зберігання пального. В інших колонках проставляється розмір плати (864,70 грн) та реквізити платіжної інструкції. Якщо ліцензія безкоштовна, тут нічого не заповнюється.

Рядки 14 та 15 потребують відмітки галочкою.

Рядок 16 платник, який прагне отримати ліцензію для зберігання для потреб власного споживання та або промислової переробки, не заповнює (адже отримання такої ліцензії не потребує надання додаткових документів).

В рядку 17 платник, що отримує ліцензію на зберігання для власних потреб, зазначає посаду, код, прізвище та ім’я посадової особи або підприємця. ставить підпис та дату.
Заключна частина містить посаду, код, прізвище та ім’я посадової особи або підприємця.

Читайте більше:
Витрати пального в агропідприємствах та контроль ДПС
Списання палива на підприємстві: облік та зразки документів
Норми витрат пального: чи варто на них орієнтуватися в обліку
Акт на списання пального, використаного для роботи генератора
Місячний звіт про використання та запаси палива №4-мтп: інструкція
Генератор для підприємства: податкові нюанси, зберігання пального та екоподаток
Штрафи за помилки в чеках РРО/ПРРО можуть суттєво вдарити по бізнесу, навіть якщо вся виручка проведена через касу, а недолік не заважає ідентифікувати розрахункову операцію. Данило Гетманцев пропонує змінити підхід до фінансової відповідальності підприємців за такі порушення. Зокрема, встановити граничний штраф у розмірі однієї мінімальної зарплати за всі однотипні помилки, виявлені під час однієї перевірки. Відповідні поправки запропоновано до законопроєкту №16036, який готують до другого читання
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання
З 1 січня 2027 року запрацюють нові правила оподаткування доходів, отриманих через цифрові платформи. Маркетплейс Prom уже пояснив, як зміни вплинуть на продавців-ФОП, ТОВ і фізосіб без статусу підприємця. Зокрема, фізособи зможуть продавати товари з річним доходом до 100 000 грн за умови підтвердження особи через «Дію», а продавцям-ФОП і ТОВ потрібно пройти ідентифікацію
Якщо орендар відшкодовує фізособі – орендодавцю комунальні платежі за послуги, спожиті самим орендарем, такі суми потрібно правильно відобразити у податковій звітності. Навіть якщо за договором оренди комунальні платежі не входять до орендної плати, податковий агент має відобразити їх у додатку 4ДФ або ФІЗ-4ДФ. Податкова роз’яснила, яку ознаку доходу застосовувати для таких виплат. Розглянемо, як показати відшкодування комунальних послуг у звітності
Працювати без РРО/ПРРО можна не всім і не без обмежень. ДПС нагадала про два основні ліміти – 167 мінімальних зарплат для визначеної торгівлі у селах і селищах та 500 тис. грн для пересувної торговельної мережі – а також про випадки, коли застосування РРО/ПРРО є обов’язковим
Товар отримали, але постачальник не надав видаткову накладну? Покупець забрав товар, але не повертає підписаний документ? Послуги надано, а замовник ігнорує акт та не платить? Розбираємося, як діяти, коли контрагент не оформлює документи, відмовляється їх підписувати або взагалі зникає з радарів
Якщо працівник не користувався щорічною відпусткою понад рік, це не означає автоматичного порушення з боку роботодавця. Законодавство встановлює обмеження щодо ненадання відпусток два роки поспіль, але на період воєнного стану діють спеціальні правила. Розглянемо, які обов’язки має роботодавець, за що можуть оштрафувати посадових осіб і які гарантії діють під час воєнного стану
Право на підприємницьку діяльність гарантоване Конституцією України, однак законодавство встановлює обмеження щодо того, хто може займатися господарською діяльністю. Розберемо, що законодавство вважає господарською діяльністю та для кого вона заборонена
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
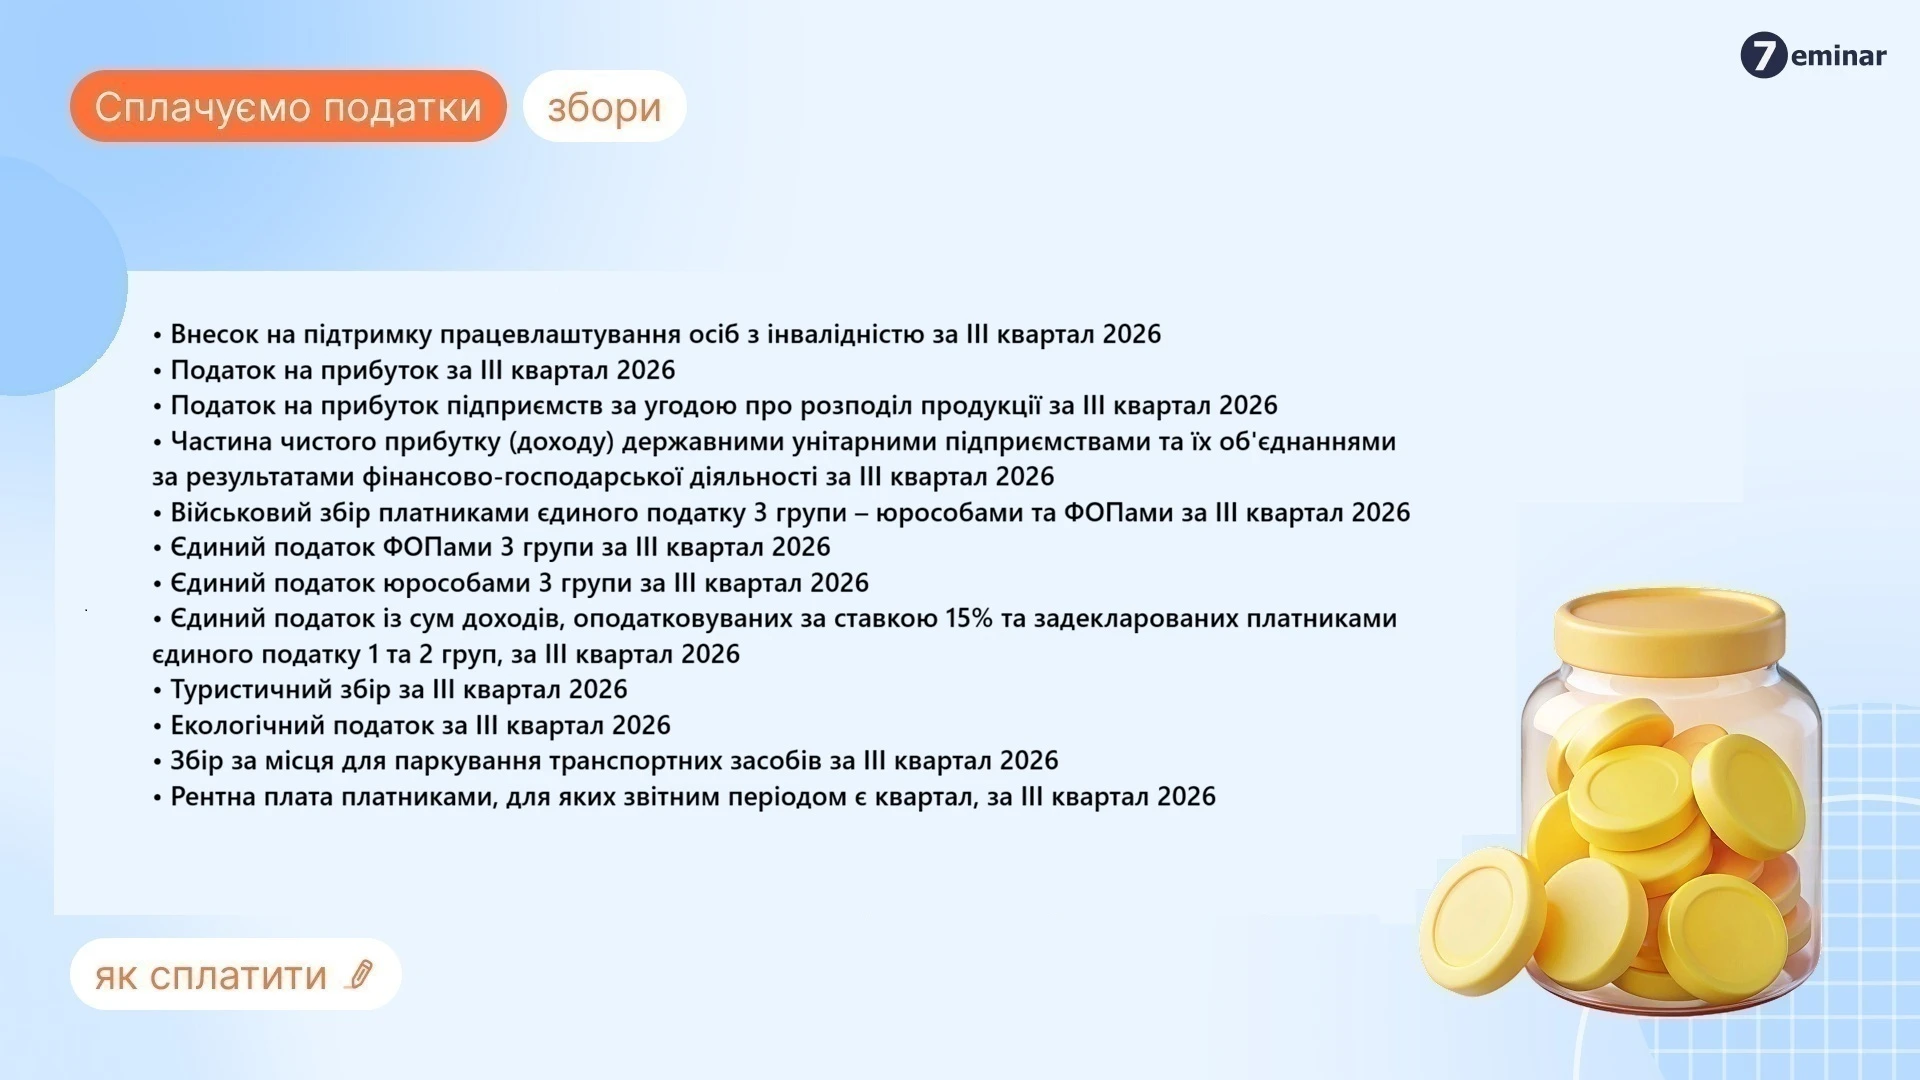
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал
Процедура неплатоспроможності фізичної особи доступна навіть тим громадянам України, які перебувають за кордоном або мають статус ВПО. Водночас важливо правильно визначити суд, підготувати документи та врахувати можливість участі в засіданнях через відеоконференцію або представника
Мінфін затвердив наказ, яким оновлюється Порядок оформлення аркуша коригування митної декларації. Зміни спрямовані на узгодження процедури з новими нормами Митного кодексу України, що гармонізують українське законодавство з правом ЄС. Окрім того, документ має спростити подання заяв для виправлення даних у випадках доплати або повернення митних платежів

Агропідприємства можуть подавати заявки на отримання статусу важливих для національної економіки за оновленими галузевими критеріями. Мінагрополітики затвердило нові вимоги наказом від 16 листопада 2026 року №157 відповідно до змін у правилах бронювання. Серед умов – оброблення щонайменше 200 га сільгоспугідь, наявність багаторічних насаджень площею від 50 га або річний дохід від 20 млн грн, а також відповідність визначеним КВЕДам. Розглянемо, хто може претендувати на статус і які критерії потрібно виконати

Закінчується строк дії критичності, а нове рішення про її підтвердження може затриматися приблизно на півтора місяця. У цей період заброньовані працівники ризикують втратити відстрочку та отримати виклик до ТЦК, що створює додаткові ризики для підприємства. Водночас роботодавці зобов’язані виконувати правила оповіщення, навіть якщо працівник має чинне бронювання. Розберемо, як правильно вручати повістки, які гарантії діють для заброньованих і що робити підприємствам, у яких критичність завершується в листопаді–грудні
Податкова соціальна пільга застосовується до зарплати працівника лише за одним місцем роботи та починає діяти з моменту подання відповідної заяви роботодавцю. Водночас щорічно поновлювати таку заяву не потрібно, якщо підстави для пільги залишаються незмінними. Нову заяву слід подавати лише у разі зміни підстав або виникнення додаткового права на пільгу
Підготували для вас зразок повідомлення працівнику-суміснику про надання довідки про середню зарплату за основним місцем роботи для правомірного обчислення суми страхової виплати та оплати перших п’яти днів тимчасової непрацездатності