
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Внесення грошових коштів до статутного капіталу підприємства в обмін на корпоративні права не є об’єктом оподаткування ПДВ. Такий висновок ґрунтується на пп. 196.1.1 Податкового кодексу України, який виключає з об’єкта оподаткування операції з випуску, розміщення та продажу цінних паперів і корпоративних прав. Важливо, щоб внесення коштів було підтверджене відповідними статутними та розрахунковими документами
Чи є об’єктом оподаткування ПДВ операція з внесення грошових коштів до статутного капіталу підприємства в обмін на корпоративні права?
Не є об’єктом оподаткування:
Таким чином, операція з внесення грошових коштів до статутного капіталу підприємства в обмін на корпоративні права (частки у статутному капіталі) не підпадає під об’єкт оподаткування ПДВ, за умови, що такі кошти підтверджені відповідними статутними та розрахунковими документами
Джерело: ДПС
Читайте більше:
Передача нематеріальних активів, як внесок до статутного капіталу нерезидента: що з ПДВ
Грошовий внесок і внесок майном до додаткового капіталу ТОВ: роз’яснення ДПС щодо ПДВ
ПДВ: ставки, строки сплати, адміністрування та відшкодування
Облік статутного, неоплаченого та вилученого капіталу: бухгалтерські проведення
Внесення сировини та матеріалів до статутного капіталу ТОВ та правила їх оцінки у 2026 році
Доплати і надбавки є одним із напрямків матеріального стимулювання працівників і їх можна визначити як законодавчо гарантовані або нормативно передбачені виплати понад основну заробітну плату, пов'язані з особливостями та умовами праці, а також із особистими якостями працівників (Методрекомендації №23)

Підприємство має юридичну адресу в Києві, а фактично працює в Харкові. Всі приміщення орендовані і подавались в формі 20-ОПП. Але ПДФО з робітників сплачується на рахунки в Києві. Як правильно виправити, з якого періоду перейти на сплату на Харків, які штрафні наслідки для підприємства?
ФОП на загальній системі оподаткування отримує безоплатно обладнання для підприємницької діяльності. Чи виникають ПДФО та військовий збір? Хто є податковим агентом, яка база й дата оподаткування, чи застосовується якийсь коефіцієнт (через те, що передаються матеріальні товари) та яка звітність потрібна?
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах
У разі зміни переліку КОРО або розрахункових книжок у місці роздрібної торгівлі суб’єкту господарювання потрібно подати заяву для внесення відповідних змін до Єдиного реєстру ліцензіатів. ДПС пояснила, які саме дані зазначати у графах 4 та 5 пункту 8 заяви
Підприємствам, строк дії статусу критично важливих яких завершується у листопаді–грудні 2026 року, планують автоматично продовжити критичність до 1 лютого 2027 року. Це передбачає проєкт акта, підготовлений для забезпечення безперервності бронювання під час переходу на оновлені правила. Водночас бізнесу потрібно врахувати нові вимоги до підтвердження статусу, перегляд галузевих критеріїв та приведення квот бронювання у відповідність. Розбираємо, кого стосуватиметься продовження строків і які етапи переходу на нові правила мають пройти підприємства
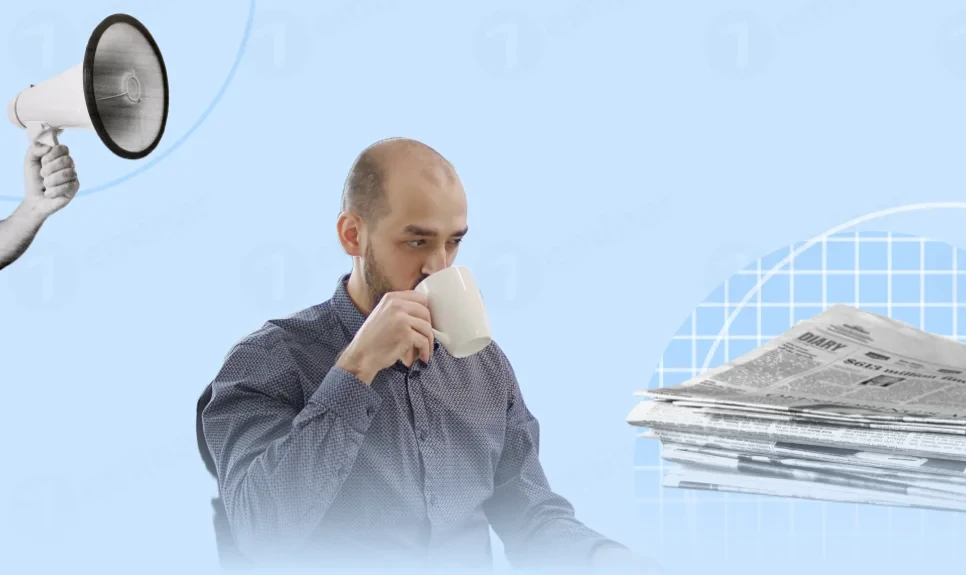
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал
Розбираємо, як обліковувати генератор на підприємстві, формувати його первісну вартість, нараховувати амортизацію, списувати пальне, коли подавати форму №20-ОПП, чи потрібні ліцензія, декларація та дозволи, а також які правила діють для зберігання і перевезення пального
Чи правомірно списувати безпосередньо на рахунок 949 витрати з корпоративних карток на придбання продуктів харчування для проведення регулярних внутрішніх робочих нарад колективу на суми до 4 000 гривень, чи достатньо для їх підтвердження лише фіскальних чеків з карток, і чи не виникають у зв'язку з цим податкові ризики щодо визнання таких витрат негосподарськими або трактування їх як додаткового блага для працівників із необхідністю сплати ПДФО та військового збору, а також який мінімальний пакет внутрішніх документів обов'язково потрібно мати підприємству для захисту під час перевірки?
Чи можна відхилити лікарняний сумісника, якщо він працював дистанційно? І загалом чи обов'язково оплачувати лікарняний сумісникам? Якщо це сумісник можна просто не оплачувати лікарняний без протоколу?
Банк може в односторонньому порядку припинити ділові відносини з клієнтом і закрити його рахунки, якщо встановить неприйнятно високий рівень ризику. Проте таке рішення має бути обґрунтованим і підтвердженим належними доказами. Верховний Суд розглянув спір між банком і недержавним пенсійним фондом та пояснив, які обставини можуть виправдати відмову від обслуговування. У цій справі суд врахував транзит коштів, циклічність операцій, відсутність працівників і ризикові зв’язки з іншими компаніями
14 листопада Закон України від 11.11.2026 №5066-IX був опублікований в «Голос України».Цей Закон набирає чинності через 6 місяців з дня його опублікування, окрім окремих його положень. Закон передбачає відновлення контролю за державною допомогою суб’єктам господарювання, а також повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги
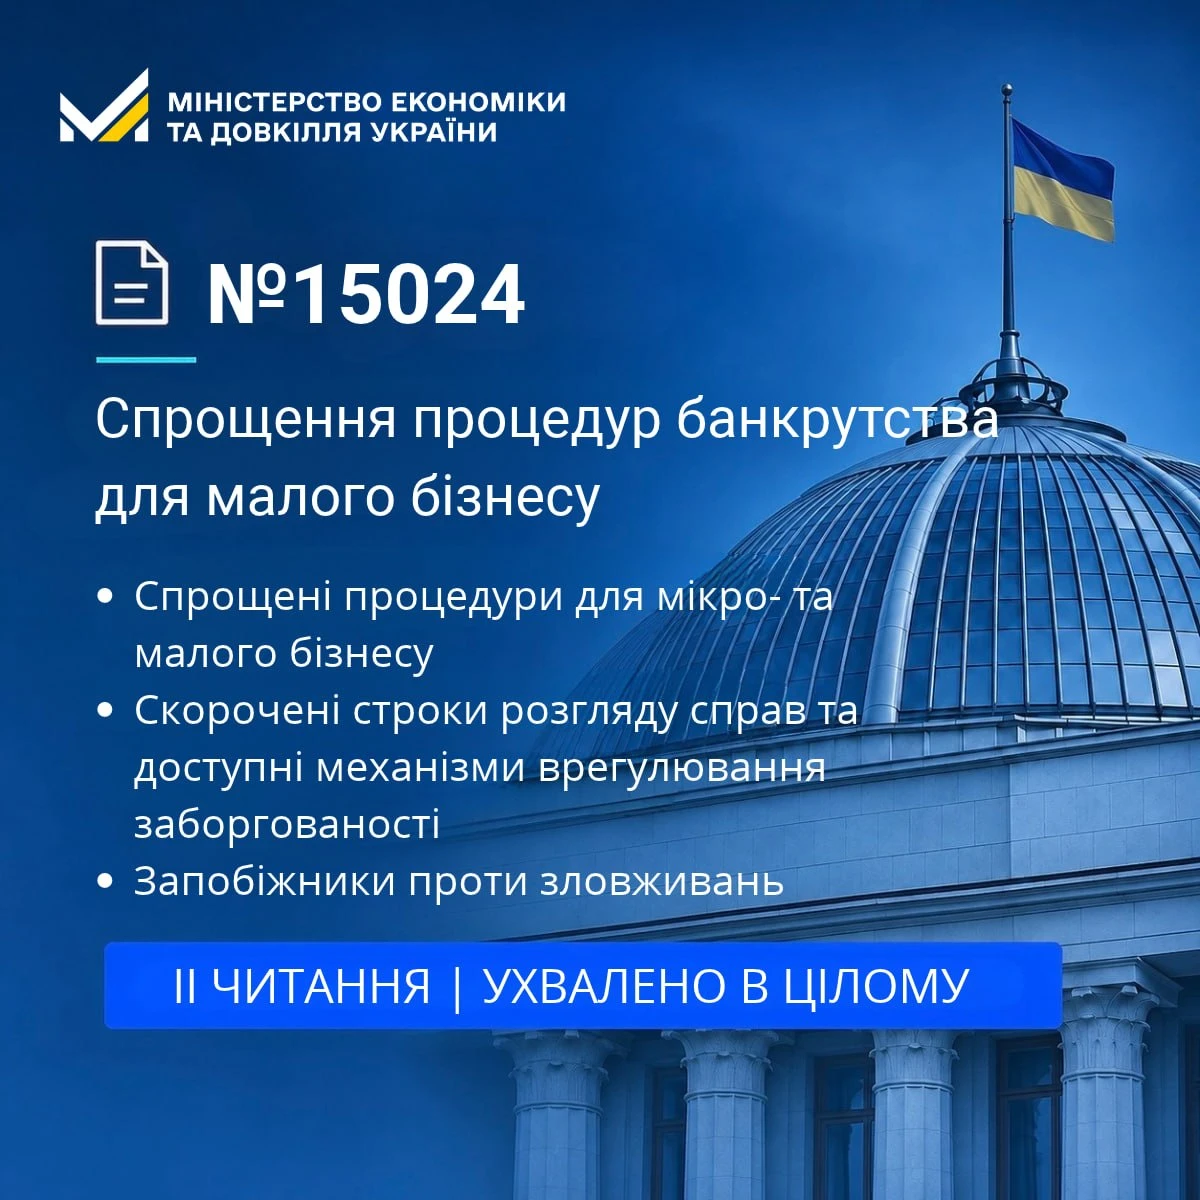
Для мікро- та малого бізнесу запровадили спрощену процедуру банкрутства зі строком розгляду не більше 180 днів. Закон України від 11.11.2026 №5062-IX передбачає нові правила призначення арбітражного керуючого, погашення боргів і захисту прав працівників. Окремий блок змін стосується державних підприємств, щодо яких ухвалено рішення про приватизацію: для них пропонують визначити пріоритет процедур приватизації над банкрутством
У грудні 2026 року єдине державне свято – Різдво Христове, яке припадає на 25 грудня (п’ятницю). Проте через дію воєнного стану норми ст. 73 КЗпП щодо святкових і неробочих днів не застосовуються, тому ця дата буде звичайним робочим днем. Водночас приватні роботодавці можуть самостійно встановити додатковий вихідний 25 грудня, оформивши відповідний наказ
Усі сформовані е-ВОД повинні мати дату формування саме на дату звіряння – це стосується лише внутрішнього звіряння чи зовнішнього також? Тобто на день кожного звіряння, незалежно від того, внутрішнє це чи зовнішнє, є обов'язок оновлювати електронний ВОД? Чим керуватися?
Чи продовжує накопичуватися щорічна основна відпустка за мобілізованим працівником? Це залежить від періоду проходження військової служби. Після набрання чинності Законом №2352-IX, тобто з 19 липня 2022 року, час служби мобілізованого працівника не зараховується до стажу, що дає право на щорічну основну відпустку. Натомість період служби до цієї дати враховується. Розглянемо, як правильно визначити відпускний стаж мобілізованого працівника