Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Чи можна звільнити працівника під час лікарняного та як оплатити листок непрацездатності після звільнення? Розбираємо правила під час воєнного стану, оплату лікарняних за рахунок роботодавця і ПФУ, строки подання заяви-розрахунку, а також оподаткування та відображення виплат у Д1 і 4ДФ
Право на оплату лікарняного мають застраховані особи. Статтею 12 Закону України від 23.09.1999 №1105-XIV «Про загальнообов'язкове державне соціальне страхування» (далі – Закон про соцстрахування), передбачено, що право на страхові виплати за страхуванням у зв'язку з тимчасовою втратою працездатності мають застраховані особи.
Таке право виникає з настанням страхового випадку в період роботи (включаючи час випробування та день звільнення), якщо інше не передбачено законом.
Звичайна ситуація, коли працівник захворів, надав листок непрацездатності й роботодавець приймає до оплати такий лікарняний листок. Але ж ситуації бувають різними.
Як бути, якщо в період тимчасової непрацездатності працівник хоче звільнитися? Чи можна звільняти такого працівника? Як оплачувати листок непрацездатності?
Одразу зазначимо, є заборона на звільнення чи немає, залежить від підстави звільнення працівника. Якщо, наприклад, це звільнення за власним бажанням або за згодою сторін, то заборони трудове законодавства не містить.
Заборона є тільки при звільненні за ініціативою роботодавця. Не допускається звільнення працівника з ініціативи роботодавців в період його тимчасової непрацездатності (крім звільнення за п. 5 ст. 40 Кодексу законів про працю, а це звільнення за ініціативи роботодавця внаслідок нез'явлення на роботу протягом більш як чотирьох місяців підряд внаслідок тимчасової непрацездатності).
Також пам'ятаємо і про особливі норми трудового законодавства, що діють в період воєнного стану.
Так у період дії воєнного стану допускається звільнення працівника з ініціативи роботодавця у період його тимчасової непрацездатності, а також у період перебування працівника у відпустці (крім відпустки у зв'язку з вагітністю та пологами та для догляду за дитиною до 3 років) із зазначенням дати звільнення, яка є першим робочим днем, наступним за днем закінчення тимчасової непрацездатності, зазначеним у документі про таку тимчасову непрацездатність (ст. 5 Закону України від 15.03.2022 № 2136-IX «Про організацію трудових відносин в умовах воєнного стану»).
Тож якщо це звільнення за власним бажанням, за згодою сторін, через закінчення дії строкового трудового законодавства тощо заборони на звільнення під час такого лікарняного немає.
Але як оплачувати листок непрацездатності, весь період чи до дня звільнення включно?
Відповідь знаходимо у Законі про соцстрахування.
Ст. 15 цього Закону про сохстрахування визначено, що допомога по тимчасовій непрацездатності виплачується застрахованим особам з 6 дня непрацездатності за весь період до відновлення працездатності або до встановлення медико-соціальною експертною комісією інвалідності, незалежно від звільнення. При цьому оплата перших днів тимчасової непрацездатності здійснюється коштом коштів роботодавця, відповідно до Порядку №440.
Працівник хворів з 25 лютого по 05 березня, але звільнився працівник за власним бажанням 02 березня 2026 року.
В цьому випадку страховий випадок настав ще під час трудових відносин, підстав для відмови в оплаті такого листка непрацездатності немає, тому роботодавець приймає до оплати такий лікарняний.
Причому якщо це загальне захворювання, то дні тимчасової непрацездатності з 25 лютого по 01 березня будуть оплачені коштом роботодавця, а дні хвороби з 02 по 05 березня оплачують коштом коштів Пенсійного фонду і роботодавець має подати заяву-розрахунок до Пенсійного фонду.
Коли подавати таку заяву-розрахунок?
Тоді, коли листок непрацездатності змінить свій статус на «готовий до сплати», якщо це електронний листок непрацездатності.
Такі строки передбачені наказом №1234, за загальним правилом лікарняний лист по тимчасовій непрацездатності вважається виданим через 7 днів після дати закриття та набуває статусу «готовий до сплати». Тобто тільки через 7 днів, на восьмий, статус листка непрацездатності має змінитись на «готовий до сплати» і з ним можна буде працювати.
Ну а далі страхувальник чи уповноважені особи мають ухвалити рішення про призначення допомоги не пізніше 10 робочих днів з дня надходження (видання) лікарняного. Такі правила стосуються як оплати перших 5 днів, так і допомоги коштом Пенсійного фонду.
Таким чином бачимо, що листок непрацездатності в такому випадку буде нарахований вже звільненому працівнику у наступному місяці.
Але виникає питання, як буде оподатковуватись такий лікарняний?
На момент нарахування лікарняних підприємство – колишній роботодавець і фізособа також колишній працівник і вони вже не перебуватимуть у трудових відносинах. Тобто роботодавець вже не несе обов'язку страхувальника, тому ЄСВ на такий лікарняний не буде нараховуватись. Відповідно в Додатку 1 роботодавець такий лікарняний не буде відображати.
Проте ПДФО та військовий збір потрібно утримати, Податковий кодекс України (далі – ПКУ) тут не містить жодних обмежень чи послаблень. У звичайній ситуації ПКУ для цілей оподаткування лікарняний прирівнюється до зарплати і якщо це стосується працівника підприємства, такі лікарняні показуємо в Додатку 4ДФ з ознакою доходу «101».
Але в ситуації із лікарняними, які нараховані вже звільненому працівнику, тобто особі, яка на момент їх нарахування вже не перебуває з підприємством у трудових відносинах, до загального оподатковуваного доходу такі суми включають у складі інших оподатковуваних доходів, тобто утримується з лікарняних ПДФО за ставкою 18% та військовий збір за ставкою 5% і також у Додатку 4ДФ такі виплати ми відображаємо з ознакою доходу «127».
І на останок ще одна ситуація. Працівника було звільнено в лютому 2026 року, але в кабінеті страхувальника на порталі Пенсійного фонду з'явився лікарняний листок, відкритий 3 березня. Чи оплачувати такий листок непрацездатності?
Ні.
Чому може трапитись така ситуація?
Інформація про те, що працівник звільнився, ще не потрапила до реєстру застрахованих осіб, тому такий листок непрацездатності автоматично потрапив до колишнього роботодавця, але оскільки тимчасова непрацездатність настала вже після звільнення працівника, листок непрацездатності оплачуватись не буде.
Лікарняні: призначення та виплата допомоги
Лікарняні, декретні, страхові виплати: ПФУ готує новий порядок
«Декретний» із продовженням: як оплатити та оподаткувати
Види помилок при розрахунку лікарняних і декретних: як їх виправляти
Розрахунок декретних у 2026 році: правила, обмеження та приклади
Державна податкова служба України опублікувала індивідуальну податкову консультацію щодо оподаткування операцій, коли фізична особа вносить права на торгову марку до статутного капіталу товариства в обмін на корпоративні права, а в подальшому планує продати цю частку за грошові кошти. Податківці детально розписали особливості формування витрат та розрахунку інвестиційного прибутку за такими операціями
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Мінагрополітики затвердило нові критерії, за якими підприємства аграрної, лісової, рибної та суміжних сфер визначатимуть як критично важливі. Нові правила набирають чинності 18 жовтня 2026 року та передбачають, зокрема, оновлені вимоги щодо площі земель, доходу, кількості працівників і профільних видів діяльності. Водночас підприємствам із чинним статусом не потрібно повторно подавати документи до завершення строку дії рішення. Розповідаємо, які критерії діятимуть за новими правилами та коли можна подавати документи на отримання або підтвердження критичності
З 12 до 18 жовтня у Державному аграрному реєстрі тимчасово призупинять подання заявок на визначення підприємств агропромислового комплексу критично важливими. Після технічного налаштування ДАР підприємства зможуть подавати заявки до Мінагрополітики вже за новими критеріями, затвердженими наказом від 02.09.2026 №11. Як повідомляють колеги, що ДАР чекає вказівку від профільного міністерства щодо відновлення подання заявок
ФОП-роботодавці зобов’язані сплачувати ЄСВ за найманих працівників у чітко визначені строки: як за підсумками місяця, так і під час кожної виплати доходу. Основний термін – не пізніше 20 числа місяця, що настає за звітним, однак у низці випадків внесок потрібно перераховувати одночасно з виплатою зарплати або інших доходів
Прийняли працівника 28.08.2026, в період з 28.08-31.08. перебував у відпустці без збереження заробітної плати. У 4ДФ за серпень показувати такого працівника без доходу з ознакою 101 і дату прийняття 28.08.2026?
Держстат оновив класифікацію видів економічної діяльності NACE 2.1-UA, яка замінить чинний КВЕД-2010 із 1 січня 2027 року. Зміни стосуються назв окремих класів і груп, термінології та редакційних уточнень. Розповідаємо, що саме змінилося та чому підприємцям і компаніям варто вже зараз перевірити відповідність своїх КВЕДів новому класифікатору
Іноземний диплом не гарантує автоматичного визнання в Україні – навіть якщо його видав офіційно визнаний університет. Верховний Суд у справі №620/4360/25 наголосив: під час визнання диплома важливо з’ясувати, хто фактично здійснював освітню діяльність, яку роль відігравав кожен учасник навчального процесу та чи відповідав він вимогам законодавства
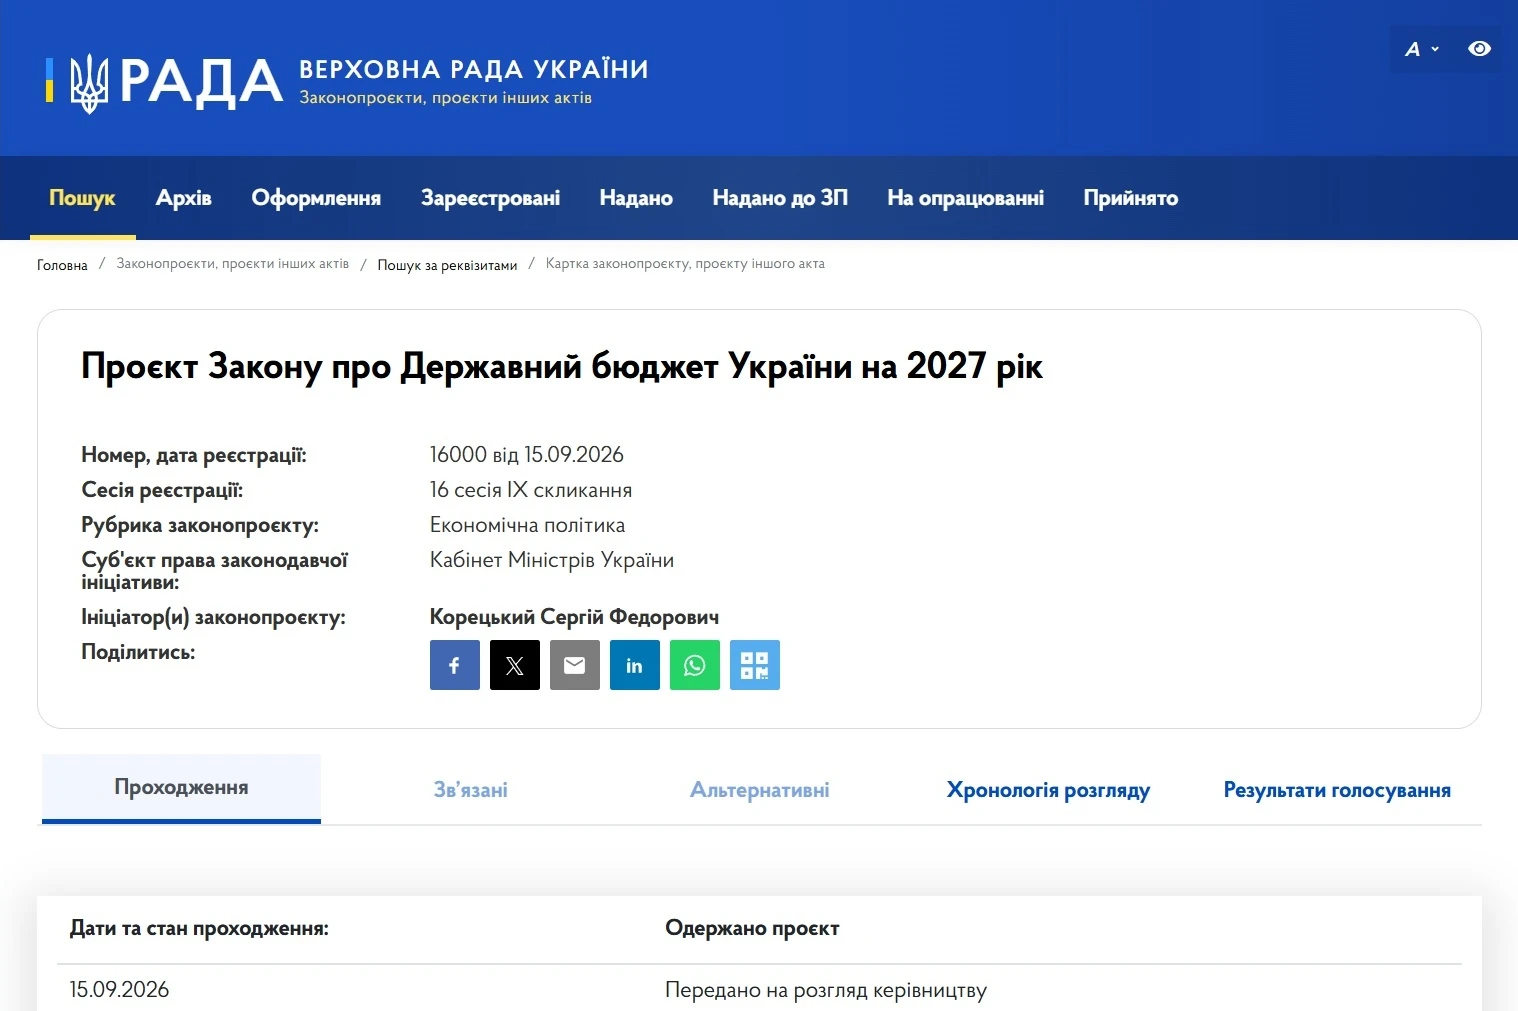
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк та Прем'єр-міністр України Сергій Корецький, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
Кілька ФОП під одним брендом – ще не порушення, але спільне управління, персонал, каса та ресурси можуть привернути увагу податкової. ДПС навела приклади перевірок мережі зоомагазинів, готельно-ресторанного комплексу та салону краси, де виявили ознаки можливого дроблення бізнесу й інші порушення. Розбираємо, які ознаки можуть зацікавити податківців і які наслідки мали перевірки
11.09 подали заяву-розрахунок, 14.09 перераховуються кошти лікарняних, податки пішли, а сума не перераховується у Казначействі. Коли подавати повідомлення про виплату коштів? Якщо термін 30 к. дн. пройде, а кошти Казначейство не перерахує, чи буде це порушенням для бухгалтера?
Що робити, якщо допомога з тимчасової непрацездатності вже кілька тижнів очікує на оплату в Держказначействі? Чи потрібно роботодавцю подавати до ПФУ повідомлення про виплату страхових коштів, якщо працівник ще не отримав гроші? ПФУ у листі роз’яснило, коли виникає обов’язок подати повідомлення та з якого моменту обчислюється 30-денний строк
Прийшов лист від поліції з проханням вжити заходи щодо розбронювання працівника через адмінпорушення. Про вжиті заходи просять проінформувати. Чи зобов’язане підприємство анулювати бронь працівнику?
Військовослужбовці зможуть підтверджувати право на пільгу з військового збору наказами про мотиваційні виплати. Кабмін уточнив порядок документального підтвердження пільги, додавши до переліку документів витяги або копії наказів командирів про виплату винагород за Постановою №768. Йдеться, зокрема, про винагороди за участь у бойових діях, виконання спеціальних завдань, штурмові дії та знищення противника. Зміни застосовуватимуться з 1 червня 2026 року та узгоджують порядок підтвердження пільги з новими правилами виплат
Вимоги до страхового стажу для призначення пенсії за віком в Україні продовжують поступово зростати. Уже у 2027 році для виходу на пенсію у 60 років потрібно буде мати щонайменше 34 роки страхового стажу, а до 2028 року цей показник збільшиться до 35 років. Тим, хто не накопичить необхідний стаж, доведеться виходити на пенсію пізніше або, за відсутності мінімальних 15 років стажу, розраховувати лише на державну соціальну допомогу
ДПС пояснила, що платники єдиного податку IV групи можуть врахувати ці податки у зменшення мінімального податкового зобов’язання лише в межах сум, нарахованих відповідно до договору оренди землі. Якщо підприємство виплачує орендодавцям більше, ніж передбачено договором, одного наказу керівника недостатньо. Щоб зарахувати податки, потрібно належним чином змінити договір оренди та зареєструвати відповідні зміни
Чи повинен працівник повідомляти роботодавця за сумісництвом про основне місце роботи? Ні, законодавство не встановлює такого обов’язку. Роботодавець також не має права відмовити у працевлаштуванні за сумісництвом лише через відсутність інформації про основне місце роботи. Така відмова може бути порушенням трудового законодавства та спричинити відповідальність