
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Новоприйнятий працівник може захворіти. Щоб оплатити йому лікарняні потрібно знати особливі правила розрахунку середньої зарплати. Питання виникають – як визначити розмір зарплати, яка буде включатися до розрахунку, чи включати премії, в якому розмірі? А ще – як підтвердити ці розрахунки, якщо податковий розрахунок ще поданий? Розбираємо практичні кейси для такої ситуації у публікації нижче
Алгоритм визначення суми лікарняних (як оплату перших п’яти днів за рахунок роботодавця, так і допомоги по тимчасовій непрацездатності від ПФУ) можна представити таким чином:
Крок 1. Визначаємо розрахунковий період.
Крок 2. Підраховуємо кількість календарних днів в розрахунковому періоді.
Крок 3. Обчислюємо сукупний дохід в розрахунковому періоді.
Крок 4. Визначаємо середню зарплату.
Крок 5. Застосовуємо обмеження максимальної середньої зарплати (за необхідності).
Крок 6. Визначаємо денну виплату.
Крок 7. Застосовуємо спецобмеження (за необхідності).
Крок 8. Розраховуємо суму лікарняних.
Щоб правильно пройти всі ці кроки потрібно враховувати норми:
В загальному випадку розрахунковий період для обчислення середньої зарплати для лікарняних складає 12 повних календарних місяців, що передують місяцю, в якому настав страховий випадок (п. 25 Порядку №1266).
Приклад. Тимчасова непрацездатність настала в березні 2026 року, розрахунковим періодом буде березень 2025 – лютий 2026 рр.
Якщо працівник відпрацював менше року, то розрахунковим періодом будуть відпрацьовані календарні місяці (з першого до першого числа) (п. 26 Порядку №1266).
Приклад. Працівника прийнято на роботу 12 січня 2026 року, а 19 березня 2026 року він захворів. Розрахунковим періодом буде один календарний місяць – лютий 2026 року.
Але якщо працівника прийняли на роботу, а він не відпрацював повний календарний місяць, то для нього визначають розрахунковий період за особливим правилом. Відповідно до п. 27 Порядку №1266 у разі коли застрахована особа перебувала у трудових відносинах менше ніж календарний місяць за останнім основним місцем роботи, розрахунковий період визначається за фактично відпрацьований час (календарні дні) перед настанням страхового випадку.
Приклад. Працівника прийнято на роботу 2 березня 2026 року. Захворів працівник 20 березня 2026. Розрахунковим періодом буде період з 2 по 19 березня 2026 року.
Приклад. Працівника прийнято на роботу 21 лютого 2026 року. Захворів працівник 19 березня 2026. Розрахунковим періодом буде період з 21 лютого по 18 березня 2026 року.
В розрахунок будуть включатись усі календарні дні розрахункового періоду. Але п. 3 Порядку №1266 передбачено, що дні невідпрацьовані з поважних причин виключають із розрахункового періоду. Таких поважних причин шість:
Приклад. Працівника прийнято на роботу 21 лютого 2026 року. Захворів працівник 19 березня 2026. Розрахунковим періодом буде період з 21 лютого по 18 березня 2026 року. Кількість календарних днів в такому періоді буде 26.
Приклад. Працівника прийнято на роботу 10 лютого 2026 року. З 1 по 7 березня йому надавалась відпустка без збереження зарплати. Захворів працівник 20 березня 2026. Розрахунковим періодом буде період з 10 лютого по 19 березня 2026 року.
Загальна кількість календарних днів в розрахунковому періоді –
19 лютий + 19 березень = 38 к.дн.
Проте із розрахункового періоду виключають 7 днів відпустки без збереження зарплати. Таким чином в розрахунку середньої зарплати будуть приймати участь
38 – 7 = 31 к.дн.
П. 3 Порядку №1266 скеровує, що середню зарплату визначають діленням нарахованої зарплати, на яку нарахований ЄСВ, на кількість календарних днів розрахункового періоду. Причому до сукупного доходу включають виключно зарплату. Які саме виплати відносять до зарплати наведено в Інструкції зі статистики заробітної плати, затвердженою наказом Держкомстату від 13.01.2004 №5. Зокрема, це оклад, надбавки, доплати, премії, індексація зарплати, відпускні, компенсація за невикористану відпустку, систематична матдопомога тощо.
При чому, п. 32 Порядку №1266 визначено, що середню зарплату визначають на підставі відомостей, що включаються до звіту про суми нарахованої заробітної плати (доходу, грошового забезпечення, допомоги, компенсації) застрахованих осіб та суми нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування, що подаються до ДФС. Тобто буде включена зарплата, яка наведена в додатку 1 до податкового розрахунку.
Яка проблема виникає для новоприйнятого працівника?
По-перше, не буде всієї інформації в ПФУ про нараховану зарплату новоприйнятого працівника. Наприклад, якщо працівника прийнято на роботу 20 лютого, а захворів він 19 березня 2026 року, тобто розрахунковий період з 20.02.2026 по 18.03.2026, який складається з двох неповних місяців – лютого та березня.
І якщо податковий розрахунок за лютий 2026 року вже поданий до ДПС, то за березень 2026 роботодавець буде «звітуватись» тільки в квітні 2026 року. При чому новою формою податкового розрахунку вже не передбачено подавати розрахунок із типом «Довідковий».
По-друге, Порядок №1266 чітко не визначає, яку суму зарплати, включити до розрахунку за такі неповні місяці. Особливо, якщо працівнику виплачувались премії, систематичні допомоги тощо.
Відповіді на ці питання є в листі ПФУ від 09.04.2025 №2800-1302-8/23760:
Відповідно до статті 1 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» заробітна плата – це винагорода, обчислена, як правило, у грошовому виразі, яку за трудовим договором роботодавець виплачує працівникові за виконану ним роботу. Враховуючи зазначене, якщо застрахована особа не відпрацювала повний календарний місяць, то у разі настання в неї страхового випадку середньоденну заробітну плату необхідно обчислювати із заробітної плати, нарахованої за фактично відпрацьований час, шляхом її ділення на кількість календарних днів в цьому періоді. При цьому сума щомісячної премії у зазначеному Вами випадку враховується в частині пропорційно відпрацьованому часу, який припадає на розрахунковий період.
Аналогічний висновок був також у листі ПФУ від 28.09.2023 №36295-41825/Г-03/8-2800/23.
Приклад. Працівника прийнято на роботу 16 лютого 2026 року. Він хворів з 12 по 16 березня 2026. Працівнику встановлено оклад 25000 грн, інших виплат (доплат, надбавок, премій) немає. Загальний страховий стаж працівника більше 8 років, за останній рік – більше 6 місяців.
Розрахунковим періодом буде період з 16 лютого по 11 березня 2026 року.
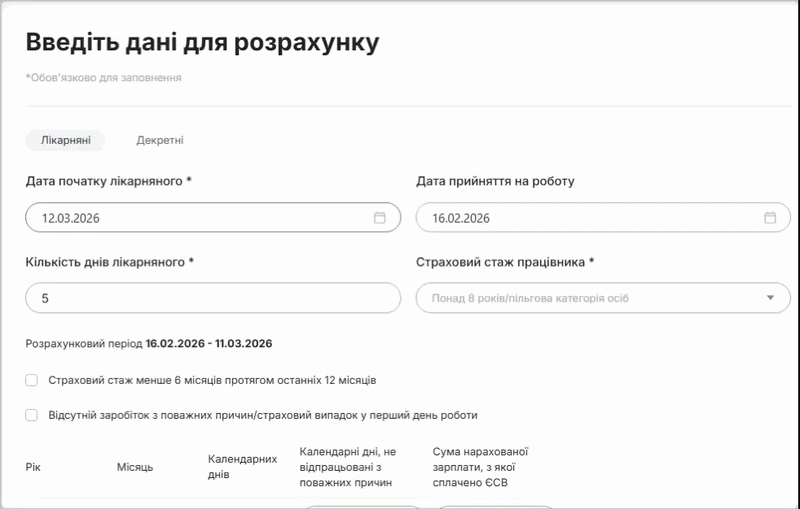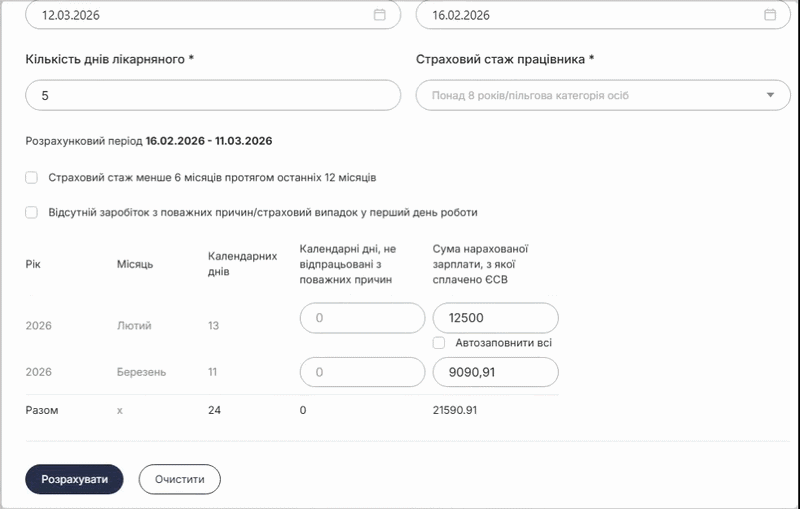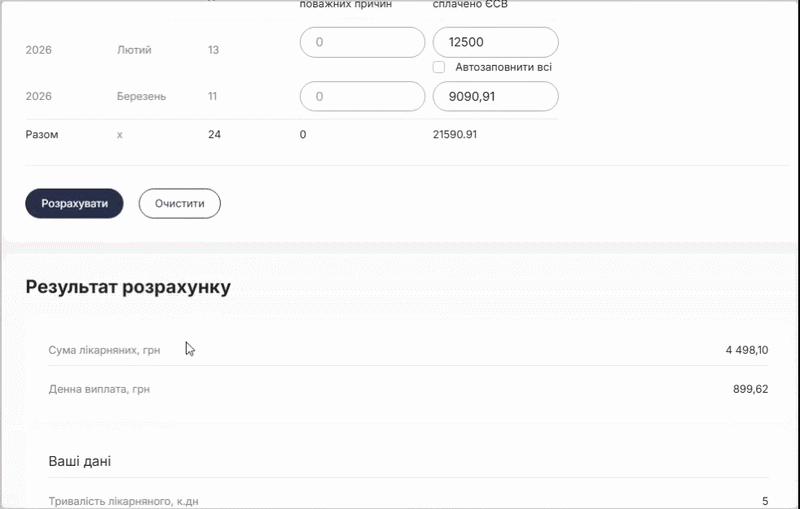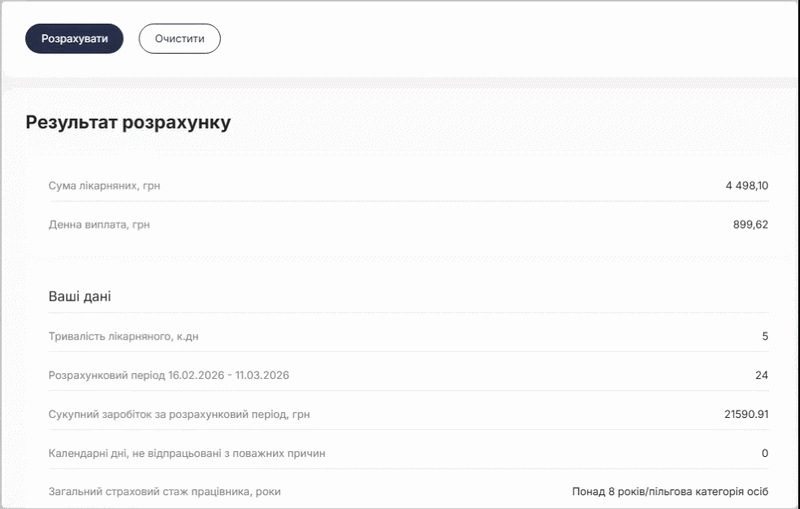
За лютий працівнику нараховано зарплату в сумі:
25000 грн : 20 р.дн. х 10 р.дн. = 12500 грн, де
За березень (до дати настання страхового випадку) працівнику нараховано зарплату в сумі:
25000 грн : 22 р.дн. х 8 р.дн. = 9090,91 грн, де
Визначимо середню зарплату:
(12500 + 9090,91) : 24 к.дн. = 899,62 грн, де
Сума лікарняного:
899,62 грн х 100% х 5 к.дн. = 4498,10 грн.
Перевіримо розрахунок на нашому безплатному Калькуляторі середня зарплата – лікарняні
Якщо працівнику встановлений оклад, надбавки чи доплати, то визначити яка сума буде включатись до розрахунку легко. Ії визначають за фактично відпрацьовані дні, які приходяться на розрахунковий період.
Складнішою є ситуація, якщо працівнику нараховується премія. Особливо, коли наказ про виплату такої премії виданий після початку страхового випадку, відповідно і нарахована така премія буде в кінці місяця.
Проте ПФУ в листах, реквізити яких наведено вище, зазначав, що премія буде враховуватись в частині пропорційно відпрацьованому часу, який припадає на розрахунковий період. При чому Порядок №1266 не містить обмеження, що премія нарахована наприкінці місяці не включається до розрахунку.
Таким чином, премію включаємо пропорційно відпрацьованим робочим дням у частині розрахункового періоду за формулою:
Премія : відпрацьовані дні в місяці х відпрацьовані дні за частину розрахункового періоду
Приклад. Працівника прийнято на роботу 18 лютого 2026 року. Він хворів з 20 по 28 березня 2026. Працівнику встановлено оклад 16500 грн та премія в розмірі 50% від окладу. Загальний страховий стаж працівника більше 8 років, за останній рік – більше 6 місяців.
В даному випадку розрахунковим періодом буде період з 18.02.2026 по 19.03.2026 рр.
Наведемо в таблиці суму зарплати, яка була фактично нарахована працівнику в лютому та березні 2026 року, а також суму зарплати, яка буде включатись до розрахунку.
Вид виплати | Норма робочих днів за графіком роботи | Всього відпрацьовано днів | Відпрацьовані дні за розрахунковий період | Нараховано, грн | Включається до розрахунку, грн |
Лютий-2026 | |||||
оклад | 20 | 8 | 8 | 16500 : 20 х 8 = 6600 грн | 6600 |
премія | 3300 | 3300 | |||
всього за лютий | 9900 | 9900 | |||
Березень-2026 | |||||
оклад | 22 | 16 | 14 | 16500 : 22 х 16 = 12000 | 16500 : 22 х 14 = 10500 або 12000: 16 х 14 = 10500 |
премія | 6000 | 6000: 16 х 14 = 5250 | |||
всього за березень | 18000 | 15750 | |||
Разом | 27900 | 25650 | |||
Визначимо середню зарплату:
25650: 30 = 855 (грн), де
Оскільки страховий стаж працівника більше 8 років, лікарняні нараховують в розмірі 100% середньої зарплати (денна виплата = середній зарплаті).
Сума лікарняного:
855 грн х 100% х 9 к.дн. = 7695 грн,
В тому числі оплата перших п’яти днів за рахунок роботодавця 4275 грн (855 грн х 5 к.дн.), та допомога за рахунок ПФУ 3420 грн (855 грн х 4 к.дн).
Зразок розрахунку лікарняних
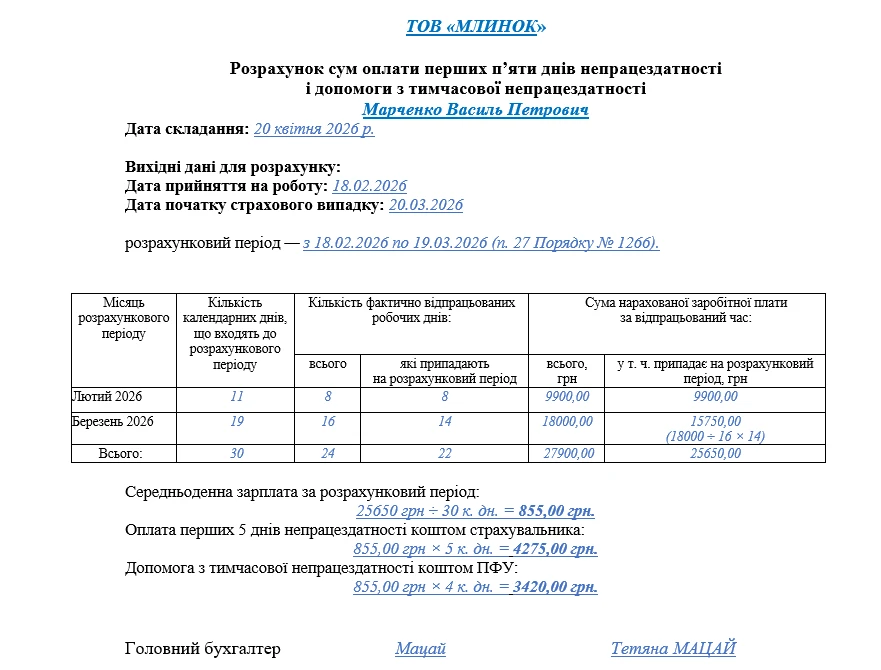
Зверніть увагу! Для наведеного прикладу, нарахована зарплата працівнику в лютому та березні в додатку 1 буде відображена в такому розмірі:
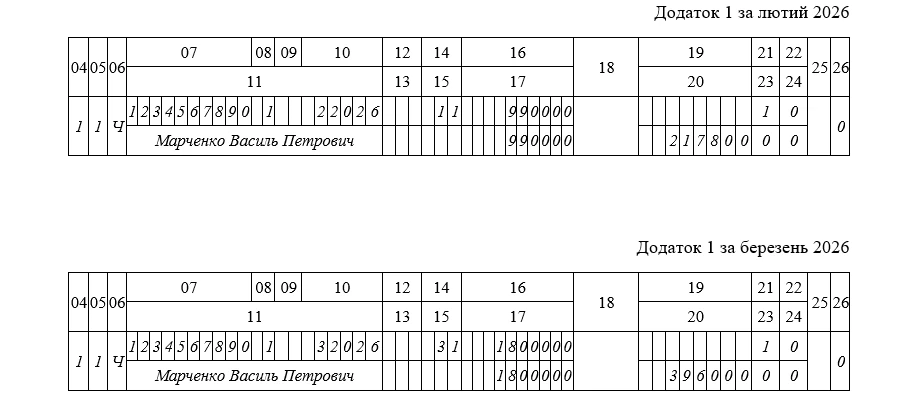
Тобто навіть якщо заява-розрахунок буде подана до ПФУ після того, як дані зі звіту за березень будуть завантажені в систему, буде розбіжність із фактично розрахованою середньою зарплатою і сумою допомоги, та даними СПОВ. Показник «Сума за даними СПОВ» обчислюється ПФУ автоматично за даними, які містяться в системі персоніфікованого обліку відомостей про застрахованих осіб.
Тобто за тими даними, які страхувальник зазначив у поданому податковому розрахунку, зокрема в додатку 1. В такому випадку слід пояснити причини таких розбіжностей у відповідному полі (відповідно до переліку) та можна до заяви-розрахунку додати скан-копії документів, які підтверджують правильність розрахунку страхувальником.
Якщо ж лікарняний нараховують ще до подання податкового розрахунку, то також варто додати розрахунки середньої зарплати та суми лікарняного за даними роботодавця. Проте це зазначає і ПФУ у листі від 09.04.2025 №2800-1302-8/23760:
У разі, якщо на час подання заяви-розрахунку для здійснення фінансування страхових виплат Пенсійним фондом України ще не настав час подання страхувальником звіту про сплату єдиного внеску за фактично відпрацьований час розрахункового періоду, то до заяви-розрахунку додатково подаються бухгалтерські розрахунки зазначеної допомоги для здійснення перевірки інформації, наведеної у заяві-розрахунку.
Отже, якщо лікарняний нараховується новоприйнятому працівнику, то ПФУ радить до заяви-розрахунку додати відповідні бухгалтерські розрахунки, які допоможуть перевірити суму лікарняних та опрацювати заяву-розрахунок.
Форми, в якій слід надавати відповідні пояснення, нормативно не затверджено. Тож це можна зробити в будь-якій формі. Головне, щоб в ній було зрозуміло, чому саме така сума зарплати включається до розрахунку середньої зарплати.
Читайте більше:
Заява-розрахунок лікарняних на порталі ПФУ
Поважні причини для виключення днів з розрахунку лікарняних 2026
Лікарняні: призначення та виплата допомоги
Електронний лікарняний 2026: від створення до оплати
Помилки в розрахунку лікарняних та декретних: алгоритм виправлення
Види помилок при розрахунку лікарняних і декретних: як їх виправляти
Мінікурси на тему:
Типові помилки при оплаті лікарняного: як уникнути штрафу від ПФУ
Занижені лікарняні: як виправити помилку та отримати доплату від ПФУ
Заява-розрахунок для лікарняних: заповнюємо та подаємо за новими правилами
У «Резерв+» може з’явитися повідомлення «Вас розшукує ТЦК» навіть за наявності чинної відстрочки від мобілізації. У Міноборони пояснюють: сповіщення може свідчити про зафіксоване порушення правил військового обліку та переданий до Нацполіції запит на доставлення до ТЦК. Відстрочка не звільняє від відповідальності за порушення правил військового обліку

Обов’язок пенсіонера протягом 10 днів повідомити Пенсійний фонд про зміни у своєму трудовому статусі або реєстрації підприємницької діяльності. Це можна зробити шляхом подання заяви разом з документами, що підтверджують зміну статусу. Невчасне або неповідомлення призведе до незаконних пенсійних виплат, які доведеться повернути
Середній заробіток, виплачуваний роботодавцем мобілізованому працівнику, оподатковується військовим збором за ставкою 5%. Такий дохід включається до загального оподатковуваного доходу платника податків відповідно до вимог ПКУ
У ВРУ зареєстрували законопроєкт №16129, який пропонує запровадити окремий статус «доброволець Сил безпеки і оборони України» для визначених категорій осіб, які вже мають статус УБД. Серед передбачених преференцій – додатковий тиждень оплачуваної відпустки, безоплатне відвідування державних і комунальних спортивних та культурних закладів, а також перевага під час визначення переможця конкурсу на посаду державної служби за рівної кількості балів
Пенсія за віком призначається після досягнення 60 років і за умови наявності відповідного страхового стажу. Мінімальна кількість стажу поступово зростає від 31 року у 2024 році до 35 років у 2028 році. При досягненні 63 років можливо призначення пенсії за менших вимог до страхового стажу. Після 65 років пенсія може бути призначена зі стажем від 15 років, але вимога до стажу також зростатиме щороку

Верховний Суд роз’яснив, чи застосовується 1095-денний строк давності до стягнення коштів за користування комунальною землею без договору оренди. Такі вимоги мають цивільно-правовий, а не податковий характер, адже йдеться про повернення безпідставно збережених коштів власнику земельної ділянки. Тому строки давності за ст. 102 ПКУ до таких спорів не застосовуються
Скасування доплат за роботу в шкідливих умовах праці, проведене за результатами атестації робочих місць, є зміною істотних умов праці. У такому разі роботодавець зобов’язаний повідомити працівників про відповідні зміни завчасно – залежно від періоду дії воєнного стану або мирного часу
Дитина загиблого військовослужбовця, якого посмертно нагородили орденом Богдана Хмельницького ІІІ ступеня, може мати право на надбавку до пенсії у зв’язку з втратою годувальника. Для одного непрацездатного члена сім’ї надбавка становить 70% від надбавки за орден, яка могла бути встановлена померлому
Чинним законодавством не передбачено терміну давності, після якого працівник втрачає право на додаткову соціальну відпустку. Якщо він з якихось причин не скористався своїм правом на неї за попередній рік чи за кілька років, то має право використати її, а в разі звільнення (незалежно від підстав) йому має бути виплачено компенсацію за всі невикористані дні цієї відпустки
ДПС надала роз'яснення щодо особливостей роботи фізичних осіб – підприємців на другій групі єдиного податку, які надають дистанційні психологічні, консультаційні та освітні послуги через мережу Інтернет. Головне питання стосувалося транскордонного характеру таких послуг та визначення поняття «населення» в умовах, коли клієнти можуть перебувати як в Україні, так і за її межами
Якщо вчора подали одну заяву на бронювання одразу кількох працівників, а сьогодні в одного з них у «Резерв+» з’явився статус «у розшуку», чи буде відмова лише щодо цього працівника, чи відмовлять у бронюванні всім працівникам, зазначеним у заяві?
На яку дату юридична особа – платник єдиного податку має нараховувати в бухгалтерському обліку єдиний податок і військовий збір: щомісяця пропорційно отриманому доходу чи один раз за підсумками кварталу?
Верховний Суд пояснив, чи може податкова донарахувати ФОП податки через перевищення нормативів витрат пального, установлених наказом Мінтрансу №43. У справі перевізнику закидали завищення витрат на понад 3,5 млн грн і донарахували ПДФО, військовий збір та ПДВ. Суд став на бік підприємця: саме перевищення галузевих нормативів не доводить завищення витрат, якщо фактичне використання пального підтверджене документами та пов’язане з господарською діяльністю
ТОВ на загальній системі оподаткування. Постійно звертаємось до блогерів з Youtube (все офіційно є договори, оплати та акти виконаних робіт) для реклами нашого товару. Товар після реклами не придатний для продажу, тільки для користування (кухонний інвентар – ножі, дошки, і. т. д.). Але блогер буде постійно його використовувати для реклами в майбутньому. Чи можна такий товар списувати на 93, як реклама і не робити умовний продаж по ПДВ?
Чи потрібно проводити операцію «службове внесення» через ПРРО на початку нової зміни, якщо готівка залишилася з попередньої? Це залежить від налаштувань програмного РРО. Якщо після формування Z-звіту залишок готівки автоматично переноситься на нову зміну, повторне службове внесення не потрібне. Якщо ж залишок обнуляється, потрібно зареєструвати його суму операцією «службове внесення»