


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
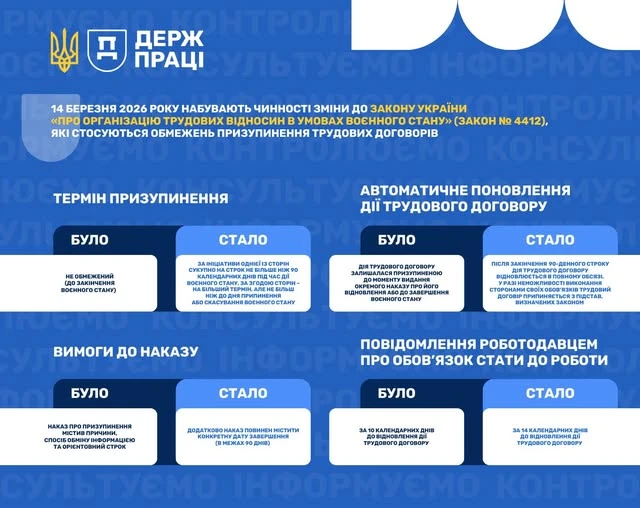
З 14 березня 2026 року набувають чинності зміни до Закону України «Про організацію трудових відносин в умовах воєнного стану», які встановлюють нові правила призупинення дії трудового договору. Відтепер таке призупинення за ініціативою однієї сторони може тривати не більше 90 календарних днів за весь період воєнного стану, тому роботодавцям потрібно особливо уважно підходити до документального оформлення відповідних наказів та рішень щодо подальших трудових відносин
З 14.03.2026 року починають діяти зміни до ст. 13 Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану». Вони суттєво змінюють підхід до призупинення дії трудового договору.
Що саме змінюється
Якщо роботодавець видав наказ про призупинення на строк, що перевищує 90 календарних днів, такий наказ припиняє дію автоматично – з дня, наступного після закінчення дозволеного законом строку.
Разом з тим, з практичного погляду доцільно:
Роботодавцям потрібно переглянути раніше видані накази. Накази про призупинення трудових договорів, видані до 13 березня 2026 року включно, у яких не зазначено конкретного строку, автоматично втратять чинність після закінчення 90 днів
Це дозволить уникнути спорів щодо моменту відновлення трудових прав та обов’язків.
Формулювання на кшталт «призупинити дію трудового договору до завершення воєнного стану» після 14.03.2026 стає «юридично небезпечним»
Після спливу 90 календарних днів:
Мовчазне продовження призупинення більше не допускається. Фактично з цієї дати призупинення перестає бути «безстроковою паузою» – після 90 днів потрібно приймати рішення і документально його оформлювати.
Це означає поновлення всіх прав і обов’язків:
Хоча закон цього прямо не вимагає, на практиці доцільно видати наказ про відновлення дії трудового договору
Бувають ситуації, коли після автоматичного відновлення договору виконувати його умови фактично неможливо, зокрема якщо:
Якщо сторони не домовилися про подальше призупинення, а строк уже сплив, «призупинення більше не застосовується», але й виконати трудовий договір неможливо, то у такому разі роботодавець має діяти в межах Кодексу закону про працю (далі – КЗпП) та припиняти трудові відносини на законних підставах.
Можливі підстави припинення трудового договору:
Джерело: Інспекція з питань праці та зайнятості населення Дніпровської міської ради
Читайте більше:
Призупинення трудового договору по-новому з 14 березня 2026 року: підстави, ризики, наслідки
З 14.03.2026: нові умови призупинення договорів
Воєнний стан продовжено до 4 травня 2026 року: 7 важливих правил для бухгалтера
Дії працівника, якщо він не погоджується із наказом про призупинення дії трудового договору
З 16.09.2026 набирає чинності новий закон, який змінює підходи до державного регулювання генетично модифікованих організмів і продукції з ГМО. Документ передбачає нову процедуру державної реєстрації, створення Державного реєстру ГМО, оновлені правила маркування, моніторингу та державного контролю

ПСП зменшує оподатковуваний дохід працівника, але застосовується лише до зарплати та за одним місцем її нарахування. Є випадки, коли навіть за наявності зарплати працівник не може скористатися податковою соціальною пільгою
Отримати одноразову допомогу у розмірі 19 400 грн на підготовку до зими. Програма передбачає підтримку найбільш вразливих домогосподарств, зокрема сімей із дітьми, людей з інвалідністю, пенсіонерів, ВПО та багатодітних родин. Цього року допомога буде доступна не лише мешканцям приватних будинків, а й жителям багатоквартирних будинків. Очікується, що прийом заявок триватиме з 1 вересня до 30 жовтня, а виплати здійснюватимуть у міру формування списків отримувачів
Витрати на відрядження працівника не завжди є його оподатковуваним доходом: важливі вид витрат, їх зв’язок із відрядженням та наявність підтвердних документів. Без ПДФО можна компенсувати документально підтверджені витрати на проїзд, проживання, страхування та інші необхідні витрати, передбачені правилами відрядження. Водночас алкоголь, тютюнові вироби, чайові та плата за видовищні заходи мають окремі правила оподаткування. Тож перед відшкодуванням витрат на відрядження варто перевірити документи та визначити, чи включається конкретна сума до оподатковуваного доходу працівника
Якщо працівник самостійно оплатив профілактичний медогляд до працевлаштування, а роботодавець після прийняття на роботу компенсував ці витрати, така виплата вважається додатковим благом та оподатковується. Водночас для обов’язкового медогляду окремих категорій працівників діють інші правила: якщо витрати безпосередньо несе роботодавець, вони не включаються до оподатковуваного доходу
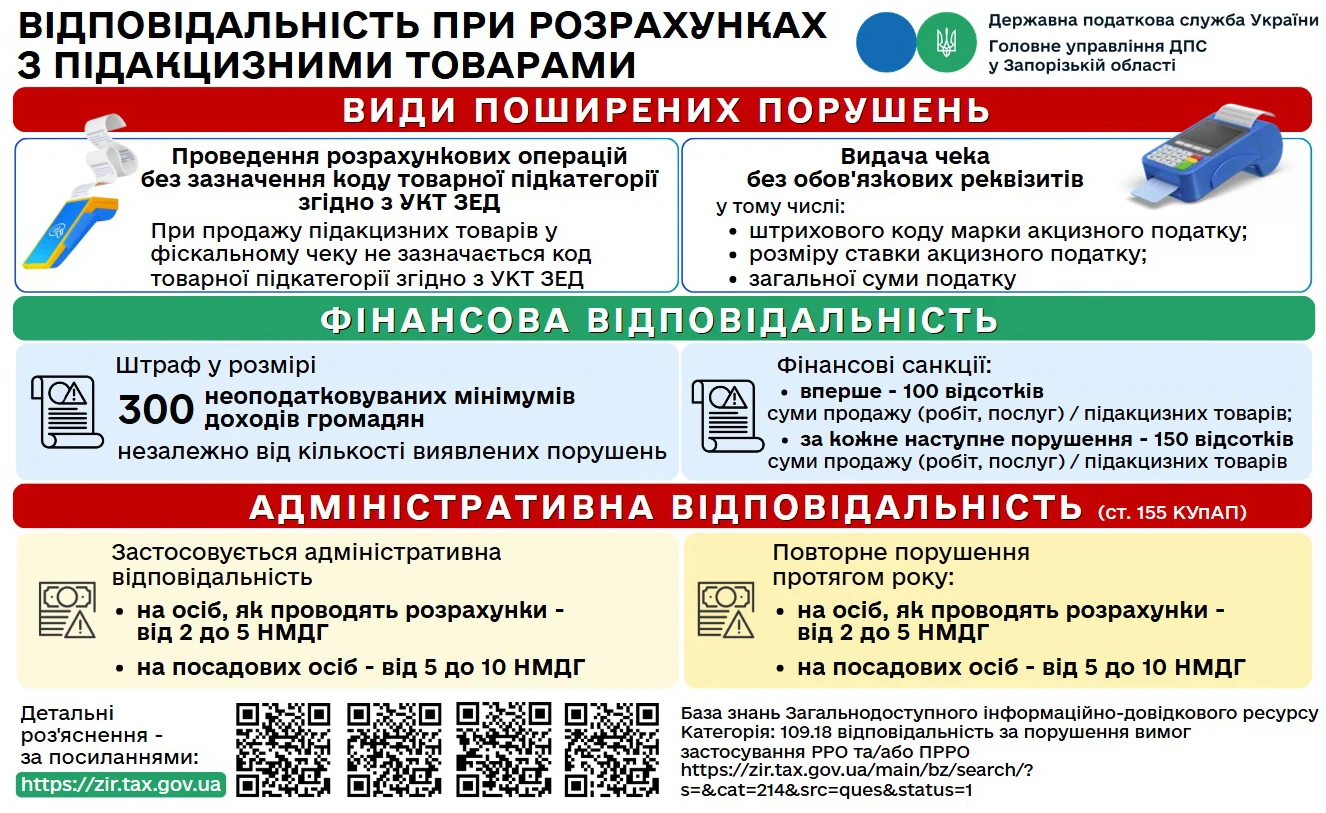
Продаж підакцизних товарів в Україні вимагає суворого дотримання правил застосування РРО/ПРРО, зокрема обов’язкового програмування товарів із зазначенням коду УКТ ЗЕД, ціни та кількості. Порушення цих вимог може призвести не лише до значних фінансових санкцій, а й до адміністративної відповідальності посадових осіб
Працівник може використовувати власний автомобіль під час службового відрядження, а роботодавець – компенсувати витрати на придбані паливно-мастильні матеріали. Водночас така компенсація має податкові наслідки для працівника та підприємства. За наведеним роз’ясненням, відшкодована вартість ПММ включається до оподатковуваного доходу працівника як додаткове благо та оподатковується ПДФО і військовим збором. Крім того, на суму компенсації роботодавець має нарахувати ЄСВ
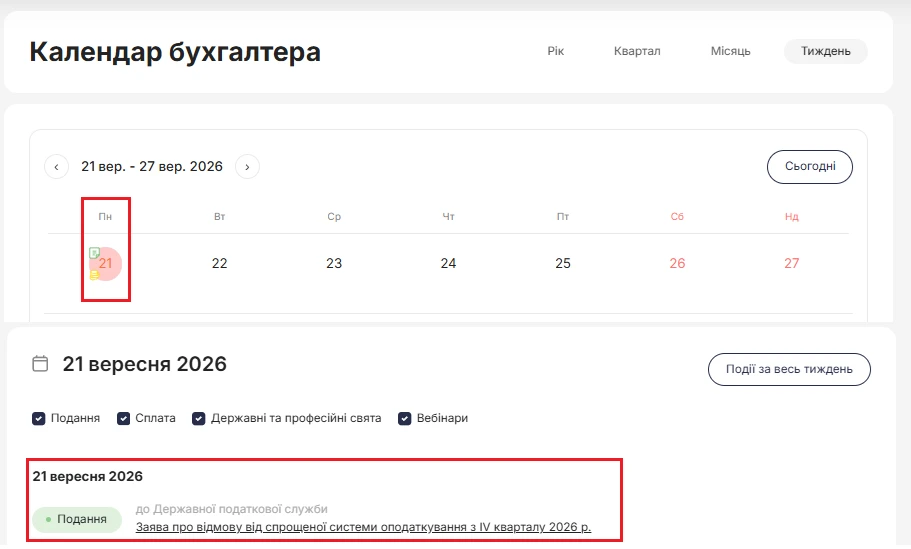
Суб’єкти господарювання, які бажають відмовитися від спрощеної системи оподаткування з 1 жовтня 2026 року, мають подати відповідну заяву до контролюючого органу не пізніше 21 вересня (включно). Заява може бути подана особисто, поштою, електронними засобами чи через державного реєстратора. Подані заяви не можна відкликати
Якщо податкова накладна / розрахунок коригування була зареєстрована постачальником в ЄРПН після реорганізації платника податку – покупця шляхом приєднання, правонаступник такого платника податку не має права на включення такої податкової накладної / розрахунку коригування до податкового кредиту
Податкова соціальна пільга дозволяє зменшити суму податку на доходи фізичних осіб, утримуваного із зарплати працівника. Вона застосовується лише за одним місцем роботи та діє з моменту подання працівником відповідної заяви і підтвердних документів

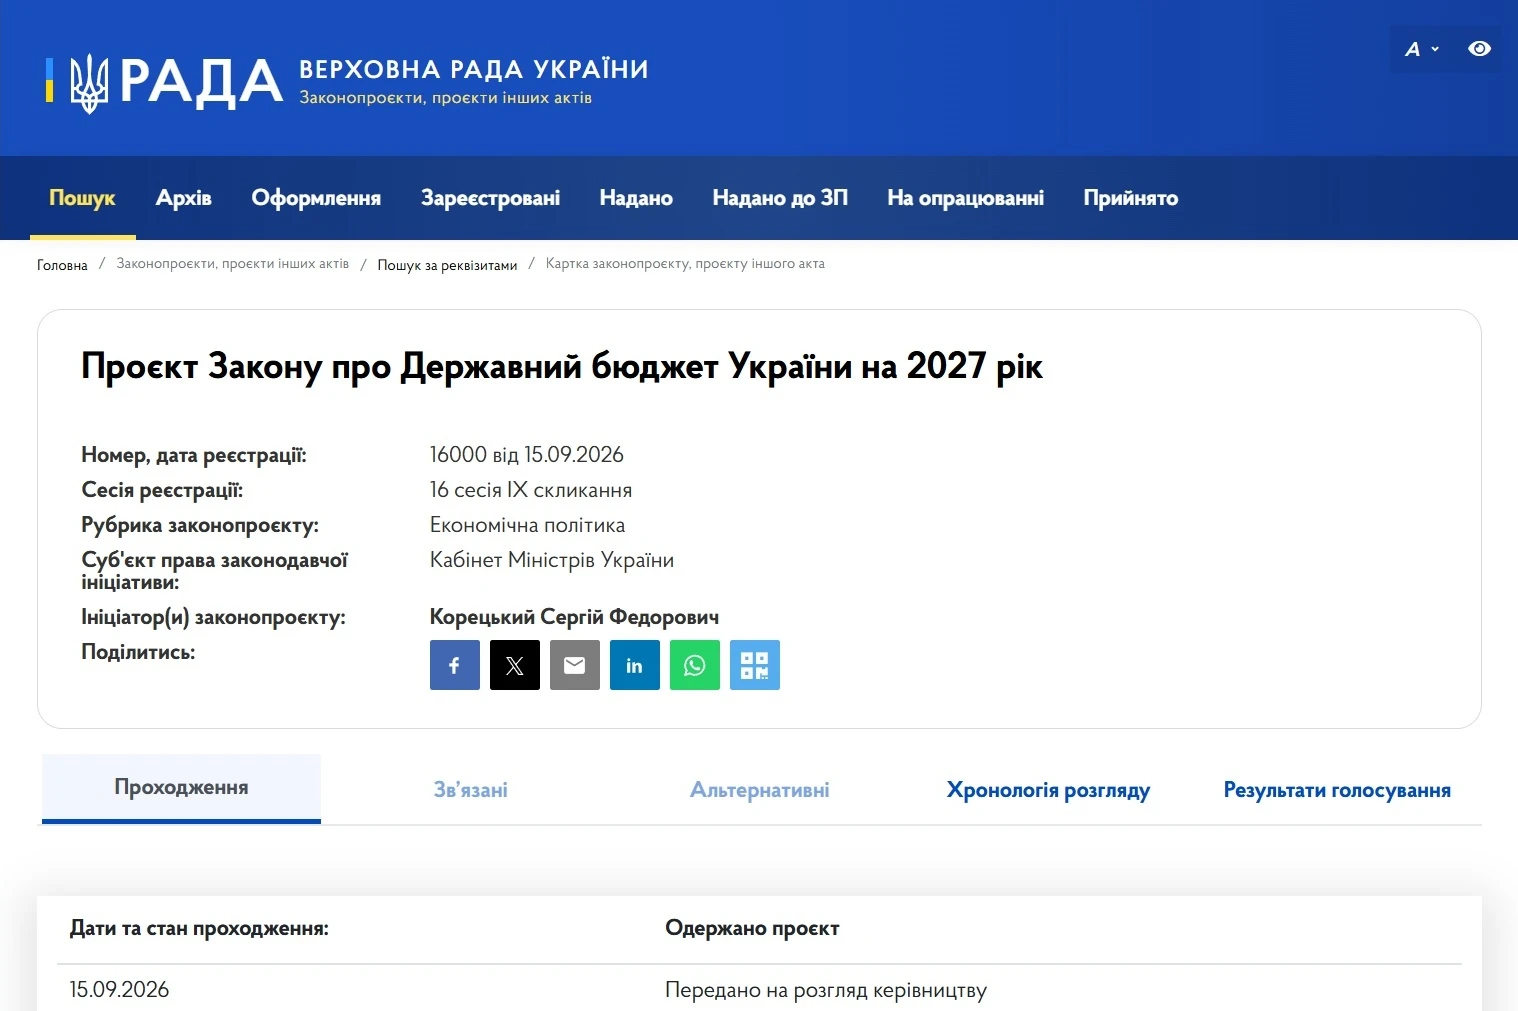
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Розгляд у першому читанні має відбутися не пізніше 20 жовтня, а друге читання – завершитися до 20 листопада
Міністерство аграрної політики та продовольства України затвердило нові Критерії визначення підприємств, установ та організацій, які мають важливе значення для галузей національної економіки в особливий період. Відповідний наказ від 02 вересня 2026 року було зареєстровано в Міністерстві юстиції України 04 вересня 2026 року за № 1210/46604. Документ набирає чинності з 18 жовтня 2026 року
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. У 2027 році неоподатковувана вартість негрошових подарунків становитиме 2 386,5 грн на місяць. Якщо сума перевищує цей поріг, роботодавець утримує 18% ПДФО (з «натуральним» коефіцієнтом) та 5% військового збору
Перш ніж перейти до особливостей виправлення помилок в податковому розрахунку, потрібно розрізняти які це помилки. Адже похибка може бути як у самому звіті, так і при нарахуванні виплат працівникам. Залежно від цього і будуть способи її виправлення. Спочатку розберемо, як виправити помилку, яку допустили саме при заповнені Податкового розрахунку і яким чином її виправити, зокрема у звітній формі звітності
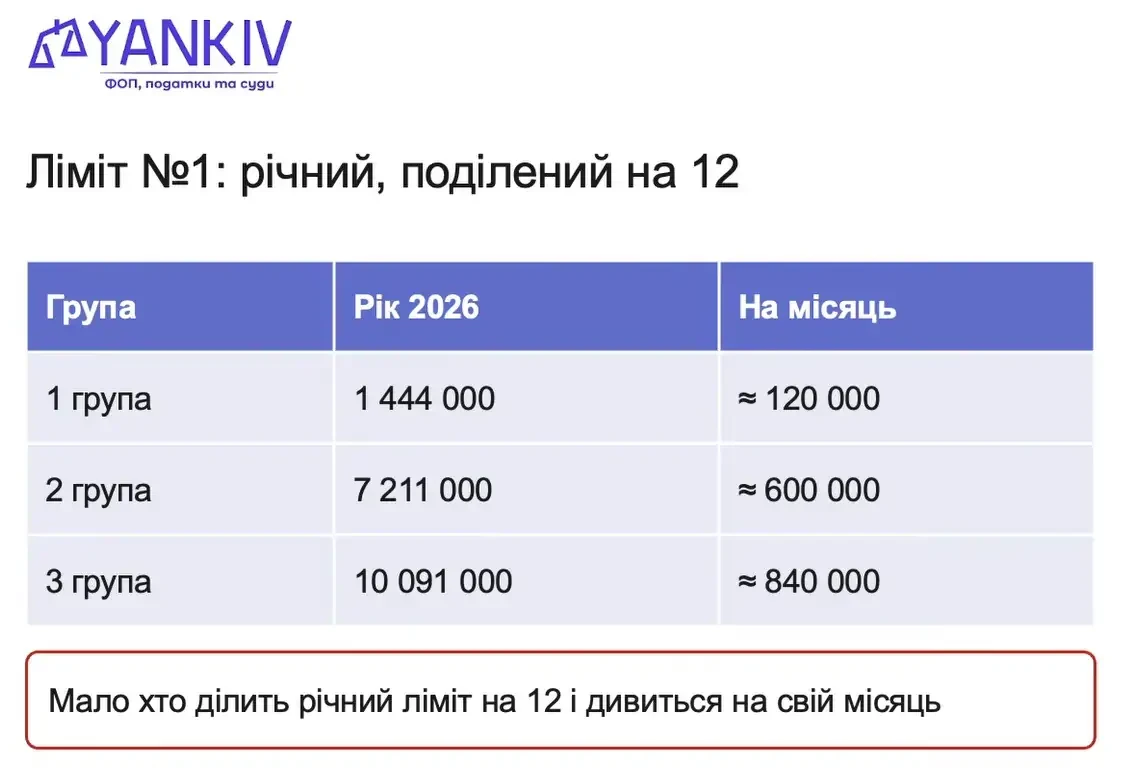
Для ФОП одного лише контролю за річним лімітом доходу вже недостатньо: на проходження платежів впливають також банківські правила фінмоніторингу та історія операцій. Окремі категорії підприємців мають встановлені банками пороги автоматичного проведення платежів, а операції понад них можуть потребувати додаткового документального підтвердження. Водночас різкі зміни обороту, нетипові надходження чи відсутність документів можуть стати підставою для додаткових запитань банку
Є КВЕД 53.20 «Інша поштова та кур'єрська дiяльнiсть». Коли реєструємо через Дію, то не пропускає через цей КВЕД, пише що лише для загальної системи оподаткування. Але раніше ніби був доступний. В наших старих ФОП є цей КВЕД. Його потрібно закривати тепер в наших ФОП? Чи будуть наслідки?

Банк щомісяця нараховує відсотки на залишки коштів на поточному рахунку. Зарахування відсотків відбувається на початку місяця. Банківська виписка, нараховані відсотки за попередній місяць – первинні документи від банку відсутні. В якому місяці визнавати дохід? Чи правильно робити проведення Дт 373 Кт 719 в попередньому місяці (без первинного документу), в наступному місяці Дт 311 Кт 373 згідно з банківською випискою, чи краще робити ці проведення в одному місяці?
Для збереження стабільної роботи економіки та життєзабезпечення громад під час мобілізації важливо чітко визначити, які підприємства і працівники мають залишатися на своїх робочих місцях. Саме з цією метою міністерства та обласні адміністрації затверджують галузеві й регіональні критерії для бронювання, щоб забезпечити виконання критично важливих завдань у різних сферах. Ми зібрали усі галузеві та регіональні критерії для бронювання у зручному функціоналі. Жодних таблиць, а зручний пошук та перегляд документів безпосередньо у нас на сторінці. Увага: додано критерії після їх перегляду відповідно до Постанови №692!

20-річний студент працевлаштовується на посаду бухгалтера. Чи потрібно проходити обов’язковий медогляд? Якщо кандидат самостійно оплатив його вартість, то чи зобов’язаний роботодавець відшкодувати ці витрати? Чи вважається таке відшкодування додатковим благом працівника для цілей оподаткування ПДФО та військовим збором?