


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Доволі часто власниками юридичних осіб є інші юридичні особи (резиденти та нерезиденти). Виплата дивідендів таким власникам має свої особливості оподаткування, виплати та відображення в бухгалтерському обліку. Як правильно провести нарахування та виплату дивідендів юрособам, розглянемо в цій статті на прикладі товариства з обмеженою відповідальністю. Стаття буде цікава власнику підприємства та бухгалтеру
Основні правові та організаційні моменти оголошення дивідендів наведені в статті «Дивіденди фізособам: нарахування, облік, податки, виплата». Вони актуальні і для нарахування дивідендів юридичним особам.
Коротко нагадаємо:
При виплаті дивідендів пам'ятайте, що сума більше за 400 000 грн за один раз підлягає обов'язковому фінансовому моніторингу банку згідно ст. 11 та ст. 20 Закону України від 06.12.2019 №361-IX «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення». При цьому кожен окремий банк може мати додаткові більш жорсткі вимоги перевірки таких платежів згідно з їх внутрішнім положенням по фінмоніторингу з урахуванням вимог постанови НБУ від 19.05.2020 № 65. Тому рекомендуємо до проведення виплати дивідендів узгодити з банком «безпечну» суму одноразового перерахування коштів на виплату дивідендів.
Далі розглянемо особливості оподаткування виплати дивідендів залежно від категорії емітента (особа, яка виплачує дивіденди) та інвесторів (особи, які отримують дивіденди).
При цьому отримувачами дивідендів можуть бути юрособи-резиденти:
Авансовий внесок при виплаті дивідендів. При виплаті дивідендів юрособам емітент має сплатити авансовий внесок з податку на прибуток 18% за правилами пп. 57.1-1.2 ПКУ:
1. Авансовий внесок розраховується з суми перевищення дивідендів, що підлягають виплаті, над значенням об’єкта оподаткування за відповідний податковий (звітний) рік, за результатами якого виплачуються дивіденди за умови сплати податку за цей рік.
Приклад 1. За 2024 рік ряд. 04 декларації з податку на прибуток мав позитивне значення 2 500 000 грн. У 2025 році були об'явлені дивіденди за 2024 рік в сумі 3 000 000 грн. Авансовий внесок, який треба сплатити при виплаті дивідендів: (3 000 000 – 2 500 000) х 18% = 90 000 грн.
Увага! Якщо дивіденди виплачуються за звітні періоди поточного року, який ще не завершився, то авансовий внесок треба сплачувати з всієї суми дивідендів, адже об`єкт оподаткування за цей рік ще не задекларований
Розрахунок суми авансового внеску, який сплачений до бюджету протягом звітного періоду проводиться в додатку АВ до декларації з податку на прибуток.
Приклад 2. В листопаді 2025 року виплачують дивіденди за півріччя 2025 року в сумі 500 000 грн. Тут не має значення, що в декларації за півріччя 2025 ряд. 04 був 10 000 000 грн, авансовий внесок складе 500 000 х 18% = 90 000 грн.
2. Якщо дивіденди виплачуються за неповний календарний рік після його завершення, то для обрахунку суми зазначеного перевищення використовується значення об'єкта оподаткування, обчислене пропорційно кількості місяців, за які сплачуються дивіденди.
Приклад 3. За 2024 рік ряд. 04 декларації з податку на прибуток мав значення 2 500 000 грн. У 2025 році були об'явлені дивіденди за 9 місяців 2024 року в сумі 2 000 000 грн. Авансовий внесок, який треба сплатити при виплаті дивідендів: (2 000 000 – 2 500 000 / 12 х 9) х 18% = 22 500 грн.
Додатково див. роз'яснення ЗІР, категорія 102.09.
3. Зазначений авансовий внесок вноситься до бюджету до / або одночасно з виплатою дивідендів.
Тобто, не в день складання Протоколу загальних зборів, а саме в день фактичної виплати дивідендів має бути сплачений авансовий внесок. Цей платіж перераховують до бюджету на той же рахунок, що й податок на прибуток, але у полі «Призначення платежу» зазначається код сплати – «125» (для авансових внесків, нарахованих на суму дивідендів та прирівняних до них платежів).
4. Сума дивідендів, що підлягає виплаті, не зменшується на суму авансового внеску. Наприклад, якщо учаснику-юрособі нараховано дивідендів 400 000 грн, то ця сума має бути перерахована на рахунок отримувача. Сума авансового внеску (400 000 х 18%) сплачується до бюджету окремо.
5. Сума попередньо сплачених протягом податкового (звітного) періоду авансових внесків з податку на прибуток під час виплати дивідендів підлягає зарахуванню у зменшення нарахованого податку на прибуток, задекларованого у податковій декларації за такий податковий (звітний) період. Якщо сума авансового внеску перевищує суму податку звітного періоду, то зменшення проводять «до нуля», а залишок авансового внеску йде на зменшення податку на прибуток наступних років до повного його використання.
Зменшення суми податку на прибуток на суму авансового внеску проводять в додатку ЗП до декларації з податку на прибуток, до якого переносять суму авансового внеску з додатку АВ.
За визначенням пп. 57.1-1 ПКУ авансовий внесок не сплачують такі категорії платників:
Крім того, авансовий внесок не сплачується також з сум дивідендів:
Увага! Якщо сума виплат дивідендів на користь власників корпоративних прав материнської компанії перевищує суму отриманих такою компанією дивідендів, авансовий внесок сплачується з суми такого перевищення. З метою оподаткування материнська компанія веде наростаючим підсумком облік дивідендів, отриманих нею від інших осіб, та дивідендів, сплачених на користь власників корпоративних прав такої компанії
Додатково див. роз'яснення ЗІР, категорія 102.09.
Ситуація: дивіденди підприємство виплачує коли вже перебуває на загальній системі, але за період, коли було на єдиному податку.
Тобто, нараховану суму дивідендів не можна зменшити на об`єкт оподаткування податком на прибуток за той рік, за який нараховані дивіденди, бо там не було декларації з податку на прибуток (був єдиний податок).
Тоді авансовий внесок треба платити зі всієї суми дивідендів (ЗІР, категорія 102.09).
Ситуація: якщо відбувається реінвестиція дивідендів – дивіденди не виплачують учасникам, а вони направляються на збільшення статутного капіталу за правилами ст. 17 та 18 Закону про ТОВ (ЗІР, категорія 102.16).
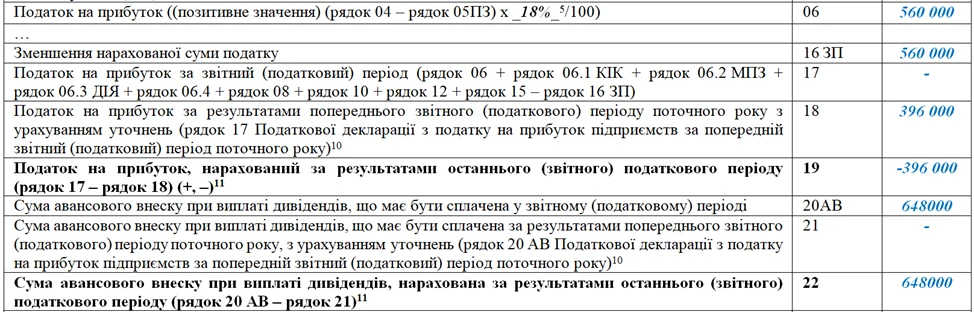
Приклад. ТОВ «А» в жовтні 2025 року провело нарахування дивідендів учасникам-юридичним особам за 2024 рік – 3 000 000 грн, за 9 місяців 2025 року – 2 000 000 грн. Разом 5 000 000 грн. За 2024 рік ряд. 04 декларації мав позитивне значення 1 400 000 грн, податок на прибуток за 2024 рік своєчасно і в повній сумі сплачений. Дані декларації за 9 місяців 2025 року – об`єкт оподаткування 2 200 000 (ряд. 04), сума податку 396 000 грн (ряд. 06) не будуть впливати (зменшувати) базу розрахунку авансового внеску, оскільки на момент виплати дивідендів 2025 рік ще не закінчився. За даними 2025 року припустимо, що податок на прибуток складе 560 000 грн. Виплата дивідендів проведена в безготівковій формі на рахунки юридичних осіб резидентів.
Заповнимо додаток АВ до декларації за 2025 рік:
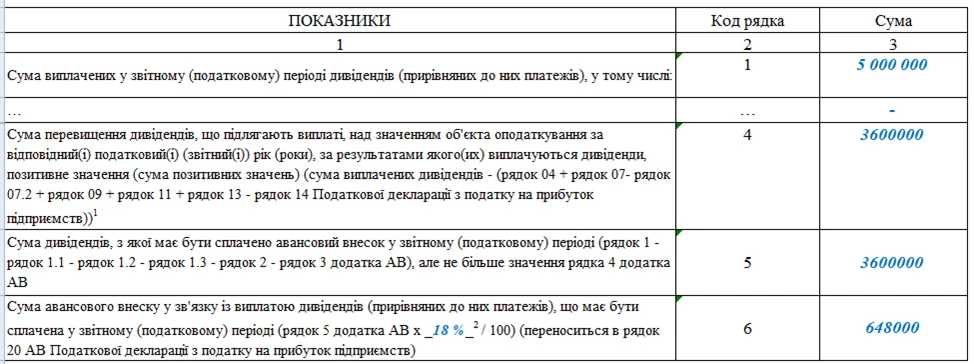
Дані ряд. 4 додатку АВ розраховані наступним чином:
3 600 000 = (3 000 000 – 1 400 000) + 2 000 000.
Тобто, за 2024 рік суму дивідендів зменшили на ряд. 04 декларації за 2024 рік, а дивіденди за 9 місяців 2025 року враховані повністю.
Дані суми авансового внеску (ряд. 6 = 648 000) будуть перенесені до ряд. 20 АВ декларації з податку на прибуток та до ряд. 16.2 додатку ЗП.
Заповнимо додаток ЗП до декларації за 2025 рік:
Припустимо, що інших причин зменшувати нарахований податок на прибуток немає.
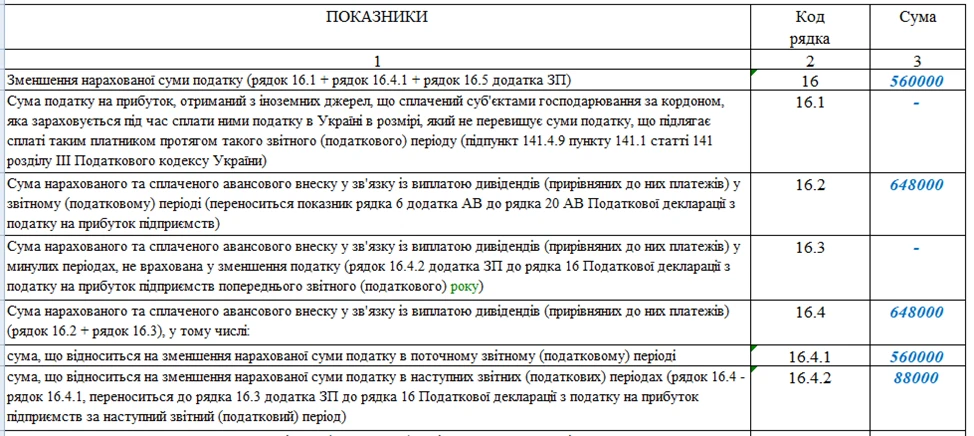
Отже, авансовий внесок з дивідендів (648 0000 грн) повністю перекрив суму податку на прибуток за 2025 рік (560 000 грн) і ще залишилося 88 000 грн на наступний рік для зменшення суми податку на прибуток в 2026 р. чи в наступних роках.
В деклараціях за звітні періоди 2026 року сума 88 000 грн буде вказана в ряд. 16.4.2 додатку ЗП.
В декларації за 2025 рік будемо мати наступні дані:
В бухгалтерському обліку ТОВ «А» операції відображаються наступним чином:
№ з/п | Зміст операції | Первинний документ | Бухгалтерський облік | ||
Дт | Кт | Сума | |||
Жовтень 2025 | |||||
1 | Нараховані дивіденди за 2024 рік: ТОВ «Б» – частка 70 % | Протокол загальних зборів, наказ, відомість нарахування дивідендів | 443 | 671 | 2 100 000 |
ТОВ «В» – частка 30 % | 443 | 671 | 900 000 | ||
2 | Нараховані дивіденди за 9 місяців 2025 року ТОВ «Б» – частка 70 % | 443 | 671 | 1 400 000 | |
ТОВ «В» – частка 30 % | 443 | 671 | 600 000 | ||
3 | Перераховані дивіденди: ТОВ «Б» – частка 70 % | Виписка банку | 671 | 311 | 3 500 000 |
ТОВ «В» – частка 30 % | 671 | 311 | 1 500 000 | ||
4 | Перерахований авансовий внесок до бюджету | Виписка банку | 6413 | 311 | 648 000 |
5 | Нарахований податок на прибуток:
| Бухгалтерська довідка, декларація – податку на прибуток | 98 | 6413* | 396 000 |
| 98 | 6413* | 164 000 | ||
– | Сальдо по рахунку 6413 на 31.12.2025 | – | 6413 | – | 88 000 |
*для нарахування податку на прибуток за 2025 рік беремо дані ряд. 06 декларації з податку на прибуток | |||||
Це ніяк не впливає на його оподаткування єдиним податком. Авансовий внесок такий платник єдиного податку не сплачує (пп. 57.1-1.2 ПКУ).
Якщо дивіденди виплачує нерезидентам – має на загальних підставах утримувати податок на репатріацію та подавати за підсумками року декларацію з податку на прибуток з додатком ПН (і можливо ПП), щоб задекларувати такий утриманий з нерезидента податок (пп. 141.4.2 ПКУ). Детальніше про виплату дивідендів нерезидентам буде нижче.
До бази оподаткування ПнВК (ставка 9 %) включаються дивіденди, які виплачуються на користь власника корпоративних прав (в т.ч. юридичних осіб – резидентів та нерезидентів)
Виключення (пп. 135.2.1.1 ПКУ):
В додатку ДІЯ до декларації з податку на прибуток в ряд. 1 включають всі суми виплачених дивідендів, але ті суми, які оподатковуються податком 9% – мають стояти в ряд. 2 додатку ДІЯ. Суми дивідендів, які не оподатковують ПнВК – довідково наводять в ряд. 1.1 – 1.3.
При виплаті дивідендів авансовий внесок резидент Дія-Сіті – платник ПнВК не сплачує (пп. 57.1-1.8 ПКУ).
Якщо дивіденди виплачує нерезидентам такий платник на загальних підставах має утримувати податок на репатріацію та вказувати цю інформацію в декларації з податку на прибуток в додатку ПН (і можливо ПП). Детальніше про виплату дивідендів нерезидентам буде нижче.
Перш за все зазначимо, що дивіденди відображаються в бухобліку у їх отримувача за принципом нарахування (п. 20 НП(С)БО 15, затвердженого наказом Мінфіну від 29.11.1999 №290): «дивіденди визнаються у періоді прийняття рішення про їх виплату».
Тобто, на дату Протоколу загальних зборів учасників, на яких прийняте рішення про нарахування дивідендів, в обліку інвестора має відбутися нарахування таких дивідендів до отримання.
Для цього директор ТОВ-інвестора видає наказ про нараховування дивідендів до отримання, бухгалтер складає бухдовідку та проводить в обліку (в загальному порядку):
Оподаткування у юрособи-резидента отримувача дивідендів залежить від системи оподаткування, на якій він перебуває.
Статус отримувача | Оподаткування | Примітки |
Загальна система: | ||
«малодохідник» без різниць | За правилами бухобліку | – |
платник з різницями | Зменшення фінрезультату на суму нарахованих доходів як дивідендів від інших платників податку на прибуток (пп. 140.4.1 ПКУ) | Коригування відображається в додатку РІ – ряд. 3.2.3.1 Увага! Якщо дивіденди нараховує платник ЄП, то у отримувача дивідендів в цій ситуації коригування на зменшення не буде |
Резидент Дія-Сіті: | ||
на загальних правилах | Оподатковуються за правилами платників на загальній системі | – |
на особливих правилах (ПнВК) | Не оподатковуються ПнВК | Отримані дивіденди не визначені як об`єкт оподаткування ПнВК (пп. 141.9-1 ПКУ) |
Єдиний податок: | ||
Група 3 | Не оподатковують (п. 292.11 пп. 10 ПКУ) | Навіть якщо дивіденди отримані від іншого платника ЄП, вони не оподатковуються ЄП у отримувача |
Група 4 | Не входять до об`єкта оподаткування (ст. 292-1 ПКУ) | Увага! Дивіденди не входять в суми доходів (ряд. 3 Розрахунку частки с/г.товаривиробництва), на які зменшується загальна сума доходу. Тому будуть «розбавляти» частку сільськогосподарського товаровиробництва – є ризик втратити право на ЄП групи 4! |
Нагадаємо норми. Так, НП(С)БО 12 «Фінансові інвестиції», затверджене наказом Мінфіну від 26.04.2000 №91 (далі – НП(С)БО 12), визначає наступне:
11. Фінансові інвестиції в асоційовані і дочірні підприємства та в спільну діяльність зі створенням юридичної особи (спільного підприємства) на дату балансу відображаються за вартістю, що визначена за методом участі в капіталі, крім випадків, наведених у пунктах 17 і 22 Національного положення (стандарту) 12. |
Асоційованим є підприємство, на яке інвестор маєте суттєвий вплив, який визначається, зокрема, володінням 20 % і більше статутного капіталу емітента.
Дочірнє підприємство означає, що інвестор володіє 50% + 1 голос в статутному капіталі. При цьому якщо емітент нараховує на користь інвестора дивіденди, а інвестиція у інвестора обліковується за методом участі в капіталі (метод МУК), то інвестор проводить в обліку такі дивіденди з урахуванням норм п. 12 НП(С)БО 12:
Приклад. У жовтні 2025 року емітентом (платник на загальній системі) були нараховані дивіденди на користь: ТОВ «Б» (загальна система з коригуваннями) – 3 500 000 грн. При цьому сальдо по рах. 141 на дату балансу складає 2 700 000 грн; ТОВ «В» (єдиний податок, група 3) – 1 500 000 грн.
Бухоблік у інвесторів сум отриманих дивідендів:
№ з/п | Зміст операції | Первинний документ | Бухгалтерський облік | ||
Дт | Кт | Сума | |||
ТОВ «Б» – загальна система | |||||
1 | Нараховані дивіденди:
| Протокол загальних зборів, наказ, бухдовідка | 373 | 141 | 2 700 000 |
| 373 | 731* | 800 000 | ||
2 | Отримані дивіденди | Виписка банку | 311 | 373 | 3 500 000 |
ТОВ «В» – єдиний податок, група 3 | |||||
1 | Нараховані дивіденди | Протокол загальних зборів, наказ, бухдовідка | 373 | 731 | 1 500 000 |
2 | Отримані дивіденди | Виписка банку | 311 | 373** | 1 500 000 |
*якщо платник проводить коригування, то ця сума піде в ряд. 3.2.3.1 Додатку РІ ** ця сума не буде оподаткована єдиним податком | |||||
Валютні обмеження
На час воєнного стану виплата дивідендів в валюті нерезидентам можлива тільки з дотриманням вимог пп. 46 п. 14 постанови НБУ від 24.02.2022 №18, яка передбачає, що з 13.05.2024 за кордон на користь іноземного інвестора/нерезидента можна провести виплату дивідендів в разі одночасного дотримання таких умов:
При цьому підприємство-емітент може купити безготівкову валюту для проведення вказаних виплат дивідендів через свій банк (п. 12 пп. 4 Положення НБУ № 18).
Також врахуйте вимоги Положення про заходи захисту та визначення порядку здійснення окремих операцій в іноземній валюті, затвердженого постановою НБУ від 02.01.2019 № 5:
71. Резиденти/іноземні інвестори здійснюють валютні операції з переказу коштів в іноземній валюті/гривні з України/на рахунки іноземних інвесторів/номінальних утримувачів/нерезидентів в Україні з метою повернення іноземних інвестицій, а також доходів, прибутків, інших коштів, одержаних іноземними інвесторами від інвестиційної діяльності в Україні (уключаючи купівлю резидентами іноземної валюти на зазначені цілі), за умови документального підтвердження: 1) операцій щодо повернення іноземному інвестору/нерезиденту дивідендів шляхом подання: документів, що підтверджують право власності іноземного інвестора на корпоративні права/інвестиційні сертифікати українського емітента, за якими здійснюється виплата дивідендів; рішення емітента про виплату дивідендів іноземному інвестору. Забороняється для купівлі іноземної валюти з метою виплати дивідендів використовувати суму коштів у гривнях, що перевищує суму дивідендів, які підлягають виплаті іноземному інвестору та визначені у відповідному рішенні емітента в гривнях. Перерахунок відповідних зобов’язань з гривні в іноземну валюту в разі переказування власної (некупленої) іноземної валюти з метою виплати дивідендів здійснюється за офіційним курсом, установленим Національним банком на дату здійснення відповідної операції; |
Отже, при придбанні валюти для виплати дивідендів маєте враховувати як норми постанови НБУ №18, так і Положення НБУ №5.
Бухоблік
В бухобліку дивіденди нараховують в гривнях і такі суми залишаються в гривнях до того моменту, поки не настає час їх виплати. Тобто, до моменту виплати заборгованість перед інвестором по Кт 671 не є монетарною статтею відповідно, курсові різниці по цій заборгованості не нараховуються.
І тільки в момент виплати дивідендів сума визначається в еквіваленті валюти з перерахуванням в ту валюту, по якій буде проведена виплата в валюті.
Авансовий внесок
Сплата авансового внеску емітентом при виплаті дивідендів юрособам-нерезидентам відбувається за тими ж правилами, що і при виплаті дивідендів юрособам-резидентам.
Податок на репатріацію
Згідно пп. 141.4.1 «б» ПКУ та п. 141.4.2 ПКУ при виплаті дивідендів юрособі-нерезиденту має бути утриманий та сплачений до бюджету податок з доходів з джерелом походження з України («податок на репатріацію»). При цьому сплачувати його мають податкові агенти – юридичні особи (емітенти корпоративних прав) незалежно від системи оподаткування – і ті, що перебувають на загальній системі, і ті, що перебувають на єдиному податку (група 3 та 4).
Ставка податку – 15 %.
Проте, якщо міжнародним договором (конвенцією про уникнення подвійного оподаткування) встановлений інший порядок оподаткування дивідендів (зменшені ставки податку, або оподаткування тільки в країні отримувача дивідендів), то застосовують норми міжнародного договору (п. 3.2 ПКУ).
Якщо нерезидент претендує на зменшення ставки оподаткування дивідендів, то до дати виплати дивідендів він має надати емітенту довідку про своє податкове президентство з відповідною країною, яка має бути оформлена згідно вимог п. 103.5 ПКУ:
103.5. Довідка видається компетентним (уповноваженим) органом відповідної країни, визначеним міжнародним договором України, за формою, затвердженою згідно із законодавством відповідної країни, і повинна бути належним чином легалізована, перекладена відповідно до законодавства України. |
Після виплати дивідендів емітент має подати додаток ПН до декларації з податку на прибуток, в якому має показати суму виплачених дивідендів та сплачений податок на репатріацію.
Враховуючи що дані декларації заповнюються в цілих гривнях (в т.ч. і всі показники додатку ПН), рекомендуємо проводити нарахування та перерахування податку на репатріацію також в цілих гривнях.
Код класифікації доходів бюджету, за яким сплачується цей податок – 11020500 «Податок на прибуток іноземних юридичних осіб»
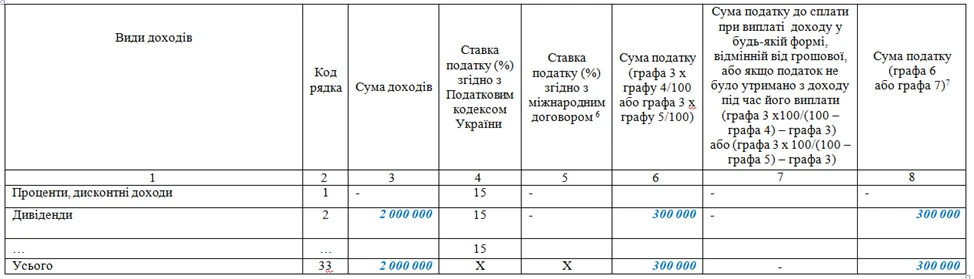
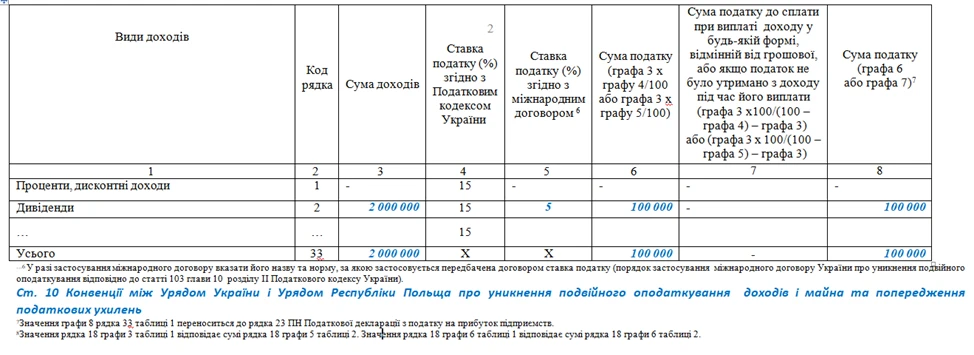
Приклад. У жовтні 2025 року прийнято рішення учасниками ТОВ «А» про нарахування дивідендів за 2024 рік нерезидентам-юрособам: нерезидент 1 (50%) – сума 2 000 000 грн, податок утриманий в розмірі 15 %; нерезидент 2 (50%) – сума 2 000 000 грн, податок утриманий в розмірі 5 % (застосована ст. 10 Конвенції з Польщею). Виплата проведена 27.10.2025, курс НБУ 48,7668 грн/євро. За даними декларації за 2024 рік був задекларований збиток в ряд. 04 декларації з податку на прибуток, відповідно, авансовий внесок при виплаті дивідендів буде сплачуватись зі всієї суми.
В обліку проведено наступним чином:
№ з/п | Зміст операції | Первинний документ | Бухгалтерський облік | ||
Дт | Кт | Сума | |||
1 | Нараховані дивіденди: Нерезидент 1 | Протокол загальних зборів, наказ, відомість нарахування дивідендів | 443 | 671 | 2 000 000 |
Нерезидент 2 | 443 | 671 | 2 000 000 | ||
2 | Утримані та сплачені податки на репатріацію: Нерезидент 1 – 15 % | Відомість нарахування дивідендів | 671 | 6413/Н | 300 000 |
6413/Н | 311 | 300 000 | |||
Нерезидент 2 – 5 % | 671 | 6413/Н | 100 000 | ||
6413/Н | 311 | 100 000 | |||
3 | Виплачені дивіденди: Нерезидент 1 – 1700 000 / 48,7668 | Виписка банку | 671 | 312 | 1 699 999,92 |
Нерезидент 2 – 1 900 000/48,7668 | 671 | 312 | 1 899 999,88 | ||
4 | Закриті розрахунки в «нуль» | бухдовідка | 671 | 719 | 0,20 |
5 | Сплачений авансовий внесок при виплаті дивідендів: 4000000 х 18 % | Виписка банк | 6413 | 311 | 720 000 |
В додатку ПН суми будуть відображені наступним чином
По нерезиденту 1
Фрагмент додатка ПП
По нерезиденту 2
Фрагмент додатка ПН
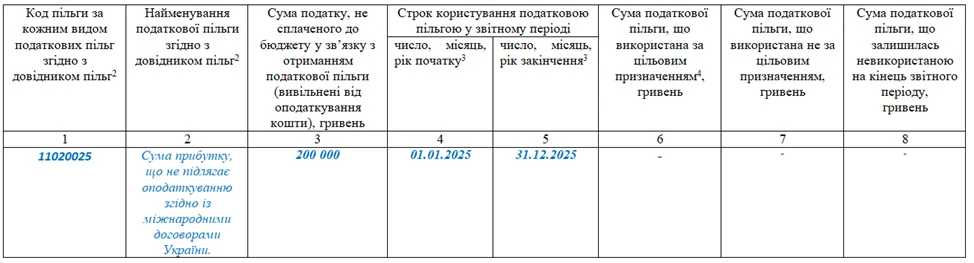
Коли по доходах нерезидента застосовується знижена ставка податку на репатріацію, це розглядається як отримання податкової пільги з кодом 11020025.
Відповідно підприємство емітент має також подати додаток ПП та вказати цю пільгу, яка розраховується наступним чином:
2 000 000 грн х (15 % – 5%) – 200 000 грн.
Фрагмент додатка ПП за 2025 рік
Враховуючи, що всі операції з нарахування та виплати дивідендів нерезидентам відбулися в 4-му кварталі 2025, фрагмент декларації за 2025 рік може мати такий вигляд:
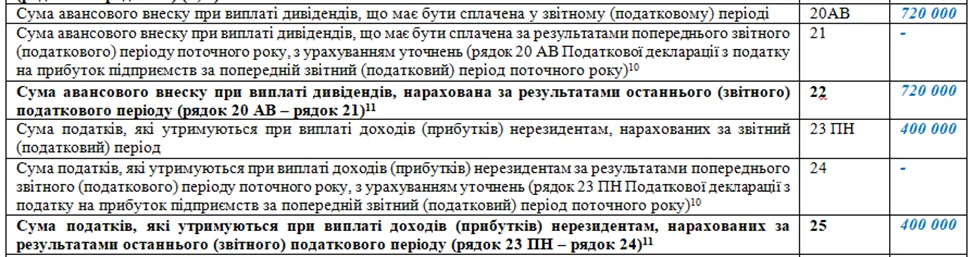
Зверніть увагу! Якщо виплата дивідендів нерезидентам відбувалася, наприклад, в півріччі 2025 року, то додатки ПН (та ПП за наявності пільг) мають подаватися за такі звітні періоди з дотриманням наростаючого принципу заповнення декларації:
Шаблони та зразки документів:
Відомість нарахування дивідендів
Рішення учасника щодо виплати дивідендів
Наказ про нарахування і виплату дивідендів
Протокол ЗЗУ ТОВ щодо розподілу та виплати дивідендів
Рішення засновника ТОВ, щодо нарахування та виплати дивідендів
Читайте більше:
Дивіденди фізособам: нарахування, облік, податки, виплата
Дивіденди у товаристві з обмеженою відповідальністю: вісім ризиків
Розрахунок частини чистого прибутку (доходу), держдивідендів: інструкція
Нарахування дивідендів, роялті, орендної плати фізособам: податкові ризики
Мінікурс на тему:
Дивіденди фізособам: правила виплати, облік, податки та звітність
Чи може роботодавець звільнити працівника за прогул, якщо той перебував на лікарняному для догляду за хворою дитиною? Ні, така відсутність має поважну причину, а електронний листок непрацездатності є офіційним підтвердженням. Навіть якщо роботодавець стверджує, що не бачив лікарняного в системі, це не дає підстав звільняти працівника за прогул. Розглянемо, як працівнику оскаржити незаконне звільнення, поновитися на роботі та отримати компенсацію за час вимушеного прогулу

Роботодавець не має права відмовити працівнику у прийнятті заяви про звільнення, адже її подання є одностороннім волевиявленням працівника. Закон також визначає способи підтвердження факту подання заяви та випадки, коли працівник може звільнитися без двотижневого строку попередження

Пенсійний фонд України оновив функціонал вебпорталу електронних послуг: тепер під час перегляду е-лікарняного в особистому кабінеті страхувальника автоматично відображаються пов’язані з ним заяви-розрахунки

ДПС попереджає про масову розсилку фейкових електронних листів нібито від імені податкової служби з повідомленнями про податковий борг. Такі листи надходять зі сторонніх адрес і можуть містити шкідливі вкладення або посилання, через які зловмисники отримують доступ до комп’ютера. Як відрізнити підробку від офіційного повідомлення ДПС, які адреси використовує податкова та чому не можна відкривати підозрілі файли – розповідаємо далі

Знищення або пошкодження майна через бойові дії може суттєво змінити умови господарської діяльності підприємства: вплинути на виробництво, зберігання товарів, наявність ресурсів і можливість виконувати операції. Щоб підтвердити такі зміни перед податковою, платнику варто зібрати сукупність документів, які засвідчують факт пошкодження та його наслідки. Розбираємо, які саме документи можуть стати доказами

Чи можна включити ПДВ до податкового кредиту, якщо постачальник склав дві податкові накладні на один авансовий платіж? В ІПК від 26.10.2026 № 6274/ІПК/99-00-21-03-02 ДПС пояснила: поділ однієї передоплати на кілька ПН не відповідає вимогам ПКУ, якщо накладні не узгоджуються з первинним документом – платіжною інструкцією. Розглянемо, скільки ПН складати за кількох авансів або відвантажень протягом дня, як виправити помилкові накладні та що робити покупцю, щоб не втратити податковий кредит

Кабмін постановою №1336 розширив можливості комплексної електронної послуги «е-Підприємець». Тепер до переліку послуг додано подання відомостей про об’єкти оподаткування (форма №20-ОПП) та повідомлення про прийняття працівника на роботу або укладення гіг-контракту. Також сервіс став доступним керівникам юридичних осіб і уповноваженим представникам бізнесу, а заяву можна підписати через «Дія.Підпис». Розглянемо, які процедури тепер можна об’єднати в одній заяві та що ці зміни означають для бухгалтерів і підприємців

Компенсація працівнику за придбані для підприємства товари за власні кошти не оподатковується ПДФО та військовим збором, якщо придбання здійснено в межах виконання трудових обов'язків, а витрати обґрунтовано та підтверджено роботодавцем. У разі, якщо придбання товарів не пов’язане з трудовою функцією, виплачена компенсація вважається доходом працівника і оподатковується на загальних підставах

Комітет Верховної Ради 4 листопада 2026 року рекомендував ухвалити в цілому законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги

Мінфін оновив порядок заповнення реквізиту «Призначення платежу» в платіжних інструкціях. Зміни стосуються примусового стягнення коштів податковими органами, перерахування коштів виконавчою службою для погашення податкового боргу, а також списання передоплати й митних платежів. Окремо визначено, які поля та яку інформацію мають зазначати відповідні органи під час переказу коштів на бюджетні, небюджетні рахунки та єдиний рахунок. Розглянемо, що саме змінилося та як тепер заповнюватимуть призначення платежу

Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam

В Україні пропонують скасувати 58 застарілих і дублюючих інструментів державного регулювання господарської діяльності. Законопроєкт №16055 має зменшити адміністративне навантаження на бізнес, скоротити зайві дозвільні процедури та спростити взаємодію підприємців із державними органами. 4 листопада профільний комітет рекомендував Верховній Раді прийняти документ за основу. Розповідаємо, які зміни пропонують і що вони можуть означати для бізнесу

З 23 жовтня 2026 року доходи фізосіб від здавання нерухомості в оренду за визначених умов оподатковуються ПДФО за ставкою 5% замість 18%. Але нова ставка не поширюється на всі доходи за 2026 рік: вирішальне значення має дата їх отримання. Тож орендодавцям під час декларування потрібно розмежувати доходи, отримані до 23 жовтня та починаючи з цієї дати. Пояснюємо, які ставки застосовувати та що врахувати у річній декларації

Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Система «Обрій» переходить до нового етапу цифровізації ринку праці. З 3 листопада 2026 року набрали чинності зміни за постановою КМУ №1345: до інформаційних джерел системи додали Реєстр військовозобов’язаних, до проєкту залучили Держпраці, а також оновили правила електронної взаємодії та захисту персональних даних. Розбираємо, що змінилося, які сервіси вже доступні та які можливості ще перебувають на етапі тестування





