


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Дивіденди
18.09.2025
Дивіденди фізособам: правила виплати, облік, податки та звітність
Як правильно нарахувати та виплатити дивіденди фізичним особам, які володіють корпоративними правами в ТОВ, щоб уникнути податкових ризиків? В матеріалі зібрано ключові норми законодавства, приклади бухгалтерських проведень і пояснення, які ставки ПДФО та військового збору застосовуються у різних випадках
- Поняття дивідендів та їх джерела
- Порядок прийняття рішення та виплата дивідендів
- Оподаткування дивідендів ПДФО
- Строки сплати податків та звітність
- Висновки
Поняття дивідендів та їх джерела
Нарахування і виплата дивідендів здійснюється відповідно до Закону України від 06.02.2018 №2275-VIII «Про товариства з обмеженою та додатковою відповідальністю». Проте цим Законом не визначено поняття «дивіденди». Разом з тим, відповідно до Податкового кодексу України (далі – ПКУ) під дивідендами розуміють платіж, який здійснює юридична особа, зокрема емітент корпоративних прав, на користь власника цих прав або цінних паперів. Такий платіж є результатом розподілу частини прибутку, обчисленого за правилами бухгалтерського обліку.
У бухгалтерському обліку дивіденди також визначаються як частина чистого прибутку, що розподіляється між учасниками (власниками) відповідно до їх частки у власному капіталі підприємства. Таким чином, джерелом для нарахування дивідендів є чистий прибуток, відображений у бухгалтерському обліку.
Крім чистого прибутку звітного року, ТОВ можуть спрямовувати на дивіденди й нерозподілений прибуток попередніх періодів, оскільки нормативні акти не містять обмежень щодо цього.
Порядок прийняття рішення та виплата дивідендів
Дивіденди виплачуються за рахунок чистого прибутку тим особам, які були учасниками товариства на дату прийняття рішення про виплату дивідендів, пропорційно до розміру їхніх часток.
Дивіденди можуть нараховуватися за будь-який період, кратний кварталу, якщо інше не передбачено статутом товариства.
Рішення про розподіл прибутку та виплату дивідендів ухвалюються загальними зборами учасників товариства.
Завантажуйте шаблон та зразок: Протокол ЗЗУ ТОВ щодо розподілу та виплати дивідендів
Виплата дивідендів, як правило, здійснюється у готівковій або безготівковій формі. Але при готівкових розрахунках слід враховувати ліміти, встановлені Національним банком для розрахунків із фізичними особами. Протягом одного дня за одним або кількома платіжними документами сума виплати фізособі не може перевищувати 50 тисяч гривень.
Дивіденди, які нараховані у грошовій формі, відображають на субрахунку 671 «Розрахунки за нарахованими дивідендами». Емітент відображає нарахування дивідендів за дебетом рахунку 443 та кредитом рахунку 671. А виплата дивідендів у грошовій формі відображається за дебетом рахунку 671 та кредитом рахунку 30 або 31.
Оподаткування дивідендів ПДФО
Сума нарахованих на користь фізособи дивідендів є об'єктом оподаткування ПДФО та військовим збором
Якщо товариство-емітент корпоративних прав є платником єдиного податку, то із нарахованої суми дивідендів ПДФО утримується за ставкою 9%. Але якщо емітент є платником податку на прибуток, то ставка ПДФО складає лише 5%.
Такі ставки застосовуються щодо дивідендів, нарахованих як на користь фізичних осіб – резидентів України, так і нерезидентів. Адже ПКУ передбачено, що доходи із джерелом їх походження в Україні, що нараховують на користь фізичних осіб-нерезидентів, оподатковують за правилами та ставками, визначеними для резидентів України.
Але якщо міжнародним договором України про уникнення подвійного оподаткування передбачено звільнення від оподаткування суми дивідендів, отриманих нерезидентом, або передбачено пільгову ставку щодо такого доходу, то емітент може (але не зобов’язаний) застосувати таку пільгу. Для цього нерезидент, який є власником корпоративних прав, повинен надати емітенту довідку (або її нотаріально засвідчену копію), яка підтверджує, що такий нерезидент є резидентом країни, з якою укладено міжнародний договір України. Також він повинен надати інші відповідні документи, якщо це передбачено міжнародним договором України. У такому разі емітент може застосувати пільгову ставку ПДФО або взагалі виплатити дивіденди без оподаткування. Такі правила передбачені у статті 103 ПКУ.
Зверніть увагу! Резидент, як податковий агент, несе відповідальність за утримання та сплату ПДФО з доходів нерезидента. Тому він не зобов’язаний застосовувати пільгове оподаткування відповідно до міжнародного договору, якщо у нього є сумніви. Разом з тим, він має право звернутися до податкового органу за своїм місцезнаходженням із проханням перевірити достовірність довідки, наданої нерезидентом. Для цього податковий орган має подати запит до компетентного органу країни, з якою укладено міжнародний договір України, про підтвердження зазначеної в довідці інформації
Крім ПДФО, із суми нарахованих дивідендів слід утримати військовий збір у розмірі 5% незалежно від того, хто саме отримує дивіденди – резидент України чи нерезидент.
Зверніть увагу, що пільгове оподаткування дивідендів, передбачене міжнародними договорами про уникнення подвійного оподаткування, не поширюється на військовий збір. Тобто ставка військового збору у будь-якому разі – 5%
Єдиний соціальний внесок на суму дивідендів не нараховується, оскільки вони не належать до заробітної плати й виплат цивільно-правового характеру за виконані роботи, надані послуги.
Строки сплати податків та звітність
Відповідно до підпункту 170.5.4 ПКУ доходи у вигляді дивідендів оподатковуються під час їх нарахування. Як правило, дивіденди нараховують одразу ж після ухвалення рішення про їх виплату, якщо інший строк не передбачено статутом товариства чи рішенням про виплату дивідендів.
ПДФО та військовий збір сплачують під час виплати дивідендів єдиним платіжним документом. Але якщо емітент нараховує, але не виплачує дивіденди, то ПДФО і військовий збір він повинен сплатити до бюджету не пізніше 30 календарних днів, наступних за місяцем, в якому було нараховано дивіденди фізособам-власникам корпоративних прав.
Сума дивідендів, нарахованих на користь фізичної особи, відображається у додатку 4ДФ Податкового розрахунку з ознакою доходу «109».
У графі 3а додатку 4ДФ слід вказати дохід, нарахований фізичній особі у звітному місяці, у якому прийнято рішення про виплату дивідендів.
Графа 3 заповнюється у додатку 4ДФ за той місяць, у якому відбулася фактична виплата дивідендів власнику корпоративних прав. Зверніть увагу, що сума у графі 3 вказується у розмірі нарахованого доходу, тобто без зменшення на суму ПДФО та військового збору.
У графах 4а та 5а відображаються суми утриманих ПДФО та військового збору, в місяці нарахування дивідендів. А в місяці фактичного перерахування податків до бюджету заповнюються графи 4 та 5.
Висновки
- Джерелом для нарахування дивідендів є чистий прибуток, відображений у бухгалтерському обліку товариства, а також нерозподілений прибуток минулих років.
- Порядок виплати та розміри дивідендів визначають у рішенні, яке ухвалюють загальні збори учасників. Дивіденди виплачуються пропорційно до часток у статутному капіталі, у безготівковій чи готівковій формі з урахуванням обмежень Нацбанку.
- Сума дивідендів оподатковується ПДФО за ставкою 5 або 9% залежно від податкового статусу емітента, а також військовим збором за ставкою 5%. При цьому міжнародні договори можуть зменшувати ставку ПДФО для нерезидентів, але не впливають на військовий збір.
Шаблони та зразки документів:
Відомість нарахування дивідендів
Рішення учасника щодо виплати дивідендів
Наказ про нарахування і виплату дивідендів
Протокол ЗЗУ ТОВ щодо розподілу та виплати дивідендів
Рішення засновника ТОВ, щодо нарахування та виплати дивідендів
Читайте більше:
Дивіденди фізособам: нарахування, облік, податки, виплата
Приклади заповнення 4ДФ щомісячного Податкового розрахунку
Дивіденди у товаристві з обмеженою відповідальністю: вісім ризиків
Розрахунок частини чистого прибутку (доходу), держдивідендів: інструкція
Нарахування дивідендів, роялті, орендної плати фізособам: податкові ризики
Трудові книжки, ЕТК
08.11.2026
Виправлення помилки щодо статусу сумісника при оперативному поданні відомостей про трудові відносини до ПФУ у 2026 році
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?
Оренда
08.11.2026
Можливість не сплачувати орендні платежі за тимчасово не використовуване орендоване у фізичної особи авто у 2026 році
ТОВ орендує авто у фізособи (договір оформлено нотаріально). Але плануємо, що деякий час на авто не будемо виконувати ніяких задач. Чи можна не сплачувати орендні платежі?
Медицина
08.11.2026
Е-Запит в ЕСОЗ: як отримати тест-смужки для глюкометра та допоміжні засоби реабілітації
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Працевлаштування, переведення
08.11.2026
Як обрати професію за характером і здібностями: приклади з аніме «Неймовірні пригоди ДжоДжо»
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Судова практика
08.11.2026
Спори ФОП із НСЗУ щодо оплати медичних послуг: Велика Палата ВС визначила до якого суду звертатися
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
Торгівля, послуги
08.11.2026
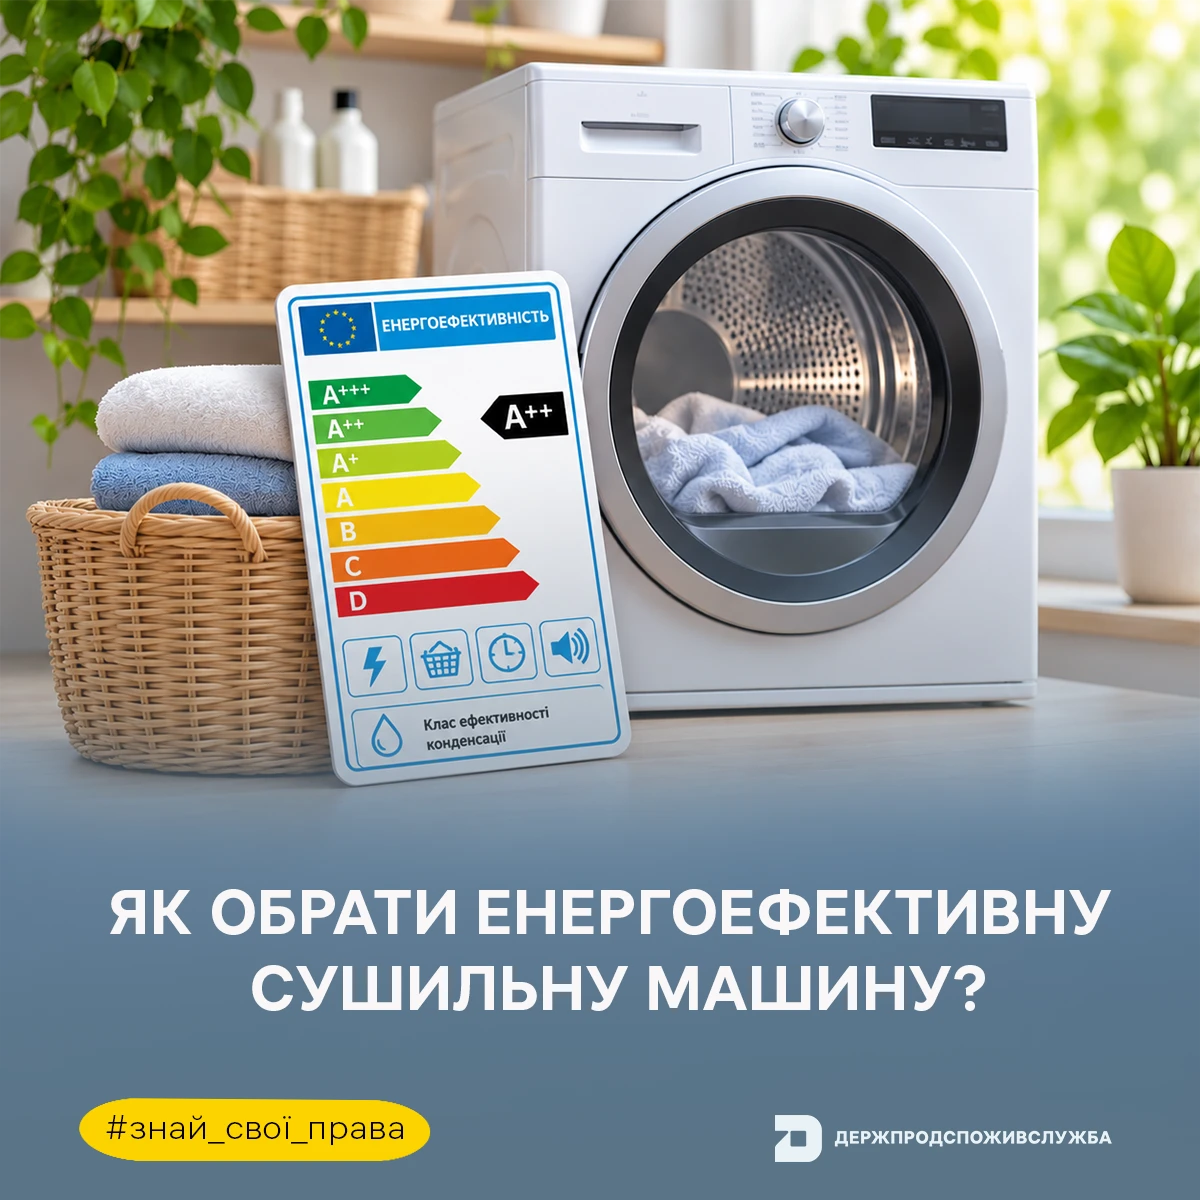
Купуєте сушильну машину: де шукати дані про енергоспоживання
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Судова практика
08.11.2026
Захист ділової репутації та свобода слова: коли критика не підлягає спростуванню – позиція ВС
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
Військовий облік
07.11.2026
7 листопада 2026 року не працює Резерв+: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бронювання, критичність
07.11.2026
7 листопада відбудеться перше засідання Координаційного центру з бронювання: для більшості галузей критерії можуть не змінитися
Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу

Дозвілля
07.11.2026
Передбачення до Дня бухгалтера: яким буде ваш 2027 рік
10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»



ПДФО
07.11.2026
Оренда кіоску у фізособи: чи можна застосовувати ставку ПДФО 5%
Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?

Пенсія, соцпільги
07.11.2026
Не можете пройти відеоідентифікацію в призначений час: як перенести сеанс
Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції

Торгівля, послуги
07.11.2026
Написи про користь харчових продуктів: що дозволено зазначати на упаковці в 2026 році
Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень

Судова практика
07.11.2026
Спілкування з дитиною, яка перебуває за кордоном: огляд практики Верховного Суду за 2024–2026 роки
Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини

Медицина
07.11.2026
Анестезія та седація за Програмою медичних гарантій: у яких випадках їх надають безоплатно в 2026 році
За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби

Пенсія, соцпільги
07.11.2026
Субсидія на опалювальний сезон 2026–2027: як впливає місяць звернення на дату призначення
Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів

Статистичні звіти
06.11.2026
6 листопада не вдається подати статистичну звітність через SOAP: Держстат назвав альтернативи
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

