Експерт
Олена ОниськоЕкономіст із понад 15 роками досвіду в податковому, бухгалтерському, кадровому обліку. Редакторка сервісу «Документів»

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Підготували для вас зразок листа про надання дозволу на проведення капітального ремонту орендованого приміщення
Зразок Листа про надання дозволу на проведення
капітального ремонту орендованого приміщення
Якщо сторони в договорі оренди домовилися про виконання капітального ремонту орендарем, то, як правило, орендарю необхідно отримати згоду від орендодавця на проведення такого ремонту з узгодженням обсягу робіт.
Як правило, така згода оформлюється у довільній формі, шляхом написання відповідного листа.
Довго шукаєте необхідний документ або його зразок? Наш Консультант по документах вже готовий допомогти! Раптом не знайшли потрібного – сміливо замовляйте підготовку потрібного шаблону або зразка документа
Шаблони та зразки документів:
Лист про надання дозволу на проведення капітального ремонту орендованого приміщення
Читайте більше:
Акт приймання-передачі приміщення в суборенду
Акт приймання-передачі обладнання до договору оренди
Лист про надання дозволу на передачу нежитлового приміщення в суборенду
Лист про отримання дозволу на передачу нежитлового приміщення в суборенду
Лист-запит про отримання дозволу орендодавця на проведення капітального ремонту приміщення
З 1 січня 2027 року зміниться система державної підтримки дітей з інвалідністю, осіб з інвалідністю з дитинства та їхніх родин. Закон №4955-IX передбачає нову базову величину для розрахунку соціальної допомоги – щонайменше 4000 грн, збільшення виплат і надбавок на догляд. Також запровадять нові соціальні послуги, зокрема раннє втручання та тимчасовий відпочинок для батьків. Загальний еквівалент державної підтримки родини залежно від потреб становитиме від 20 до 71 тис. грн на місяць
Якщо податковий агент нарахував оподатковуваний дохід, але не виплатив його платнику податку, військовий збір, який підлягає утриманню з цього доходу, повинен бути перерахований до бюджету не пізніше 30 календарних днів, наступних за місяцем нарахування доходу
Продаж автомобіля може оподатковуватися за новими правилами: законопроєкт №16037-д запроваджує правило 183 днів для застосування нульової ставки при першому продажу та 5% – при другому. Якщо авто перебувало у власності менше 183 днів, дохід пропонують оподатковувати за ставкою 18%. Також із 1 січня 2027 року для податкових накладних при постачанні транспортних засобів стане обов’язковим зазначення VIN-коду
Державна податкова служба України надала індивідуальну податкову консультацію щодо порядку відображення в бухгалтерському та податковому обліку коштів, які надходять комісіонеру від клієнтів (комітентів) на закупівлю імпортного товару та сплату митних платежів
Податківці пояснили, якою буде відповідальність за неподання або несвоєчасне подання платником податків податкової звітності (крім звіту про контрольовані операції та / або документації з трансфертного ціноутворення, тощо) відповідно до ст. 120 ПКУ (від 340 до 1020 грн)

Чи потрібно подавати разом із декларацією з податку на прибуток усі додатки, навіть якщо операцій для їх заповнення не було? ДПС пояснює: додатки, у яких відсутні показники, подавати не потрібно. Водночас фінансова звітність є невід’ємною частиною декларації, а інформацію про додатки, які фактично подаються, слід зазначити у відповідній таблиці декларації
Перша квитанція надходить платнику протягом двох годин з моменту отримання електронного документа ДПС або протягом перших двох годин наступного операційного дня. Друга квитанція формується не пізніше наступного робочого дня після першої квитанції та підтверджує прийняття або відхилення документа. Якщо перша квитанція не надійшла, документ вважається не отриманим контролюючим органом

Чи може працівник отримати грошову компенсацію за 150 календарних днів невикористаної щорічної основної відпустки, накопичених за сім років? Законодавство дозволяє компенсувати невикористані дні щорічної відпустки без звільнення лише за умови фактичного використання працівником не менше 24 календарних днів відпустки за відповідний робочий рік. Виплата компенсації за всі накопичені дні замість надання відпустки суперечить установленим гарантіям права на відпочинок
Мінагрополітики тимчасово призупинило ухвалення рішень про визначення агропідприємств критично важливими. Причина – перегляд галузевих критеріїв відповідно до постанови КМУ №1328. Станом на 11 листопада Міністерство очікує на рішення Координаційного центру щодо оновлених критеріїв. Після їх затвердження та державної реєстрації наказу розгляд заявок відновлять. Окремо врегулюють заявки, погоджені в Державному аграрному реєстрі після оприлюднення постанови №1328
Попри впровадження електронних лікарняних, паперові листки непрацездатності залишаються чинними у визначених законодавством випадках. Вони можуть оформлюватися через технічні збої, відсутність доступу до електронної системи охорони здоров’я або за рішенням лікарсько-консультативної комісії. На підставі правильно оформленого паперового лікарняного працівник має право на отримання допомоги по тимчасовій непрацездатності. Роботодавцю важливо перевіряти коректність оформлення такого документа та належним чином заповнювати його зворотний бік перед поданням до оплати
Помилково провели оплату карткою замість готівки або неправильно зазначили суму через РРО/ПРРО? У таких випадках недостатньо просто скасувати операцію: потрібно скласти акт із зазначенням помилкової суми та реквізитів чека. Після цього слід провести правильну розрахункову операцію та видати покупцю чек. ДПС також нагадує, коли дозволено застосовувати «сторно» та чому для звичайного скасування помилкових сум ця операція заборонена
Кожний працівник має право на щорічну основну відпустку. Проте не завжди така відпустка буде належати повної тривалості. Адже до відпускного стажу включаються не всі періоди трудових відносин. Особливо це стосується відпусток без збереження зарплати. Яким чином неоплачувані відпустки впливають на тривалість щорічної відпустки та як правильно визначити належну кількість днів, розповімо нижче
Працівника поновили на роботі за рішенням суду у 2025 році та виплатили середній заробіток за час вимушеного прогулу за 2021–2025 роки. Чи можна скористатися податковою знижкою за ці минулі роки або перенести раніше понесені витрати на 2026 рік?
ВРУ ухвалила в другому читанні законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги
Верховна Рада підтримала в другому читанні законопроєкт №15262, який передбачає продовження на 2027 рік підвищеної ставки податку на прибуток банків у розмірі 50% та заборону враховувати збитки минулих періодів для зменшення оподатковуваного фінансового результату. НБУ застерігає, що збереження такого податкового навантаження може обмежити кредитування бізнесу, стримувати розвиток банківського сектору та негативно вплинути на інвестиційний клімат. Водночас законопроєкт ще має пройти подальший розгляд у парламенті
Верховна Рада прийняла в другому читанні законопроєкт, який пропонує суттєво обмежити можливості судів отримувати певну категорію банківської інформації. Але чи стосується це звичайного бізнесу та ФОП? Розбираємо, що насправді передбачає документ і чого від нього не слід очікувати
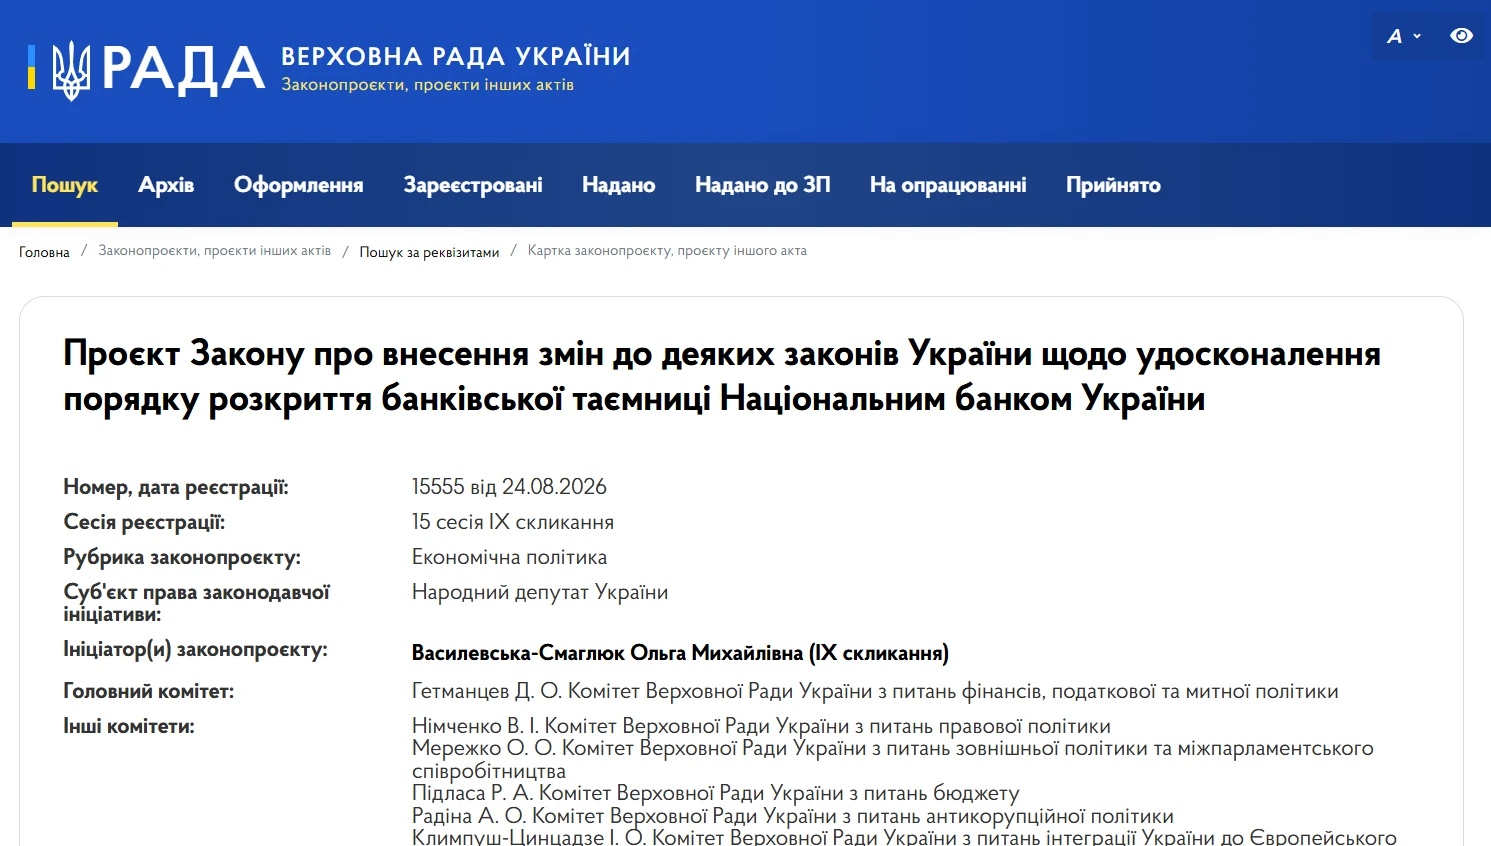
Верховна Рада 11 листопада прийняла у ІІ читанні законопроєкт №15555. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
11 листопада Верховна Рада ухвалила у ІІ читанні законопроєкт №16037-д про спрощення адміністрування ПДВ. Документ передбачає низку важливих змін для бізнесу: ФОП-платники ПДВ зможуть самостійно обирати місячну або квартальну звітність, поріг для призначення окремих документальних перевірок зросте до 1 млн грн, а платники отримуватимуть попередньо заповнені декларації та податкові накладні. Також запровадять нові вимоги до зазначення VIN-кодів та IMEI у податкових накладних. Розповідаємо, які ще зміни передбачає документ і коли вони запрацюють