Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Юридичні особи – єдинники третьої групи повинні дотримуватися встановлених строків, правил складання та подання податкової декларації єдиного податку. Допоможемо юрособам на спрощеній системі правильно заповнити декларацію та вчасно відзвітувати
Податкову декларацію платника єдиного податку третьої групи (далі – Декларація) подають юридичні особи, які перебувають на спрощеній системі оподаткування третьої групи та відповідають вимогам, встановленим пп. 3 п. 291.4 Податкового кодексу України (далі – ПКУ).
Це юрособи, які:
Відповідно до п. 296.3 ПКУ платники єдиного податку третьої групи подають до контролюючого органу податкову декларацію платника єдиного податку протягом 40 календарних днів після закінчення податкового (звітного) кварталу.
Якщо останній день строку подання Декларації припадає на вихідний або святковий день, то останнім днем строку вважається операційний день, що настає за вихідним або святковим днем (п. 49.20 ПКУ).
На замітку! Не пропустити жоден дедлайн та уникнути штрафів за прострочення допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Юридична особа – платник єдиного податку третьої групи подає Декларацію до контролюючого органу за місцем своєї податкової адреси (п. 296.4 ПКУ).
Неподання або несвоєчасне подання Декларації тягне за собою штраф у розмірі 340 грн за кожне таке неподання чи несвоєчасне подання.
Ті самі дії, вчиненні платником податків, до якого протягом року застосовували штраф за таке порушення, тягнуть за собою штраф у розмірі 1020 грн за кожне таке неподання або несвоєчасне подання (п. 120.1 ПКУ).
Форма Декларації затверджена наказом Мінфіну від 19.06.2015 №578 (зі змінами).
Ідентифікатор електронної форми J0103509.
Завантажити документ:
Податкова декларація платника єдиного податку третьої групи (юридичні особи)
Декларацію заповнюють українською мовою, без виправлень. Усі суми зазначають у гривнях із копійками.
У полі «Порядковий номер за рік» юридична особа – платник єдиного податку зазначає номер послідовно наростаючим числом від кількості поданих відповідних декларацій будь-якого типу за рік. Отже, всі декларації – звітні, нові звітні, уточнюючі – нумерують суцільним порядком протягом року.
У полі 1 загальної частини Декларації заповнюють «тип декларації». Тобто проставляють позначку «х» за відповідним реквізитом:
На замітку! Подання таких Декларацій не звільняє платника від обов’язку подання Декларацій у строк, встановлений для квартального податкового (звітного) періоду
У полі 2 «Податковий (звітний) період» загальної частини Декларації зазначають податковий (звітний) період та рік, за який звітують. Для платників єдиного податку третьої групи податковим (звітним) періодом є квартал відповідно до п. 294.1 ПКУ. Звітність складають наростаючим підсумком із початку року за періоди: I квартал, півріччя, 9 місяців, рік.
Показник «місяць» у рядку 02 заповнюють лише у разі подання «Довідкової» Декларації. Тоді у цьому полі прописують арабськими цифрами від 1 до 12 номер календарного місяця, за який подають Декларацію з метою отримання довідки про доходи.
Поле 3 «Податковий (звітний) період, який уточнюється (зазначається у разі заповнення розділу IV декларації - визначення податкових зобов'язань у зв'язку з виправленням самостійно виявлених помилок)» заповнюють тільки у разі подання Декларації з типом форми «Уточнююча». У цьому полі зазначають звітний період, який уточнюють. Для уточнюючої Декларації звітний (податковий) період (рядок 02) та звітний (податковий) період, що уточнюють (рядок 03), заповнюють однаковими значеннями та відповідають звітному (податковому) періоду, що уточнюють.
У полі 4 зазначають:
У полі 5 «Найменування контролюючого органу, до якого подається звітність» юридична особа зазначає податковий орган за місцем свого обліку як платника єдиного податку.
Розділ ІІ. Дохід, що підлягає оподаткуванню
Юридичні особи, які обрали ставку ЄП 3% та є платниками ПДВ, заповнюють графу 3, де відображають усі суми доходу та єдиного податку. Юридичні особи, які обрали ставку ЄП 5% та не є платниками ПДВ, заповнюють графу 4, де відображають усі суми доходу та єдиного податку.
У рядку 1 «Сума доходу за податковий (звітний) період» юридичні особи, які обрали ставку 3%, у графі 3 зазначають суму доходу за податковий (звітний) період без урахування суми ПДВ.
Важливо! До складу доходу платника єдиного податку не включають суми ПДВ (пп. 1 п. 292.11 ПКУ). Отже, доходом платника єдиного податку третьої групи зі ставкою 3% є отримана сума доходу за мінусом ПДВ. Саме цю суму оподатковують єдиним податком у розмірі 3% та включають до ліміту доходів
Юридичні особи, які обрали ставку єдиного податку 5% і не є платниками ПДВ, суму доходу за податковий (звітний) період відображають у графі 4.
У цьому рядку зазначають суму доходу в межах ліміту, встановленого для платників єдиного податку третьої групи (пп. 3 п. 291.4 ПКУ). Якщо протягом звітного періоду дохід не перевищує встановлений ліміт, то зазначають фактичну суму доходу, отриману підприємцем протягом податкового (звітного) періоду. У пригоді може стати стаття «Перевищення ліміту доходів: дії єдинників та практичні кейси».
У рядку 2 «Сума доходу, що перевищує граничний обсяг доходу, визначений підпунктом 3 пункту 291.4 статті 291 глави 1 розділу XIV Податкового Кодексу України підпунктом 3 пункту 291.4 статті 291 глави 1 розділу XIV Податкового Кодексу України» зазначають суму доходу, яка перевищує ліміт доходу та яку оподатковують єдиним податком у подвійному розмірі ставок.
У рядку 3 «Сума доходу, отриманого при застосуванні іншого способу розрахунків, ніж грошовий, відповідно до пункту 291.6 статті 291 глави 1 розділу XIV Податкового Кодексу України» зазначають суму доходу, отриманого у разі застосування іншого способу розрахунку, ніж у грошовій формі (готівковій та/або безготівковій).
У разі укладання договору переуступки прав вимоги боргу, здійснення взаємозаліку зустрічних вимог та бартерних операцій такі суми зазначають у рядку 03 та підлягають оподаткуванню єдиним податком у подвійному розмірі ставок.
У рядку 04 «Сума доходу, отриманого від провадження видів діяльності, які не дають права застосовувати спрощену систему оподаткування» зазначають суму доходу, отриманого від здійснення видів діяльності, які не дають права застосовувати спрощену систему оподаткування. Перелік таких видів діяльності наведено у п. 291.5 ПКУ.
У рядку 05 Загальна сума доходу за податковий (звітний) період (р. 1 + р. 2 + р. 3 + р. 4) наводять загальну суму доходу єдинника за звітний (податковий) період.
Значення рядка розраховують за формулою: р. 1 + р. 2 + р. 3 + р. 4.
Розділ III. Розрахунок податкових зобов'язань з єдиного податку
У рядку 06 «Сума єдиного податку (р. 1 х С1)» платник податку в назві рядка самостійно зазначає ставку єдиного податку – 3% або 5% та розраховує суму єдиного податку за ставкою 3% (для платників ПДВ) або 5% (для неплатників ПДВ).
Значення рядка для графи 3 розраховують за формулою: р. 1 × 3%.
Значення рядка для графи 4 розраховують за формулою: р. 1 × 5%.
У рядку 07 «Сума єдиного податку, що обчислюється у подвійному розмірі ставки ((р. 2 + р. 3 + р. 4) х С1 х 2)» платник податку в назві рядка самостійно зазначає ставку єдиного податку у подвійному розмірі ставок – 6% або 10% та розраховує суму єдиного податку за ставкою 6% (для платників ПДВ) або 10% (для неплатників ПДВ).
Значення рядка для графи 3 розраховують за формулою: (р. 2 + р. 3 + р. 4) × 6%.
Значення рядка для графи 4 розраховують за формулою: (р. 2 + р. 3 + р. 4) × 10%.
У рядку 08 вказують загальну суму нарахованого єдиного податку за звітний період, яка розраховують за формулою: р. 06 + р. 07.
У рядку 09 зазначають суму єдиного податку, нарахованого за попередній податковий (звітний) період. До цього рядка переносять суму єдиного податку з рядка 08 Декларації за попередній податковий (звітний) період. У Декларації за I квартал рядок 9 ніколи не заповнюють.
У рядку 10 зазначають суму єдиного податку, яка підлягає нарахуванню та сплаті до бюджету за підсумками поточного податкового (звітного) періоду. Показник цього рядка розраховують за формулою: р. 08 – р. 09.
У рядку 11 зазначають позитивне значення різниці між сумою загального мінімального податкового зобов'язання та загальною сумою сплачених податків, зборів, платежів та витрат на оренду земельних ділянок.
У рядку 12 зазначають загальну суму єдиного податку, яку потрібно сплатити до бюджету за результатами податкового (звітного) періоду. У разі подання Декларації за податкові (звітні) періоди, відмінні від річного, відображають значення граф 3 та / або 4 рядка 10.
Показник рядка 12 розраховують за формулою: р. 10 + р. 11.
Розділ IV. Визначення податкових зобов'язань у зв'язку з виправленням самостійно виявлених помилок
В цьому розділі визначають суму збільшення (зменшення) податкового зобов’язання по єдиному податку у зв’язку з виправленням самостійно виявлених помилок за минулі періоди, суму пені та штрафу.
У рядку 13 «Сума єдиного податку за даними раніше поданої декларації, що уточнюється (р. 12 декларації, що уточнюється)» зазначають суму єдиного податку, яка підлягала перерахуванню до бюджету за даними звітного (податкового) періоду, в якому виявили помилку. До цього рядка переносять значення рядка 10 звітної Декларації за відповідний період, що уточнюють.
У рядку 14 «Уточнена сума податкових зобов'язань за податковий (звітний) період, у якому виявлена помилка (зазначається тільки позитивне значення)» наводять уточнену суму податкових зобов'язань за звітний (податковий) період, у якому виявили помилку. До цього рядка переносять суму єдиного податку з рядка 10 уточнюючої Декларації за відповідний період.
Рядок 15 «Сума єдиного податку (недоплата), яка збільшує податкове зобов'язання у зв'язку з виправленням помилки (р. 14 - р. 13, якщо р. 14 > р. 13)» заповнюють, якщо в результаті виправлення помилки збільшується сума єдиного податку, яка підлягала перерахуванню до бюджету.
Суму єдиного податку до збільшення розраховують за формулою:
рядок 14 - рядок 13, якщо рядок 14 > рядка 13.
На цю суму ДПС збільшить нарахування з єдиного податку в інтегрованій картці платника податків в Електронному кабінеті платника, в розділі «Стан розрахунків з бюджетом».
Рядок 16 «Сума податку, яка зменшує податкове зобов'язання у зв'язку з виправленням помилки (р. 13 - р. 14, якщо р. 13 > р. 14 (зазначається тільки позитивне значення))» заповнюють, якщо в результаті виправлення помилки зменшується сума єдиного податку, яка підлягала перерахуванню до бюджету.
Суму єдиного податку до зменшення розраховують за формулою:
рядок 13 - рядок 14, якщо рядок 13 > рядка 14.
На цю суму ДПС зменшить нарахування з єдиного податку в інтегрованій картці платника податків в Електронному кабінеті платника, в розділі «Стан розрахунків з бюджетом».
У рядку 17 «Сума штрафу в розмірі 3 % суми недоплати (нараховується платником відповідно до підпункту «а» пункту 50.1 статті 50 глави 2 розділу ІІ Податкового Кодексу України (р. 15 х 3 %))» розраховують суму штрафу у разі самостійного виявлення факту заниження податкового зобов'язання з єдиного податку в минулих податкових періодах та виправлення помилок шляхом подання уточнюючих Декларацій.
Штраф розраховують за формулою: р. 15 × 3%.
Якщо в результаті виправлення помилки сума єдиного податку зменшується, то штраф не нараховують та рядок 17 не заповнюють.
У рядку 18 «Сума штрафу в розмірі 5 % суми недоплати (нараховується платником відповідно до підпункту «б» пункту 50.1 статті 50 глави 2 розділу ІІ Податкового Кодексу України (р. 15 х 5 %))» розраховують суму штрафу у разі самостійного виявлення факту заниження податкового зобов'язання з єдиного податку в минулих податкових періодах та виправлення помилок у поточній Декларації.
Отже, якщо помилки виправляють у поточній Декларації, то штраф розраховують у розмірі 5% від суми в рядку 15 (п. 50.2 ПКУ) за формулою: р. 15 × 5%.
У рядку 19 «Сума пені (нараховується платником самостійно відповідно до підпункту 129.1.3 пункту 129.1 та абзацу другого пункту 129.4 статті 129 глави 12 розділу ІІ Податкового Кодексу України» юридична особа самостійно нараховує пеню, якщо виправлення помилки призвели до недоплати єдиного податку до бюджету.
Увага! Якщо виправляєте періоди воєнного стану, то самоштраф 3% та пеню не нараховуйте. Це пряма норма п. 69.1, п. 69.38 підрозд. 10 розд. ХХ ПКУ
Розділ V. Визначення податкових зобов’язань по військовому збору
У рядку 19 відображають суму нарахованого військового збору за податковий (звітний) період.
Значення рядка для графи 3 розраховують за формулою: р. 5 × 1%.
Значення рядка для графи 4 розраховують за формулою: р. 5 × 1%.
У рядку 20 зазначають суму нарахованого військового збору за минулий податковий (звітний) період. Це значення переносять із рядка 19 Декларації за попередній податковий (звітний) період. В декларації за 1 квартал цей рядок не заповнюється.
У рядку 21 зазначають суму військового збору, яка підлягає нарахуванню до сплати в бюджет за підсумками поточного податкового (звітного) періоду. Показник цього рядка розраховують за формулою: рядок 19 - рядок 20.
Рядки 22–25 передбачені для виправлення помилок минулих періодів.
У рядку 22 зазначають суму військового збору, яка підлягала перерахуванню до бюджету, за даними раніше поданого звітного (податкового) періоду, в якому виявили помилку. До цього рядка переносять значення з рядка 21 відповідної Декларації, що виправляють.
У рядку 23 зазначають уточнену суму податкових зобов’язань військового збору за звітний (податковий) період, у якому виявили помилку. До цього рядка переносять суму військового збору з рядка 21 уточнюючої Декларації за відповідний період.
Рядок 24 заповнюють, якщо в результаті виправлення помилки збільшується сума військового збору, яка підлягала перерахуванню до бюджету.
Зазначають позитивне значення суми військового збору до збільшення, яке розраховують за формулою:
рядок 23 – рядок 22, якщо рядок 23 > рядка 22.
На цю суму ДПС збільшить нарахування з військового збору в інтегрованій картці платника податків в Електронному кабінеті платника, в розділі «Стан розрахунків з бюджетом».
Рядок 25 заповнюють, якщо в результаті виправлення помилки зменшується сума військового збору, яка підлягала перерахуванню до бюджету.
Зазначають позитивне значення суми військового збору до зменшення, яке розраховують за формулою:
рядок 23 – рядок 22, якщо рядок 23 < рядка 22.
На цю суму ДПС зменшить нарахування з військового збору в інтегрованій картці платника податків в Електронному кабінеті платника, в розділі «Стан розрахунків з бюджетом».
Далі проставляють позначку «х» напроти тих Додатків, які будуть подавати у складі Декларації.
Додаток. Розрахунок загального мінімального податкового зобов'язання за податковий (звітний) рік
У разі подання цього Додатку проставляють у Декларації позначку «х» напроти рядку «Додаток «Розрахунок загального мінімального податкового зобов'язання за податковий (звітний) рік».
Згідно з пп. 14.1.114-2 ПКУ мінімальне податкове зобов'язання (далі – МПЗ) – це:
мінімальна величина податкового зобов’язання із сплати податків, зборів, платежів, контроль за справлянням яких покладено на контролюючі органи, пов’язаних з виробництвом та реалізацією власної сільськогосподарської продукції та/або з власністю та/або користуванням (орендою, суборендою, емфітевзисом, постійним користуванням) земельними ділянками, віднесеними до сільськогосподарських угідь, розрахована відповідно до цього Кодексу.
МПЗ розраховують винятково стосовно сільськогосподарських угідь, якими користується платник податку на правах власності, оренди, суборенди, емфітевзису, постійного користування. Сільськогосподарські угіддя – це рілля, багаторічні насадження, сіножаті, пасовища та перелоги (пп. «а» ч. 2 ст. 22 Земельного кодексу України).
Важливо! Лише за наявності у юридичної особи – платника єдиного податку третьої групи земельних ділянок, віднесених до сільськогосподарських угідь, він має подати у складі річної Декларації додаток «Розрахунок загального мінімального податкового зобов'язання за податковий (звітний) рік»
У пригоді можуть стати статті:
У розділі І Додатку зазначають:
- у графі 2 – кадастровий номер земельної ділянки (у разі наявності);
- графі 3 – площу власної земельної ділянки в гектарах;
- графі 4 – частку ріллі ( у %) у площі власної земельної ділянки;
- графі 5 – площу орендованої земельної ділянки в гектарах;
- графі 6 – частку ріллі ( у %) у площі орендованої земельної ділянки;
- графах 7 та 8 – нормативну грошову оцінку земельної ділянки (далі – НГО):
- графі 9 слід вказувати коефіцієнт, розмір якого визначають відповідно до пп. 38-1.1.1 і 38-1.1.2 ПКУ. І хоча у цих підпунктах вказаний коефіцієнт складає 0,05, починаючи з 2025 року вказується інший коефіцієнт – 0,057. Це пояснюється тим, що згідно з п. 67-1 підрозд. 10 розд. ХХ ПКУ під час визначення МПЗ за 2025 рік та наступні роки, закінчуючи роком, у якому буде припинено або скасовано воєнний стан, коефіцієнт «К», визначений у пп. 38-1.1.1 і 38-1.1.2 ПКУ, застосовують із значенням 0,057.
Увага! Під час визначення МПЗ за 2025 рік та наступні роки, закінчуючи роком, у якому буде припинено або скасовано воєнний стан, у графі 9 розділ І додатку 2 до Декларації зазначають коефіцієнт 0,057
- графі 10 – кількість календарних місяців, протягом яких земельна ділянка перебуває у власності, оренді, користування на інших умовах (у т. ч. на умовах емфітевзису) платника податків (пп. 38-1.1.1 і 38-1.1.2 ПКУ);
- графі 11 – МПЗ земельної ділянки, НГО якої проведена, яке розраховують за формулою: гр. 7 × гр. 9 × гр. 10 ÷ 12;
- графі 12 – МПЗ земельної ділянки, НГО якої не проведена, яке розраховують за формулою: гр. 8 × гр. 3 або 5 × гр. 9 × гр. 10 ÷ 12.
Увага! Показники граф 11 та 12 мають бути не менше 700 грн з 1 га або 1400 грн з 1 га, якщо частка ріллі не менше 50%
Загальне МПЗ (дорівнює загальній сумі МПЗ щодо всіх ділянок) наводять у рядку 2 графи 13 і переносять до рядка 01 розділу ІІ Додатку.
У графі 14 зазначають 20% витрат на сплату орендної плати за віднесені до сільськогосподарських угідь земельні ділянки, орендодавцями яких є юридичні особи, та / або які перебувають у державній чи комунальній власності (п. 297-1.5 ПКУ).
Далі розглянемо, як заповнювати показники розділу ІІ Додатку.
До рядку 01 переносять дані з графи 13 рядка 2 розділу І цього розрахунку.
У рядку 02 зазначають загальну суму сплачених платником єдиного податку третьої групи податків, зборів, платежів. Витрати, які юрособа може врахувати у зменшення суми загального МПЗ (із відображенням у рядках 02, 02.1–02.10, 03), визначено у п. 297-1.3 та 297-1.4 ПКУ з урахуванням того, який розмір частки сільськогосподарського товаровиробництва досягнуто у звітному році.
Частка сільськогосподарського товаровиробництва (далі – частка) – це питома вага доходу сільськогосподарського товаровиробника, отриманого від реалізації сільськогосподарської продукції власного виробництва та продуктів її переробки, у загальній сумі його доходу, що враховується під час визначення права такого товаровиробника на реєстрацію як платника податку) (пп. 14.1.262 ПКУ).
Якщо розмір частки дорівнює або перевищує 75%, то у зменшення суми загального МПЗ включають:
Якщо розмір частки менше 75%, то відповідно до п. 297-1.4 ПКУ у зменшення суми загального МПЗ окремі податки, які наведені вище, платники можуть врахувати лише у розмірі, пропорційному частці. А саме:
Увага! У сумі сплачених податків, зборів, платежів та витрат на оренду земельних ділянок не враховують помилково та/або надміру сплачені у податковому (звітному) році суми податків, зборів, платежів
У рядку 04 розділу ІІ показують різницю між загальною сумою МЗП та загальною сумою сплачених податків, зборів, платежів та витрат на оренду земельних ділянок (рядок 01 - рядок 02 - рядок 03 розділу ІІ). У рядку 04 зазначають як позитивне, так і від’ємне значення. Однак лише позитивне значення переносять до рядку 11 Розрахункової частини Декларації.
Декларацію подають в один із способів:
Важливо! За загальним правилом декларацію в електронному вигляді слід подати не пізніше закінчення останньої години дня, в якому спливає граничний строк її подання (п. 49.5 ПКУ). Але у період дії воєнного стану електронні документи від платників податків приймають у робочі дні з 8:00 до 20:00 (п. 69.18 підрозд. 10 розд. ХХ ПКУ)
Правильно складена та своєчасно подана Декларація – це запорука спокійної роботи юридичної особи третьої групи. Бажаємо успіхів у звітуванні 😉!
Матеріали за темою:
Перевищення ліміту доходів: дії єдинників та практичні кейси
Декларація єдинника 3 групи ФОП і юрособи за 1 квартал
Декларація єдинника 3 групи ФОП і юрособи за півріччя
Декларація єдинника 3 групи ФОП і юрособи за 9 місяців 2026 року
ТОВ отримало передплату у вересні, а повертає у жовтні: чи включати до декларації з ЄП за 9 місяців
ТОВ перейшло на ЄП з 1 жовтня: які звіти подати за 9 місяців
Повторне уточнення декларації ЄП: який реєстраційний номер
Мінімальне податкове зобов’язання: правила розрахунку
МПЗ і частка сільгоспвиробництва у платників ЄП групи 3: як зменшити податкове навантаження
Декларація за I квартал: чи подавати, якщо немає доходу
Юрособи-ЄП 3 група: обов’язково звітують за півріччя навіть без нових доходів
Нульова декларація юрособи – платника єдиного податку: подавати чи ні
Як юрособі на ЄП 3 групи виправити помилки в декларації: інструкція щодо уточнення
Як повторно уточнити декларацію платнику єдиного податку третьої групи
Юрособа-«єдинник» реорганізується: коли подавати декларацію
Шаблони та зразки документів:
Податкова декларація платника єдиного податку третьої групи (юридичні особи)
Із 27 жовтня 2026 року отримання статусу критично важливого підприємства відбуватиметься за оновленою процедурою, передбаченою постановою КМУ №1328. Тепер уповноважений орган має розглянути документи підприємства, передати звернення до Координаційного центру та врахувати його рекомендації перед ухваленням остаточного рішення. Загальний строк розгляду може суттєво збільшитися, адже центр має до одного календарного місяця на підготовку рекомендацій
Платники податку на прибуток зобов'язані подавати фінансову звітність разом з податковою декларацією. А для деяких підприємств, звітність повинна супроводжуватися аудиторським висновком та подаватися до 10 червня року, наступного за звітним
Якщо в Електронному кабінеті немає інформації про об’єкт оподаткування, щодо якого подавали паперову заяву за формою №20-ОПП, а примірник із відміткою про отримання втрачено, платник податків може звернутися до податкової для звірки даних. Водночас за неподання заяви у встановлені строки передбачені штрафи. Тож важливо з’ясувати, чи була заява отримана контролюючим органом, перш ніж робити висновки про відповідальність
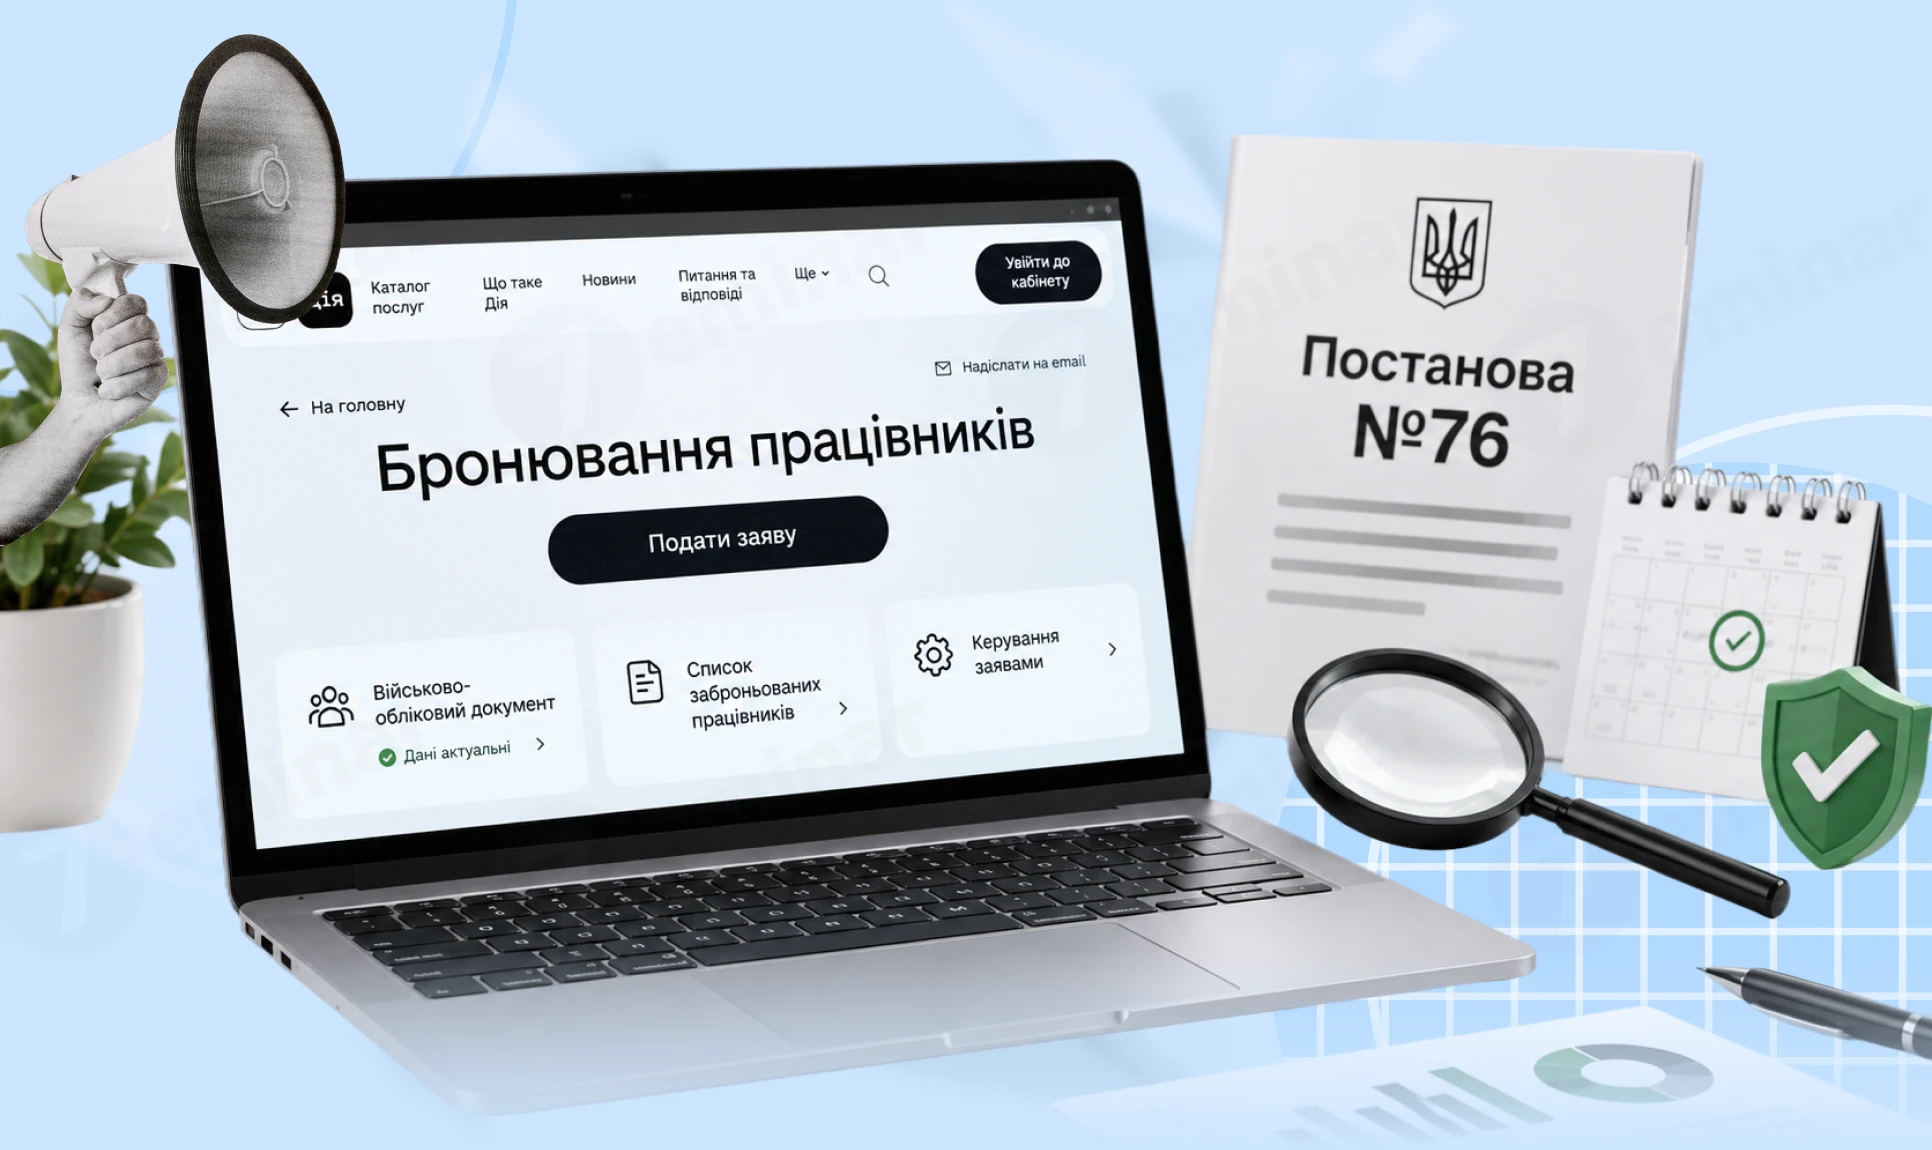
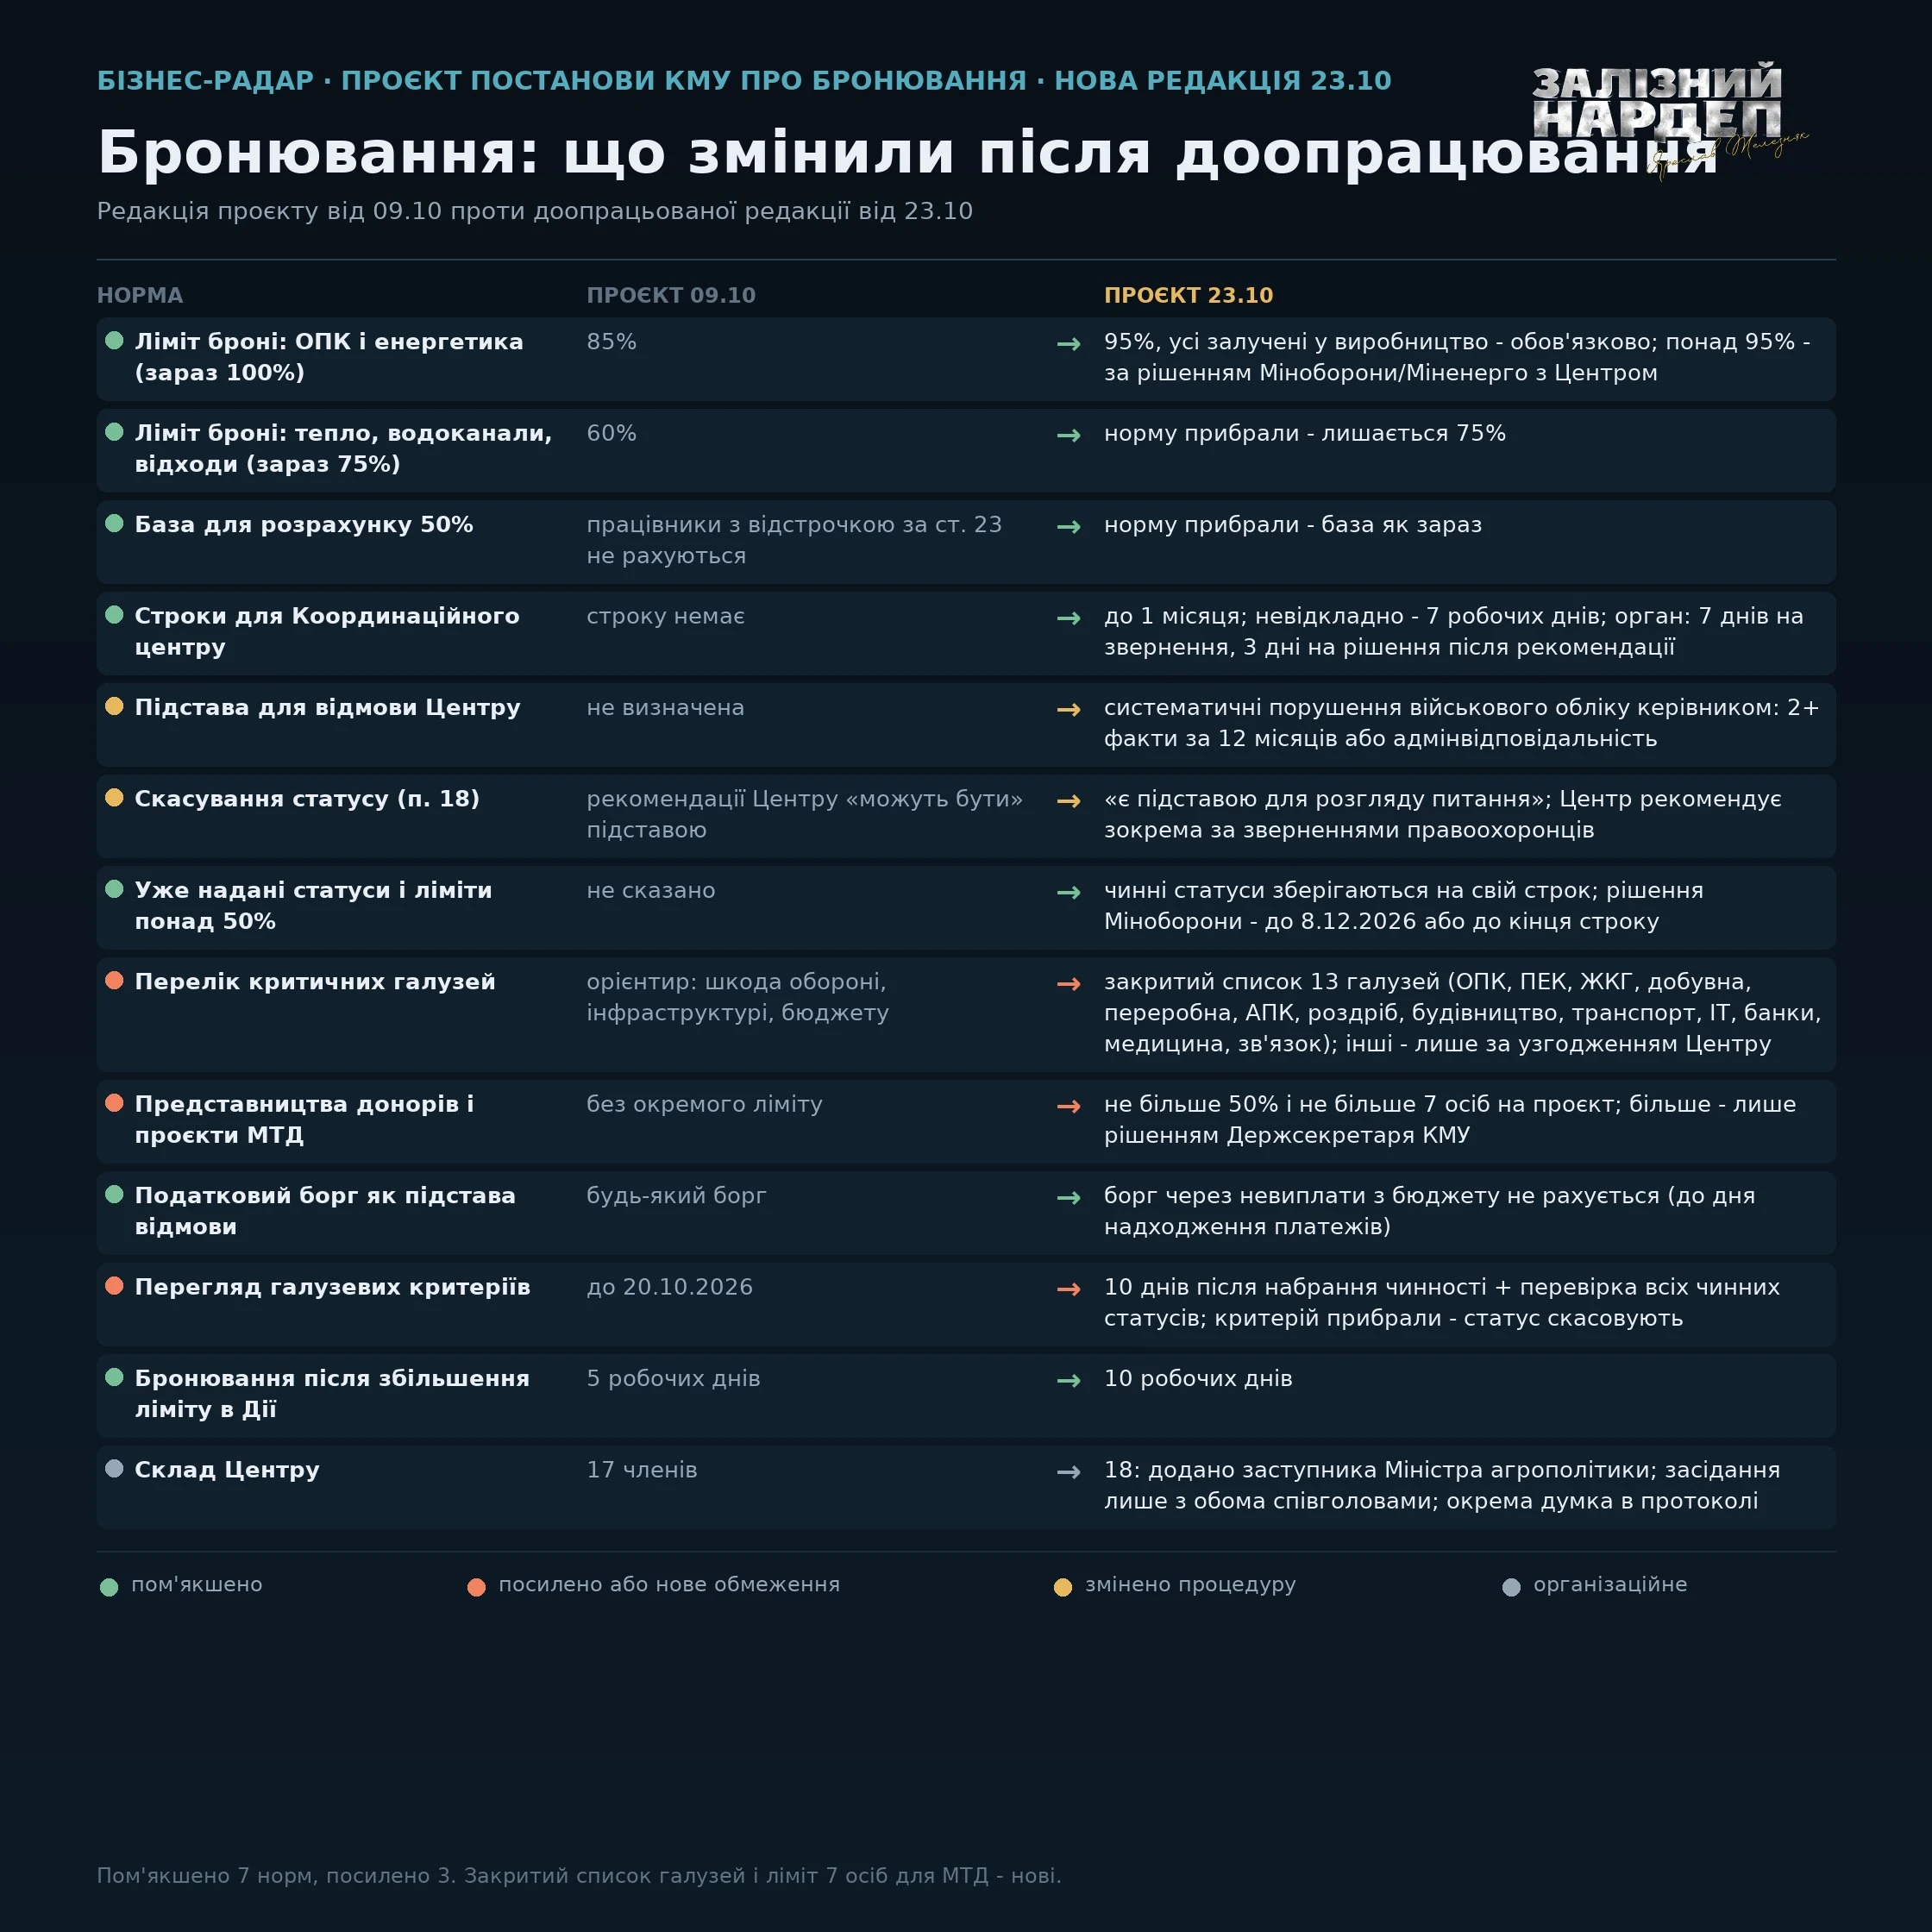
Постанова КМУ від 23.10.2026 №1328 уточнює правила визначення критично важливих підприємств і бронювання працівників. Чинні статуси критичності не скасовуються автоматично, а галузеві та регіональні критерії мають переглянути протягом 10 днів. Документ також передбачає участь Координаційного центру в погодженні критеріїв і збільшенні ліміту бронювання понад 50%. Розглянемо, як зміни вплинуть на підприємства, зокрема гуманітарної сфери, та що потрібно зробити для збереження або отримання статусу критично важливого
ФОП на загальній системі оподаткування не можуть включати до складу витрат втрати товарів унаслідок природного убутку або псування. Податковий кодекс України не передбачає таких витрат у переліку тих, що безпосередньо пов’язані з отриманням доходу
Постанова КМУ від 23.10.2026 №1328, яка набрала чинності 27 жовтня, запроваджує перегляд галузевих і регіональних критеріїв визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають зробити це протягом 10 днів. Раніше ухвалені рішення про критичність залишаються чинними до завершення встановленого строку, однак якщо критерій, за яким підприємство отримало статус, скасують, критичність також буде втрачено. Тож підприємствам варто стежити за оновленням критеріїв, щоб оцінити ризики для свого статусу та бронювання працівників
Верховний Суд підтвердив правомірність звільнення працівника за прогул після скасування режиму надомної роботи. Працівник відмовився ознайомитися з наказом, а після зміни умов праці продовжив працювати вдома замість виходу до офісу. Суд дійшов висновку, що роботодавець належно повідомив працівника про зміни та дотримався процедури звільнення. Розглянемо, які правові висновки варто врахувати роботодавцям
Фізична особа, яка здійснює незалежну професійну діяльність, має право включити до складу витрат суму оплачених орендних платежів за наступний рік на підставі документального підтвердження факту їх сплати, якщо договором оренди передбачена можливість сплати у звітному році платежів за наступний рік
Із 27 жовтня 2026 року в Україні працює новий Координаційний центр з організації бронювання військовозобов’язаних. Він не ухвалюватиме рішень про бронювання самостійно, проте його рекомендації впливатимуть на отримання критичного статусу, збільшення лімітів бронювання та перегляд уже наданого статусу. Окремі ризики для бізнесу – звернення правоохоронців і систематичні порушення правил військового обліку керівником. Розбираємося, які повноваження отримав центр і що це означає для підприємств
Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

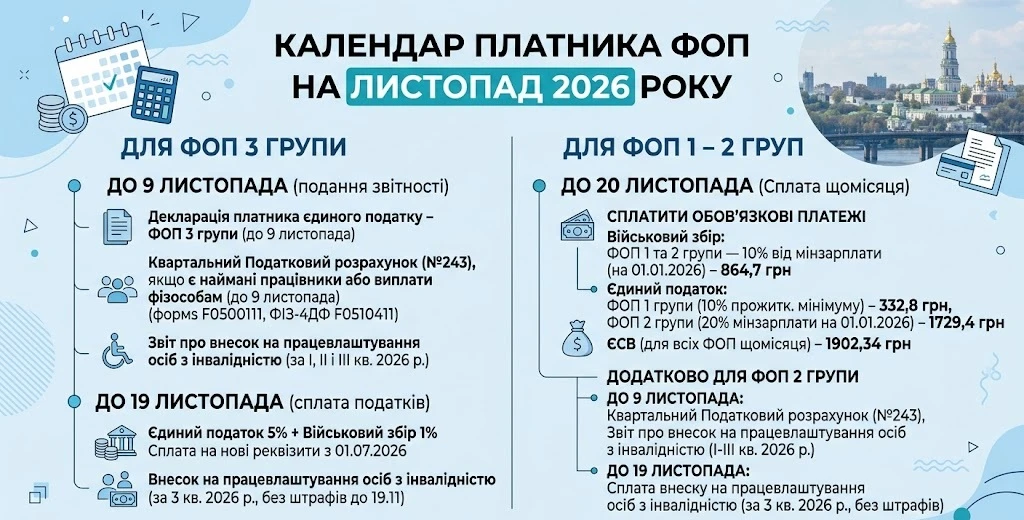
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Відпустка без збереження заробітної плати надається виключно за бажанням працівника, і навіть під час воєнного стану роботодавець не має права примушувати персонал писати відповідні заяви. Відсутність роботи чи фінансові труднощі підприємства не є підставою для примусового відправлення працівників у неоплачувану відпустку

ФОПи можуть отримати від держави від 15 000 до 30 000 грн на забезпечення енергонезалежності. Із 27 жовтня 2026 року діють оновлені правила надання допомоги: скасовано вимогу щодо використання Дія.Картки, а кошти перераховують на спеціальний рахунок IBAN і витрачають безготівково на енергообладнання та його монтаж. Розглянемо, хто має право на виплату, як подати заяву через Дію, на що можна витратити кошти та яких умов потрібно дотримуватися, щоб не довелося повертати допомогу
Уряд постановою №1328 від 23 жовтня 2026 року уточнив правила бронювання військовозобов’язаних. Зміни стосуються погодження збільшення квоти понад 50%, окремих підприємств оборонно-промислового та паливно-енергетичного комплексів, громадських і благодійних організацій, а також виконавців міжнародних проєктів. Що це означає для роботодавців, які умови потрібно виконати та чому практичне застосування нових правил поки викликає запитання – розбираємо далі

До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності

ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання

У Державному аграрному реєстрі (ДАР) тимчасово призупинили прийом заявок на визначення агропідприємств критично важливими. Причина – постанова КМУ №1328 від 23 жовтня 2026 року, яка передбачає перегляд і узгодження критеріїв критичності відповідно до оновлених вимог