

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Юридичні особи – платники єдиного податку 3-ї групи, які не мали оподатковуваних доходів у I кварталі поточного року, можуть не подавати податкову декларацію за цей період
Чи зобов’язані ЮО – платники ЄП третьої групи, у яких протягом першого кварталу поточного року відсутні доходи, що підлягають оподаткуванню ЄП, подавати податкову декларацію платника ЄП третьої групи за І квартал поточного року?
Платник податків зобов’язаний за кожний встановлений ПКУ звітний період, в якому виникають об’єкти оподаткування, або у разі наявності показників, які підлягають декларуванню, відповідно до вимог ПКУ подавати податкові декларації щодо кожного окремого податку, платником якого він є (абз. 1 п. 49.2 Податкового кодексу України, далі – ПКУ).
Податковим (звітним) періодом для платників єдиного податку третьої групи та податкових агентів платників єдиного податку третьої групи – електронних резидентів (е-резидентів) є календарний квартал (крім податкового періоду податкової звітності з податку на додану вартість, визначеного п. 202.1 ПКУ) (абз. 2 п. 294.1 ПКУ).
Податкові декларації, крім випадків, передбачених ПКУ, подаються за базовий звітний (податковий) період, що дорівнює календарному кварталу або календарному півріччю (у тому числі в разі сплати квартальних або піврічних авансових внесків) – протягом 40 календарних днів, що настають за останнім календарним днем звітного (податкового) кварталу (півріччя) (п.п. 49.18.2 ПКУ).
Підпунктом 296.5.4 ПКУ встановлено, що платники єдиного податку третьої групи (юридичні особи) у податковій декларації окремо відображають:
Форма податкової декларація платника єдиного податку третьої групи (юридичні особи) затверджена наказом Міністерства фінансів України від 19.06.2015 № 578 (далі – Декларація).
Отже, юрособи – платники єдиного податку третьої групи, у яких протягом першого кварталу поточного року відсутні доходи, що підлягають оподаткуванню єдиним податком, не зобов’язані подавати Декларацію за І квартал поточного року
Джерело: ЗІР Категорія 108.01.05
Але чому бажано подати?
По-перше, коли декларація не подана, податкова не розуміє, що саме відбулося: ви забули, пропустили. У такому випадку ДПС може надіслати лист про порушення строків звітування, або зателефонувати.
По-друге, якщо декларацію не подано не можна подати уточнюючу за цей період, якщо виникне потреба.
По-третє, поки декларація не подана, не починає спливати строк давності.
Податкова має 1095 днів (3 роки):
Але ці 1095 днів рахуються з граничного строку подання декларації
Читайте більше:
Юрособи-ЄП 3 група: обов’язково звітують за півріччя навіть без нових доходів
Об'єднана звітність для юридичних осіб 3 групи ЄП у 2026 році: щомісячна чи квартальна
МПЗ і юрособа-єдинник 3 групи: чи потрібно подавати додаток, якщо ділянки не використовуються
Декларація платника єдиного податку – юридичної особи 3 групи: інструкція
Декларація платника єдиного податку – ФОП 3 групи: інструкція
Платники податків, які через війну втратили майно, зупинили діяльність або зазнали фінансових збитків, можуть скористатися відстроченням грошових зобов’язань і податкового боргу. Така можливість передбачена ст. 100 ПКУ та дозволяє перенести сплату податків на визначений строк, але не звільняє від податкового обов’язку. Розглянемо, хто має право на відстрочення податкового боргу, які документи потрібно підготувати та як підтвердити форс-мажор
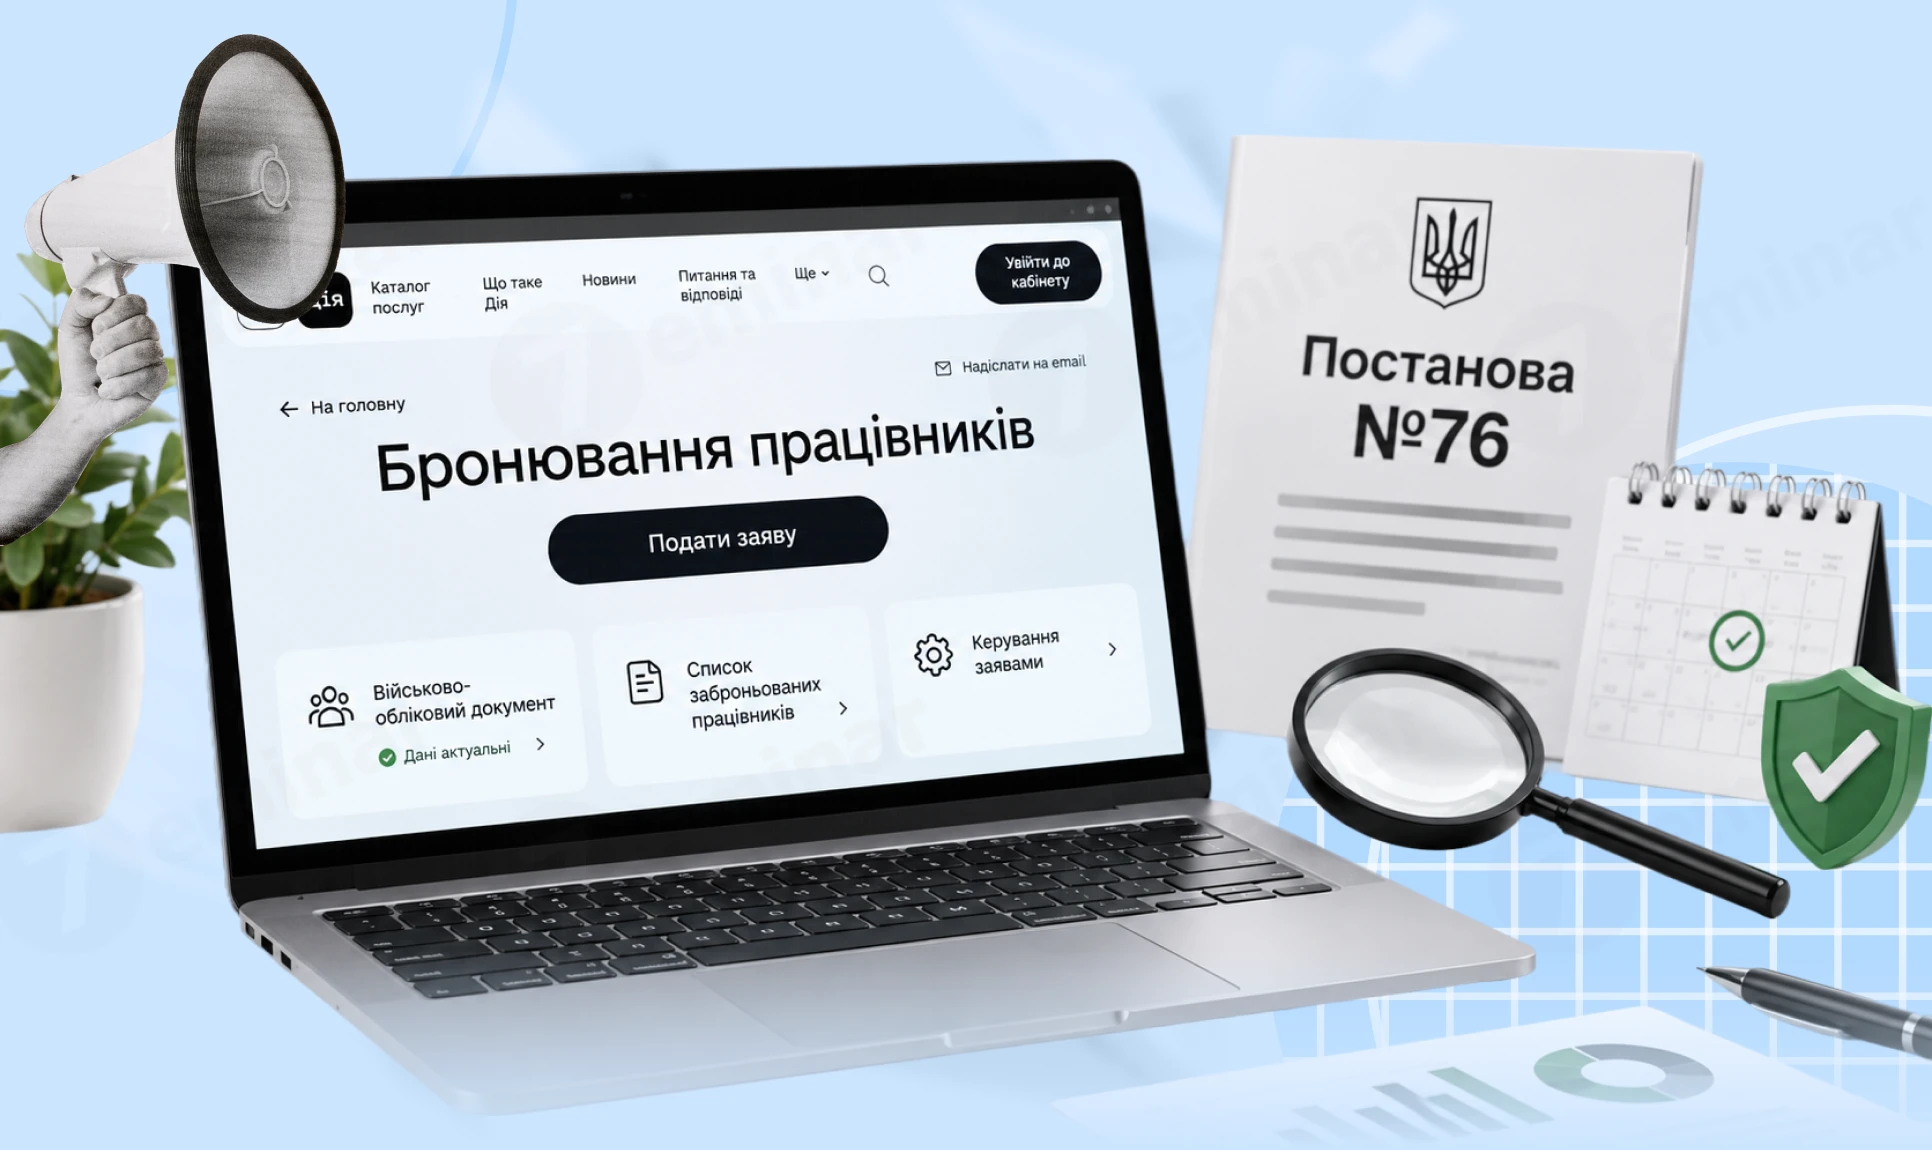
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 04.11.2026 даний сервіс ще не реалізований на Порталі Дія
Законодавство дозволяє таку торгівлю за умови дотримання вимог до місця роздрібної торгівлі та наявності чинної ліцензії. Навіть якщо замовлення приймають онлайн, а покупці оплачують товар переказом на рахунок IBAN, продавець повинен зазначити місце торгівлі та ідентифікатор об’єкта оподаткування в ліцензії. Крім того, під час продажу пива обов’язково застосовувати РРО/ПРРО та видавати або надсилати покупцям розрахункові документи незалежно від способу оплати
Працівник працював в іншій компанії й протягом 2026 року перебував на лікарняному, разом 154 дні, за рахунок ПФУ – 59. Оформили на роботу до нас в компанію з жовтня. Пару днів був на роботі і відкрив лікарняний на 28 днів з 21.10–17.11. Які дії має зробити компанія, в якій він зараз оформлений: подати даний лікарняний заявкою в ПФУ, після того, як буде готовий до сплати? Запитала у працівника – його не направляли на встановлення групи інвалідності
Верховний Суд роз’яснив, за яких умов податкова може отримати доступ до банківської таємниці для проведення документальної планової перевірки платника податків. Самої необхідності перевірки або відсутності платника за податковою адресою недостатньо для розкриття банківської інформації. Контролюючий орган повинен довести об’єктивну потребу в отриманні відомостей про рух коштів на рахунках і підтвердити, що вжив усіх передбачених законом заходів для вручення наказу про перевірку. Якщо податкова не обґрунтує таку необхідність, суд може відмовити в розкритті банківської таємниці
ДПС надала індивідуальну податкову консультацію щодо оподаткування доходу фізичної особи від продажу нежитлової нерухомості (машиномісця/паркомісця у підземному паркінгу), придбаного у 2017 році. У роз’ясненні податківці відповіли на питання щодо ставок податків, строку перебування майна у власності та можливості врахування витрат на його придбання при продажу у 2026 році
Правила бронювання військовозобов’язаних працівників постійно змінюються, тому важливо не лише стежити за новими вимогами, а й пам’ятати про норми, які продовжують діяти. У цьому матеріалі нагадаємо ключові правила бронювання та підтвердження статусу критично важливого підприємства, зокрема вимоги до документів, строків і дотримання лімітів. Також розберемо нововведення, передбачені останніми урядовими рішеннями: нову процедуру збільшення квоти збільшення через Координаційний центр
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам. А також експерт вже проаналізував зміни і описав дві зміни, які можуть вплинути на роботу бухгалтера в частині розрахунку лікарняних та нарахування ЄСВ

З 1 січня 2026 року платниками внеску є роботодавці з 8 і більше працівниками, які не виконали норматив робочих місць для осіб з інвалідністю. Менше 8 працівників або виконання нормативу звільняє від сплати внеску
Податківці пояснюють, що реєстрація платником ПДВ може бути обов'язковою або добровільною. Навіть якщо бізнес працює менше року, для подання заяви за формою №1-ПДВ потрібно вказати обсяг оподатковуваних операцій з дати держреєстрації
До 20 грудня підприємства зобов’язані подавати до ТЦК та СП відомості про наявність та стан транспортних засобів і техніки, навіть якщо змін у обліку не відбулося або техніка тимчасово відсутня. Такий обов’язок стосується виключно юридичних осіб і є частиною військово-транспортного обліку. Разом із відомістю подається пакет підтвердних документів, який включає накази, витяги з реєстрів та копії технічної документації

AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Відправили о 16:00 20 жовтня 2026 року ПН з ПДВ на компенсуючий ПДВ (розподіл оподаткованих і неоподаткованих операцій). ПДВ-ліміту вистачало на момент подання ПН на реєстрацію. О 18:00 того ж дня (20 жовтня 2026 року) відправили декларацію з ПДВ, де суму за цією компенсуючою ПН відобразили і в рядку 4.1 декларації, і в додатку 1 як не зареєстровану на момент подання декларації з ПДВ. 21 жовтня 2026 року прийшла відмова в реєстрації ПН через перевищення ліміту. Як бути в такій ситуації?
Судді Верховного Суду у Касаційному адміністративному суді Ігор Олендер і В’ячеслав Хохуляк розглянули актуальні питання міжнародного оподаткування та застосування санкцій до платників ПДВ. Зокрема, йшлося про тлумачення міжнародних конвенцій, підтвердження податкового резидентства, визначення фактичного отримувача доходу, ознаки постійного представництва нерезидента, а також часові межі законодавчих обмежень бюджетного відшкодування ПДВ
ДПС роз’яснила, чи звільняється від ПДВ постачання товарів оборонного призначення на умовах товарного кредиту, зокрема з нарахуванням процентів за користування ним. Податківці зазначили, що пільга за пп. 5 п. 32 підрозд. 2 розд. XX ПКУ застосовується за умови відповідності товарів визначеним кодам УКТ ЗЕД та якщо кінцевим отримувачем за сертифікатом кінцевого споживача або умовами договору (у тому числі товарного кредиту) є суб’єкт, зазначений у цій нормі ПКУ
ДПС роз’яснила умови застосування пільги з ПДФО під час виплати дивідендів фізичним особам резидентом Дія Сіті – платником податку на особливих умовах. Якщо товариство перейшло на цей режим 1 липня 2024 року та не виплачувало дивіденди після переходу, виплата у січні 2027 року не включатиметься до оподатковуваного доходу фізичної особи. Водночас щодо майбутніх виплат податківці зазначили, що вони оподатковуватимуться за правилами ПКУ, чинними на момент нарахування доходу