
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Судді Верховного Суду у Касаційному адміністративному суді Ігор Олендер і В’ячеслав Хохуляк розглянули актуальні питання міжнародного оподаткування та застосування санкцій до платників ПДВ. Зокрема, йшлося про тлумачення міжнародних конвенцій, підтвердження податкового резидентства, визначення фактичного отримувача доходу, ознаки постійного представництва нерезидента, а також часові межі законодавчих обмежень бюджетного відшкодування ПДВ
Особливості застосування міжнародних договорів про уникнення подвійного оподаткування, визначення податкових наслідків господарських операцій, а також застосування санкцій до платників ПДВ – теми виступів суддів Верховного Суду у Касаційному адміністративному суді Ігоря Олендера та В’ячеслава Хохуляка на науково-практичній конференції «Вороновські читання».
Як зазначив Ігор Олендер, міжнародні договори про уникнення подвійного оподаткування слід розглядати не лише як систему податкових ставок чи пільг, а передусім як інструмент розподілу податкової юрисдикції між державами.
За словами судді, під час вирішення податкових спорів важливо правильно тлумачити положення міжнародного договору, враховуючи:
На прикладі справ №340/3834/21 та №320/28565/23 він порівняв підходи Верховного Суду до застосування конвенцій між Україною та Кіпром і між Україною та Нідерландами. Зокрема, пояснив відмінності між придбанням корпоративних прав та внесенням коштів безпосередньо до капіталу компанії, наголосивши, що податкові наслідки таких операцій залежать від конкретних формулювань міжнародного договору.
Також суддя проаналізував питання підтвердження податкового резидентства, визначення фактичного отримувача доходу та встановлення ознак постійного представництва нерезидента.
Звертаючись до практики Верховного Суду, Ігор Олендер пояснив значення дослідження фактичних обставин господарських операцій, зокрема:
На думку судді, під час вирішення міжнародного податкового спору необхідно насамперед визначити відповідну конвенцію та її редакцію, проаналізувати зміст конкретної договірної умови, а потім зіставити її з фактичними обставинами справи. Такий підхід дає змогу уникнути автоматичного перенесення правових висновків щодо однієї міжнародної конвенції на іншу.
Розкриваючи тему «Особливості розгляду спорів щодо застосування до платників ПДВ спеціальних економічних та інших обмежувальних заходів (санкцій)», В’ячеслав Хохуляк окреслив правові підстави та межі застосування санкцій, повноваження контролюючих органів і підстави обмеження бюджетного відшкодування ПДВ. Значну увагу суддя приділив дії законодавства в часі та за колом осіб, зокрема змінам до п. 200.4-1 Податкового кодексу України, що набрали чинності 26 липня 2024 року.
Відповідні правові підходи він проілюстрував практикою Верховного Суду у справах №280/7764/24 та №160/23824/24 щодо незворотності дії законодавчих обмежень.
Джерело: ВС
Чи скасовано товарний облік для ФОП: судова справа дійшла до Верховного Суду
Судова практика КАС ВС за серпень 2026 року: військовий облік, ВЛК і податкові штрафи
407 об’єктів – 407 порушень: Верховний Суд визначив правила штрафування за №20-ОПП
Коли рішення адміністративного суду набирає законної сили: строки та порядок обчислення
Відмова в реєстрації податкової накладної: суд пояснив, чому важливо подати додаткові документи
Працівник працював в іншій компанії й протягом 2026 року перебував на лікарняному, разом 154 дні, за рахунок ПФУ – 59. Оформили на роботу до нас в компанію з жовтня. Пару днів був на роботі і відкрив лікарняний на 28 днів з 21.10–17.11. Які дії має зробити компанія, в якій він зараз оформлений: подати даний лікарняний заявкою в ПФУ, після того, як буде готовий до сплати? Запитала у працівника – його не направляли на встановлення групи інвалідності
Верховний Суд роз’яснив, за яких умов податкова може отримати доступ до банківської таємниці для проведення документальної планової перевірки платника податків. Самої необхідності перевірки або відсутності платника за податковою адресою недостатньо для розкриття банківської інформації. Контролюючий орган повинен довести об’єктивну потребу в отриманні відомостей про рух коштів на рахунках і підтвердити, що вжив усіх передбачених законом заходів для вручення наказу про перевірку. Якщо податкова не обґрунтує таку необхідність, суд може відмовити в розкритті банківської таємниці
ДПС надала індивідуальну податкову консультацію щодо оподаткування доходу фізичної особи від продажу нежитлової нерухомості (машиномісця/паркомісця у підземному паркінгу), придбаного у 2017 році. У роз’ясненні податківці відповіли на питання щодо ставок податків, строку перебування майна у власності та можливості врахування витрат на його придбання при продажу у 2026 році
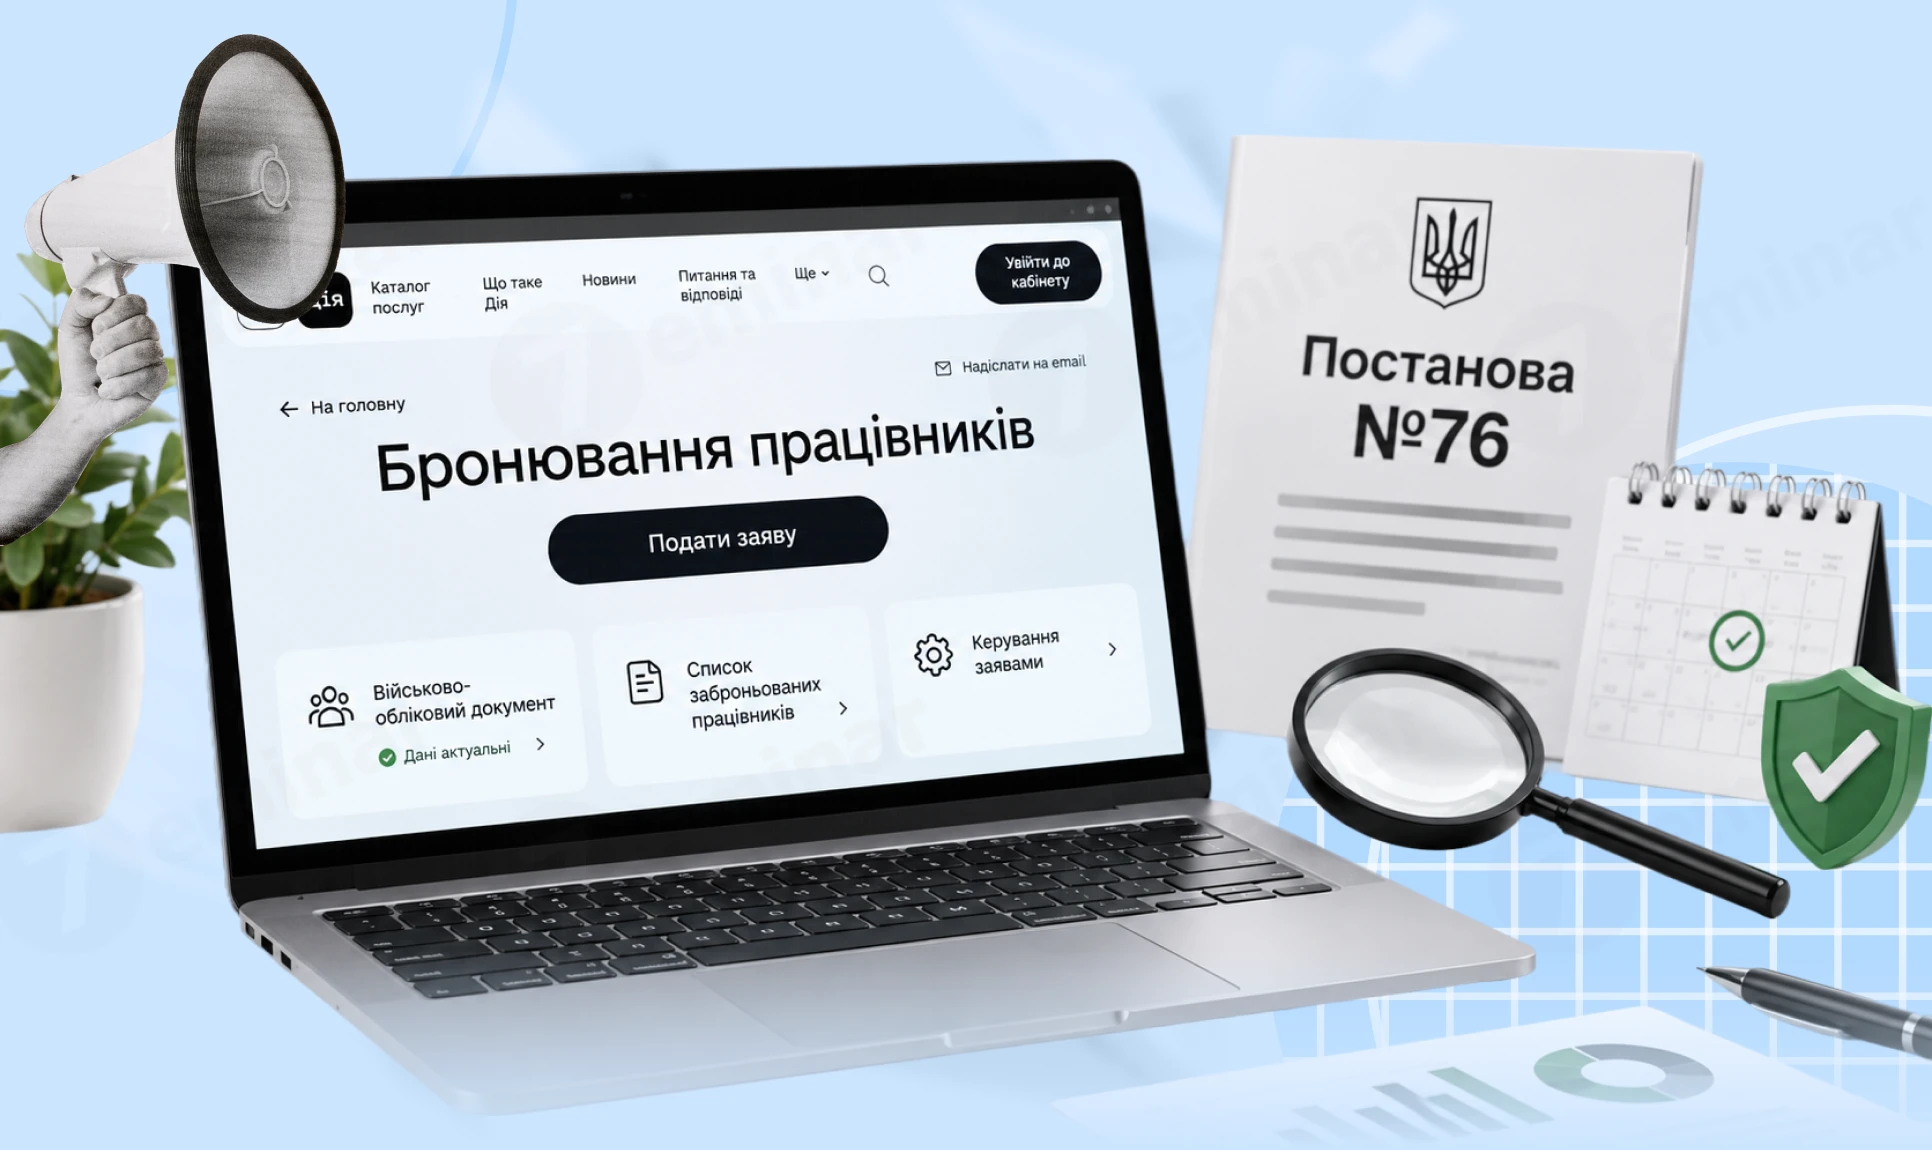
Правила бронювання військовозобов’язаних працівників постійно змінюються, тому важливо не лише стежити за новими вимогами, а й пам’ятати про норми, які продовжують діяти. У цьому матеріалі нагадаємо ключові правила бронювання та підтвердження статусу критично важливого підприємства, зокрема вимоги до документів, строків і дотримання лімітів. Також розберемо нововведення, передбачені останніми урядовими рішеннями: нову процедуру збільшення квоти збільшення через Координаційний центр
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам. А також експерт вже проаналізував зміни і описав дві зміни, які можуть вплинути на роботу бухгалтера в частині розрахунку лікарняних та нарахування ЄСВ

З 1 січня 2026 року платниками внеску є роботодавці з 8 і більше працівниками, які не виконали норматив робочих місць для осіб з інвалідністю. Менше 8 працівників або виконання нормативу звільняє від сплати внеску
Податківці пояснюють, що реєстрація платником ПДВ може бути обов'язковою або добровільною. Навіть якщо бізнес працює менше року, для подання заяви за формою №1-ПДВ потрібно вказати обсяг оподатковуваних операцій з дати держреєстрації
До 20 грудня підприємства зобов’язані подавати до ТЦК та СП відомості про наявність та стан транспортних засобів і техніки, навіть якщо змін у обліку не відбулося або техніка тимчасово відсутня. Такий обов’язок стосується виключно юридичних осіб і є частиною військово-транспортного обліку. Разом із відомістю подається пакет підтвердних документів, який включає накази, витяги з реєстрів та копії технічної документації

AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Відправили о 16:00 20 жовтня 2026 року ПН з ПДВ на компенсуючий ПДВ (розподіл оподаткованих і неоподаткованих операцій). ПДВ-ліміту вистачало на момент подання ПН на реєстрацію. О 18:00 того ж дня (20 жовтня 2026 року) відправили декларацію з ПДВ, де суму за цією компенсуючою ПН відобразили і в рядку 4.1 декларації, і в додатку 1 як не зареєстровану на момент подання декларації з ПДВ. 21 жовтня 2026 року прийшла відмова в реєстрації ПН через перевищення ліміту. Як бути в такій ситуації?
ДПС роз’яснила, чи звільняється від ПДВ постачання товарів оборонного призначення на умовах товарного кредиту, зокрема з нарахуванням процентів за користування ним. Податківці зазначили, що пільга за пп. 5 п. 32 підрозд. 2 розд. XX ПКУ застосовується за умови відповідності товарів визначеним кодам УКТ ЗЕД та якщо кінцевим отримувачем за сертифікатом кінцевого споживача або умовами договору (у тому числі товарного кредиту) є суб’єкт, зазначений у цій нормі ПКУ
ДПС роз’яснила умови застосування пільги з ПДФО під час виплати дивідендів фізичним особам резидентом Дія Сіті – платником податку на особливих умовах. Якщо товариство перейшло на цей режим 1 липня 2024 року та не виплачувало дивіденди після переходу, виплата у січні 2027 року не включатиметься до оподатковуваного доходу фізичної особи. Водночас щодо майбутніх виплат податківці зазначили, що вони оподатковуватимуться за правилами ПКУ, чинними на момент нарахування доходу
ДПС роз’яснила, хто має подавати звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо підприємство має відокремлені підрозділи. Податківці зазначили, що платником внеску є юридична особа, а обов’язки та відповідальність, пов’язані з діяльністю філій, покладаються на неї
На початку листопада попит на іноземну валюту зріс через збільшення бюджетних видатків і активізацію купівлі валюти населенням, тоді як її пропозиція скоротилася через менші обсяги експорту. НБУ пояснив причини коливань курсу гривні та повідомив, що проблем із наявністю готівкової валюти в банківській системі немає
Підприємства, що користуються радіочастотним ресурсом, зобов’язані щомісяця подавати декларацію з рентної плати відповідно до Податкового кодексу України. Звітність подається протягом 20 календарних днів після завершення місяця, а сума зобов’язань розраховується за чіткою формулою
Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

У статті розглянемо, коли переоцінка основних засобів є правом, а коли після першої переоцінки стає обов’язковою, як розрахувати коефіцієнт і відобразити результати в бухобліку. На прикладах покажемо вплив дооцінки та уцінки на податок на прибуток і ПДВ, пояснимо можливості податкової оптимізації для малодохідників і розберемо особливості переоцінки повністю замортизованих об’єктів