

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень
Штрафну санкцію за неподання або несвоєчасне подання повідомлення згідно з формою №20-ОПП потрібно нараховувати за кожний об’єкт оподаткування або об’єкт, пов’язаний з оподаткуванням, щодо якого відповідне повідомлення не було подано або подано з порушенням установленого строку. Можливість подання узагальненої інформації про однотипні об’єкти в одному повідомленні є правом платника, але не впливає на порядок визначення розміру штрафу. Тому штраф потрібно розраховувати на підставі кількості об’єктів оподаткування, а не повідомлень про них
Обставини справи
За результатами документальної планової перевірки контролюючий орган установив, зокрема, неподання / несвоєчасне подання платником повідомлень згідно з формою №20-ОПП щодо 407 об’єктів: 42 одиниць техніки (автомобілів, причепів, навісного обладнання для сільськогосподарської техніки) і 365 земельних ділянок.
Порушення цього обов’язку стало підставою для застосування до платника штрафу, визначеного п. 117.1 Податкового кодексу України (далі – ПКУ). Контролюючий орган розрахував штраф за кожний об’єкт, щодо якого платник не подав повідомлення або подав його з порушенням строку.
Платник уважав, що повідомлення згідно з формою №20-ОПП можна подавати одне на кілька однотипних об’єктів, акцентуючи, що майнові права на спірні об’єкти було набуто протягом 76 календарних дат. Тому, на думку платника, порушення полягало не в неподанні / несвоєчасному поданні повідомлень щодо 407 об’єктів, а лише у 76 випадках.
Суди першої та апеляційної інстанцій, задовольняючи позовні вимоги, дійшли висновку, що контролюючий під час судового розгляду справи не довів правомірності прийнятих податкових повідомлень-рішень в оскаржуваній частині, а також не надав належних доказів порушення платником вимог податкового законодавства України.
Верховний Суд частково задовольнив касаційні скарги, скасувавши оскаржувані судові рішення в частині скасування штрафу згідно з формою №20-ОПП, і відмовив у задоволенні позову в цій частині. В іншій частині оскаржувані судові рішення було залишено без змін. Судові витрати було перерозподілено пропорційно до задоволених позовних вимог.
Оцінка суду
Форма №20-ОПП належить до облікових даних платника та призначена для забезпечення податкового контролю за об’єктами оподаткування й об’єктами, пов’язаними з оподаткуванням або через які провадиться діяльність. Обов’язок платника повідомляти контролюючий орган про такі об’єкти встановлено п. 63.3 ПКУ та п. 8.1, 8.4 Порядку обліку платників податків і зборів, затвердженого наказом Мінфіну від 19.12.2011 №1588 (далі – Порядок №1588).
Пункт 8.4 Порядку №1588 дозволяє з 27 липня 2020 року подавати узагальнену інформацію про однотипні об’єкти в одному повідомленні згідно з формою №20-ОПП.
Однак це не змінює обов’язку платника повідомляти про кожний об’єкт та не визначає кількість порушень для цілей відповідальності. Тому кількість об’єктів, щодо яких не було подано або було несвоєчасно подано повідомлення, визначає кількість порушень і штрафів, незалежно від того, чи могли відомості про них бути зазначені в одному узагальненому повідомленні
Тому штраф, визначений п. 117.1 ПКУ, потрібно розраховувати за кожний об’єкт, щодо якого платник не подав повідомлення згідно з формою №20-ОПП або таке повідомлення було подано з порушенням установленого строку, а не узалежнено від кількості повідомлень, які платник міг подати з урахуванням можливості узагальнення інформації про однотипні об’єкти.
Джерело: Постанова ВС від 13.08.2026 у справі №280/12557/21
Читайте більше:
Заява за ф. №20-ОПП: 10 ситуацій, які виникають у кожного платника податків
Форма № 20-ОПП: алгоритм заповнення та зразки
ТОП-7 ситуацій по заповненню форми №20-ОПП
Подання Заяви за ф. №20-ОПП: хто і коли подає, що включається, штрафи за неподання
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

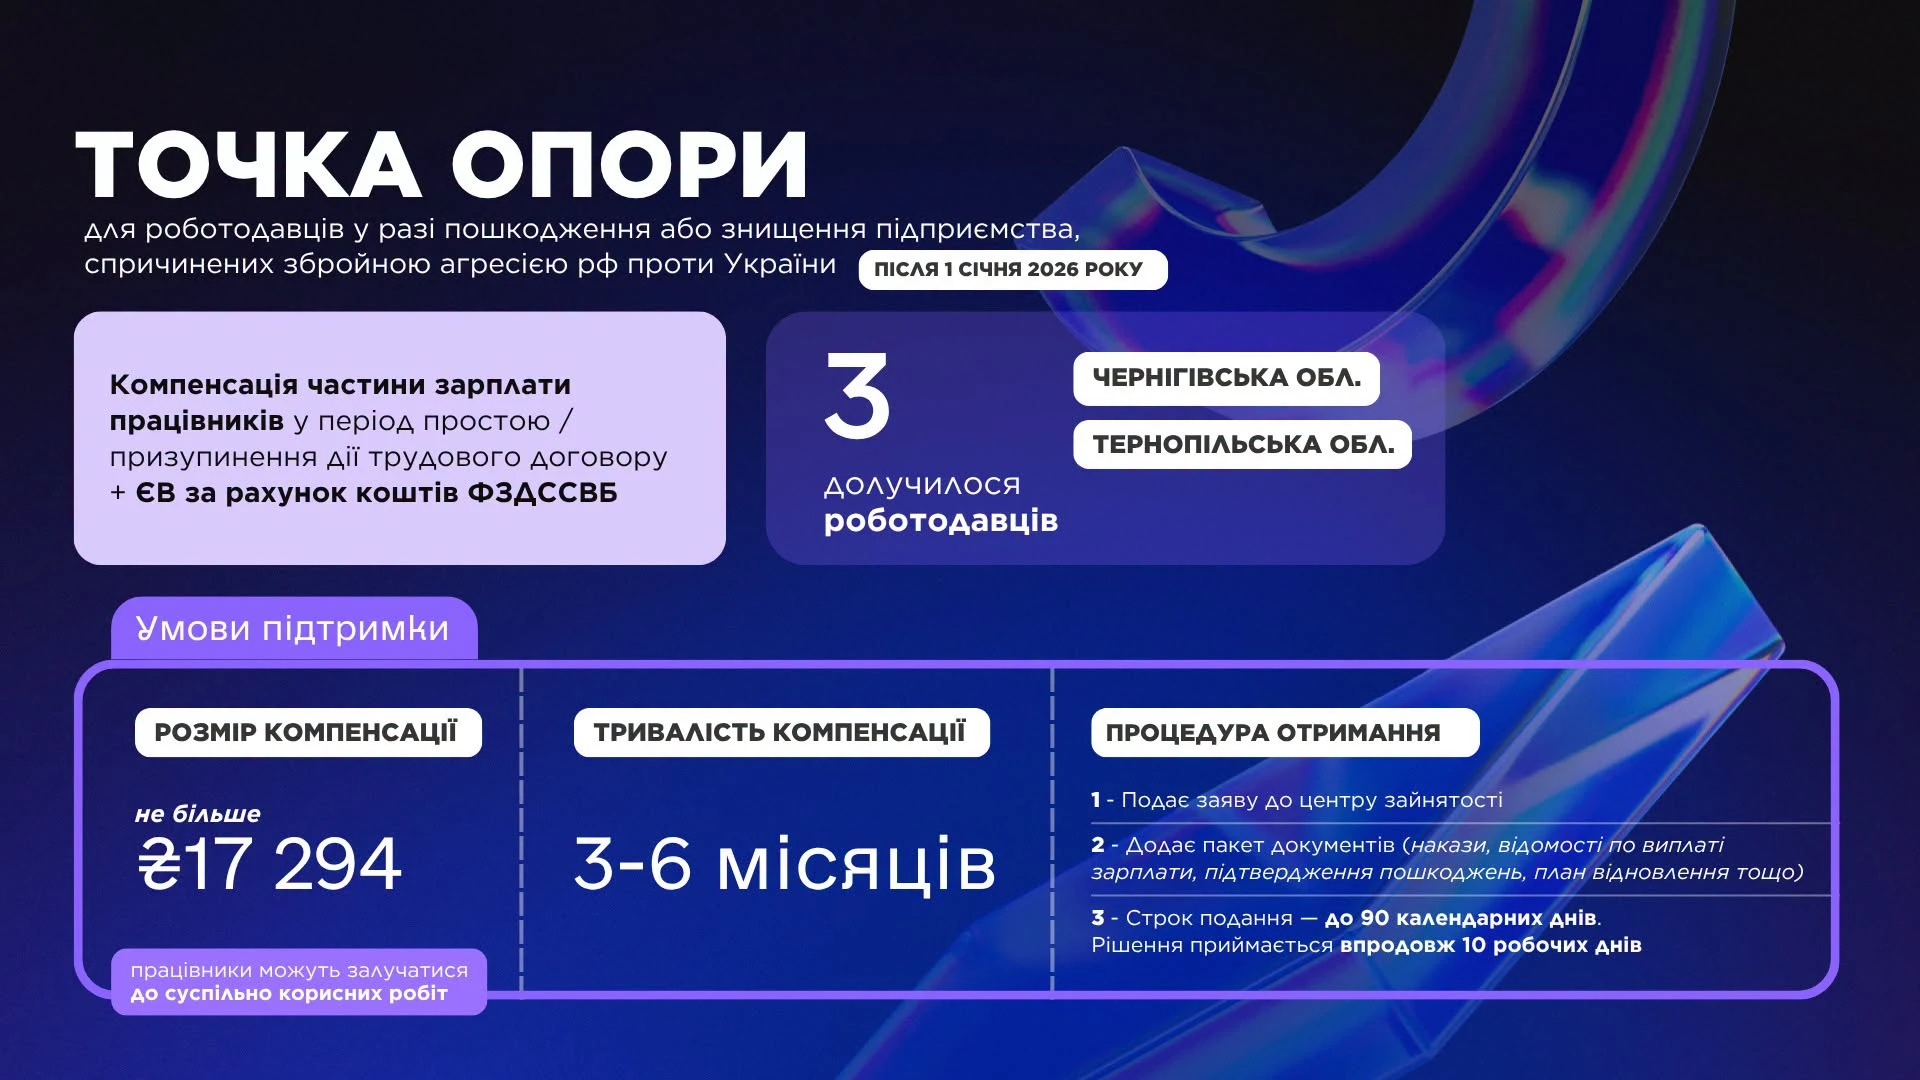
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Деякі працівники освіти, охорони здоров’я та соціального захисту можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. Для цього потрібно відповідати встановленим вимогам щодо посади, спеціального страхового стажу та відсутності раніше призначеної пенсії. Який документ повинен надати роботодавець працівнику для отримання такої доплати розповідаємо нижче
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною