
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Форма №20-ОПП
09.05.2025
Подання Заяви за ф. №20-ОПП: хто і коли подає, що включається, штрафи за неподання
Форма №20-ОПП є обов’язковою для всіх платників податків і покликана забезпечити повний облік об’єктів оподаткування. Вона охоплює широкий спектр майна та об’єктів, пов’язаних із діяльністю платників, зокрема нерухомість, транспорт, каси та місця провадження діяльності. Подання форми необхідне у разі змін, пов’язаних із цими об’єктами, і має бути здійснене протягом 10 робочих днів. Уникнення помилок і дотримання строків подання дозволяє уникнути штрафів і забезпечує безперебійну взаємодію з податковими органами
- Хто подає Заяву за ф. №20-ОПП
- Про що повідомляють у формі №20-ОПП
- Про що не повідомляють у формі №20-ОПП
- Які строки подання ф. №20-ПП
- Куди подавати форму № 20-ОПП: правила та винятки
- Як подавати заяву за ф. №20-ОПП
- Відповідальність і штрафи за неподання 20-ОПП
- Висновки
Хто подає Заяву за ф. №20-ОПП
Форма 20-ОПП подається всіма без виключення платниками податків, як юридичними особами (у тому числі їх відокремлені підрозділи), так і фізичними особами-підприємцями (ФОП) незалежно від системи оподаткування. Навіть якщо платник має звільнення від сплати податку, він все одно зазначає такий об'єкт у формі 20-ОПП.
Про що повідомляють у формі №20-ОПП
До форми 20-ОПП включаються:
- майнові об’єкти, які приносять дохід платнику податків;
- або ті, по яким потенційно може сплачуватися податок на майно;
- майнові об’єкти як власні, так і орендовані.
Платники зобов’язані повідомляти податкову:
- про об’єкти оподаткування (наприклад, нерухомість, каси, склади, офіси тощо);
- про об’єкти, пов’язані з оподаткуванням (наприклад, транспорт, обладнання, місця провадження діяльності);
- про об’єкти, через які ведеться діяльність.
Ці об’єкти мають бути вказані відповідно до довідника типів об’єктів оподаткування, розміщеного на сайті ДПС України.
Про що не повідомляють у формі №20-ОПП
У формі № 20-ОПП не потрібно повідомляти податкову про:
- товари, дохід, прибуток або обороти, оскільки ця інформація про них вже міститься у податковій звітності.
- також, не подається інформація про об’єкти, що потрапляють під так зване «укрупнення». Тобто, якщо майно одного типу є в декількох однакових торгових точках чи складах, дозволяється подавати одне узагальнене повідомлення замість кількох окремих. У такому разі вважається, що інформацію про всі пов’язані об’єкти вже подано.
Які строки подання ф. №20-ПП
Обов’язок подання повідомлення за формою №20-ОПП виникає у разі появи, зміни або вибуття об’єкта оподаткування. Головне – не пропустити 10 робочих днів. Але як правильно рахувати цей строк у різних ситуаціях? Пояснюємо просто і з прикладами.
Придбали майно – коли подавати?
Податківці наполягають: 10-денний строк слід відлічувати не від дати фактичного введення об’єкта в експлуатацію, а від дати набуття прав на об’єкт згідно з правовстановлюючими документами. Тобто – з моменту, коли майно стало вашим.
- Якщо ви ще не використовуєте цей об’єкт, але право вже оформлено, – подавайте форму із зазначенням стану «1 – не експлуатується».
- Пізніше, коли об’єкт запрацює, – подаємо оновлену форму з новим станом «2 – експлуатується».
Продаж майна – коли подавати?
Якщо об’єкт оподаткування передається за договором купівлі-продажу, форму 20-ОПП потрібно подати протягом 10 робочих днів після переходу права власності, тобто з дати, вказаної в договорі як дата передачі.
Ліквідація або виведення з експлуатації
Коли майно ліквідується або перестає використовуватися, податковий облік змінюється. У цьому випадку дата відліку 10-денного строку залежить від внутрішніх первинних документів (акт ліквідації, акт виведення з експлуатації тощо).
Оренда майна
У разі оренди подати форму мають обидві сторони – і орендодавець, і орендар.
Орієнтиром є акт приймання-передачі майна, а не просто дата договору.
- Орендодавець – подає форму впродовж 10 днів після передачі майна.
- Орендар – упродовж 10 днів після отримання майна.
Зверніть увагу, що у деяких індивідуальних консультаціях податківці вважають, що слід орієнтуватися на дату договору оренди, тож краще не зволікати (лист ДПСУ від 07.03.2024 №1208/ІПК/99-00-12-01-02 ІПК).
Перейменування вулиці чи міста
У разі зміни адреси об’єкта через перейменування (вулиці, міста тощо), форму № 20-ОПП подають протягом 10 днів із дати внесення змін до Держреєстру речових прав. Інакше – ризик адміністративної відповідальності.
Зміна призначення або перепрофілювання об’єкта
Якщо платник податків здійснив поділ власного приміщення на два і більше об’єктів різного призначення форму №20-ОПП також подають протягом 10 днів. При цьому у заяві вказують інформацію спочатку про закриття колишнього, а потім про кожен новостворений (з новим ідентифікатором).
Заява за ф. №20-ОПП з інформацією про об’єкти оподаткування, які зареєстровані у відповідному державному органі без присвоєння реєстраційного номера об’єкта нерухомого майна або кадастрового номера, подаються до ДПС в паперовому вигляді із доданням копії документа, що підтверджує реєстрацію об’єкта оподаткування у відповідному державному органі. У такому разі графа 17 «Реєстраційний номер об’єкта оподаткування» Заяви за ф. № 20-ОПП не заповнюється (п. 8.4 розд. VІІІ Порядку обліку платників податків і зборів, затвердженого наказом Міністерства фінансів України від 09.12.2011 №1588 (далі – Порядок №1588)).
Релокація підприємства
Якщо юрособа змінює місце розташування:
- За старим об’єктом (розірвання договору оренди) – 10 днів на подання форми про вибуття.
- За новим об’єктом (новий договір оренди) – 10 днів на повідомлення про новий об’єкт.
Не плутайте з фізичним переїздом! Ключовим є поява або зникнення об’єкта, який використовується в діяльності.
Об’єкти ФОП
Фізичні особи – підприємці у 20-ОПП вказуються об’єкти оподаткування, тобто ті, які використовуються у підприємницькій діяльності. Це можуть бути:
- земельні ділянки, що обробляються чи використовуються для бізнесу;
- легкові автомобілі, що використовуються для доставки, перевезення або в інший спосіб пов’язані з діяльністю ФОП;
- магазини, кіоски, майстерні, склади – незалежно від форми власності;
- будь-яке інше приміщення або майно, через яке здійснюється підприємницька діяльність.
Необхідно також повідомляти про будь-які зміни, пов’язані з цими об’єктами – наприклад, зміну адреси, стану (експлуатується/не експлуатується), правового статусу тощо.
Форма №20-ОПП не вимагає декларування всього майна фізичної особи. Якщо об’єкт не використовується у підприємницькій діяльності, повідомляти про нього не потрібно. Але якщо майно – навіть особисте – залучене до бізнесу, його слід задекларувати.
Якщо ФОП провадить діяльність з дому, наприклад, оформлює документи, приймає замовлення або зберігає товари, податкова вимагає все одно подавати форму №20-ОПП. У такому випадку вказується адреса місця проживання (реєстрації), як місце ведення діяльності. Це має важливий податковий наслідок: втрачається право на пільгу з податку на нерухомість. Така квартира чи будинок уже не вважається повністю житловим, і платник податку зобов’язаний сплачувати податок на нерухомість за площу, що перевищує пільговий ліміт – 60 кв.м. для квартир та 120 кв.м. для будинків.
Закриття об’єкта
Форму №20-ОПП треба подати також у разі остаточного закриття об’єкта, навіть якщо йдеться про припинення діяльності підприємства загалом. Строк подання – 10 робочих днів після закриття.
Куди подавати форму № 20-ОПП: правила та винятки
Незалежно від того, де саме розташовані об’єкти оподаткування – навіть якщо це інше місто чи область – форма №20-ОПП подається виключно до податкового органу за основним місцем обліку. Тобто:
- для юросіб – за місцезнаходженням юридичної особи;
- для ФОП – за місцем проживання.
Проте якщо об’єкт знаходиться в іншій адміністративно-територіальній одиниці, платник зобов’язаний стати на облік за неосновним місцем обліку. Це здійснюється через ту ж саму форму № 20-ОПП: достатньо поставити «+» у графі 11.
Наприклад: підприємство придбало земельну ділянку в іншій області. Податок сплачуватиметься за місцем розташування ділянки, але форма 20-ОПП подається до основної податкової, а не до тієї, де знаходиться земля. Подавати її повторно до місцевої податкової – не потрібно.
Якщо ж мова про відокремлений підрозділ (філію), то він подає свою форму № 20-ОПП до податкової за своїм місцем обліку – але лише за ті об’єкти, які обліковуються безпосередньо на його балансі.
Як подавати заяву за ф. №20-ОПП
Є три способи подання:
- Через Електронний кабінет платника – найзручніший і найшвидший.
- Через сервіс M.E.Doc або інші програми з функцією подачі звітності.
- У паперовій формі – особисто або поштою з описом вкладення.
На нашій платформі в розділі Документи ви знайдете зразок J/F1312007 Форми № 20 -ОПП Заяви про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність.
Відповідальність і штрафи за неподання 20-ОПП
За неподання або несвоєчасне подання передбачений штраф:
- 340 гривень – ФОП та особи, які здійснюють незалежну професійну діяльність (повторне порушення протягом року – 680 гривень);
- 1020 гривень – юридичні особи (повторне порушення протягом року – 2040 гривень).
Крім цього, без подання форми 20-ОПП неможливо зареєструвати касовий апарат (РРО/ПРРО), податкова просто відмовить в прийманні заяв для реєстрації касового апарату, якщо у них не буде прийнятої форми 20-ОПП.
Висновки
- Форму №20-ОПП подають не регулярно, а кожного разу, коли з’являється новий об’єкт оподаткування або змінюються дані про вже задекларований об’єкт.
- Слід уважно відслідковувати події, пов’язані з об’єктами оподаткування, й не затягувати з поданням повідомлення.
- Якщо є сумніви – доцільніше подати форму, ніж ризикувати штрафом за неповідомлення.
- Перед поданням обов’язково звіряйтесь із довідником типів об’єктів на сайті ДПС, щоб уникнути помилок у класифікації.
Калькулятори, сервіси
17.11.2026
Калькулятор індексації зарплати від 7eminar
Калькулятор індексації зарплати на 2026 рік допоможе швидко розрахувати суму індексації з урахуванням зарплати працівника, базового місяця та періоду нарахування. Дізнайтеся, як врахувати обнулення індексації у січні 2026 року, та сформуйте PDF із результатами розрахунку для друку або завантаження

РРО / ПРРО, фіскальні чеки
17.11.2026
«Одержав» і «Сума прописом» друком: чи не буде порушення, пояснює ДПС
Чи можна заповнювати видатковий касовий ордер друкованим способом, зокрема зазначати друком реквізити «Одержав», «Дата» та «Сума прописом»? Так, законодавство цього не забороняє. Водночас одержувач готівки повинен власноруч поставити підпис, а сам касовий ордер має бути належно підписаний уповноваженими особами та оформлений у день проведення касової операції
Календар бухгалтера
17.11.2026
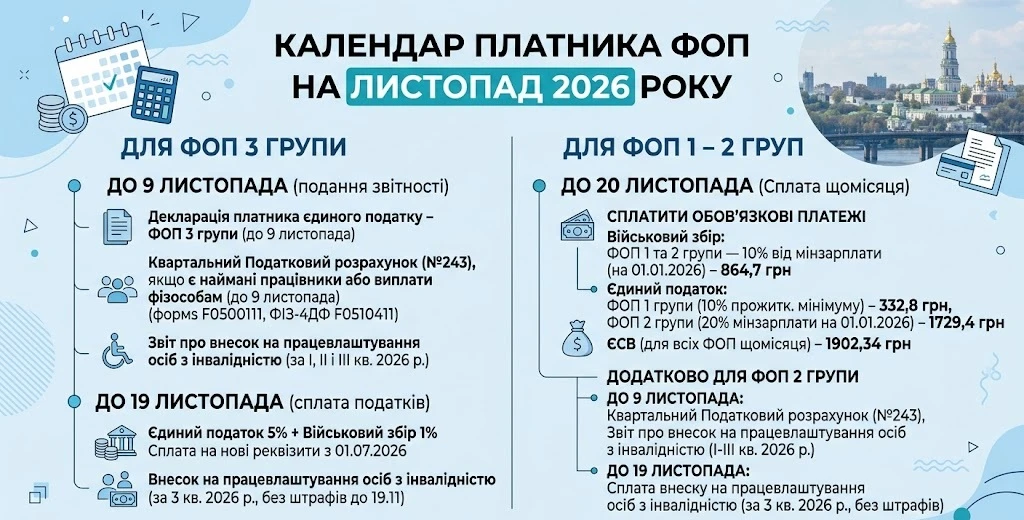
Що повинен зробити ФОП у листопаді 2026 року: податки, звіти та строки сплати
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Податковий борг
17.11.2026
Податковий борг: що має містити податкова вимога та коли (не) надсилається
Якщо ви не встигли вчасно сплатити податки, будьте готові отримати податкову вимогу – офіційне повідомлення від ДПС із детальним розрахунком боргу та попередженням про наслідки. Вимогу надсилають лише після перевищення певного порогу боргу (3060 грн) і з дотриманням усіх процедур, передбачених ПКУ
Ліквідація госпсуб'єкта
17.11.2026
Ліквідаційна звітність ФОП 3 групи: декларація за 9 місяців, ЄСВ та МПЗ
За якою формою та який період (за 9 місяців чи рік) потрібно подати ліквідаційну декларацію ФОП 3 група, який закрився 18.08.2026? До декларації потрібно додати Додатки з ЄСВ та МПЗ (земля в оренді)?
Політика, економіка
17.11.2026
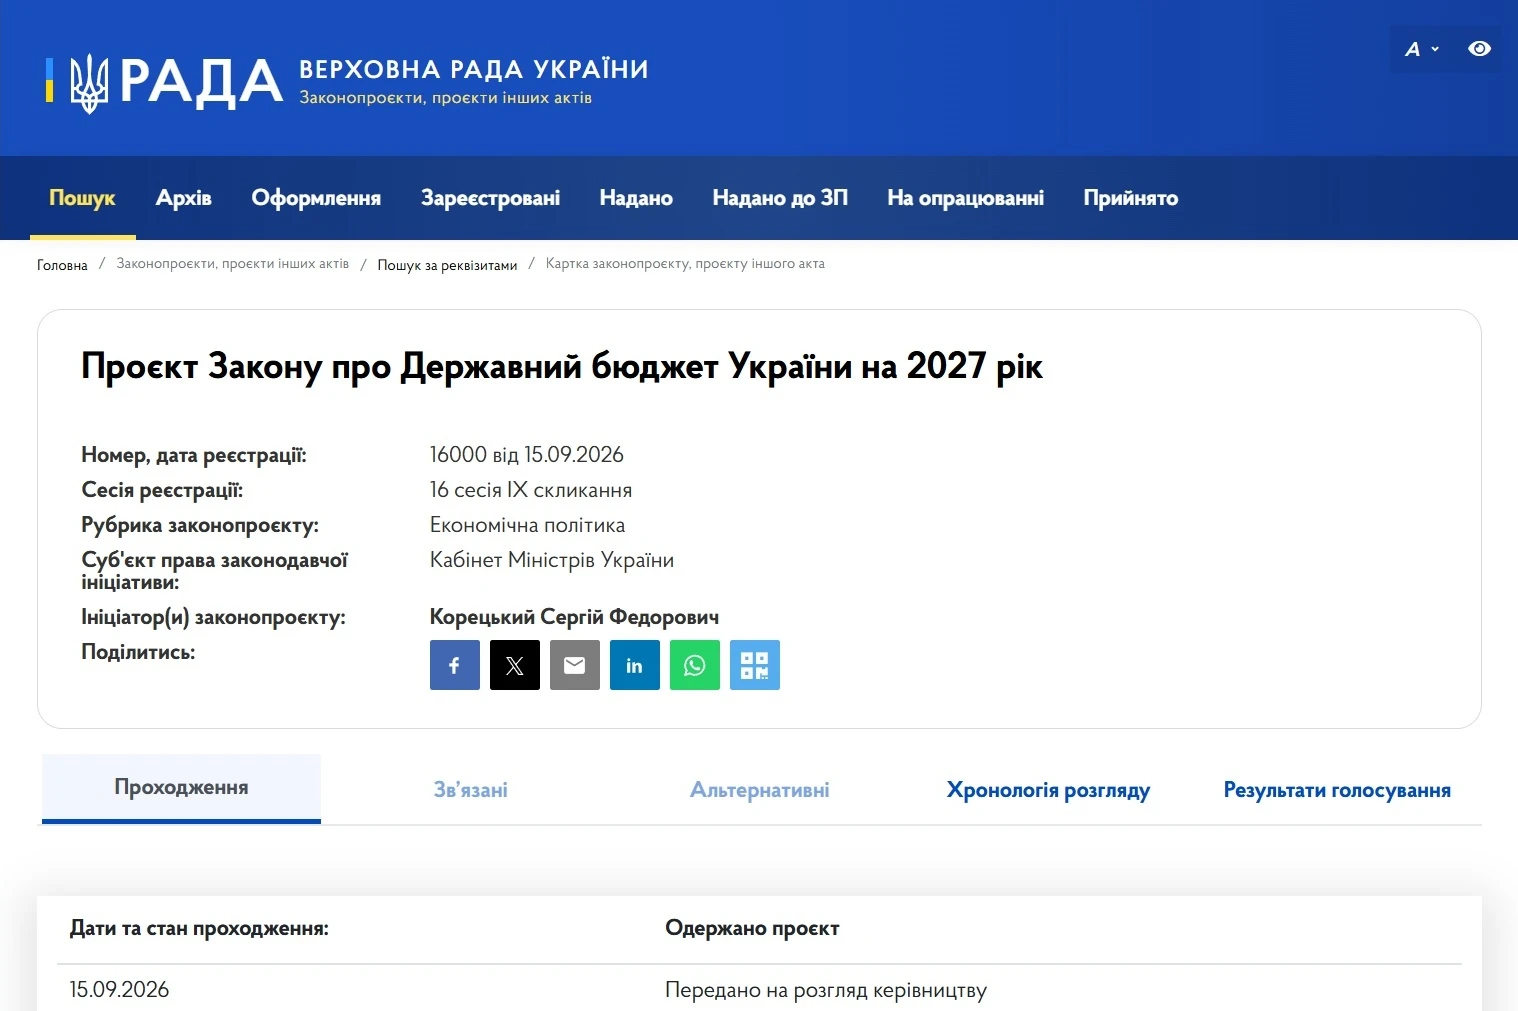
Держбюджет-2027 готується до другого читання: його розглянуть 7 – 10 грудня
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Благодійність, волонтерство
17.11.2026
Допомога на лікування без ПДФО: які документи потрібно підготувати
Благодійна організація може надати допомогу на лікування або медичне обслуговування без оподаткування ПДФО, якщо дотримано встановлених Податковим кодексом умов. Важливо документально підтвердити цільове призначення коштів або факт отримання медичних послуг. Які документи можуть бути підставою для застосування податкової пільги та чи відрізняється оподаткування допомоги на лікування в Україні й за кордоном? Розповідаємо далі
Перевірки, штрафи
17.11.2026
Податкове повідомлення-рішення: як отримати та коли воно вважається врученим у 2026 році
Податкове повідомлення-рішення може бути надіслане платнику податків як в електронній, так і в паперовій формі. Від способу отримання залежить дата, з якої документ вважається врученим, а отже – і строки для його оскарження чи сплати визначених зобов'язань. Законодавство також передбачає випадки, коли ППР вважається врученим навіть без фактичного отримання адресатом. Щоб не пропустити важливі повідомлення від податкової, варто стежити за актуальністю своєї податкової адреси та користуватися можливостями Електронного кабінету
ПДВ
17.11.2026
Запізнилися первинні документи: що робити з податковим кредитом
Дуже розповсюджена ситуація – платник ПДВ отримав певні товари або результати наданих послуг, але через певні причини тимчасово відсутні документи постачальника або виконавця. Тобто немає оригіналів видаткової накладної, рахунку – фактури, ТТН, актів наданих послуг тощо. Але належним чином оформлена та зареєстрована в ЄРПН податкова накладна. Виникає питання: що робити з податковим кредитом? Чи має покупець (замовник) право на нього? Та коли таке право виникає? Спробуємо розібратися
Бронювання, критичність
17.11.2026
Фіктивне працевлаштування заради броні: які підприємства можуть потрапити під перевірку
Нацполіція надсилає підприємствам вимоги про надання інформації та документів у межах кримінальних проваджень щодо можливого фіктивного працевлаштування заради бронювання. Слідчих цікавить не лише правильність кадрового оформлення, а й те, чи справді працівники виконують свої обов’язки, отримують зарплату та чи законно їх забронювали. Розглянемо, які обставини перевіряють і які документи можуть запросити у роботодавця
ПДВ
17.11.2026
ПДВ при безоплатному імпорті зразків: чи є право на податковий кредит, – нагадує ДПС
ПДВ, сплачений при ввезенні на митну територію України у митному режимі імпорту зразків товарів у разі їх безоплатного отримання, включається до складу податкового кредиту платника податку на підставі належним чином оформленої митної декларації. У разі подальшої безоплатної передачі або продажу за ціною 1 грн покупцям – резидентам зразків товарів, які були безоплатно отримані від нерезидента та ввезенні на митну територію України, база оподаткування ПДВ визначається виходячи з договірної вартості товарів, але не нижче ціни придбання (0 грн або 1 грн)
Місцеві збори
17.11.2026
Звільнення ветеранів війни від туристичного збору: який документ підтверджує статус
Для цілей звільнення від сплати туристичного збору статус ветерана війни визначають відповідно до Закону України «Про статус ветеранів війни, гарантії їх соціального захисту». Документом, що підтверджує цей статус і є підставою для надання відповідних пільг, є посвідчення
ЄСВ
17.11.2026
Хто з фермерів може отримати держдопомогу на сплату ЄСВ та в якому розмірі
Податківці пояснили, які саме сімейні фермерські господарства можуть отримувати державну допомогу на сплату єдиного внеску. Хто має право на доплату, у яких розмірах вона надається протягом 10 років та які умови потрібно виконати
Відстрочки, ВЛК
17.11.2026
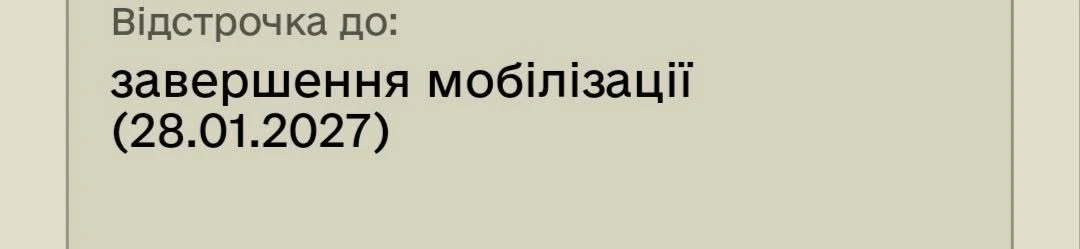
Відстрочка в Резерв+ «до завершення мобілізації» + дата: нове відображення
Із 17 листопада 2026 року користувачі «Резерв+» помітили нове відображення інформації про відстрочку: тепер дату її завершення можна побачити безпосередньо в електронному військово-обліковому документі на головному екрані
ФОП
17.11.2026
ФОП на єдиному податку: які клієнти і контрагенти під (не)забороною
Експерт пояснив, які види діяльності дозволені ФОП на 1, 2 і 3 групі єдиного податку, з ким можна працювати, які діють обмеження щодо контрагентів, працівників, підакцизних товарів та оренди, а також які наслідки має порушення умов спрощеної системи