Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті розглянемо, коли переоцінка основних засобів є правом, а коли після першої переоцінки стає обов’язковою, як розрахувати коефіцієнт і відобразити результати в бухобліку. На прикладах покажемо вплив дооцінки та уцінки на податок на прибуток і ПДВ, пояснимо можливості податкової оптимізації для малодохідників і розберемо особливості переоцінки повністю замортизованих об’єктів
Питання бухгалтерського обліку та впливу на податки особливо актуальне під кінець року. Хтось хоче оптимізувати оподаткування, хтось, навпаки, прагне показати більший прибуток, щоб, наприклад, не демонструвати збитки. А дуже мало тих, кому все підходить.
У матеріалі розберемо, що таке переоцінка, коли вона можлива, коли це право підприємства, а коли вже обов’язок. На числовому прикладі покажемо, як розрахувати коефіцієнт переоцінки та як вона вплине на бухгалтерський облік і, як наслідок, на податок на прибуток. Окремо розглянемо, чи буде вплив на ПДВ і в чому тут може полягати оптимізація. Також з’ясуємо, чи потрібно переоцінювати основні засоби, які повністю замортизовані.
Почнемо з першого запитання: що таке переоцінка і коли вона можлива? Це питання врегульоване НП(С)БО 7 «Основні засоби» (далі – НП(С)БО 7).
По суті, переоцінка (дооцінка, уцінка) – це приведення балансової вартості необоротного активу до його справедливої вартості на дату балансу. Це випливає з п. 16–21 НП(С)БО 7 і п. 35–40 Методичних рекомендацій з бухгалтерського обліку основних засобів, затверджених наказом Мінфіну від 30.09.2003 №561 (далі – Методрекомендації №561); для нематеріальних активів (далі – НМА) – п. 19–24 НП(С)БО 8 «Нематеріальні активи» (далі – НП(С)БО 8).
Нагадаємо, що балансова вартість – це залишкова вартість, тобто первісна вартість за мінусом накопиченого зносу. Водночас розмір залишкової вартості не має прямого відношення до орієнтира, яким є справедлива вартість.
Розмір залишкової вартості кожного основного засобу сформувався залежно від того, який метод амортизації обрало підприємство та який строк корисного використання встановило. Саме від цього залежатиме залишкова вартість.
Якщо залишкова вартість суттєво відрізняється від справедливої, підприємство може провести переоцінку.
Увага! Переоцінювати ОЗ можна, якщо їх залишкова вартість на дату балансу суттєво відрізнятиметься від справедливої вартості. Для НМА переоцінка можлива лише за наявності активного ринку (п. 19 НП(С)БО 8)
Цікаво, що НП(С)БО 7 визначає переоцінку саме як право, а не обов’язок підприємства. Тобто підприємство може привести залишкову вартість до справедливої, якщо на дату балансу вона суттєво відрізняється від справедливої вартості.
Але тут є важливий нюанс. Якщо підприємство вперше провело переоцінку, то надалі це вже не просто право, а обов’язок. Тобто на кожну дату балансу доведеться проводити переоцінку за умови, що балансова вартість суттєво відрізнятиметься від справедливої
Що саме вважати суттєвим, а що несуттєвим, підприємство має встановити для себе самостійно із застосуванням Методрекомендацій №561.
Щоб розрахувати індекс переоцінки: справедливу вартість ділимо на залишкову. Якщо отриманий індекс буде більше одиниці, маємо дооцінку. Якщо менше одиниці – уцінку (п. 17 НП(С)БО 7, п. 36 Методрекомендацій №561):
Переоцінка включає дві складові. Коли отримали коефіцієнт, його потрібно помножити на первісну вартість і визначити нову первісну вартість, а також помножити на накопичений знос і визначити нову суму зносу.
Якщо маємо малоцінні необоротні матеріальні активи (МНМА), які амортизують за методом 50% / 50%, тобто 50% у місяці введення в експлуатацію і 50% у місяці вибуття, або ж зі 100% зносом, зрозуміло, що такі МНМА переоцінці не підлягають.
І ось тут варто звернути увагу на формулювання з п. 16 НП(С)БО 7:
Підприємство може переоцінювати об’єкт основних засобів, якщо залишкова вартість цього об’єкта суттєво відрізняється від його справедливої вартості на дату балансу. У разі переоцінки об’єкта основних засобів на ту саму дату здійснюється переоцінка всіх об’єктів групи основних засобів, до якої належить цей об’єкт.
Тобто, як уже згадували вище, переоцінка – це право, а не обов’язок підприємства (п. 16 НП(С)БО 7, п. 35 Методрекомендацій №561, лист Мінфіну від 20.03.2003 №053-2940). Документальна підстава – визначення справедливої (ринкової) вартості професійним (незалежним) оцінювачем.
Перейдемо до числового прикладу (див. Рис. 1).
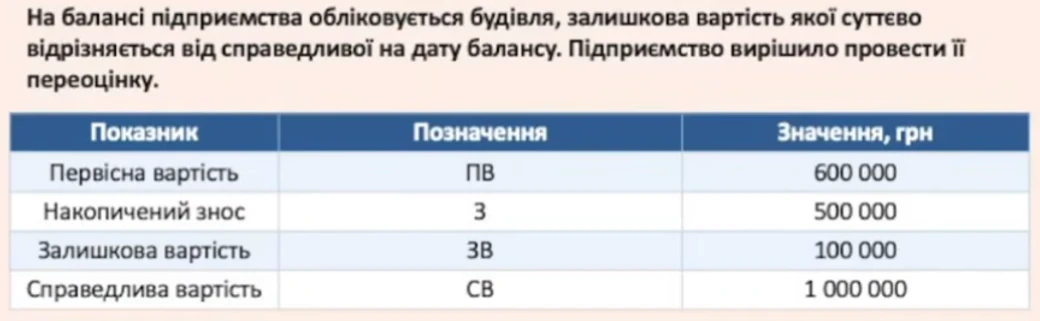
Рис. 1
За цим прикладом справедлива вартість перевищує залишкову. Якщо порахувати коефіцієнт і 1 млн поділити на 100 000, отримаємо коефіцієнт більше одиниці, а точніше – 10.
Цей коефіцієнт 10 застосовуємо і до первісної вартості, і до накопиченого зносу.
Первісну вартість множимо на 10: 600 000 × 10 = 6 млн грн. Так само робимо з накопиченим зносом: 500 000 × 10 = 5 млн грн.
Далі визначаємо різницю між новою первісною вартістю і новим зносом: 6 млн – 5 млн = 1 млн грн. Це і буде нова залишкова вартість.
А тепер подивімося, як це вплине на баланс. Вартість активу збільшиться зі 100 000 до 1 000 000 грн, тобто на 900 000 грн. Відповідно, за умови відображення дооцінки у власному капіталі на цю суму збільшиться капітал у дооцінках. Балансова вартість активу зросте, а у власному капіталі з’явиться відповідна сума дооцінки (див. Рис. 2).
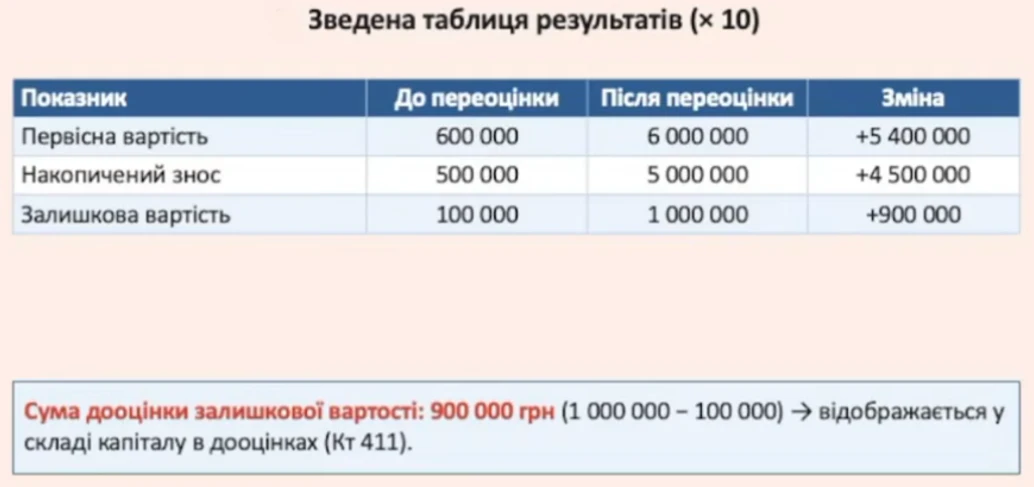
Рис. 2
І ось наші бухгалтерські проведення (див. Рис. 3):
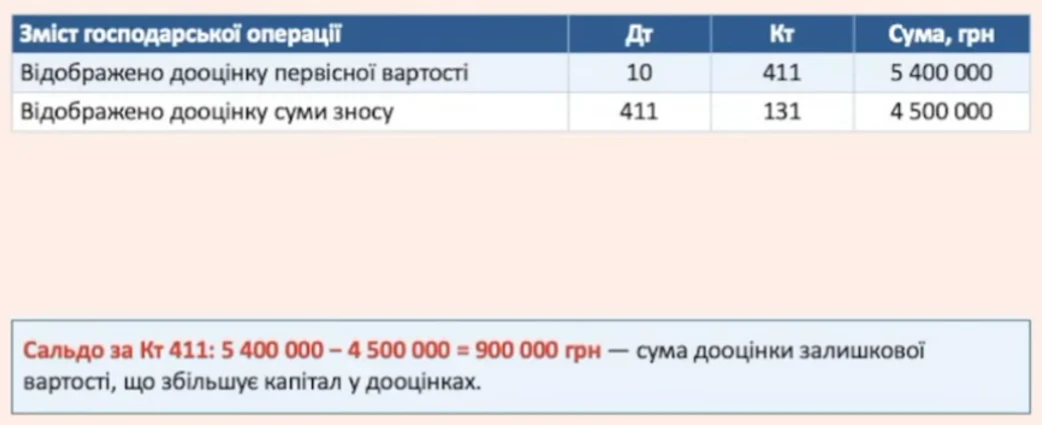
Рис. 3
Щоб зрозуміти, звідки взялися суми для цих проведень, повернемося до попереднього розрахунку на Рис. 2.
Так від нової первісної вартості після переоцінки – 6 млн грн – віднімаємо первісну вартість до переоцінки – 600 000 грн. Отримуємо 5,4 млн грн – саме ця сума піде у проведення. Те саме робимо із зносом.
Отже, на 5,4 млн грн ми збільшили рахунок 10, на 4,5 млн грн показали за кредитом рахунку 131 накопичений знос. Рахунки 10 і 13 кореспондують із рахунком 411 «Капітал у дооцінках».
Якщо, до речі, порахувати сальдо за Кт 411, тобто від 5,4 млн відняти 4,5 млн, отримаємо чисту суму – дельту 900 000 грн. Це сума, на яку збільшилася залишкова вартість.
Це така, так би мовити, контрольна формула, яка показує, що все зроблено правильно.
А чи можна переоцінити основний засіб, який повністю замортизований?
Варто відзначити, що у НП(С)БО 7 немає вимоги дооцінювати основний засіб, залишкова вартість якого дорівнює нулю, навіть якщо цей основний засіб надалі продовжуєте експлуатувати.
Рішення про переоцінку підприємство приймає самостійно відповідно до своєї облікової політики. Воно може обліковувати основні засоби як за первісною, так і за переоціненою вартістю.
Важливий момент! Коли підприємство приймає рішення обліковувати основні засоби за переоціненою вартістю і вирішує переоцінити якийсь із основних засобів, надалі це вже зобов’язує переоцінити всі інші основні засоби, які належать до тієї самої групи.
Тобто, якщо переоцінюємо якесь одне обладнання, переоцінити потрібно всю групу обладнання. Або, наприклад, якщо маємо п’ять будівель і вирішили переоцінити одну, інші чотири теж доведеться переоцінити. Ось це правило дійсно спрацьовує.
Тож, як технічно виглядатиме ситуація, якщо все-таки прийнято рішення переоцінити основні засоби з нульовою залишковою вартістю?
Наприклад, первісна вартість до переоцінки дорівнює 600 000 грн, накопичений знос – 600 000 грн, відповідно, залишкова вартість – нуль.
Після переоцінки все виглядатиме так: первісна вартість становитиме 1,6 млн грн. У цьому числовому прикладі, як і раніше, справедлива вартість – 1 млн грн.
При цьому накопичений знос можна не переоцінювати. Тобто ми одразу збільшуємо первісну вартість на 1,6 млн грн. Таким чином, різниця між первісною вартістю і накопиченим зносом становитиме 1 млн грн, тобто дорівнюватиме справедливій вартості.
Отже, проведення буде таким (див. Рис. 4.):
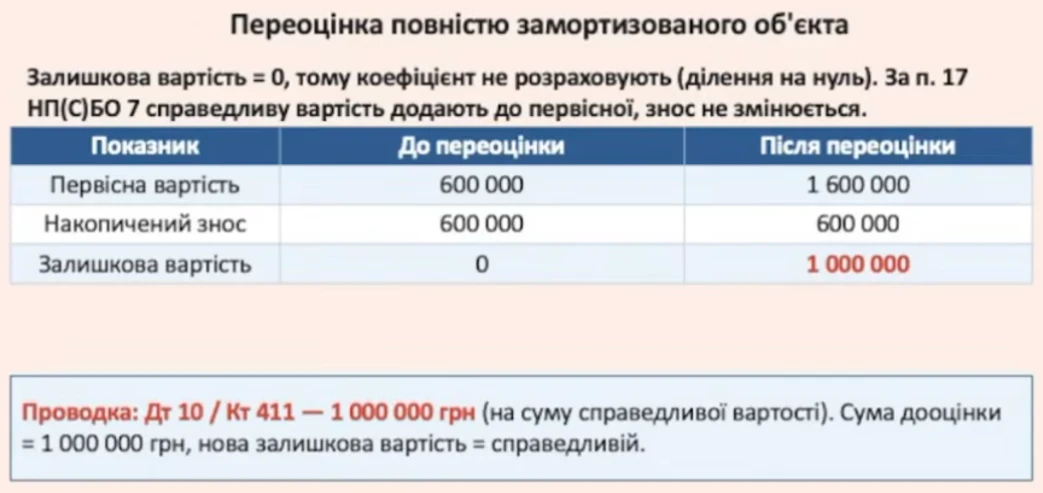
Рис. 4
Далі розглянемо, як цей приклад впливає на бухгалтерський облік і податок на прибуток.
За бухгалтерськими проведеннями, наведеними у прикладі вище, під час дооцінки дохід не виникає. Збільшується лише капітал: вартість основних засобів в активі та власний капітал у пасиві. Отже, на фінансовий результат, який є об’єктом оподаткування податком на прибуток, впливу немає.
Проте після переоцінки залишкова вартість основного засобу стає більшою. Саме з урахуванням цієї нової вартості надалі слід розраховувати амортизацію.
Якщо підприємство є малодохідником, ця амортизація впливатиме на фінансовий результат до оподаткування. І, безумовно, більша сума амортизації буде оптимізувати фінрезультат – він ставатиме меншим.
Якщо ж підприємство є високодохідником, тут діють спеціальні правила:
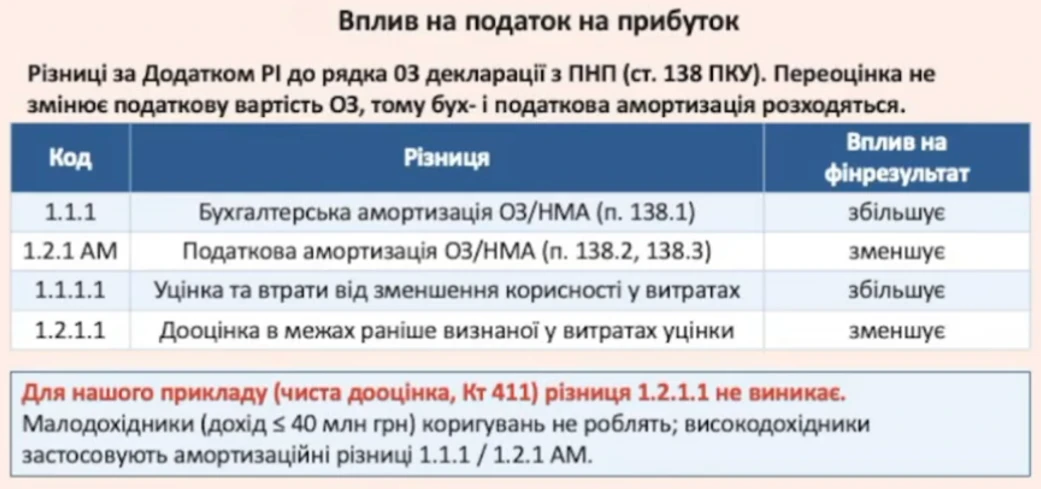
Рис. 5
Тобто для високодохідника в цій ситуації жодної податкової оптимізації не буде.
А ось для малодохідника, який прийняв рішення не застосовувати податкові різниці, переоцінка може стати суттєвим інструментом оптимізації. Чому? Тому що внаслідок дооцінки вартість активу одномоментно збільшилася на 900 000 грн (числовий приклад (див. Рис. 1). І саме з цієї додаткової вартості надалі потрібно нараховувати амортизацію, яка потраплятиме до витрат. При цьому витрати у вигляді збільшеної амортизації не компенсуватимуть відповідним доходом на 900 000 грн, адже суму дооцінки віднесли не до доходів, а до власного капіталу. Надалі рахунок 411 закриватимуть на рахунок 44 «Нерозподілені прибутки (непокриті збитки)» у сумі, пропорційній нарахованій додатковій амортизації. Тобто дохід від проведеної дооцінки в періоді її здійснення не визнають. Водночас збільшені витрати у вигляді амортизації надалі зменшуватимуть фінансовий результат.
Тому цілком обґрунтовано можна говорити, що переоцінка є дієвим інструментом оптимізації, але саме для малодохідників, які не коригують фінансовий результат до оподаткування на податкові різниці.
І ще один важливий момент: справедлива вартість основного засобу має бути належно підтверджена. Для цього оцінка професійного оцінювача є обов’язковою.
Як переоцінка впливатиме на ПДВ? Спершу подивимося, що є базою для ПДВ згідно з п. 188.1 Податкового кодексу України (далі – ПКУ):
… база оподаткування операцій з постачання необоротних активів не може бути нижче балансової (залишкової) вартості за даними бухгалтерського обліку, що склалася станом на початок звітного (податкового) періоду…
Спроєктуємо ситуацію: нерухомість, яку дооцінили, у майбутньому або найближчим часом планують продати. У такому разі базою оподаткування ПДВ буде договірна вартість, але не нижче залишкової вартості об’єкта за даними бухгалтерського обліку. А після дооцінки ця залишкова вартість буде значно вищою.
Наприклад, раніше залишкова вартість об’єкта становила 100 000 грн. Якщо його продавали за 200 000 грн, ПДВ нараховували виходячи з договірної вартості – 200 000 грн. Але якщо об’єкт дооцінили до справедливої вартості 1 000 000 грн, то навіть у разі продажу за 200 000 грн базою оподаткування ПДВ буде 1 000 000 грн. Ось такий нюанс!
Водночас є ситуація, коли переоцінка може бути вигідною і для цілей ПДВ. Ідеться про випадок, коли основний засіб знецінився і за результатами переоцінки проводять уцінку. Тоді його залишкова вартість зменшується. Наприклад, до уцінки вона становила 100 000 грн, а після переоцінки – лише 1 грн. Сума уцінки вплине на фінансовий результат у бухгалтерському обліку.
По-перше, це може бути вигідно для цілей податку на прибуток. По-друге, зменшиться мінімальна база оподаткування ПДВ, з якою порівнюватимуть договірну вартість під час продажу об’єкта.
Якщо залишкова вартість після уцінки становить 1 грн, а об’єкт продають за 300 000 грн, ПДВ нараховуватимуть виходячи з договірної вартості – 300 000 грн. Якщо ж об’єкт продадуть, наприклад, за 20 000 грн, мінімальною базою оподаткування буде 1 грн, а фактичною базою – договірна вартість 20 000 грн, оскільки вона перевищує мінімальну (див. Рис. 6).
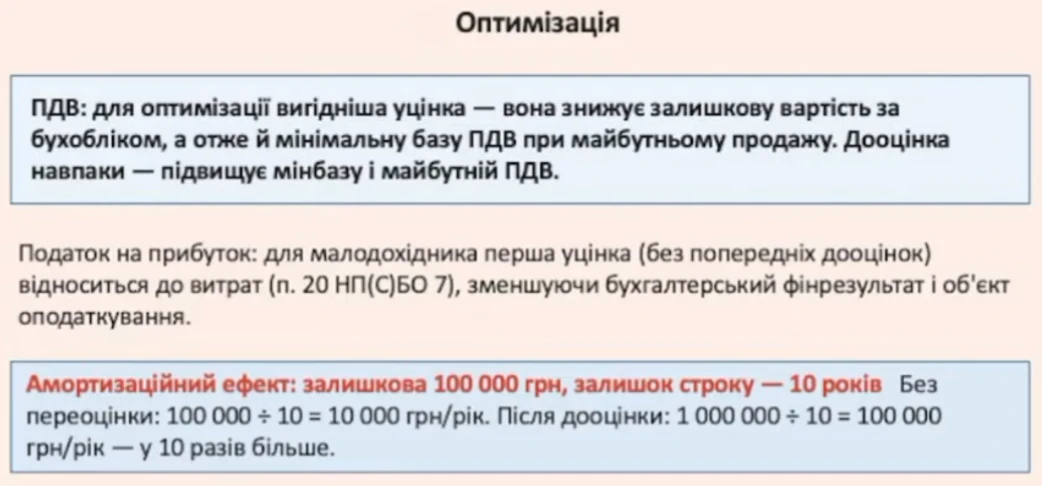
Рис. 6
Отже, з погляду ПДВ уцінка може бути вигідною, оскільки зменшує мінімальну базу оподаткування під час подальшого продажу основного засобу.
Утім, якщо сума дооцінки невелика або не перевищує договірної вартості, за якою планують продати об’єкт, негативного впливу на базу оподаткування ПДВ може й не бути.
Ще один важливий момент: сама переоцінка – як дооцінка, так і уцінка – не є операцією постачання, тому безпосередньо в момент її проведення податкових зобов’язань з ПДВ не виникає.
Податкові наслідки з ПДВ виникатимуть під час продажу основного засобу або його вибуття в інший спосіб, якщо така операція відповідно до ПКУ є постачанням. Зокрема, ліквідацію за самостійним рішенням платника прирівнюють до постачання (п. 189.9 ПКУ).Саме тоді договірну вартість порівнюватимуть із мінімальною базою оподаткування – балансовою (залишковою) вартістю об’єкта за даними бухгалтерського обліку, що склалася на початок звітного (податкового) періоду, протягом якого відбувається така операція. Тобто дооціненою (п. 188.1 ПКУ).
Безумовно, є свої правила, коли переоцінку проводять повторно, адже після першої переоцінки її потрібно буде проводити на кожну дату балансу.
Отже, повторна переоцінка обов’язково відбуватиметься. Залежно від ситуації спочатку може бути дооцінка, потім уцінка, а після уцінки – знову дооцінка.
НП(С)БО 7 передбачає окремі правила відображення таких операцій в обліку. Фактично є чотири варіанти обліку залежно від того, що було першим – уцінка чи дооцінка – і яким був її результат.
Читайте більше:
Переоцінка/зменшення корисності основних засобів: бухгалтерські проведення
Переоцінка ОЗ: як амортизація дооцінки змінює собівартість та податок на прибуток
Амортизація: бухгалтерський та податковий аспекти її нарахування
Амортизація МНМА: який метод обрати
Основний засіб замортизовано: алгоритм рішень для бухгалтера
Амортизація / консервація основних засобів: бухгалтерські проведення
Ліквідація основних засобів: коли виникає ПДВ та як уникнути нарахування
Чи потрібен сертифікований оцінювач для уцінки незавершених капітальних інвестицій ТОВ
Довідники у поміч:
Види і групи основних засобів, строки та методи їх амортизації
Строки амортизації основних засобів та інших необоротних активів
Податкові різниці з податку на прибуток
Корисні сервіси:
Калькулятор переоцінки основних засобів
До 20 грудня підприємства зобов’язані подавати до ТЦК та СП відомості про наявність та стан транспортних засобів і техніки, навіть якщо змін у обліку не відбулося або техніка тимчасово відсутня. Такий обов’язок стосується виключно юридичних осіб і є частиною військово-транспортного обліку. Разом із відомістю подається пакет підтвердних документів, який включає накази, витяги з реєстрів та копії технічної документації

AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Відправили о 16:00 20 жовтня 2026 року ПН з ПДВ на компенсуючий ПДВ (розподіл оподаткованих і неоподаткованих операцій). ПДВ-ліміту вистачало на момент подання ПН на реєстрацію. О 18:00 того ж дня (20 жовтня 2026 року) відправили декларацію з ПДВ, де суму за цією компенсуючою ПН відобразили і в рядку 4.1 декларації, і в додатку 1 як не зареєстровану на момент подання декларації з ПДВ. 21 жовтня 2026 року прийшла відмова в реєстрації ПН через перевищення ліміту. Як бути в такій ситуації?
Судді Верховного Суду у Касаційному адміністративному суді Ігор Олендер і В’ячеслав Хохуляк розглянули актуальні питання міжнародного оподаткування та застосування санкцій до платників ПДВ. Зокрема, йшлося про тлумачення міжнародних конвенцій, підтвердження податкового резидентства, визначення фактичного отримувача доходу, ознаки постійного представництва нерезидента, а також часові межі законодавчих обмежень бюджетного відшкодування ПДВ
ДПС роз’яснила, чи звільняється від ПДВ постачання товарів оборонного призначення на умовах товарного кредиту, зокрема з нарахуванням процентів за користування ним. Податківці зазначили, що пільга за пп. 5 п. 32 підрозд. 2 розд. XX ПКУ застосовується за умови відповідності товарів визначеним кодам УКТ ЗЕД та якщо кінцевим отримувачем за сертифікатом кінцевого споживача або умовами договору (у тому числі товарного кредиту) є суб’єкт, зазначений у цій нормі ПКУ
ДПС роз’яснила умови застосування пільги з ПДФО під час виплати дивідендів фізичним особам резидентом Дія Сіті – платником податку на особливих умовах. Якщо товариство перейшло на цей режим 1 липня 2024 року та не виплачувало дивіденди після переходу, виплата у січні 2027 року не включатиметься до оподатковуваного доходу фізичної особи. Водночас щодо майбутніх виплат податківці зазначили, що вони оподатковуватимуться за правилами ПКУ, чинними на момент нарахування доходу
ДПС роз’яснила, хто має подавати звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо підприємство має відокремлені підрозділи. Податківці зазначили, що платником внеску є юридична особа, а обов’язки та відповідальність, пов’язані з діяльністю філій, покладаються на неї
На початку листопада попит на іноземну валюту зріс через збільшення бюджетних видатків і активізацію купівлі валюти населенням, тоді як її пропозиція скоротилася через менші обсяги експорту. НБУ пояснив причини коливань курсу гривні та повідомив, що проблем із наявністю готівкової валюти в банківській системі немає
Підприємства, що користуються радіочастотним ресурсом, зобов’язані щомісяця подавати декларацію з рентної плати відповідно до Податкового кодексу України. Звітність подається протягом 20 календарних днів після завершення місяця, а сума зобов’язань розраховується за чіткою формулою
Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Якщо працівника переводять на роботу до іншого населеного пункту, законодавство передбачає компенсацію витрат на проїзд, перевезення майна, добові за час у дорозі та одноразову допомогу. Також працівнику виплачують заробітну плату за дні підготовки до переїзду й облаштування на новому місці — не більше ніж за шість днів, а також за час перебування в дорозі. Розмір і умови окремих виплат залежать від обставин переїзду та домовленостей сторін
Троє учасників ТОВ оскаржили рішення загальних зборів про їх виключення через ненадання документів для актуалізації відомостей про кінцевих бенефіціарних власників та оригіналу протоколу зборів. ВС наголосив, що закон передбачає лише дві підстави для виключення учасника з ТОВ: невнесення вкладу та смерть учасника за умови, що спадкоємці не звернулися із заявою про вступ до товариства. Невиконання рішень загальних зборів не дає товариству права самостійно запроваджувати додаткові підстави для припинення корпоративних прав
ДПС роз’яснила податкові наслідки знищення товару, придбаного в нерезидента, але втраченого внаслідок ракетного удару ще до митного оформлення та сплати імпортного ПДВ. Оскільки податковий кредит за такою операцією не формувався, у покупця не виникає обов’язку нараховувати компенсуючі податкові зобов’язання за п. 198.5 ПКУ. Також податківці пояснили порядок відображення вартості списаного товару в обліку податку на прибуток
Постановою КМУ від 28.10.2026 №1342 уточнено правила державної підтримки на скринінги здоров’я для осіб віком від 40 років. Повторно скористатися програмою можна в наступному календарному році, а кошти, отримані вдруге протягом одного року, підлягають поверненню. Якщо повторну виплату вже використано повністю або частково, учасник має самостійно повернути витрачену суму протягом семи календарних днів із дня повідомлення банку
З 13 серпня 2026 року роботодавцям стала доступна можливість передавати дані військового обліку через портал «Дія». Розбираємо, чи замінює сервіс «Актуалізація відомостей персонального обліку працівників» електронний додаток 4 до ТЦК, які дані можна оновити онлайн та чи потрібно поки що подавати додаток 4 у паперовій формі

Електронна трудова книжка – це цифровий облік трудової діяльності працівника, який веде Пенсійний фонд України. У ній відображаються відомості про прийняття на роботу, звільнення, переведення та інші періоди трудової діяльності. Розглянемо, як перевірити електронну трудову книжку на порталі ПФУ, які дані до неї потрапляють автоматично та як роботодавцю внести інші відомості про працівника
Оформлення відстрочки від мобілізації саме по собі не є підставою для скасування звернення ТЦК та СП до Національної поліції щодо доставлення військовозобов’язаного для оформлення адміністративного правопорушення. Адвокат Дар’я Тарасенко пояснила, у яких трьох випадках таке звернення мають відкликати
Оподаткування добровільного медичного страхування працівника залежить від того, хто оплачує страховий внесок – роботодавець-резидент чи нерезидент. Якщо страховку оплачує роботодавець-резидент, у межах 30% нарахованої зарплати працівника внесок не оподатковується ПДФО та військовим збором, а податки з перевищення утримує податковий агент. Якщо ж страховку оплачує роботодавець-нерезидент, неоподатковуваний ліміт не застосовується: працівник-резидент України має задекларувати всю суму доходу та самостійно сплатити ПДФО і військовий збір