
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Оподаткування добровільного медичного страхування працівника залежить від того, хто оплачує страховий внесок – роботодавець-резидент чи нерезидент. Якщо страховку оплачує роботодавець-резидент, у межах 30% нарахованої зарплати працівника внесок не оподатковується ПДФО та військовим збором, а податки з перевищення утримує податковий агент. Якщо ж страховку оплачує роботодавець-нерезидент, неоподатковуваний ліміт не застосовується: працівник-резидент України має задекларувати всю суму доходу та самостійно сплатити ПДФО і військовий збір
Роботодавець може за власний рахунок оплатити працівнику добровільне медичне страхування. Але податкові правила залежать від того, хто це робить:
Якщо страховку оплачує роботодавець-резидент
У цьому випадку частина вартості медичного страхування може не оподатковуватися.
Роботодавець – резидент за власний рахунок сплачує внески за договором добровільного медичного страхування працівника – сума в межах 30% від нарахованої заробітної плати такого працівника не оподатковується податком на доходи фізичних осіб (ПДФО) та військовим збором.
Наприклад, якщо працівнику за місяць нараховано 30 тис. грн заробітної плати, неоподатковуваний розмір страхового внеску становить 9 тис. гривень.
Якщо роботодавець заплатив за медичне страхування 8 тис. грн – податків немає.
А у випадку, коли страховка коштувала 12 тис. грн:
У такій ситуації працівнику самостійно нічого сплачувати не потрібно. Роботодавець – резидент як податковий агент сам утримує ПДФО та військовий збір із оподатковуваної частини доходу та перераховує їх до бюджету.
Подавати річну декларацію лише через оплату роботодавцем медичної страховки також не потрібно, якщо всі належні податки утримав податковий агент.
А якщо медичну страховку оплачує роботодавець-нерезидент?
У цьому випадку для працівника – податкового резидента України правила інші.
Якщо іноземний роботодавець оплачує добровільне медичне страхування працівника – резидента України, 30-відсотковий неоподатковуваний ліміт не застосовується: оподаткуванню підлягає вся вартість оплаченої страховки.
З усієї суми такого доходу працівник має сплатити:
Нерезидент не є податковим агентом для цілей ПДФО.
Тому працівник – резидент України має сам включити такий дохід до річної декларації про майновий стан і доходи та самостійно сплатити ПДФО і військовий збір. Податковий кодекс України прямо відносить нерезидента до осіб, які не є податковими агентами, а доходи, отримані від таких осіб, декларує сам платник податку.
Джерело: ДПС
Подарунки у 2027 році: який ліміт без податків
Оплата лікування в Україні та за кордоном: що з ПДФО у 2026 році
Оренда приміщення сплачена фізособі авансом до 23.10: чи потрібно робити перерахунок ПДФО
У статті розглянемо, коли переоцінка основних засобів є правом, а коли після першої переоцінки стає обов’язковою, як розрахувати коефіцієнт і відобразити результати в бухобліку. На прикладах покажемо вплив дооцінки та уцінки на податок на прибуток і ПДВ, пояснимо можливості податкової оптимізації для малодохідників і розберемо особливості переоцінки повністю замортизованих об’єктів
Якщо працівника переводять на роботу до іншого населеного пункту, законодавство передбачає компенсацію витрат на проїзд, перевезення майна, добові за час у дорозі та одноразову допомогу. Також працівнику виплачують заробітну плату за дні підготовки до переїзду й облаштування на новому місці — не більше ніж за шість днів, а також за час перебування в дорозі. Розмір і умови окремих виплат залежать від обставин переїзду та домовленостей сторін
Троє учасників ТОВ оскаржили рішення загальних зборів про їх виключення через ненадання документів для актуалізації відомостей про кінцевих бенефіціарних власників та оригіналу протоколу зборів. ВС наголосив, що закон передбачає лише дві підстави для виключення учасника з ТОВ: невнесення вкладу та смерть учасника за умови, що спадкоємці не звернулися із заявою про вступ до товариства. Невиконання рішень загальних зборів не дає товариству права самостійно запроваджувати додаткові підстави для припинення корпоративних прав
ДПС роз’яснила податкові наслідки знищення товару, придбаного в нерезидента, але втраченого внаслідок ракетного удару ще до митного оформлення та сплати імпортного ПДВ. Оскільки податковий кредит за такою операцією не формувався, у покупця не виникає обов’язку нараховувати компенсуючі податкові зобов’язання за п. 198.5 ПКУ. Також податківці пояснили порядок відображення вартості списаного товару в обліку податку на прибуток
Постановою КМУ від 28.10.2026 №1342 уточнено правила державної підтримки на скринінги здоров’я для осіб віком від 40 років. Повторно скористатися програмою можна в наступному календарному році, а кошти, отримані вдруге протягом одного року, підлягають поверненню. Якщо повторну виплату вже використано повністю або частково, учасник має самостійно повернути витрачену суму протягом семи календарних днів із дня повідомлення банку
З 13 серпня 2026 року роботодавцям стала доступна можливість передавати дані військового обліку через портал «Дія». Розбираємо, чи замінює сервіс «Актуалізація відомостей персонального обліку працівників» електронний додаток 4 до ТЦК, які дані можна оновити онлайн та чи потрібно поки що подавати додаток 4 у паперовій формі

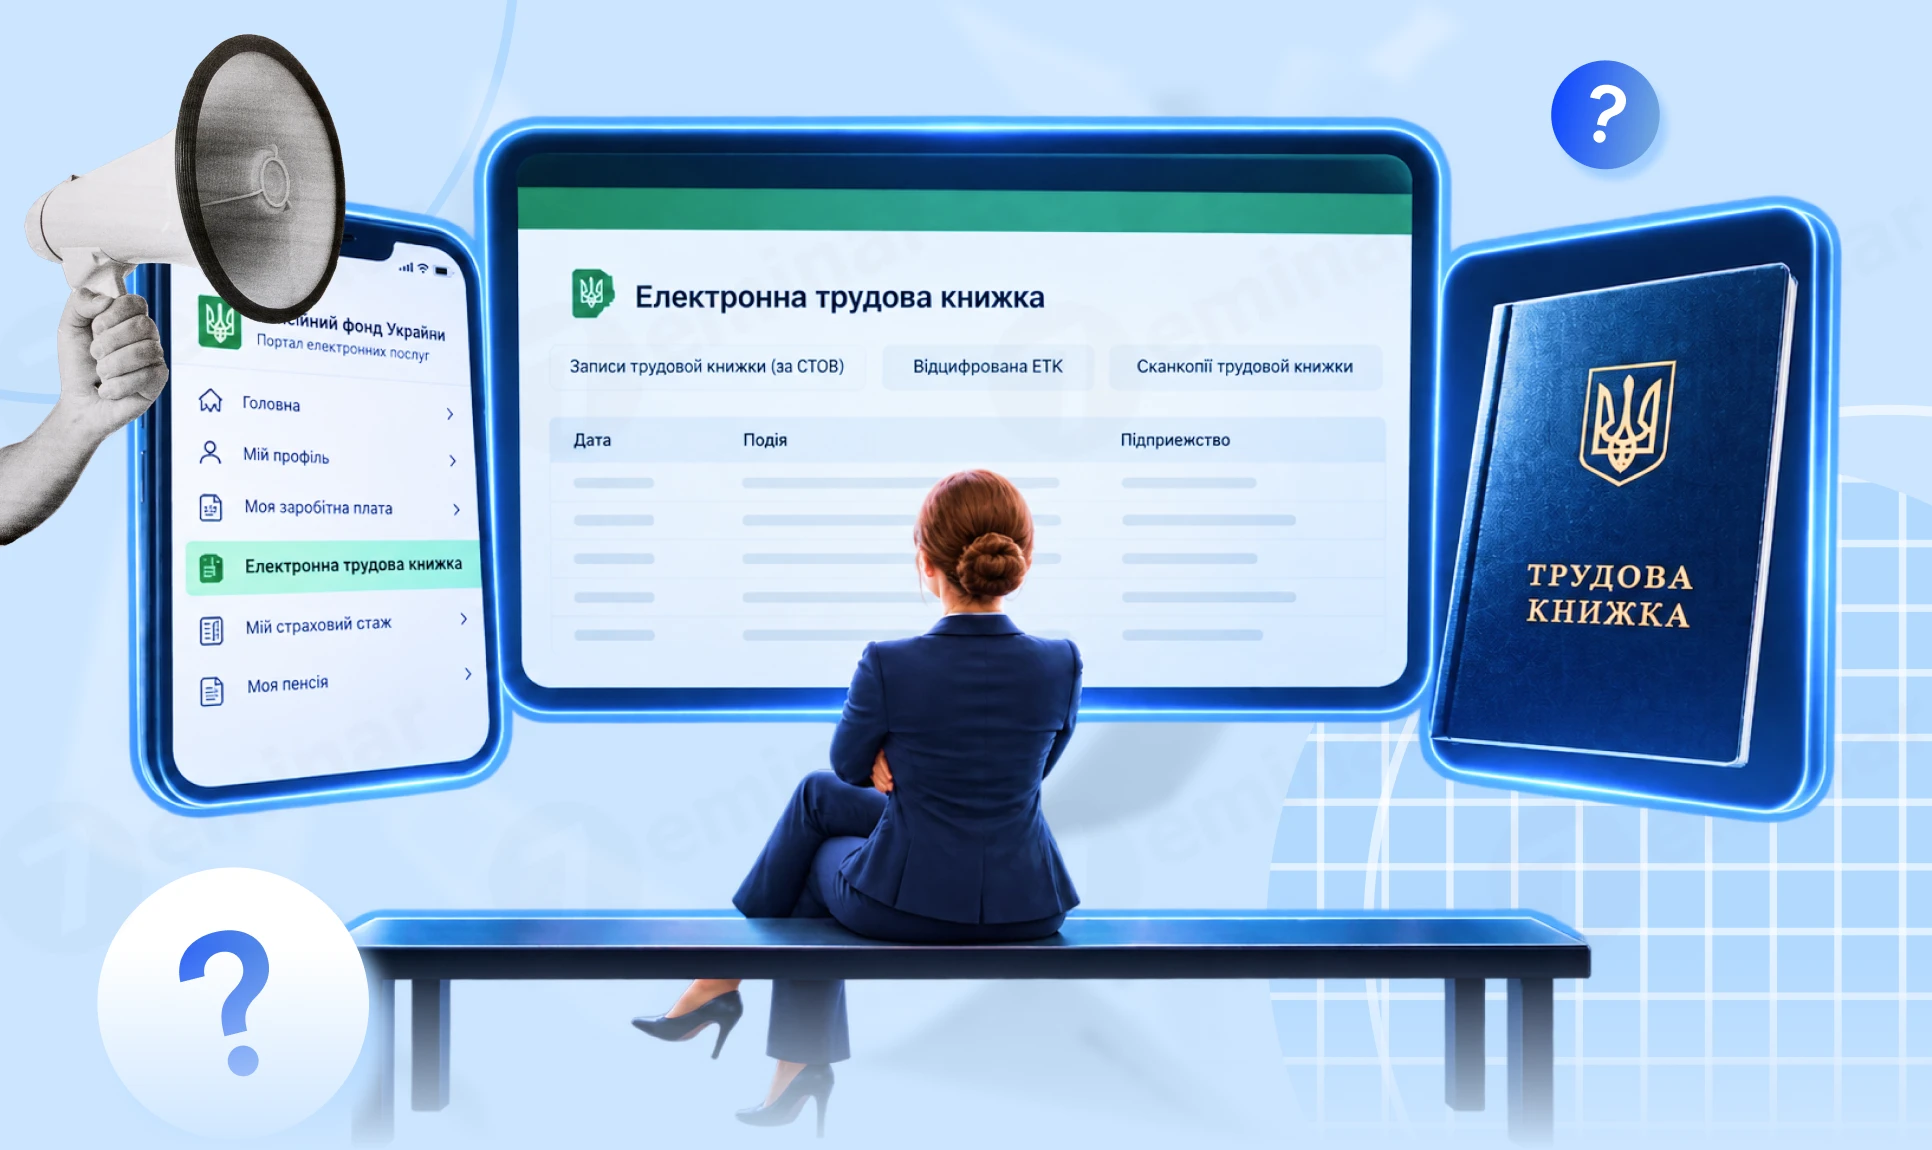
Електронна трудова книжка – це цифровий облік трудової діяльності працівника, який веде Пенсійний фонд України. У ній відображаються відомості про прийняття на роботу, звільнення, переведення та інші періоди трудової діяльності. Розглянемо, як перевірити електронну трудову книжку на порталі ПФУ, які дані до неї потрапляють автоматично та як роботодавцю внести інші відомості про працівника
Оформлення відстрочки від мобілізації саме по собі не є підставою для скасування звернення ТЦК та СП до Національної поліції щодо доставлення військовозобов’язаного для оформлення адміністративного правопорушення. Адвокат Дар’я Тарасенко пояснила, у яких трьох випадках таке звернення мають відкликати
Міненерго спростувало трактування розрахунків МВФ як плану негайного підвищення тарифів на електроенергію та газ для населення. Запропоновані МВФ сценарії передбачають поступове зростання цін у межах майбутньої реформи енергетичного сектору, однак наразі підвищення тарифів не планується, а зміни тарифної системи пов’язують із завершенням воєнного стану
Скасування дистанційної роботи саме собою не означає зміни істотних умов праці та не завжди дає роботодавцю право звільнити працівника за п. 6 ч. 1 ст. 36 КЗпП. Відома адвокат пояснює, що роботодавцю важливо з’ясувати, чи справді відбулися зміни в організації виробництва і праці, які вплинули на істотні умови праці, та чи дотримано процедури звільнення
Канікули для педагогічних працівників не означають автоматичного припинення роботи. Якщо цей період не збігається з черговою відпусткою, керівник закладу освіти може залучати вчителів до педагогічної та організаційної роботи, але в межах часу, що не перевищує їхнього навчального навантаження до початку канікул. Водночас робота в канікулярний період оплачується за тарифікацією, що діяла перед його початком. Розглянемо, як визначають робочий час учителів під час канікул

Податкова декларація про майновий стан і доходи подається не у всіх випадках. Податковий кодекс України передбачає низку винятків, коли фізичні особи звільняються від цього обов’язку незалежно від виду та суми отриманих доходів, а також ситуації, коли отримані доходи не вимагають декларування. Розглянемо, коли декларацію можна не подавати, а коли вона все ж є обов’язковою
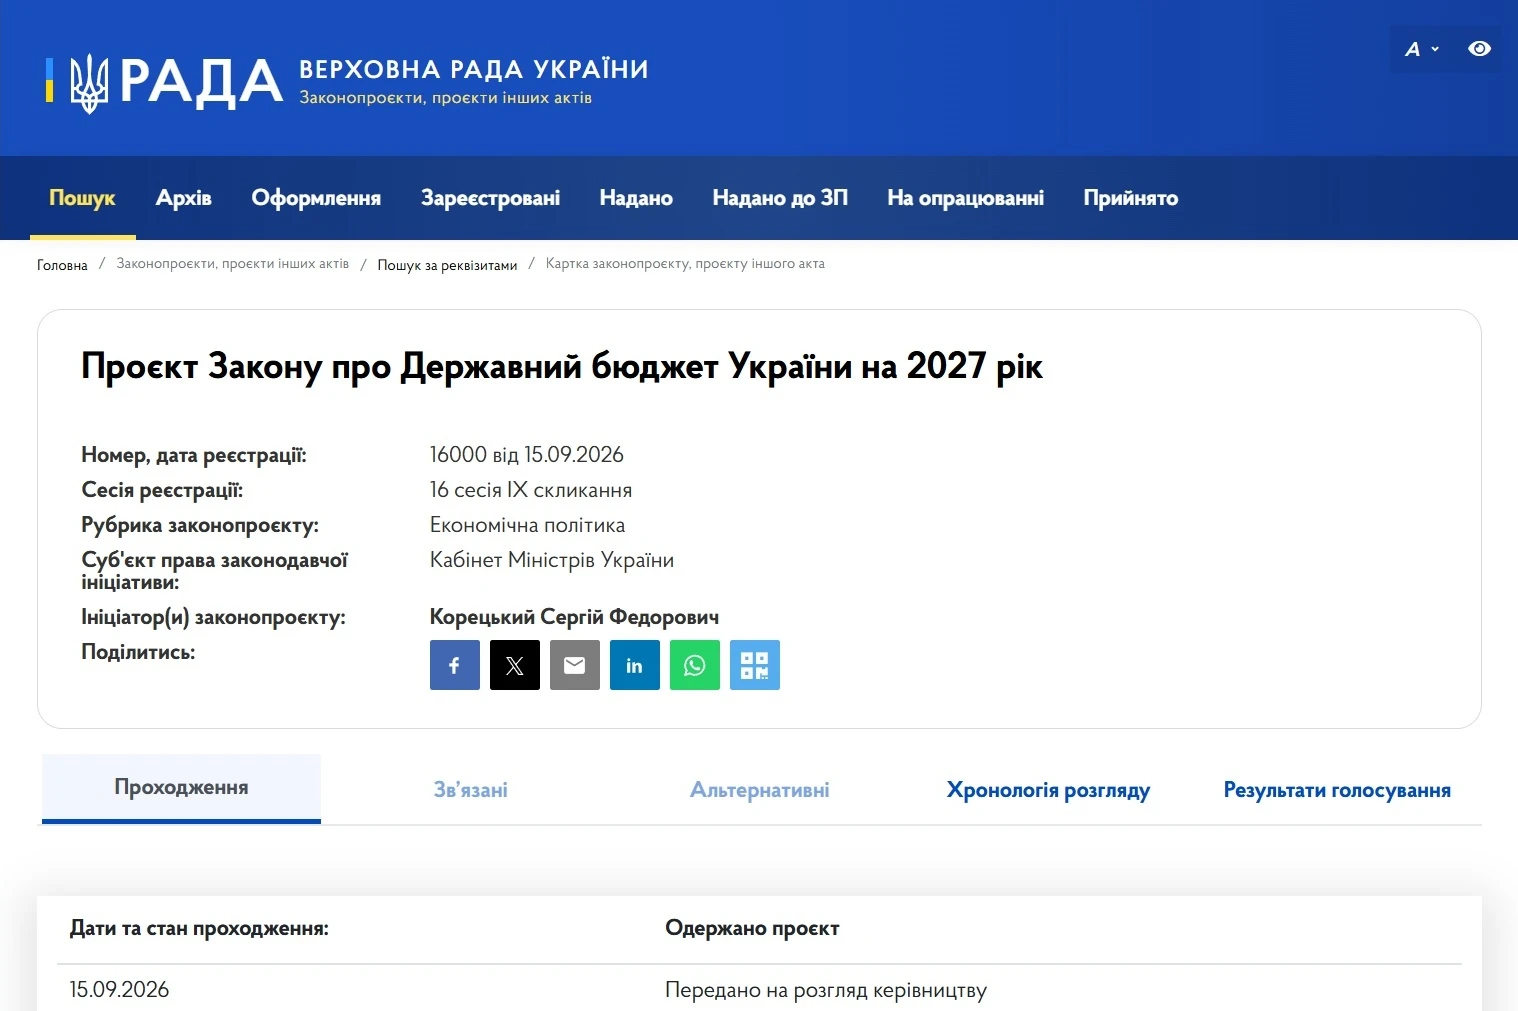
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Мобінг на роботі – це не лише порушення трудових прав, а й підстава вимагати відшкодування завданої шкоди. Якщо факт цькування підтверджено судовим рішенням, працівник може претендувати на компенсацію моральної шкоди, а також розірвати трудовий договір у визначений ним строк. У разі звільнення через мобінг йому належить вихідна допомога – не менше тримісячного середнього заробітку
Для визначення обов'язку зі сплати транспортного податку важливе значення має не лише вартість автомобіля, а й строк його використання. Податківці нагадали, з якої саме дати обчислюється п'ятирічний термін: залежно від наявності реєстраційних документів це може бути дата першої реєстрації транспортного засобу або дата його виготовлення. Саме від цієї дати визначається, чи є автомобіль об'єктом оподаткування транспортним податком
Рядки 3.2.1, 3.3.1 та 3.4.1 розд. І Розрахунку ЮО заповнюють у разі застосування роботодавцями ставок ЄСВ 8,41%, 5,3% та 5,5% відповідно. Зазначені суми мають довідковий характер і показують суми ЄСВ, які могли б бути сплачені до ПФУ за ставкою 22% з доходів осіб з інвалідністю
Кабмін оновив правила реалізації експериментального проєкту «Обрій», спрямованого на цифровізацію послуг у сфері праці та зайнятості. Зміни передбачають інтеграцію системи з Реєстром призовників, військовозобов’язаних та резервістів, залучення Держпраці до проєкту, уточнення роботи електронних кабінетів і посилення вимог до захисту персональних даних. Крім того, уряд оновив типові форми договорів про надання освітніх послуг і присвоєння професійних кваліфікацій

Податківці роз’яснили, що подавати заяву за формою №20-ОПП щодо газового котла чи генератора не потрібно, якщо інформацію про приміщення вже було задекларовано. У такому випадку застосовується принцип укрупнення даних про об’єкти оподаткування