

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Податківці пояснили, що обмеження щодо граничної суми розрахунків не застосовуються до розрахунків, які здійснюються із використанням електронних платіжних засобів, зокрема платіжних карток
У податківців запитали:
Чи поширюється обмеження щодо граничної суми розрахунків на розрахунки, які проводяться із застосуванням електронних платіжних засобів (платіжних карток)?
Податківці пояснили, що відповідно до п. 6 розд. ІІ Положення про ведення касових операцій у національній валюті в Україні, затвердженого постановою Правління НБУ від 29.12.2017 №148 (далі – Положення №148), суб’єкти господарювання мають право здійснювати розрахунки готівкою протягом одного дня за одним або кількома платіжними документами:
Суб’єкти господарювання у разі зняття готівкових коштів із рахунків з метою здійснення готівкових розрахунків із фізичними особами зобов’язані надавати на запит надавачів платіжних послуг підтвердні документи, на підставі яких здійснюються такі готівкові розрахунки, необхідні надавачам платіжних послуг для здійснення заходів належної перевірки клієнта з урахуванням ризик-орієнтованого підходу.
Обмеження, установлене в п. 6 розд. II Положення №148, стосується також розрахунків під час оплати за товари, придбані на виробничі (господарські) потреби за рахунок готівки, одержаної за допомогою платіжного інструменту.
Згідно з ст. 1 Закону України від 30.06.2021 №1591-IX «Про платіжні послуги»:
Джерело: ЗІР, Категорії 109.13
Читайте більше:
Безготівкові розрахунки у 2025 році: як організувати та кого стосується
Готівкові розрахунки у неприбуткових організаціях: що потрібно враховувати
Готівка під прицілом: нові правила NovaPay та полювання ДПС на нелегалів!
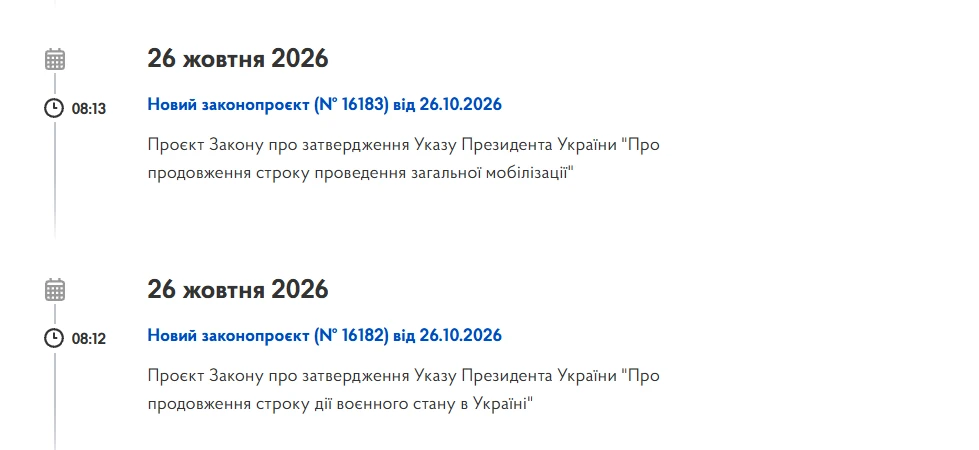
Президент вніс до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. ВРУ проголосувала за продовження воєнного стану та загальної мобілізації загалом і в цілому і вже 26 жовтня закону були підписані Президентом, а 27 вони були опубліковані в «Голос України»
Факсиміле дає змогу спростити підписання документів, особливо коли керівник або інша уповноважена особа не має можливості власноруч підписувати кожен документ. Проте чи можна використовувати факсимільний підпис на договорах, накладних, актах і первинних документах? Чи не змінилися правила після набрання чинності наказом Мінфіну від 02.10.2026 №514? І які документи потрібно підписувати виключно у спеціально визначений законодавством спосіб? Розберемо правові підстави використання факсиміле, вимоги до оформлення домовленостей між сторонами, обмеження та практичні способи мінімізації ризиків.
Експерт пояснив, як правильно оформити податкові накладні, відобразити операції у декларації з ПДВ, застосувати код пільги, а також вести бухгалтерський облік таких відходів. Також нагадув про вимоги до КВЕДів і дозвільних документів для підприємств, що здійснюють заготівлю та реалізацію відходів
У листопаді 2026 року – 30 календарних днів, 21 робочий день і 9 вихідних. Святкових і неробочих днів за ст. 73 КЗпП немає. За п’ятиденного робочого тижня норма робочого часу становить 168 годин при 40-годинному робочому тижні. Наводимо норми тривалості робочого часу для різних графіків роботи
Бухгалтер, за сумісництвом інспектор з військового обліку, інвалід іде у відпустку на 30 днів. Як в такому випадку надається відпустка: як бухгалтеру 30 днів? Чи бухгалтеру + інспектору з військового обліку 30 днів? Чи як бухгалтеру 30 днів і інспектору теж 30 днів, всього 60? Яка заробітна плата береться для розрахунку відпускних?
На директора наказом покладено обов'язки з ведення військового обліку. З листопада місяця приймаємо інспектора з кадрів і тепер він буде вести військовий облік. Чи необхідно робити наказ про припинення виконання обов'язків директором з ведення ВО?
Верховний Суд оприлюднив огляд актуальної практики Касаційного цивільного суду за вересень 2026 року. До нього увійшли правові висновки щодо захисту права власності, авторського права, земельних і трудових спорів, тощо. Окрему увагу приділено процесуальним питанням і межам повноважень державного виконавця
Підприємство зареєструвало податкову накладну на експорт окремих видів товарів, але до оформлення митної декларації вантаж було втрачено внаслідок ДТП, а митну декларацію анульовано. ДПС роз’яснила, що реєстрація податкової накладної скасовується, якщо протягом 30 календарних днів із дати її реєстрації митну декларацію на відповідні товари не оформлено. У такому разі поновлюється реєстраційна сума в СЕА ПДВ
Податківці пояснили, що фізична особа – підприємець – платник єдиного податку другої групи, має право надавати послуги виключно платникам єдиного податку (фізичним особам – підприємцям та юридичним особам – резидентам) та/або населенню (фізичним особам, в тому числі іноземним громадянам, які живуть в Україні тривалий час), незалежно від джерела надходження коштів (орендної плати)
З 1 січня 2025 року встановлений обов'язок сплати військового збору юрособами 3 групи ЄП. Юрособа 3 групи має сплатити військовий збір за ІІІ квартал до 20 листопада 2026 року. Тобто, крайній строк 19 листопада. Ставка військового збору для юрособи 3 групи становить 1% від доходу, отриманого за підсумками ІІІ квартал 2025 року
Проєктом закону пропонують комплексно змінити правила оподаткування контрольованих іноземних компаній (КІК): запровадити нове визначення пасивних доходів, замінити об’єкт оподаткування «скоригований прибуток КІК» на «нерозподілений дохід КІК» і переглянути умови звільнення від оподаткування
Благодійна допомога на лікування – одна з тих категорій доходів, які не оподатковуються ПДФО за умови належного документального підтвердження. Закон дозволяє благодійним організаціям надавати фінансову підтримку на медичні послуги як в Україні, так і за кордоном, без податкових наслідків для отримувача. Головне – підтвердити цільовий характер коштів та факт надання або необхідності медичного обслуговування
З 1 січня 2026 року діють нові правила працевлаштування осіб з інвалідністю, зокрема спеціальний норматив у розмірі 2% для закладів охорони здоров’я, реабілітаційних установ і надавачів соціальних послуг. Розглянемо, як визначити кількість робочих місць, кого можна зарахувати до виконання нормативу, як розрахувати внесок із 50-відсотковою пільгою під час воєнного стану та подати звітність до 9 листопада 2026 року
Постановою КМУ від 30 жовтня 2026 року №1365 змінено порядок затвердження мінімально допустимих експортних цін на окремі види товарів. Для товарів за кодом УКТ ЗЕД 0802 32 00 00 на листопад–грудень 2026 року передбачено застосування коефіцієнта 0,714, за винятком визначених умов поставки
Кабмін розширив можливості комплексної електронної послуги «е-Підприємець». Відтепер через неї можна буде не лише отримувати раніше доступні послуги, а й подавати заяву про об’єкти оподаткування та повідомлення про прийняття працівника на роботу або укладення гіг-контракту. Також оновлено перелік заявників, дозволено підписувати заяви через «Дія.Підпис» та уточнено правила їх подання. Які саме зміни передбачає постанова №1336 читайте далі

Працюєте в коворкінгу, орендуєте офіс зі спільним інтернетом або ведете облік одразу кількох клієнтів? Однакова IP-адреса може стати приводом для запитань від податкової, банку чи АМКУ. Зібрали чекліст для різних ситуацій: які договори та документи підготувати заздалегідь, що перевірити і чого не робити, аби не посилити підозри
Роботодавець може організовувати охорону майна та встановлювати відеоспостереження за наявності законної мети й дотримання права працівників на приватність. Водночас внутрішні накази не надають права на примусовий обшук особистих речей, а законність відеоспостереження залежить від його мети, місця встановлення камер і порядку обробки персональних даних
Верховний Суд скасував рішення судів, які затвердили мирову угоду між міською радою та товариством у спорі про магазин на комунальній земельній ділянці. Суд зазначив, що окреме рішення сесії ради для укладення цієї угоди не вимагалося, однак суди мали перевірити, чи не порушує вона інтересів територіальної громади та чи мав магазин ознаки самочинного будівництва на час зведення
За роз’ясненням податківців, суб’єкт господарювання, який має ліцензію на вирощування тютюну, є платником акцизного податку як виробник тютюнової сировини та повинен подавати декларацію відповідно до пункту 223.2 ПКУ. Водночас пункт 49.2-1 ПКУ передбачає подання декларацій за кожний звітний період за наявності чинної ліцензії незалежно від того, чи провадилася господарська діяльність у цей період