

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Готівкові кошти, розрахунки
29.12.2025
Безготівкові розрахунки у 2026 році: як організувати та кого стосується
Хто зобов’язаний забезпечувати можливість здійснення безготівкових розрахунків і як це має бути у 2026 році дізнавайтеся у статті
- Які категорії торговців повинні забезпечувати безготівкові розрахунки з 01.01.2026
- Безготівкові розрахунки 2026: на кого не розповсюджується дія п. 1 Постанови №894
- Способи забезпечення безготівкових розрахунків у 2026 році
- Безготівкові розрахунки 2026: відповідальність
Які категорії торговців повинні забезпечувати безготівкові розрахунки з 01.01.2026
З’ясуємо хто вважається торговцем. Так відповідно до п. 89 ст. 1 Закону України від 30.06.2021 №1591-IX «Про платіжні послуги» (далі – Закон №591) торговець – суб’єкт господарювання (юридична особа або фізична особа, яка здійснює підприємницьку діяльність, незалежну професійну діяльність), який відповідно до договору з відповідним надавачем платіжних послуг (еквайром або іншим) приймає до обслуговування платіжні інструменти для здійснення оплати вартості товарів чи послуг, включаючи послуги з видачі коштів у готівковій формі.
З 01.01.2026 відповідно до пп. 4 п. 1 постанови Кабміну від 29.07.2024 №894 (далі – Постанова №894) забезпечити можливість здійснення безготівкових розрахунків мають обов’язок наступні категорії:
- Торговці – ФОП платники єдиного податку першої групи.
- Торговці, які здійснюють торгівлю з використанням торгових автоматів. Тобто йдеться про вендингові апарати (автомати з продажу кави, снеків, води тощо).
- Торговці, які здійснюють виїзну (виносну) торгівлю.
- Торговці, які здійснюють продаж власноручно вирощеної або відгодованої продукції.
Разом з тим є шанс, що ця норма з 01.01.2026 може не запрацювати. Так 24.12.2025, на сайті Мінекономіки оприлюднено до обговорення проєкт постанови «Про внесення зміни до п. 1 постанови КМУ від 29 липня 2022 р. № 894». Цим проєктом передбачається перенесення дії норми пп. 4 п. 1 Постанови №894 на інший строк – через три місяці з дня припинення чи скасування воєнного стану.
Тобто пропонується замінити у п. 4 п. 1 Постанови №894 слова та цифри «з 1 січня 2026 р.» словами «через три місяці з дня припинення чи скасування воєнного стану».
Безготівкові розрахунки 2026: на кого не розповсюджується дія п. 1 Постанови №894
Так вимоги Постанови №894 наразі не поширюються на торговців, які провадять господарську діяльність на територіях територіальних громад, які:
- розташовані в районі проведення воєнних (бойових) дій;
- перебувають у тимчасовій окупації;
- перебувають в оточенні (блокуванні).
Перелік таких територій затверджений наказом Міністерства з питань реінтеграції тимчасово окупованих територій від 28.02.2025 №376.
Після припинення проведення воєнних (бойових) дій на таких територіях та/або деокупації, звільнення від оточення (блокування) цих територій вимоги п. 1 Постанови №894 не діють на цих територіях ще протягом трьох місяців.
Зверніть увагу! Торговець має здійснювати діяльність на вказаних територіях, а не бути зареєстрованим. Якщо такі території є місцем реєстрації, а діяльність здійснюється на інших територіях, то на таких торговців поширюються вимоги щодо забезпечення безготівкових розрахунків
Способи забезпечення безготівкових розрахунків у 2026 році
Яким чином торговці мають забезпечувати безготівкову форму розрахунку?
Як зазначено у п. 28 ст. 38 Закону №1591 торговці зобов’язані забезпечувати можливість здійснення безготівкових розрахунків за продані товари (надані послуги), у тому числі за допомогою електронних платіжних засобів та/або платіжних застосунків, та/або платіжних пристроїв. У разі надання можливості здійснювати безготівкові розрахунки за продані товари (надані послуги) за допомогою електронних платіжних засобів, що використовуються в платіжних системах, торговці зобов’язані забезпечувати можливість здійснення таких розрахунків з використанням електронних платіжних засобів не менше трьох платіжних систем, однією з яких є багатоемітентна платіжна система, створена резидентом України.
Для того, щоб зрозуміти про що йдеться у зазначеній нормі Закону №1591, нагадаємо деякі терміни:
- електронний платіжний засіб (далі – ЕПЗ) – платіжний інструмент, реалізований на будь-якому носії, що містить в електронній формі дані, необхідні для ініціювання платіжної операції та/або здійснення інших операцій, визначених договором з емітентом (п. 13 ст. 1 Закону №1591);
- платіжна система – система для виконання платіжних операцій із формальними та стандартизованими домовленостями і загальними правилами щодо процесингу, клірингу та/або виконання розрахунків між учасниками платіжної системи (п. 59 ст. 1 Закону №1591);
- платіжний застосунок – програмне забезпечення, що дає змогу користувачу ініціювати платіжну операцію з рахунку платника (у тому числі за допомогою платіжних інструментів) та/або здійснювати інші операції, передбачені договором з надавачем платіжних послуг (п. 62 ст. 1 Закону №1591);
- платіжний пристрій – технічний пристрій (банківський автомат, платіжний термінал, програмно-технічний комплекс самообслуговування, програмно-апаратне середовище мобільного телефону, інший пристрій), що дає змогу користувачу ініціювати платіжну операцію, а також виконати інші операції згідно з функціональними можливостями цього пристрою (п. 62 ст. 1 Закону №1591);
- учасник платіжної системи – юридична особа, яка на підставі договору про участь у платіжній системі надає користувачам послуги з виконання платіжних операцій за допомогою цієї системи та відповідно до законодавства має право надавати такі послуги (п. 92 ст. 1 Закону №1591).
Чи повинен торговець забезпечувати усі перелічені у п. 28 ст. 38 Закону №1519 види розрахунків?
Ні, не повинен. Формулювання «та/або» означає, що торговцю достатньо забезпечити тільки якийсь один із перерахованих способів безготівкових розрахунків для покупця.
Як розуміти вимогу відповідно до якої торговці зобов’язані забезпечувати можливість здійснення розрахунків з використанням ЕПЗ не менше трьох платіжних систем, однією з яких є багатоемітентна платіжна система, створена резидентом України?
Йдеться про платіжні системи в рамках якої виконуються розрахунки з застосуванням ЕПЗ (карток).
Найбільшими платіжними системами першого покоління є Masterсard, Visa, American Express, Diners Club International.
Торговець здійснює продаж товарів у магазині або надає послуги яким чином йому забезпечувати можливість здійснювати безготівкові розрахунки?
Торговець має забезпечити можливість оплати за допомогою ЕПЗ (картки).
Зробити це можна через термінал. Причому торговці можуть використовувати не тільки термінал, що є пристроєм, а і програмний термінал – як додаток, що встановлюється на телефон, планшет тощо.
Чи може QR код замінити термінал?
На думку ДПС не може.
Податківці в листі від 20.03.2025 №275/2/99-00-07-03-01-02 зазначили, що торговці мають забезпечити можливість здійснення розрахунків з використанням електронних платіжних засобів, платіжних застосунків або платіжних пристроїв, а QR-код з урахуванням Правил формування та використання QR-коду для здійснення кредитових переказів, затверджених постановою НБУ від 28.05.2020 №68 (далі – Постанова №68) та норм Закону №1519 не можна віднести ні до електронних платіжних засобів, ні до платіжних застосунків або платіжних пристроїв.
Водночас Постанова №68 втратила чинність з 01.11.2025 на підставі постанови НБУ №97 від 19.08.2025, якою затверджені Правила формування, передачі та обробки структури даних і графічного зображення QR-коду для обміну реквізитами кредитових та миттєвих кредитових переказів (далі – Правила №97).
Якщо подивитися нове визначення QR-коду, наведене у пп. 10 п. 2 Правил №97, то побачимо, що QR-код – сформований відповідно до цих Правил матричний двовимірний штрихкод, який призначений для сканування за допомогою мобільного пристрою, сканера штрихкоду з метою швидкого та безпомилкового формування платіжної інструкції для ініціювання кредитового та/або миттєвого кредитового переказу та є графічним кодуванням структури даних QR-коду.
Тобто функція QR-коду сформувати платіжну інструкцію і таким чином ініціювати платіж.
А податківці вбачають під забезпеченням безготівкового розрахунку можливість оплати карткою. Тому нові Правила формування QR-коду в цьому питанні нічого не змінюють.
Чи достатньо торговцю для виконання вимог Постанови №894 налагодити свою роботу так, що оплата приймається виключно дистанційно за реквізитами поточного рахунку у форматі IBAN?
Якщо йдеться про роздрібну торгівлю та надання послуг офлайн то не достатньо.
За роз’ясненнями податківців вимоги п. 1 Постанови №894 частині забезпечення можливості здійснення безготівкових розрахунків вважаються виконаними якщо розрахунок за продані товари (надані послуги) здійснюється дистанційно, з можливістю замовлення товарів за допомогою сайту Інтернет-магазину, суб’єкт господарювання позбавлений можливості отримувати готівку та може приймати оплату за товари, роботи та послуги лише в безготівковій формі (ЗІР, категорія 109.02).
В цьому випадку варіант, коли торговець в рахунку на надає покупцю / замовнику реквізити свого поточного рахунку у форматі IBAN, а той за цими реквізитами сплачує, є цілком прийнятним.
Водночас якщо торговець продає товари або надає послуги офлайн, тобто має фізичний контакт з покупцем, податківці у разі перевірки, враховуючи їх позицію в ЗІР, з великою долею вірогідності будуть наполягати, що розрахунки мають бути з застосуванням терміналу. А торговець, що наполягає на оплате за реквізитами рахунку порушує вимоги п. 1 Постанови №894.
Також торговець може з цього питання спробувати отримати ІПК від ДПС, можливо їх позиція буде лояльною.
Безготівкові розрахунки 2026: відповідальність
Відповідальність за незабезпечення можливості покупцям здійснення безготівкових розрахунків досить серйозна.
Так, у разі перевірки ДПС передбачена адміністративна відповідальність відповідно до ст. 163-15 Кодексу України про адміністративні правопорушення (далі – КУпАП) – за перше порушення протягом року – від 1 700 до 3 400 грн, – за повторне порушення протягом року від 8 500 до 17 000 грн.
У разі перевірки Держпотребслужбою – штраф 8500 відповідно до п. 12 ч. 1 ст. 23 Закону України від 12.05.1991 №1023-XII «Про захист прав споживачів» та адмінштраф відповідно до ст. 155 КУпАП у розмірі від 17 до 170 грн.
Також слід пам’ятати, що оплата карткою через термінал (як пристрій, так і програмний термінал) є розрахунковою операцією згідно зі ст. 2 Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закону № 265).
Тому торговцю потрібно застосовувати РРО/ПРРО. За проведення розрахункових операцій без оформлення фіскального чека, передбачений штраф відповідно до п. 1 ст. 17 Закону №265 – 100% суми, на яку здійснено продаж товарів (робіт, послуг) за порушення, вчинене вперше та 150% за кожне наступне порушення.
Зверніть увагу! Вимога застосовувати РРО/ПРРО у разі розрахунків через термінал не стосується ФОП 1 групи
Нагадаємо, що ФОП 1 групи не застосовують РРО/ПРРО при здійсненні розрахункових операцій відповідно до п. 296.10 ПКУ, п. 6 ст. 9 Закону №265.
Читайте більше:
Чи потрібен РРО/ПРРО ФОПу – 1 групи у 2026 році
Обмеження готівкових розрахунків: що потрібно врахувати у 2026 році
2026 рік – податковий перезапуск: криптоактиви, платформи та нові податкові правила
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Відпустка, відпускні
01.11.2026
Можливість видання зведеного наказу про надання відпустки без збереження заробітної плати для декількох працівників у 2026 році
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Заборгованість
01.11.2026
Чи можуть забрати квартиру за комунальні борги: поріг підвищили до понад 430 тис. грн
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсія, соцпільги
01.11.2026
Пенсіонер виїхав із ТОТ на підконтрольну територію: чи потрібно проходити фізичну ідентифікацію
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Судова практика
01.11.2026
Засуджені за вбивство двох або більше осіб: КСУ підтвердив обмеження на УДЗ для військової служби
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Охорона праці
01.11.2026
Пологи під час повітряної тривоги: Уряд спрямував кошти на укриття у 84 медзакладах
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
Освіта
01.11.2026
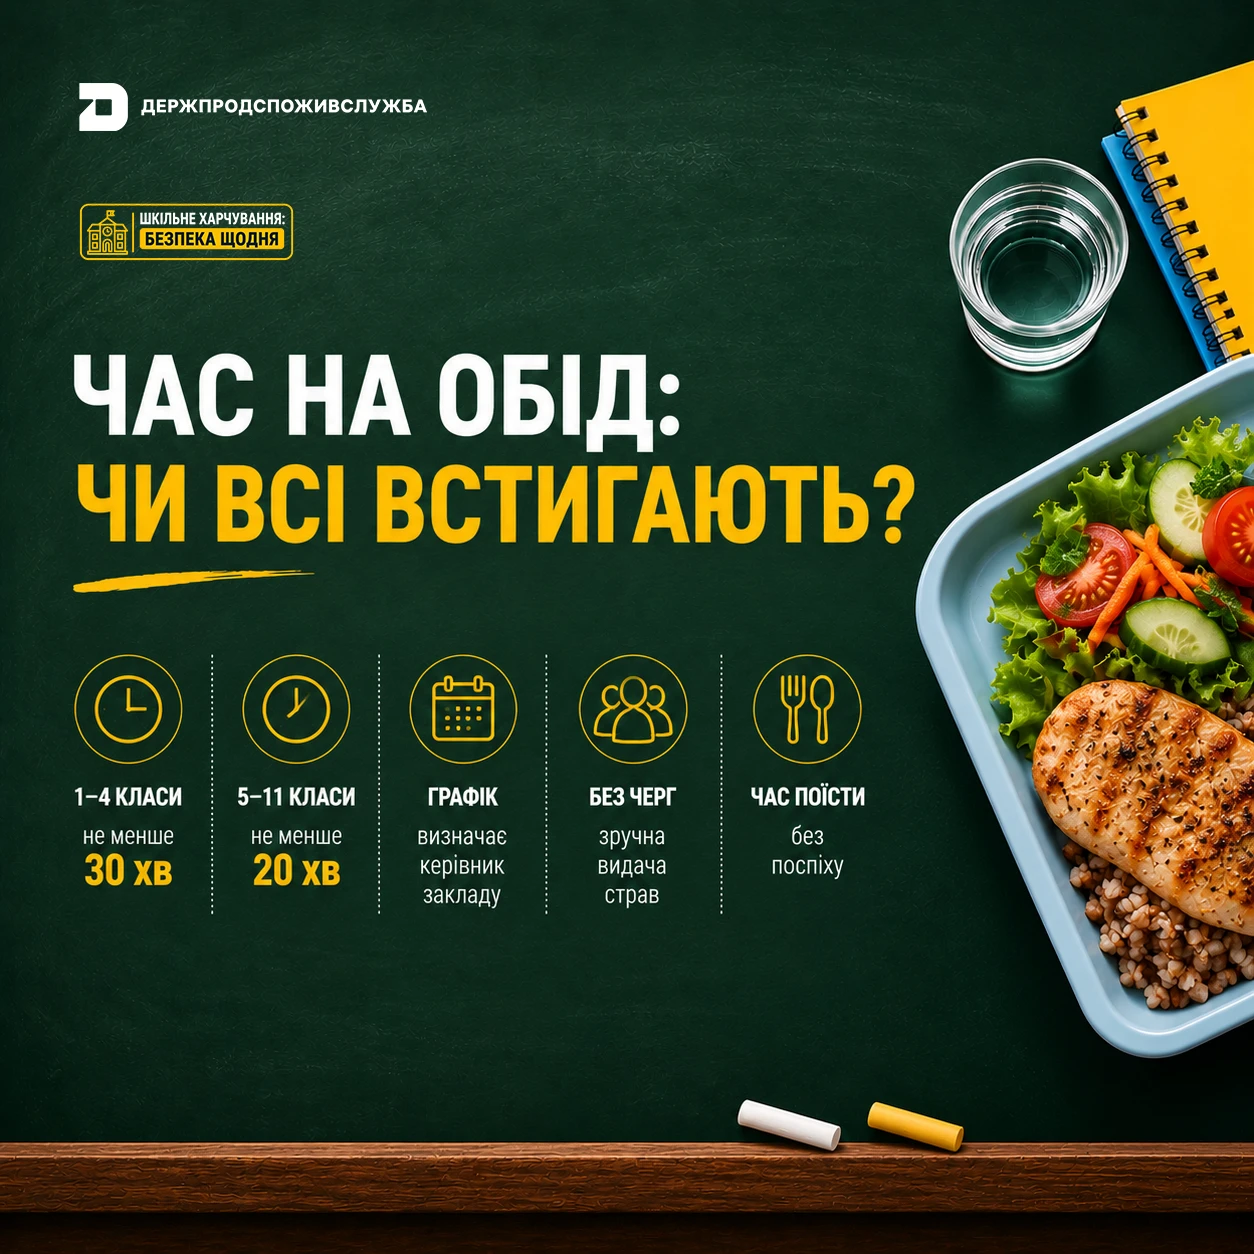
Шкільний обід без поспіху: скільки часу мають відвести на харчування учнів у 2026 році
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги

Перевірки, штрафи
31.10.2026
Перевірка лікарняних за 2016-2026 рр.: що можуть вимагати ревізори
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Оренда
31.10.2026
Оренда авто у фізособи: чи потрібно окремо оформлювати розрахунок ПДФО та військового збору
Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Судова практика
31.10.2026
Податки, арешт активів і корпоративні спори: доступний українською посібник ЄСПЛ для бізнесу
Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Торгівля, послуги
31.10.2026
Вартість таксі в Києві під час повітряних тривог обмежать: не більше ніж +75% до базового тарифу
Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Документообіг, первинні документи
31.10.2026
Військовослужбовець, якого оголосили померлим, виявився живим: як скасувати рішення суду
Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

Державний нагляд
31.10.2026
З 1 листопада 2026 року в Україні забороняють вилов риби у зимувальних ямах
З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Відстрочки, ВЛК
31.10.2026
ВС: отримання відстрочки від мобілізації не є зміною обстановки для звільнення від кримінальної відповідальності
Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Охорона праці
30.10.2026
Укриття для бізнесу під час тривог: хто перевірятиме безпечність приміщень і чи передбачена відповідальність
Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Єдиний податок
30.10.2026
Реклама на YouTube: податкова пояснила, як оподатковуються доходи ФОП у 2026 році
Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Судова практика
30.10.2026
ФОП має КВЕД на надання майна в оренду: чи звільняється він від сплати податку на промислові об'єкти
Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду


