


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Податківці пояснили, що якщо товар не перетинає митну територію України, то об’єкт оподаткування ПДВ не виникає, і така операція не відображається у декларації
Підприємство здійснює операцію типу «імпорт без ввезення – експорт без вивезення», тобто товар придбавається у нерезидента за межами митної території України та реалізується іншому нерезиденту без фактичного ввезення на митну територію України та без подальшого вивезення з неї.
У податківців запитали:
Податківці пояснили, що відповідно до пункту 185.1 Податкового кодексу України (далі – ПКУ), об'єктом оподаткування ПДВ є, зокрема, операції платників ПДВ з постачання товарів, місце постачання яких відповідно до статті 186 ПКУ розташоване на митній території України.
Згідно з пунктом 186.1 ПКУ, місцем постачання товарів, зокрема, є:
Отже, якщо операції платника податку з придбання і постачання товару здійснюються за межами митної території України, а саме товар фактично не ввозиться на митну територію України та не вивозиться за її межі, то за даними операціями об’єкт оподаткування ПДВ не виникає і такі операції не підлягають відображенню у податковій декларації з ПДВ
Джерело Лист ДПС від 16.10.2025 №1140/2/99-00-21-03-02-02
Читайте більше:
Обов’язкова реєстрація платником ПДВ
Як позбутися ризикового статусу платника ПДВ
Як змінився Порядок блокування ПН: коментар експерта
Анулювання реєстрації платником ПДВ: підстави та процедура
Помилкова податкова накладна: порядок виправлення та відображення у звітності
Податківці пояснили, що підприємство може одночасно мати статуси резидента Дія Сіті та Дефенс Сіті, але не може застосовувати передбачене для Дефенс Сіті звільнення від податку на прибуток. Водночас, за позицією ДПС, воно зберігає можливість застосовувати особливий режим оподаткування як резидент Дія Сіті та виплачувати дивіденди засновникам-фізособам за відповідними правилами
ВС наголосив, що право учасника ТОВ на інформацію про діяльність товариства охоплює не лише документи, прямо перелічені в законі, а й інші документи, що містять інформацію про діяльність товариства. Наявність у документах персональних даних сама по собі не є підставою для відмови, хоча товариство може знеособити надлишкові дані
ДПС пояснила, за якою ознакою доходу відображати компенсацію за невикористану основну або додаткову відпустку, якщо її нараховано звільненому працівнику в наступних місяцях після дати звільнення. Такі суми у додатку 4ДФ до Розрахунку ЮО або ФІЗ-4ДФ до Розрахунку ФОП/НПД показують за ознакою доходу «127»
Податківці підтвердили, що таблиця 2 додатка БД заповнюється і при поданні уточнюючої декларації за минулі звітні періоди до 2025 року, в яких здійснювалися безоплатні передачі неприбутковим організаціям. У ній зазначають дані про отримувачів допомоги та її вартість, а суму перевищення ліміту 4% відображають у рядку 2.3 і переносять до рядка 3.1.9 додатка РІ
ФОП на загальній системі визнає дохід від післяплати за датою зарахування коштів на поточний рахунок. Тому якщо товар відправлено та чек сформовано 31 грудня, а гроші надійшли 2 січня, дохід відображається вже в наступному році
В Україні протягом 2026 року планують розробити закон про штучний інтелект з урахуванням європейського AI Act та українських безпекових і економічних умов. Законопроєкт має врегулювати життєвий цикл ШІ-систем, визначити заборонені та високоризикові практики, відповідальність провайдерів і користувачів, а також правила застосування ШІ у воєнній сфері
В умовах постійних атак на енергетичну інфраструктуру учасники семінару обговорили ризики для працівників, безпеку ремонтних та відновлювальних робіт і практичні рішення для роботи у воєнний час. Серед пріоритетів – актуалізація протоколів безпеки, сучасні засоби індивідуального захисту, використання цифрових технологій та штучного інтелекту
Роботодавець зобов’язаний забезпечувати безпечні умови праці та не може вимагати виконання роботи, яка становить явну небезпеку для життя чи здоров’я працівника. Водночас порядок дій під час повітряної тривоги має бути визначений заздалегідь, а можливість підприємства продовжувати роботу не скасовує права працівників на безпеку
При зміні найменування посади у трудових книжках та облікових документах працівників у зв'язку з уточненням назв за Класифікатором професій без зміни істотних умов праці, потрібно подавати Додаток 4 до ТЦК?
КМУ затвердив єдині правила технічного огляду обладнання для застосування засобів захисту рослин та передбачив обов’язкову реєстрацію причіпного і навісного обладнання ЗЗР. Новий порядок, розроблений у межах гармонізації законодавства з вимогами ЄС, набере чинності 17 січня 2028 року
Перед пранням виконавець має оглянути білизну разом із клієнтом і зафіксувати її стан, зокрема плями та пошкодження. Ступінь зносу може становити від 20% до 80%, а додатково можна замовити сушіння, прасування, ароматизацію, бактерицидну та іншу спеціальну обробку
Протягом 2025–2026 років митні органи виявили 657 випадків подання недостовірних відомостей у сертифікатах про походження лісоматеріалів, за якими складено протоколи на 158 млн грн. Тепер через «Єдине вікно» запрацював автоматизований обмін даними про сертифікати між Держмитслужбою, Держлісагентством та ДП «Лісогосподарський інноваційно-аналітичний центр»
Одержувачі окремих видів державної соціальної допомоги можуть онлайн повідомити ПФУ про зміну банківських реквізитів через вебпортал Фонду. Для цього потрібно авторизуватися за допомогою КЕП, заповнити заяву, вказати рахунок у форматі IBAN та підписати її – усього процедура складається з 6 кроків
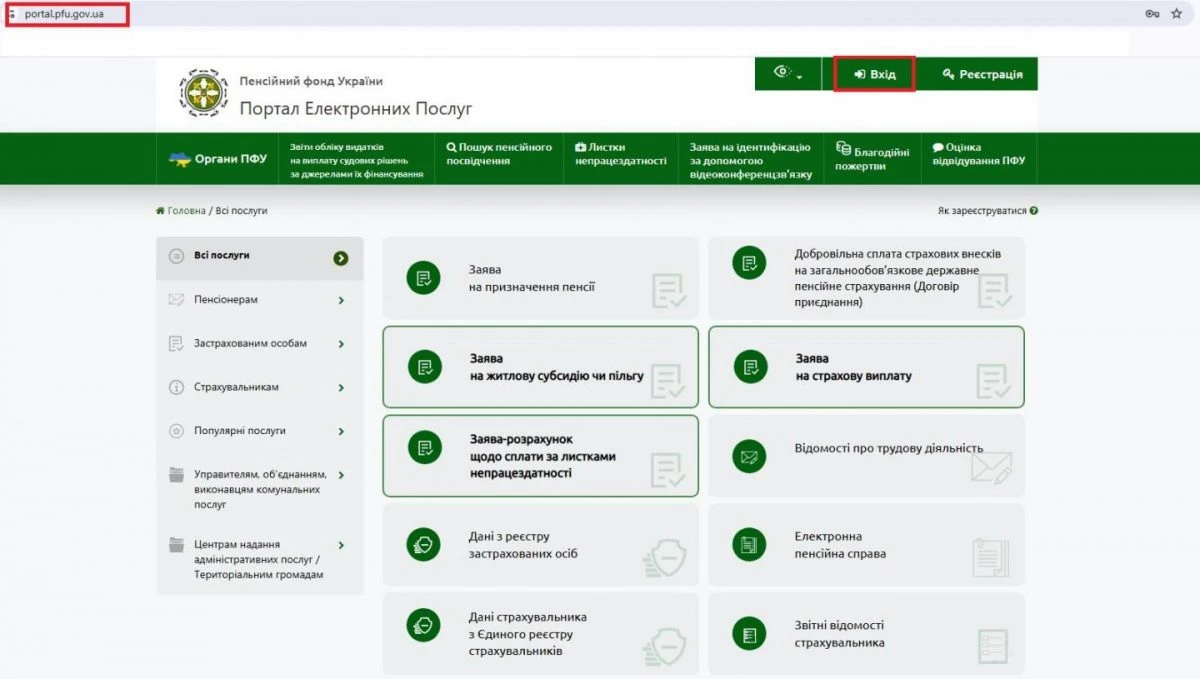
Мінсоцполітики працює над ініціативою амбасадорів повернення – волонтерів, які допомагатимуть українцям за кордоном дізнаватися про життя, можливості та підтримку в конкретних громадах. Модель ініціативи 7–10 вересня у Вінниці напрацьовували представники громадських організацій та 20 громад з різних регіонів України
Маємо ТОВ, де не ведеться військовий облік взагалі. Розуміємо, що при перевірці буде штраф від 34000 до 59500 грн. Питання в тому, чи може бути збільшений штраф за кожне порушення, чи це максимальний 59500,00 грн?

Дітям ветеранів і ветеранок компенсують 100% вартості контрактного навчання у 2026/2027 навчальному році. Для отримання компенсації потрібно звернутися до закладу освіти, після чого підтвердити сертифікат у Дії протягом 20 календарних днів