Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
У статті детально розглянуто штрафи за помилки в Податковому розрахунку: коли застосовується штраф 1020/2040 грн за п.119.1 ПКУ, які санкції передбачено при донарахуванні ЄСВ, а також адміністративна відповідальність посадових осіб. Експерт навів типові штрафонебезпечні випадки та приклади помилок у Податковому розрахунку, за які не штрафують
За помилки в податковому розрахунку передбачені штрафи.
Так, п. 119.1 Податкового кодексу України (далі – ПКУ) передбачений штраф в розмірі 1020 грн за:
Ті самі дії, вчинені платником податків, до якого протягом року було застосовано штраф за таке саме порушення, тягнуть за собою накладення штрафу у розмірі 2040 грн.
Крім того ч. 11 ст. 25 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон про ЄСВ) передбачений штраф за донарахування податковим органом або платником своєчасно не нарахованого єдиного внеску у розмірі 10 % донарахованої суми за кожний повний або неповний звітний період, за який донараховано таку суму, але не більш як 50 % суми донарахованого єдиного внеску. Крім того, посадові особи платників єдиного внеску несуть адміністративну відповідальність за (ч. 1 ст. 26 Закону про ЄСВ):
Звісно, що помилки можуть коштувати дорого, але виправляти їх все одно потрібно. Проте не за всі помилки та їх виправлення загрожують штрафи. Тож давайте далі розберемо практичні ситуації штрафонебезпечних помилок і тих, які не загрожують штрафами.
Ситуація 1. Податковий розрахунок поданий несвоєчасно.
Така помилка коштуватиме 1020 грн за перше порушення, а повторне протягом року – вдвічі дорожче (2040 грн).
Наприклад, юрособам Податковий розрахунок за серпень 2026 року слід подати до 21.09.2026 включно. Якщо підприємство пропустить цей строк і об’єднаний зарплатний звіт буде подано, наприклад, 22.09.2026, то загрожує штраф в розмірі 1020 грн відповідно до п. 119.1 ПКУ.
Ситуація 2. Податковий розрахунок не поданий.
Це також загрожує штрафом в розмірі 1020 (2040) грн (п. 119.1 ПКУ).
Роботодавець зобов’язаний подавати Податковий розрахунок. Адже відомості з нього мають велике значення. Так, звітні дані із Податкового розрахунку (Додаток 1, 5 та 6) вносяться до Державного реєстру загальнообов’язкового державного соціального страхування, який веде ПФУ. Інформація з цього реєстру використовується, зокрема, для:
Звітні дані із Податкового розрахунку (Додаток 4ДФ) вносяться до Державного реєстру фізичних осіб – платників податків, який веде ДПС з метою накопичення інформації про (п. 70.3 ПКУ):
Ці відомості використовуються контролюючими органами для здійснення контролю за дотриманням податкового законодавства України.
Тож у разі неподання Податкового розрахунку окрім самого штрафу, можуть бути й інші наслідки, а саме:
Якщо Податковий розрахунок не був поданий, то його слід подати, навіть із порушенням граничних строків подання. При чому подавати слід за формою, яка діє на момент виправлення помилки.
Увага! Якщо ви не подали Податковий розрахунок за звітний період який вже минув, то повністю сформуйте його, з усіма необхідними додатками та оберіть тип розрахунку «Звітний»
Окрім штрафу в розмірі 1020 грн за неподання розрахунку, посадовим особам загрожує адмінштраф. Так, ст. 163-4 Кодексу України про адміністративні правопорушення (далі – КУпАП) визначено, що неповідомлення або несвоєчасне повідомлення контролюючим органам за встановленою формою відомостей про доходи громадян, тягне за собою попередження або накладення штрафу на посадових осіб підприємств, установ і організацій, а також на громадян – суб’єктів підприємницької діяльності у розмірі від 2 до 3 НМДГ (від 34 до 51 грн).
Дії, передбачені частиною першою ст. 163-4 КУпАП, вчинені особою, яку протягом року було піддано адміністративному стягненню за те саме порушення, – тягнуть за собою накладення штрафу у розмірі від 3 до 5 НМДГ (від 51 до 85 грн).
Але адмінштраф може бути накладено не пізніш як через 2 місяці з дня вчинення правопорушення, а при триваючому правопорушенні – не пізніше як через 2 місяці з дня його виявлення (ст. 38 КУпАП).
Ситуація 3. Не зазначили фізособу в Додатку 4ДФ.
Штраф (1020 або 2040 грн) можливий, оскільки виправлення такої помилки призводить до зміни платника податку.
Наприклад, в додатку 4ДФ не відобразили виплати ФОПам із ознакою доходу 157, або не показали виплату нецільової допомоги тощо. Адже в додатку 4ДФ мають відображатися усі види доходів, як оподатковувані, так і неоподатковувані.
Ситуація 4. Відобразили неправильну суму ПДФО чи ВЗ в Додатку 4ДФ.
Якщо виправлення помилки призводить до зменшення та/або збільшення податкових зобов’язань платника податку, то штрафу в розмірі 1020 (2040 грн) за п. 119.1 ПКУ не уникнути.
Наприклад, у грудні 2025 році неправильно показали суму нарахованої зарплати працівника і відповідно не вірно відображений ПДФО та ВЗ. Помилку виправляють у серпні 2026 році через ознаку 1/0 в графі 10 додатку 4ДФ. Тобто роботодавець в Додатку 4ДФ з типом уточнюючий на таку особу заповнює 2 рядки:
Оскільки при виправленні такої помилки збільшуються або зменшують суми ПДФО та ВЗ, то податковому агенту загрожує штраф в сумі 1020 грн.
Увага! Штрафні санкції за неподання податкового розрахунку або подання з порушенням строків у розмірі 1020 гривень, за повторне протягом року порушення у розмірі 2040 гривень, накладаються ДПС шляхом видання ППР (податкового повідомлення-рішення). При чому відповідальність застосовується до загальної кількості порушень, зазначених абзацом першим п. 119.1 ПКУ, а не до кожного порушення окремо
Ситуація 5. В Додатку відображають донарахований ЄСВ.
Така помилка відноситься до сумової. До сумових помилок відносять:
Якщо роботодавець неправильно визначив суму ЄСВ і самостійно донараховує внесок, виправляючи помилку в додатку через тип нарахування «2» в графі 9 Додатку 1, то це також загрожує штрафами. Такий штраф передбачений ч. 11 ст. 25 Закону про ЄСВ в розмірі 10% донарахованої суми за кожний повний або неповний звітний період, за який донараховано таку суму, але не більш як 50% суми донарахованого єдиного внеску.
При виправленні деяких помилок в Податковому розрахунку штрафів в розмірі 1020 (2040) грн взагалі не буде. Наприклад, якщо:
Ситуація 1. В Додатку 4ДФ неправильно зазначили нарахований / виплачений дохід фізособі, при чому сума ПДФО та ВЗ зазначена правильно.
В даній ситуації виправлення помилки не зачіпає суми податкових зобов’язань, тому при виправленні такої помилки штраф не застосовується.
Ситуація 2. В Додатку 4ДФ в графі 6 проставили неправильну ознаку доходу.
Ситуація 3. В Додатку 4ДФ забули вказати дату прийняття чи звільнення працівника.
Ситуація 4. Не проставили ознаку пільги ПСП в графі 9.
В усіх цих трьох ситуаціях виправлення помилки не призводить до зміни платника податку та до збільшення / зменшення ПДФО та ВЗ. Звісно тільки за умови, що суми ПДФО та ВЗ в графах 4а, 4, 5а, 5 вказані правильно. Тому штрафу за п. 119.1 ПКУ не буде.
Ситуація 5. Помилились в рядку 04 та 05 щодо кількості найманих працівників, які працюють за трудовими договорами (контрактами), й осіб, які працювали за ЦПД.
Ситуація 6. Помилка в реквізитах кількість рядків, кількість фізосіб, на яких надана інформація, кількість сторінок 4ДФ.
В цих ситуаціях також штрафу за п. 119.1 ПКУ не передбачено.
Ситуація 7. Роботодавець помилився в сумі ПДФО, але помилку виправляє через річний перерахунок.
Штраф в розмірі 1020 (2040) грн за п. 119.1 ПКУ не застосовується, якщо недостовірні відомості або помилки в податковій звітності про суми доходів, нараховані (сплачені) на користь платника податків, суми утриманого з них податку, а також суми, нараховані (виплачені) фізичним особам за товари (роботи, послуги), виникли у зв’язку з виконанням податковим агентом вимог п. 169.4 ПКУ та були виправлені відповідно до вимог ст. 50 цього Кодексу.
Тобто штрафу можна уникнути, якщо провести перерахунок ПДФО. Нагадаємо, що роботодавці зобов’язані здійснювати перерахунок суми доходів, нарахованих фізособам у вигляді заробітної плати, а також суми наданої податкової соціальної пільги (далі – ПСП) (п. 169.4.2 ПКУ):
а) за наслідками кожного звітного податкового року під час нарахування заробітної плати за останній місяць звітного року; б) під час проведення розрахунку за останній місяць застосування податкової соціальної пільги у разі зміни місця її застосування за самостійним рішенням платника податку або у випадках, визначених підпунктом 169.2.3 пункту 169.2 цієї статті; в) під час проведення остаточного розрахунку з платником податку, який припиняє трудові відносини з таким роботодавцем. |
Тож у разі здійснення перерахунку ПДФО, за допомогою якого ви виправляєте помилки, допущені під час утримання ПДФО протягом року, штрафу за п. 119.1 ПКУ не буде.
Ситуація 8. Помилку виправляють в новому звітному розрахунку.
Якщо Податковий розрахунок з типом «Звітний» поданий, але граничний строк подання звітності не минув, то помилки можна виправити, подавши нову звітну форму. При чому при наданні розрахунку з таким статусом штрафу за виправлення будь-якої помилки не буде.
Ситуація 9. Помилки в Додатку 5, Додатку 6.
Такі помилки можуть вплинути на правильність обчислення страхового стажу працівників, розмір страхових виплат, пенсії тощо. При чому за подання недостовірних відомостей, що використовуються в Державному реєстрі, інших відомостей, передбачених Законом про ЄСВ загрожують адмінштрафом за ч. 1 ст. 165-1 КУпАП в розмірі від 510 до 680 грн.
Але, по-перше, виправлення таких помилок не призводить до нарахування штрафу за п. 119.1 ПКУ, а по-друге, врятує і від адмінштрафу.
Ситуація 10. Несумові помилки в Додатку 1.
До несумових помилок можна віднести:
Виправлення всіх несумових помилок проводимо через ознаку 0 або 1 в графі 25. Але навіть якщо виправлення проводять за попередній період через уточнюючий податковий розрахунок, штрафів за таке коригування не передбачено.
Ситуація 11. Зазначили неправильну кількість працівників в рядках 091, 091.1, 091.2, 092, 111 Податкового розрахунку.
Така помилка не передбачає штрафів.
Водночас така помилка може призвести до негативних наслідків, оскільки дані рядків 091 та 091.1 впливають на норматив з працевлаштування осіб з інвалідності, а дані рядка 092 – на середню зарплату для критичного підприємства та суб’єктів господарювання, які займаються продажем підакцизних товарів. Тому радимо ретельно перевіряти значення цих рядків при поданні податкового розрахунку.
Але відтепер помилки у рядках щодо кількості працівників можна виправити!
Так, в рядках 091, 091.1, 091.2, 092 та 111 для юросіб або 101 для ФОПів помилки виправити можливо, але тільки у Розрахунку із типом «Звітний новий». Тобто до закінчення граничного терміну подання розрахунку неправильне значення в середньообліковій кількості штатних працівників, щодо працівників, яким нараховано зарплату, кількість створених нових робочих місць можна виправити шляхом подання звітної нової форми. Вже при поданні уточнюючого розрахунку виправлення буде не можливим.
Для виправлення помилки у кількісних показниках в необхідному рядку заповнюється новий показник, а рядки, які не потребують виправлення, – не заповнюються. Водночас не забувайте при поданні звітної нової форми заповнювати обов’язкові реквізити, визначені в рядках 01–05, 031.
Шаблони та зразки документів:
Читайте більше:
Щомісячний Податковий розрахунок: приклади Додатка 5
ТОП ситуації з виправлення помилок в Об'єднаній звітності
Місячний Податковий розрахунок з ПДФО, ЄСВ та військового збору: як заповнити
Щомісячна зарплатна звітність: заповнюємо Додаток 1 (Д1) приклади + Виправлення помилок
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк та Прем'єр-міністр України Сергій Корецький, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
Планую звірку з ТЦК. Чи треба звірятися по мобілізованим, звільненим та виключеним з обліку, по тим, у кого змінився статус у 2026 році? Чи тільки по тим, хто на момент звірки перебуває на персональному обліку на підприємстві?
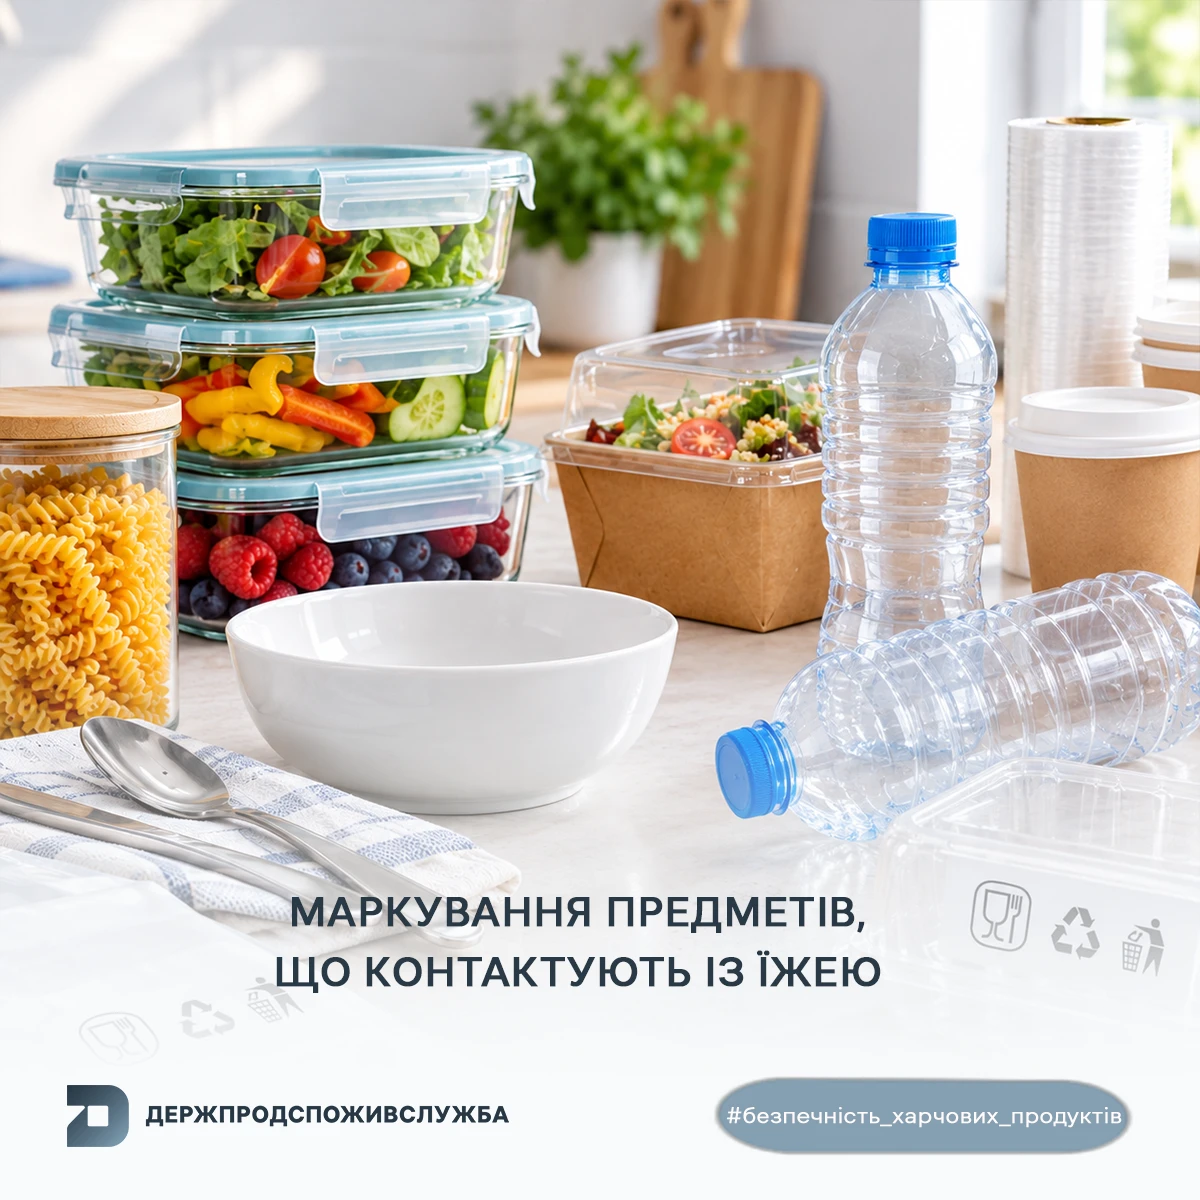
Закон України «Про матеріали і предмети, призначені для контакту з харчовими продуктами» визначає вимоги до маркування посуду, контейнерів, пакування та інших виробів, які контактують із їжею. Залежно від виду виробу маркування має містити інформацію про його призначення, безпечне використання, відповідального оператора ринку та простежуваність
Уряд розширив програму єОселя, передбачивши окрему модель кредитування для молодих сімей зі ставкою 7% на перші три роки, 10% – з четвертого до десятого року та 12% – з одинадцятого року. Після народження або усиновлення дитини ставка зменшуватиметься на 2 відсоткові пункти за кожну дитину, але не нижче 0,1%. Також для молодіжної моделі дозволять перевищувати нормативні параметри вартості та площі житла до 40%, а для ВПО й окремих регіонів уточнять умови участі в програмі
Уряд затвердив порядок створення та функціонування центрів безпеки на території територіальних громад. Такі центри можна буде створювати шляхом нового будівництва, реконструкції, капітального ремонту або встановлення модульних споруд. Вони мають бути готовими реагувати на пожежі, надзвичайні ситуації та правопорушення, а також забезпечувати надання екстреної медичної допомоги
НАЗК підготувало практичний гайд для заявників і викривачів, які хочуть повідомити про можливі корупційні правопорушення. У ньому пояснюється, до яких органів звертатися, як подати повідомлення та як оскаржити їхні дії або бездіяльність. Також гайд містить інформацію про повноваження компетентних органів і передбачені законодавством механізми захисту прав
Закон установлює шестимісячний строк для прийняття спадщини, однак за певних умов його можна подолати й після завершення цього періоду. Якщо інші спадкоємці, які прийняли спадщину, погодяться, заяву можна подати за їхньою письмовою згодою; за її відсутності спадкоємець може звернутися до суду та довести поважність причин пропуску строку. Роз’яснюємо, які обставини суд може врахувати, які докази потрібно надати та що робити після отримання судового рішення
Після ухвалення КМУ змін до правил бронювання, центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів із дня набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Сам перегляд не означає автоматичного скасування вже наданого статусу, однак порядок повторного підтвердження критичності та наслідки невідповідності новим вимогам будуть зрозумілі після оприлюднення тексту постанови

Президент планує внести до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. Голосування очікується 26 жовтня

ФОП 3 групи ЄП отримав на електронну пошту повідомлення від kyiv.borg@tax.gov.ua, що станом на 13.10.2026 за ним обліковується податковий борг у сумі від 0,01 до 3060,00 грн. Водночас в Електронному кабінеті платника податків заборгованості не відображається – є лише переплати. Чи може йтися про борг, який виник у попередньому році та не відображається у поточному періоді? Де саме перевірити повну історію нарахувань і боргу та як з’ясувати, за яким платежем він обліковується?

Підприємство продає автомобіль. У власника є страховий поліс КАСКО та автоцивілка, до 14.09.2026. Витрати на страхування було віднесено на рахунок 39 «Витрати майбутніх періодів» та щомісячно рівними частинами відображалися на рахунку 92 «Адміністративні витати». Оскільки період дії страхового поліса ще не закінчився, на рахунку 39 буде залишок суми страхового платежу. Страхова компанія не поверне суму авансу та не перенесе його на інші автомобілі, оскільки було страхове відшкодування під час дії договору. Куди в бухгалтерському обліку віднести суму залишку страхового платежу?

Підприємство створило нове робоче місце і перевело на нього працівника. Чи можна таке робоче місце ідентифікувати з працівником при переведенні в Д1 та Д5 і вказати дату створення робочого місця? Чи робоче місце ідентифікується з працівником лише при прийомі?

Європейська Бізнес Асоціація обговорила з представниками Мінагрополітики, МОЗ, Мінекономіки та Держпродспоживслужби практичне застосування законодавства про матеріали й предмети, що контактують із харчовими продуктами. Учасники розглянули вимоги до декларацій відповідності, необхідну інформацію в документах і пропозиції бізнесу щодо гармонізації правил із законодавством ЄС

Уряд підтримав ініціативу щодо спрощення підземного будівництва для підприємств оборонно-промислового комплексу. Приватні інвестори зможуть власним коштом створювати захищені виробничі об’єкти, а після завершення будівництва передавати їх оборонним підприємствам у власність, оренду або користування. При цьому щонайменше 25% площі має бути надано оборонному сектору

На Хмельниччині підприємця визнали винним у незаконному використанні торговельної марки під час виготовлення 582 одиниць спортивного одягу – штанів і костюмів із позначеннями, схожими на знаки відомої компанії. Сторони уклали угоду про примирення, за якою підприємець відшкодував потерпілій компанії 504592,89 грн матеріальної шкоди. Суд затвердив угоду та призначив чоловікові штраф у розмірі 51000 грн

Під час вебінару UNBA NextGen адвокатка Дар’я Тарасенко розповіла, як молодим колегам ефективно організувати роботу, делегувати підготовку документів помічнику та радитися з колегами щодо правової позиції. Вона наголосила, що адвокат має особисто перевіряти готові документи, достовірність судової практики, знайденої за допомогою ШІ, та зберігати конфіденційність інформації про клієнта

На сайті електронних петицій оприлюднили три звернення до Кабміну щодо перегляду постанови №1092, яка визначає вимоги до роботи бізнесу під час повітряної загрози. Автори просять продовжити перехідний період до облаштування укриттів, запровадити фінансову підтримку та враховувати особливості орендованих приміщень