

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Неприбуткова діяльність
07.08.2025
Готівкові розрахунки у неприбуткових організаціях: що потрібно враховувати
Неприбуткові організації стикаються із використанням готівки досить часто. Адже однією з форм надходжень благодійних коштів, членських внесків є готівка. А отже важливо вірно організувати роботу із готівкою, оприбуткувати її в день отримання в повній сумі аби уникнути порушення касової дисципліни та потенційних штрафів
- Організація роботи з готівкою у неприбуткових організаціях
- Оприбуткування готівки у неприбуткових організаціях
- Видача готівки з каси неприбуткової організації
- Готівкові обмеження неприбуткових організацій
- РРО та готівка в неприбутковій організації
- Висновки
Організація роботи з готівкою у неприбуткових організаціях
При організації роботи з готівкою керуємось Положенням про ведення касових операцій у національній валюті в Україні, затвердженим постановою НБУ від 29.12.2017 №148 (далі – Положення №148). Прийнята готівка має бути оприбуткована в касі неприбуткової організації.
Каса – це приміщення або місце здійснення готівкових розрахунків, а також приймання, видачі, зберігання готівки, інших цінностей і касових документів.
Отже, неприбуткова організація самостійно визначає місце каси. Касою може служити робоче місце касира (особи, яка відповідає за ведення касових операцій), де проводяться готівкові розрахунки.
Якщо неприбуткова організація планує працювати із готівкою, то потрібно:
1. Визначити особу, відповідальну за ведення касових операцій.
Враховуючи, що в неприбуткових організаціях в більшості випадків дуже обмежений штат працівників, посади касира не передбачено, обов’язки касира можна покласти на бухгалтера, керівника або іншого працівника (п. 45 Положення №148), видавши відповідний наказ. З особою, відповідальною за роботу з касою, в обов’язковому порядку укладається договір про повну матеріальну відповідальність.
2. Затвердити Положення про оприбуткування готівки в касі (п. 12 Положення №148), в якому максимально врахувати особливості своєї роботи, порядок та особливості здавання готівки до банку.
3. Розробити Порядок розрахунку ліміту каси та видати наказ про затвердження порядку розрахунку ліміту залишків готівки в касі.
Релігійним організаціям (релігійні громади, управління і центри, монастирі, релігійні братства, місіонерські товариства (місії), духовні навчальні заклади), які не здійснюють виробничої або іншого виду підприємницької діяльності, ліміт каси та строки здавання готівки не встановлюються (п. 51 Положення №148).
Детально про встановлення ліміту каси розповідали у статті Ліміт каси підприємства
4. Оформлення касових документів.
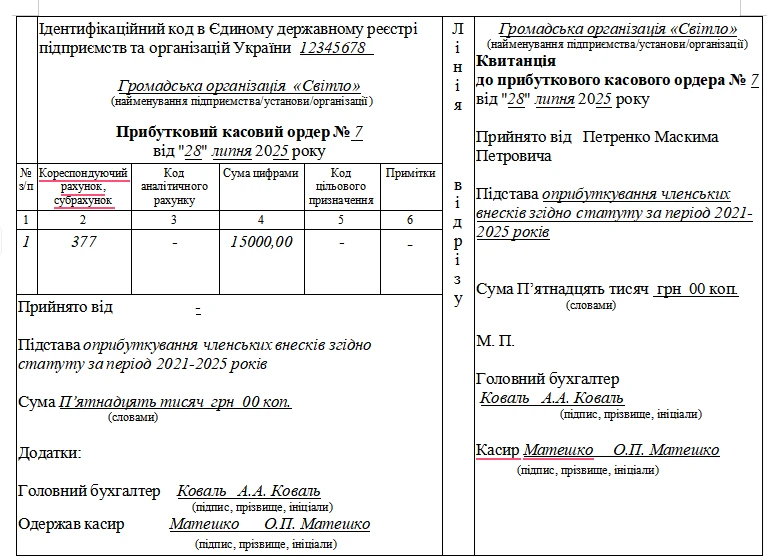
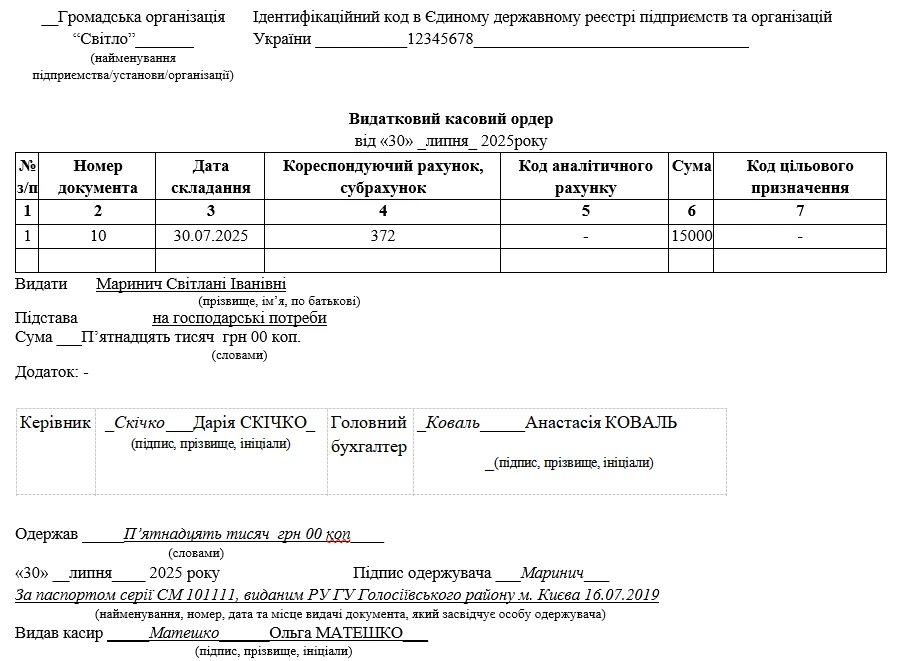
Оприбуткування готівки в касі та її видача оформлюються прибутковим (додаток 2 до Положення №148) та видатковим (додаток 3 до Положення №148) касовим ордером. Прибуткові та видаткові касові ордери до передавання в касу реєструються в журналі реєстрації прибуткових і видаткових касових документів (додаток 4 до Положення №148), який ведеться окремо за прибутковими та видатковими операціями. Первинний облік готівки в касі ведеться в касовій книзі (додаток 5 до Положення №148).
Оприбуткування готівки у неприбуткових організаціях
Готівка, отримана неприбутковою організацією має бути оприбуткована в касі в повній сумі в день одержання прибутковим касовим ордером (форма 2 до Положення №148) і записом в касовій книзі.
Аналогічний порядок діє і щодо оприбуткування готівки, зібраної за допомогою спеціальної скриньки для пожертвувань. В ЗІР, категорія 103.15, податківці зазначили, що благодійна організація повинна оприбуткувати у касі з оформленням прибуткового касового ордеру готівкові кошти, отримані як благодійні внески, у тому числі вилучені із «скриньки», та у визначені законодавством строки здати готівку до установ банку для зарахування на рахунок.
Збір благодійних пожертв готівкою здійснюється в опломбовані або опечатані благодійною організацією скриньки, яким присвоєні індивідуальні інвентарні (номенклатурні) номери.
Розкриття скриньок здійснюється в службовому приміщенні благодійної організації комісією, склад якої затверджується керівником благодійної організації.
До складу такої комісії можуть включатися представники громадських об’єднань (за згодою).
За результатами розкриття скриньки комісією складається акт, в якому відображається інформація щодо суми зібраних благодійних пожертв готівкою.
Після складення акту готівка обліковується і здається в касу благодійної організації та/або зараховується на банківський рахунок благодійної організації (п. 5 Порядку здійснення публічного збору благодійних пожертв для забезпечення бойової, мобілізаційної готовності, боєздатності та функціонування Збройних Сил України, затвердженого постановою КМУ від 30.06. 2015 №451).
Отже, прибутковий касовий ордер складається на дату вилучення готівки зі скриньки
Зверніть увагу на деякі особливості оприбуткування готівки, отриманої за допомогою платіжної картки. Готівка, отримана працівником або довіреною особою неприбуткової організації з рахунку із застосуванням платіжного інструменту (платіжної картки) не оприбутковується в касі за умови її використання за призначенням (п. 20 Положення №148).
Приміром, директор громадської організації (далі – ГО) отримав за допомогою картки ключ до рахунку готівку для власного відрядження чи для придбання ТМЦ для господарської діяльності. В такому випадку отримана готівка не оприбутковується в касі ГО. Але у встановлені терміни директор має прозвітувати за отриманий підзвіт.
Інший варіант, що також має місце на практиці: директор ГО отримав за допомогою картки ключ до рахунку готівку та передав її для фінансування відрядження іншого працівника. В такій ситуації отримана за допомогою платіжної картки готівка має бути оприбуткована в касі ГО за прибутковим касовим ордером та видана відрядженому за видатковим касовим ордером.
Видача готівки з каси неприбуткової організації
Видача готівки з кас проводиться за видатковими касовими ордерами (додаток 3 до Положення №148) або видатковими відомостями. Документи на видачу готівки підписуються директором і головним бухгалтером або особою, уповноваженою директором. До видаткових ордерів додаються заяви на видачу готівки, розрахунки.
Видача готівки за касовими ордерами проводиться тільки в день їх складання. Виправлення в касових ордерах та видаткових відомостях забороняються.
Готівкові обмеження неприбуткових організацій
Неприбуткові організації, як і всі юридичні особи, мають дотримуватися граничних розмірів розрахунків готівкою, що встановлені в п. 6 Положення №148, причому як при надходженні, так і при витрачанні готівки. Відповідно, неприбуткові організації мають право здійснювати розрахунки готівкою протягом одного дня за одним або кількома платіжними документами:
- між собою, іншими юридичними особами та з ФОП – у розмірі до 10000 грн включно;
- з фізичними особами – у розмірі до 50000 грн включно.
Зверніть увагу, що готівкові обмеження стосуються також розрахунків під час оплати за товари, придбані на господарські потреби за рахунок готівки, одержаної за допомогою платіжної картки (ЗІР, категорія 109.13)
Разом з цим в п. 8 Положення №148 передбачено випадки, коли готівкові обмеження не діють. Серед таких:
- розрахунки суб'єктів господарювання з бюджетами та державними цільовими фондами;
- добровільні пожертвування та благодійна допомога;
- використання готівки, виданої на відрядження;
- виплати, пов'язані з оплатою праці.
Таким чином, неприбуткові організації можуть надавати благодійну допомогу готівкою фізичній особі в сумі, що перевищує одноразово 50000 грн, та можуть отримувати пожертвування від юридичної особи на суму, більшу за 10000 грн одноразово.
Щодо благодійної допомоги та пожертв готівкові обмеження не діють!
А от для неприбуткових організацій членського типу готівкові обмеження на членські внески діють. Приміром, якщо ідеться про вступні чи членські внески і їх сума перевищує граничні обмеження, потрібно вносити ці кошти до каси протягом декількох днів або отримувати їх у безготівковій формі на розрахунковий рахунок.
Час від часу в неприбуткових організаціях постає питання отримання поворотної фінансової допомоги, приміром, від учасника. Про неї не ідеться серед виключень щодо готівкових обмежень в Положенні №148. А отже, на думку податківців (ЗІР, категорія 109.13) з питання отримання та повернення поворотної фінансової допомоги необхідно звертатися до НБУ як до розробника Положення №148.
З огляду на це, поки ми не маємо відповіді від НБУ, доцільно при наданні чи поверненні фінансової допомоги готівкою орієнтуватися на встановлені готівкові обмеження.
Також потрібно бути уважними по відрядженням. Готівкові обмеження не діють щодо авансу та компенсації понесених витрат у відрядженні. Це стосується витрат, що гарантовані ст. 121 Кодексу законів про працю (добові, проїзд, проживання). А от якщо відряджений буде придбавати ТМЦ для господарських потреб неприбуткової організації під час такого відрядження, тут готівкові обмеження діють в повному обсязі (ЗІР, категорія 109.13).
Важливо! Приймання неприбутковою організацією протягом одного дня від фізичної особи та видача такій особі готівки в сукупному розмірі, який перевищує 50000 грн, вважається порушенням граничної суми розрахунків (ЗІР, категорія 109.13)
Приміром, 30.07.2025 року від директора ГО, що керує організацією на громадських засадах прийнято членські внески 5000 грн та виникає потреба видати підзвіт для закупівлі засобів гігієни для передачі ЗСУ в сумі 60000 грн. З огляду на готівкові обмеження, видати готівкою із каси 30.07.2025 можливо тільки 45000 грн (50000 готівкове обмеження – 5000 готівка членські внески). Видати за два дні один підзвіт в сумі 45000 грн не можна. Адже видача підзвітній особі готівки під звіт проводиться за умови звітування нею у встановленому порядку за раніше отримані під звіт суми (п. 19 Положення №148). Отже, роботу із готівкою потрібно планувати, аби не наразитися на штрафи.
Відповідальність за порушення готівкових обмежень наведена в статті Обмеження готівкових розрахунків: що потрібно врахувати у 2025 році
РРО та готівка в неприбутковій організації
Аби розуміти, чи потрібно неприбутковій організації РРО/ПРРО, чи ні, важливо визначитися, чи виникає розрахункова операція в розумінні ст. 2 Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон №265).
Розрахункова операція – це приймання від покупця готівкових коштів, платіжних карток, платіжних чеків, жетонів тощо за місцем реалізації товарів (послуг), видача готівкових коштів за повернутий покупцем товар (ненадану послугу), а у разі застосування банківської платіжної картки – оформлення відповідного розрахункового документа щодо оплати в безготівковій формі товару (послуги) банком покупця або, у разі повернення товару (відмови від послуги), оформлення розрахункових документів щодо перерахування коштів у банк покупця (ст. 2 Закону №265). Також через РРО / ПРРО проводяться операції з приймання готівки для подальшого її переказу (ст. 3 Закону №265).
А отже, Закон №265 вимагає застосовувати РРО/ПРРО лише у разі продажу товарів (надання послуг) у сфері торгівлі, громадського харчування та послуг, а також операцій з приймання готівки для подальшого її переказу.
Сплата вступних, членських і цільових внесків учасниками за своєю суттю не підпадає під визначення розрахункової операції, оскільки вони не є платою за товари (послуги) і як результат не потребує обов’язкового застосування РРО/ПРРО.
Разом з цим, здійснення неприбутковими організаціями інших операцій, окрім приймання членських внесків (приміром громадськими об’єднаннями зокрема, приймання оплати за електроенергію, постачання газу, води та інше), потребує обов’язкового застосування РРО/ПРРО (роз'яснення ДПС).
Слід звернути увагу, що до членських внесків податківці завжди ставились прискіпливо. Тому під виглядом членських внесків не варто ховати оплату за товари/послуги, які неприбуткова організація може в рамках своєї статутної діяльності надавати стороннім особам (тимчасовим членам), які фактично є споживачами таких товарів/послуг. Приміром, участь в гуртках, секціях, курсах. В такому разі застосування РРО є обов’язковим (ІПК ДФСУ від 22.12.2018 №5378/6/99-99-14-05-01-15/ІПК).
Отримання орендної плати та компенсації комунальних платежів. З метою застосування РРО податкова орієнтується на норми пп. 14.1.185 Податкового кодексу України, де оренда визначається як послуга. На думку ДПС, при проведенні розрахунків у готівковій формі за послуги з надання в оренду нерухомого майна, оплаті комунальних послуг, передбачених договором оренди, суб’єкти господарювання зобов’язані застосовувати РРО / ПРРО. А отже, отримувати орендні та компенсаційні платежі доцільно на розрахунковий рахунок.
Благодійні внески. Сплата благодійних внесків згідно із Законом №265 не є розрахунковою операцією за товари (послуги), а також не є операцією з приймання готівки для подальшого її переказу.
Неприбуткові організації отримують цільові кошти для того, щоб досягати мети своєї діяльності, і витрачає виключно на статутні цілі. Цільові надходження, що їх отримує неприбуткова організація через банківські електронні системи, не є операціями з продажу товарів чи послуг, тому застосовувати РРО / ПРРО для цих операцій не потрібно.
Тому РРО/ПРРО не застосовується при внесенні благодійних внесків як у вигляді готівкових коштів в касу підприємства, так і при сплаті за допомогою платіжних карток через POS-термінал або через інтернет-еквайринг.
Оплата за товари (послуги) в межах статутної діяльності готівкою потребує застосування РРО/ПРРО на загальних підстава. Виключення містяться в ст. 9 та ст. 10 Закону №265.
Без РРО / ПРРО, але із застосування розрахункових книжок та КОРО здійснюється продаж предметів релігійно-обрядової атрибутики та надання обрядових послуг релігійними організаціями (п. 14 Переліку окремих форм та умов проведення діяльності у сфері торгівлі, громадського харчування та послуг, яким дозволено проводити розрахункові операції без застосування реєстраторів розрахункових операцій та/або програмних реєстраторів розрахункових операцій з використанням розрахункових книжок та книг обліку розрахункових операцій, затвердженому постановою КМУ від 23.08.2000 №1336). Але так можливо, якщо граничний розмір річного обсягу розрахункових операцій з продажу товарів (надання послуг) не перевищує 500 тис. грн.
Звільняється від застосування РРО / ПРРО та розрахункових квитанцій продаж квитків на відвідування культурно-спортивних і видовищних закладів (п. 4 ст. 9 Закону №265).
Не використовуються РРО / ПРРО та розрахункові квитанції при розрахунках за послуги, що проводяться виключно за допомогою банківських систем дистанційного обслуговування та/або сервісів переказу коштів (п. 14 ст. 9 Закону №265). До систем дистанційного обслуговування відносяться, зокрема, Приват24, Ощад24/7 тощо. До «сервісів переказу коштів», на думку Національного банку України, можна віднести сервіси банків (LiqPay тощо) та/або небанківських фінансових установ (Portmone, iPay, WayforPay, Easy Pay тощо), які мають ліцензію НБУ на переказ коштів без відкриття рахунків, що надають можливість споживачам здійснити оплату товарів (послуг), зокрема дистанційного.
Зверніть увагу, що право на незастосування РРО/ПРРО, встановлене п. 14 ст. 9 Закону №265 стосується тільки послуг і не може бути використане при продажу товарів
Разом з цим, зазначає ДПС, неприбуткова організація не втрачає права на незастосування РРО / ПРРО та розрахункових квитанцій за п. 14 ст. 9 Закону №265 у випадку здійснення торгівлі одночасно товарами та послугами, за умови приймання оплати саме за послуги, виключно за допомогою банківських систем дистанційного обслуговування та/або сервісів переказу коштів.
Висновки
- Робота з готівкою потребує певної організаційної підготовки в неприбуткових організаціях.
- Приймання та видача готівки має оформлюватися прибутковими та видатковими касовими ордерами.
- При проведенні готівкових розрахунків на прийняття та на видачу необхідно дотримуватися готівкових обмежень.
- Плануючи роботу із готівкою неприбутковій організації потрібно визначитися із застосуванням/НЕ застосуванням РРО/ПРРО.
Шаблони та зразки документів:
Порядок розрахунку ліміту каси
Договір про повну матеріальну відповідальність
Журнал реєстрації прибуткових і видаткових касових документів
Наказ про затвердження порядку розрахунку ліміту залишків готівки в касі
Читайте більше:
Податкові зміни для неприбуткових організацій – 2025
Як неприбутківцю не втратити свій неприбутковий статус
Звіт про використання доходів (прибутків) неприбуткової організації: інструкція
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Судова практика
09.11.2026
Штраф за неподання №20-ОПП: ВC пояснив, коли податкова не має права його застосовувати
Чи можуть оштрафувати за неподання повідомлення за формою №20-ОПП щодо офісних приміщень? Верховний Суд дійшов висновку, що саме по собі неподання форми №20-ОПП не є підставою для штрафу за п. 117.1 ПКУ. У цій же справі суд розглянув особливості оподаткування діяльності онлайн-казино: підтвердив звільнення від РРО/ПРРО за визначених умов та розмежував виграш гравця і повернення його депозиту. Розбираємо ключові висновки суду
Охорона праці
09.11.2026
Постанову про спрощення правил роботи під час «жовтої» тривоги розглянуть вже 12 листопада 2026 року
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Пільги
09.11.2026
Податкова знижка на ЕКЗ та усиновлення: умови та порядок отримання у 2026 році
Громадяни можуть скористатися податковою знижкою та повернути частину ПДФО за витрати на допоміжні репродуктивні технології, зокрема екстракорпоральне запліднення, а також на усиновлення дитини. Знижка застосовується лише до офіційних доходів і в межах визначених лімітів за наявності підтвердних документів
Працевлаштування, переведення
09.11.2026
Чи можна встановити випробування за договором до 12 місяців: консультує Держпраці
Чи можна встановити випробування працівнику, якого приймають за строковим трудовим договором на 9 місяців? За загальним правилом КЗпП випробування не встановлюють, однак під час дії воєнного стану ця заборона не застосовується. Пояснюємо, на які норми законодавства спиратися
Бронювання, критичність
09.11.2026
100% бронювання в обмін на службу: Міноборони поки не має чіткого механізму
100% бронювання працівників в обмін на їхню добровільну службу: прем’єр-міністр раніше озвучив таку можливість для бізнесу. Однак, як випливає з відповіді Міноборони на запит народного депутата Олександра Федієнка, конкретного механізму поки немає. Не визначено ані умов участі підприємств, ані строків служби, ані порядку подальшого бронювання працівників. Тож бізнесу поки незрозуміло, на яких умовах працюватиме ця ініціатива
Військовий збір
09.11.2026
Чи оподатковується ВЗ надміру витрачена сума коштів видана під звіт або на відрядження
Сума надміру витрачених коштів, отриманих на відрядження або під звіт, яка не повернута у встановлені законодавством строки, включається до загального місячного (річного) оподатковуваного доходу фізичної особи. Отже, такі кошти є об’єктом оподаткування військовим збором
Податкова та фінзвітність
09.11.2026
КІК без доходу: чи потрібен додаток до декларації у 2026 році
Оподаткування прибутку контрольованих іноземних компаній (КІК) залишається однією з найскладніших ділянок податкового обліку для резидентів України. Контролююча особа зобов’язана не лише визначити свою частку у прибутку КІК, а й правильно задекларувати її незалежно від фактичного розподілу доходу. При цьому навіть відсутність прибутку не звільняє від подання звітності
ПДВ
09.11.2026
ПДВ на БПЛА та комплектуючі у 2026 році: роз’яснення ДПС щодо нульової ставки
Чи можна постачати акумулятори, запчастини та комплектуючі для БПЛА за нульовою ставкою ПДВ, а самі дрони й послуги з їх ремонту – без ПДВ? ДПС роз’яснила правила оподаткування операцій виробника безпілотників
Перевірки, штрафи
09.11.2026
Як ДПС проводить камеральну перевірку податкової декларації у 2026 році
Камеральна перевірка податкової декларації або уточнюючого розрахунку проводиться посадовими особами ДПС протягом 30 календарних днів після граничного строку подання звітності. Без спеціального рішення керівництва та без обов’язкової присутності платника податків. У разі виявлення порушень складається акт перевірки, який надсилається платнику податків для ознайомлення та можливого подання заперечень
Документообіг, первинні документи
09.11.2026
Обов’язкові реквізити на первинних документах, що підтверджують витрати ФОП
Первинні документи є основою бухгалтерського обліку та підтвердження господарських операцій підприємства. Законодавство чітко визначає перелік обов’язкових реквізитів, без яких документ може втратити юридичну силу. Водночас у деяких випадках допускається відсутність окремих підписів або даних, якщо це прямо передбачено договором між сторонами. Також Мінфін нагадує про вимоги до оформлення бланків та обов’язкове прокреслення вільних рядків у документах
Заборгованість
09.11.2026
Поворотна фінансова допомога від засновника/директора: чи можна перерахувати з особистої картки на рахунок ТОВ
Чи має право засновник/директор ТОВ (платника ПДВ на загальній системі) перерахувати поворотну фінансову допомогу зі власної особистої картки фізособи за реквізитами IBAN на поточний рахунок підприємства?
Торгівля, послуги
09.11.2026
З 1 січня нові правила онлайн-торгівлі алкоголем та тютюновими виробами: ДПС
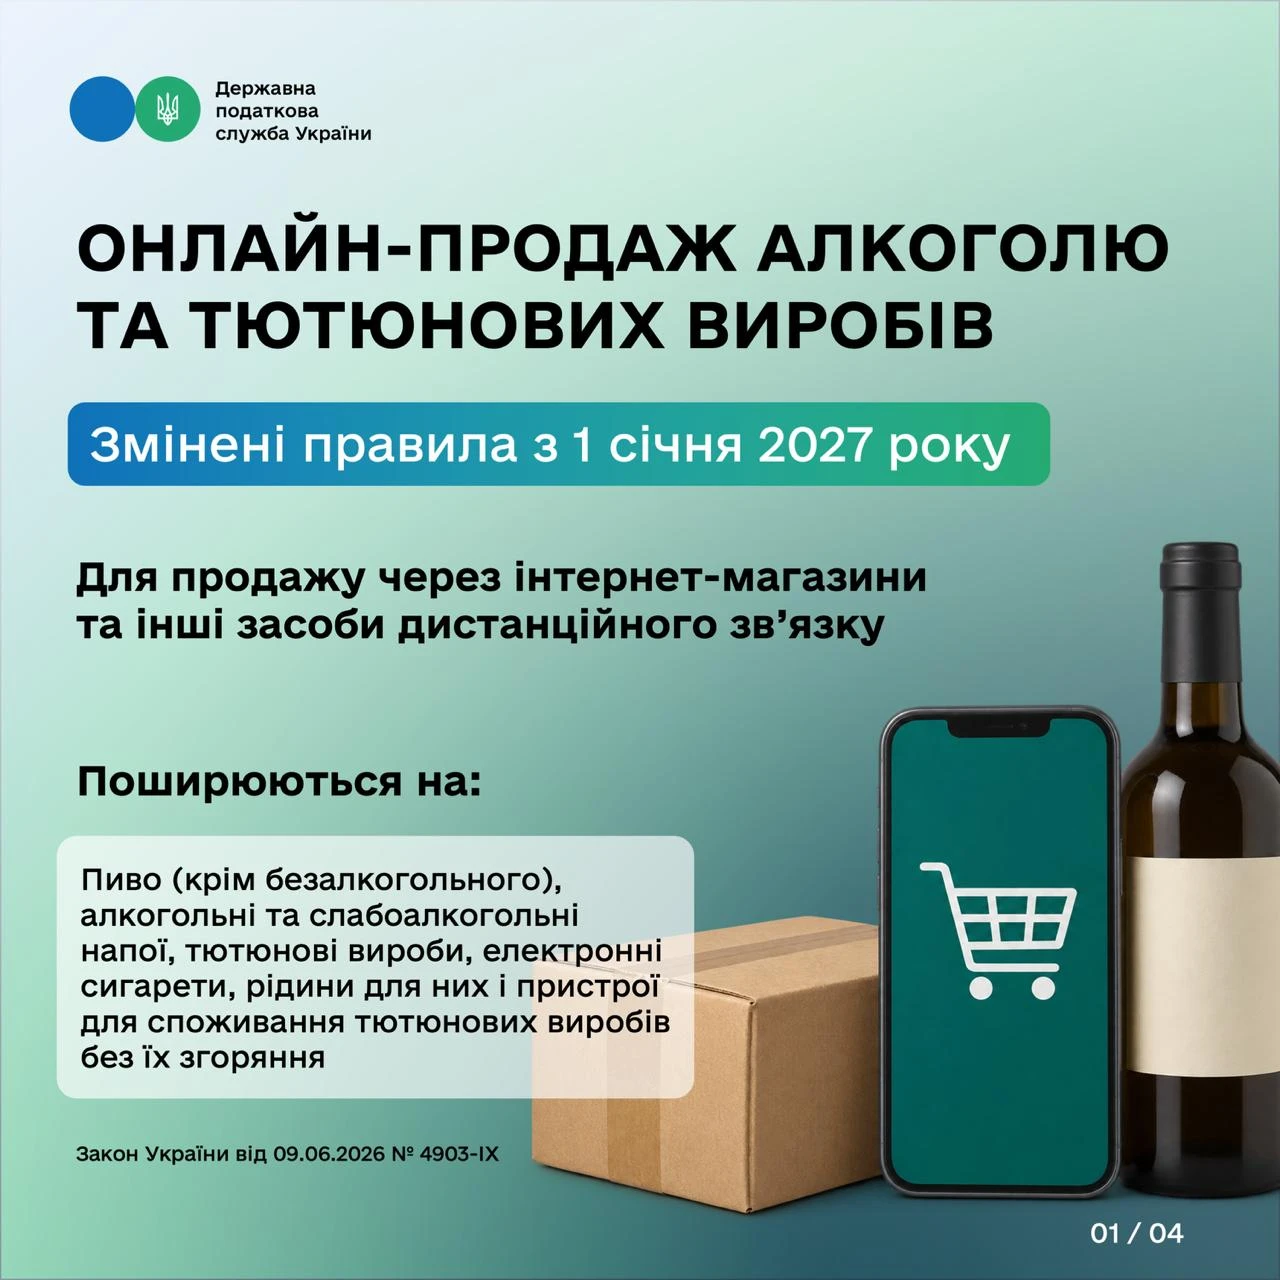
З 1 січня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Кадрова робота
09.11.2026
Як документально закріпити рівні умови оплати праці для жінок і чоловіків: консультує Держпраці
Роботодавці мають забезпечувати рівні права та можливості жінок і чоловіків у трудових відносинах, запобігати дискримінації та створювати безпечне робоче середовище. Один зі способів закріпити такі гарантії документально – передбачити відповідні положення в колективному договорі. Мінсоцполітики розробило методичні рекомендації, які допоможуть роботодавцям визначити, які умови та гарантії варто включити до колективних договорів і угод
ФОП
09.11.2026
Звітна нова чи уточнююча декларація за 9 місяців: що подавати ФОП після виправлення помилки
ФОП 3-ї групи виправив помилку в декларації за півріччя через уточнюючу декларацію, але вже подав звітність за 9 місяців. Яку декларацію потрібно подати зараз: «Звітну нову» за 9 місяців чи «Уточнюючу»?
Особи з інвалідністю
09.11.2026
Компенсація за робочі місця для осіб з інвалідністю: що змінилося з 7 листопада
Із 7 листопада 2026 року діють оновлені правила компенсації витрат на облаштування робочих місць для осіб з інвалідністю. Постанова КМУ №1388 уточнює коло отримувачів допомоги, запроваджує обов’язковий попередній огляд облаштованого робочого місця та встановлює ліміти на придбання комп’ютерної техніки й смартфонів. Також розширено перелік підстав для відмови у виплаті. Розбираємо, хто може отримати компенсацію, які витрати відшкодовують і яких нових вимог мають дотримуватися роботодавці
Охорона праці
09.11.2026
Новий закон про охорону праці підписано Президентом: що зміниться для роботодавців
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою і вже підписаний Президентом. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Оренда
09.11.2026
Поліпшили орендоване майно: як обліковувати витрати та нараховувати амортизацію
Якщо орендар модернізує, реконструює або дообладнує орендоване майно, такі витрати не завжди можна одразу включити до витрат звітного періоду. Якщо поліпшення збільшують майбутні економічні вигоди від використання об’єкта, їх капіталізують і обліковують як окремий об’єкт основних засобів групи 9. Для податкової амортизації встановлено мінімальний строк 12 років. Розглянемо, як відображати такі витрати та які податкові різниці застосовувати
Трудові книжки, ЕТК
09.11.2026
ПІБ у трудовій книжці російською мовою: чи потрібно виправляти для оформлення пенсії
Працівник виходить на пенсію і звернувся до ПФУ з трудовою книжкою. ПФУ вимагає внести на титульній сторінці виправлення – зазначити ПІБ українською мовою, хоча в другій половині трудової книжки титульна сторінка вже заповнена українською. На підставі чого потрібно внести зміни?
Створення суб'єкта, зміни
09.11.2026
Власна справа з нуля: як підготувати бізнес-план і отримати грант
Відкрити власну справу – це не лише знайти бізнес-ідею, а й оцінити власні можливості, дослідити потреби ринку та проаналізувати конкурентів. Важливо заздалегідь розрахувати стартові інвестиції, майбутні витрати, потенційний прибуток і визначити, чи знадобиться додаткове фінансування. Усі ці дослідження стануть основою бізнес-плану, який можна подати на розгляд комісії Служби зайнятості для отримання гранту. Розповідаємо, з чого почати підготовку до запуску бізнесу та де отримати допомогу