
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Готівкові кошти, розрахунки
26.12.2025
Обмеження готівкових розрахунків: що потрібно врахувати у 2026 році
Розглянемо які існують обмеження у разі розрахунків готівкою, на які операції поширюються, а на які не поширюються і яка відповідальність у разі порушення
- Готівкові обмеження: загальні правила
- Які розрахунки вважаються готівковими
- Коли готівкові обмеження не діють
- Готівкові обмеження: видача (отримання) фіндопомоги
- Готівкові обмеження: видача коштів в підзвіт
- Готівкові обмеження: розрахунки карткою через платіжний термінал або через касу банка
- Як обійти готівкові обмеження у роздрібній торгівлі
- Відповідальність за порушення готівкових обмежень
Готівкові обмеження: загальні правила
Суб’єкти господарювання (далі – СГ), тобто юрособи і ФОПи мають право розраховуватися один з одним, а також з фізособами готівкою, але з урахуванням певних обмежень, що встановлені п. 6, 7 Положення про ведення касових операцій у національній валюті в Україні, затверджене постановою НБУ від 29.12.2017 №148 (далі – Положення №148).
Обмеження наступні:
- У разі розрахунків між СГ, тобто між ФОПами або юрособою і ФОП, між юрособами – сума такого розрахунку не може перевищувати 10 000 грн включно в день.
- У разі розрахунку між СГ та фізособою – сума розрахунку не може перевищувати 50 000 грн включно в день.
- У разі розрахунків між фізособами за договорами купівлі-продажу, які підлягають нотаріальному посвідченню – сума розрахунку не може перевищувати 50 000 грн включно в день. Що стосується розрахунків між фізособами за договорами, що не підлягають нотаріальному посвідченню, то податківці кажуть, що обмеження по розрахунках за такими договорами не діють, але радять за консультацією звертатися до НБУ (ЗІР, категорія 109.13).
Зверніть увагу! Готівкові обмеження у розмірі 50 000 грн в день поширюються також і на фізособу, що здійснює незалежну професійну діяльність, за умови, що така особа не зареєстрована як ФОП (ЗІР, категорія 109.13). Також слід враховувати, що зазначені у п. 6,7 Положення №148 обмеження стосуються розрахунків з одною особою протягом дня. При цьому кількість осіб протягом дня не обмежується
Наприклад, протягом дня СГ може розрахуватися з трьома іншими СГ по 10 000 грн з кожним. Або СГ може розраховуватися протягом дня з трьома фізособами у сумі 50 000 грн з кожною фізособою.
Які розрахунки вважаються готівковими
Як зазначено у п. 3 Положення №148, готівка – це грошові знаки національної валюти України (банкноти і монети, у тому числі розмінні, обігові, пам'ятні банкноти та монети, які є платіжними засобами).
Відповідно, готівкові розрахунки / розрахунки готівкою – це платежі готівкою СГ і фізичних осіб за:
- реалізовану продукцію (поставлені товари, виконані роботи, надані послуги);
- операціями, які безпосередньо не пов'язані з реалізацією продукції (товарів, робіт, послуг) та іншого майна (про такі операції ми окремо скажемо нижче).
Чи вважається порушенням граничної суми розрахунків приймання СГ протягом одного дня від фізособи та видача такій особі готівки в сукупному розмірі, який перевищує 50 000 грн?
Слід пам’ятати, що обмеження діють між двома СГ, або СГ і фізособою не тільки в один бік, але й у зворотній. Тобто приймання CГ протягом одного дня від фізичної особи та видача такій особі готівки в сукупному розмірі, який перевищує 50 000 грн, вважається порушенням граничної суми розрахунків.
Чи стосуються готівкові обмеження таких платежів як дивіденди, внески до статутного капіталу, орендні платежі та роялті?
Так, стосуються. Виходячи визначення терміна «готівкові розрахунки», можна дійти до висновку, що вони стосуються розрахунків за правочинами, предметом яких є будь-які матеріальні та нематеріальні блага, які можуть бути оцінені в грошовій формі. Тому готівкові обмеження стосуються і таких платежів як:
- дивіденди (ЗІР, категорія 109.13);
- внески до статутного капіталу (ЗІР, категорія 109.13);
- орендні платежі та роялті.
Коли готівкові обмеження не діють
Є перелік операцій, коли у разі готівкових розрахунків обмеження не застосовуються. Такі операції наведено у п. 8 Положення №148, це:
- розрахунки СГ з бюджетами та державними цільовими фондами;
- добровільні пожертвування та благодійна допомога;
- використання готівки, виданої на відрядження;
- виплати, пов’язані з оплатою праці;
- використання готівкових коштів із фондів, створених на виконання ч. 4 ст. 17 Закону України від 12.11.2015 №794-VIII «Про Державне бюро розслідувань», ч. 2 ст. 32 Закону України від 28.01.2021 №1150-IX «Про Бюро економічної безпеки України» та ч. 3 ст. 24 Закону України від 14.10.2014 №1698-VII «Про Національне антикорупційне бюро України».
Тобто розрахунки готівкою в зазначених випадках можуть бути на будь-яку суму.
Також у підприємств та ФОП часто виникають питання стосовно обмежень у разі отримання – видачі фіндопомоги, а також коштів в підзвіт. По цим питанням є роз’яснення податківців, які ми розглянемо.
Готівкові обмеження: видача (отримання) фіндопомоги
Є роз’яснення податківців (ЗІР, категорія 109.13), де податківці кажуть, що Положення №148 не визначає питання поширення його норм на операції між СГ та фізичними особами з отримання та повернення поворотної фінансової допомоги.
Але при цьому наголошують на тому, що для отримання роз’яснення з порушеного питання необхідно звертатися до НБУ як до розробника Положення №148.
Тому є ризик, що у випадку перевірки податківці будуть наполягати на порушенні, у разі якщо сума фіндопомоги перевішує 50 000 грн (в день).
Готівкові обмеження: видача коштів в підзвіт
Податківці визначили свою позицію в ІПК ДПС від 03.07.2020 №2688/6/99-00-07-05-01-06/ІПК, де вони чітко зазначають, що отримання під звіт готівки працівниками від касира підприємства не належить до розрахунків готівкою, а отже, обмеження в розмірі 50 000 грн на таку операцію не поширюється. Відповідно такий підхід має бути й до повернення готівки підзвітною особою.
Радимо СГ отримати ІПК від ДПС для себе.
Чи діють готівкові обмеження у разі розрахунків підзвітної особи з іншими СГ при придбанні товарів (послуг) для потреб підприємства?
Так, обмеження діють. Адже підзвітна особа діє від імені та за рахунок підприємства, тому сума обмеження становить 10 000 грн.
До речі, те ж саме стосується і розрахунків працівника у відрядженні.
Так в ЗІР, категорія 109.13, податківці зазначають, що обмеження щодо граничної суми готівкового розрахунку не поширюється на готівкові розрахунки, пов’язані з відрядженням працівника підприємства. Але при цьому, обмеження у розмірі 10 000 грн поширюється на придбання таким працівником протягом дня за рахунок коштів, виданих на відрядження, товарно-матеріальних цінностей в інших СГ.
Готівкові обмеження: розрахунки карткою через платіжний термінал або через касу банка
Такі розрахунки не є готівковими для отримувача коштів, тому обмеження не діють. Тобто сума розрахунку може бути будь-яка.
Стосовно оплати карткою через термінал, податківці роз’яснюють, що обмеження, встановлене в п. 6 Положення №148, стосується також розрахунків під час оплати за товари, придбані на виробничі (господарські) потреби за рахунок готівки, одержаної за допомогою платіжного інструменту.
Згідно зі ст. 1 розд. І Закону України від 30.06. 2021 №1591-IX «Про платіжні послуги», електронний платіжний засіб – платіжний інструмент, реалізований на будь-якому носії, що містить в електронній формі дані, необхідні для ініціювання платіжної операції та/або здійснення інших операцій, визначених договором з емітентом.
А платіжна картка – електронний платіжний засіб у вигляді пластикової чи іншого виду картки.
Тобто обмеження щодо граничної суми розрахунків не поширюється на розрахунки, які проводяться із застосуванням електронних платіжних засобів (платіжних карток)
Як обійти готівкові обмеження у роздрібній торгівлі
Розглянемо ситуації як діяти СГ, щоб не порушувати встановлені готівкові обмеження.
Ситуація 1. Покупець придбав різні товари загальною вартістю 75 000 грн, вартість одиниці товару менше ніж 50 000 грн.
Оскільки фізособою придбані різні товари, то для того, щоб запобігти порушенню встановлених обмежень, покупець має розділити ці товари на два чеки, наприклад на 50 000 грн та 25 000 грн.
Ситуація 2. Покупець придбаває товар вартість якого складає 81 000 грн.
В цій ситуації вартість одиниці товару понад 50 000 грн, тому розбивати на два чеки не можна. Покупець може сплатити вартість товару карткою через термінал повністю, або частково у сумі, що перевищує 50 000 грн (змішана оплата – частково готівкою, частково карткою).
Інші варіанти:
1. Оплата може бути частковою – передоплата (в один день), наприклад, 50 000 грн і післяплата (в другий день) – 31 000 грн.
Нагадаємо, що у разі часткової оплати податківці радять оформлювати фіскальні чеки наступним чином (ЗІР, категорія 109.02):
- у першому чеку замість назви має бути зазначено, що це «аванс за ххх», де «ххх» – це назва або артикул товару та вказана саме та сума, яка була отримана від покупця;
- другий чек (останній чек), у межах якого відбувається остаточний розрахунок і вручення товару покупцю (в тому числі який не передбачає остаточної оплати, у зв’язку із повним погашенням вартості товарів авансами) має містити повну номенклатуру, де зазначена назва товару (послуги), що реалізується, його повна ціна, кількість, відображений раніше отриманий аванс (аванси), на який буде зменшуватись вартість такого товару, та безпосередньо сума до сплати після врахування суми авансу (авансів), які були попередньо внесені покупцем.
2. Оплата може бути здійснена покупцем через касу банка або через ПТКС, або перерахована за реквізитами рахунку продавця через банківський додаток
Відповідальність за порушення готівкових обмежень
За порушення суми готівкових обмежень законодавством фінансова відповідальність не встановлена. Але є адміністративна відповідальність.
Відповідно до ст. 163-15 Кодексу України про адміністративні правопорушення (далі – КУпАП) перевищення граничних сум розрахунків готівкою тягне за собою накладення штрафу на фізособу-підприємця, посадових осіб юридичної особи у розмірі від 100 до 200 НМДГ (від 1 700 до 3 400 грн).
За повторне порушення протягом року сума штрафу становитиме від 500 до 1 000 НМДГ (від 8 000 до 17 000 грн).
Для застосування адмінштрафу на підставі ст. 163-15 КУпАП є строк давності – два місяці з дня вчинення правопорушення (ст. 38 КУпАП).
Слід зазначити, що таке порушення не вважається триваючим, це разове порушення. Є також відповідні рішення суду із цього питання (постанова Шостого апеляційного адміністративного суду від 27.02.2024, ЄДРСР, реєстраційний номер 117285827).
Нагадаємо, згідно з п. 111.5 Податкового кодексу України триваюче правопорушення – це безперервне невиконання норм ПК платником податків, який вчинив певні дії або допустив бездіяльність і не вчиняв подальших дій щодо його усунення до моменту виявлення такого правопорушення контролюючим органом.
Таким чином, застосовувати штраф за порушення суми готівкових обмежень ДПС зможе тільки протягом 2 місяців з дня його вчинення.
Читайте більше:
Безготівкові розрахунки у 2025 році: як організувати та кого стосується
Готівкові розрахунки у неприбуткових організаціях: що потрібно враховувати
Готівка під прицілом: нові правила NovaPay та полювання ДПС на нелегалів!
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Е-сервіс
28.10.2026
Е-кабінет не працює: що робити, щоб не було штрафу. 28 жовтня кабінет знову запрацював
ДПС повідомила про завершення технічних робіт і штатну роботу електронних сервісів із 27 жовтня 2026 року. Водночас платники скаржаться на проблеми з Електронним кабінетом, які тривають із суботи. Голова фінансового комітету ВРУ Данило Гетманцев закликав податківців оперативно усунути несправності та пояснити причини тривалого збою. Нагадаємо, що за певних умов технічні помилки в роботі Електронного кабінету можуть бути підставою для звільнення платника від відповідальності за спричинені ними порушення. Податкова експертка Ольга Самофалова навела інфографіку як діяти в ситуації, коли кабінет не працює. А ввечері 28 жовтня кабінет запрацював
Кадрова робота
28.10.2026
Профспілка на підприємстві: чи обов’язково вступати, сплачувати внески та як отримати допомогу
Чи зобов’язаний працівник вступати до профспілки, скільки потрібно сплачувати внесків і на яку допомогу можна розраховувати? Членство є добровільним, а розмір внесків і умови отримання матеріальної підтримки визначаються статутом та внутрішніми правилами конкретної профспілки. Водночас внески не можна автоматично утримувати із зарплати без належної згоди працівника. Розбираємося, як вступити до профспілки та вийти з неї, які права вона захищає і коли можна отримати фінансову допомогу
Податкова та фінзвітність
28.10.2026
Рентна плата за радіочастоти: коли подавати першу декларацію
Суб’єкти господарювання, які отримують ліцензію чи інший дозвільний документ на користування радіочастотним спектром, мають пам’ятати: із цього моменту на них покладається обов’язок подавати податкову декларацію з рентної плати. Причому звітність починається вже з місяця отримання такого документа – незалежно від дати фактичного початку користування спектром
Охорона праці
28.10.2026
До 4 травня 2027 року – більше часу на облаштування укриттів: звернення бізнесу до Мінекономіки
СУП закликає продовжити перехідний період для виконання вимог до укриттів на підприємствах до 4 травня 2027 року замість 4 грудня 2026 року. Бізнес пояснює це дефіцитом доступних укриттів, зростанням вартості мобільних конструкцій і тривалими процедурами їх встановлення та обліку. Спілка вже звернулася до Мінекономіки з пропозиціями щодо змін до постанови КМУ №1092. Серед ключових вимог – дозвіл користуватися спільними укриттями, спрощення процедур і фінансова підтримка підприємств
Охорона праці
28.10.2026
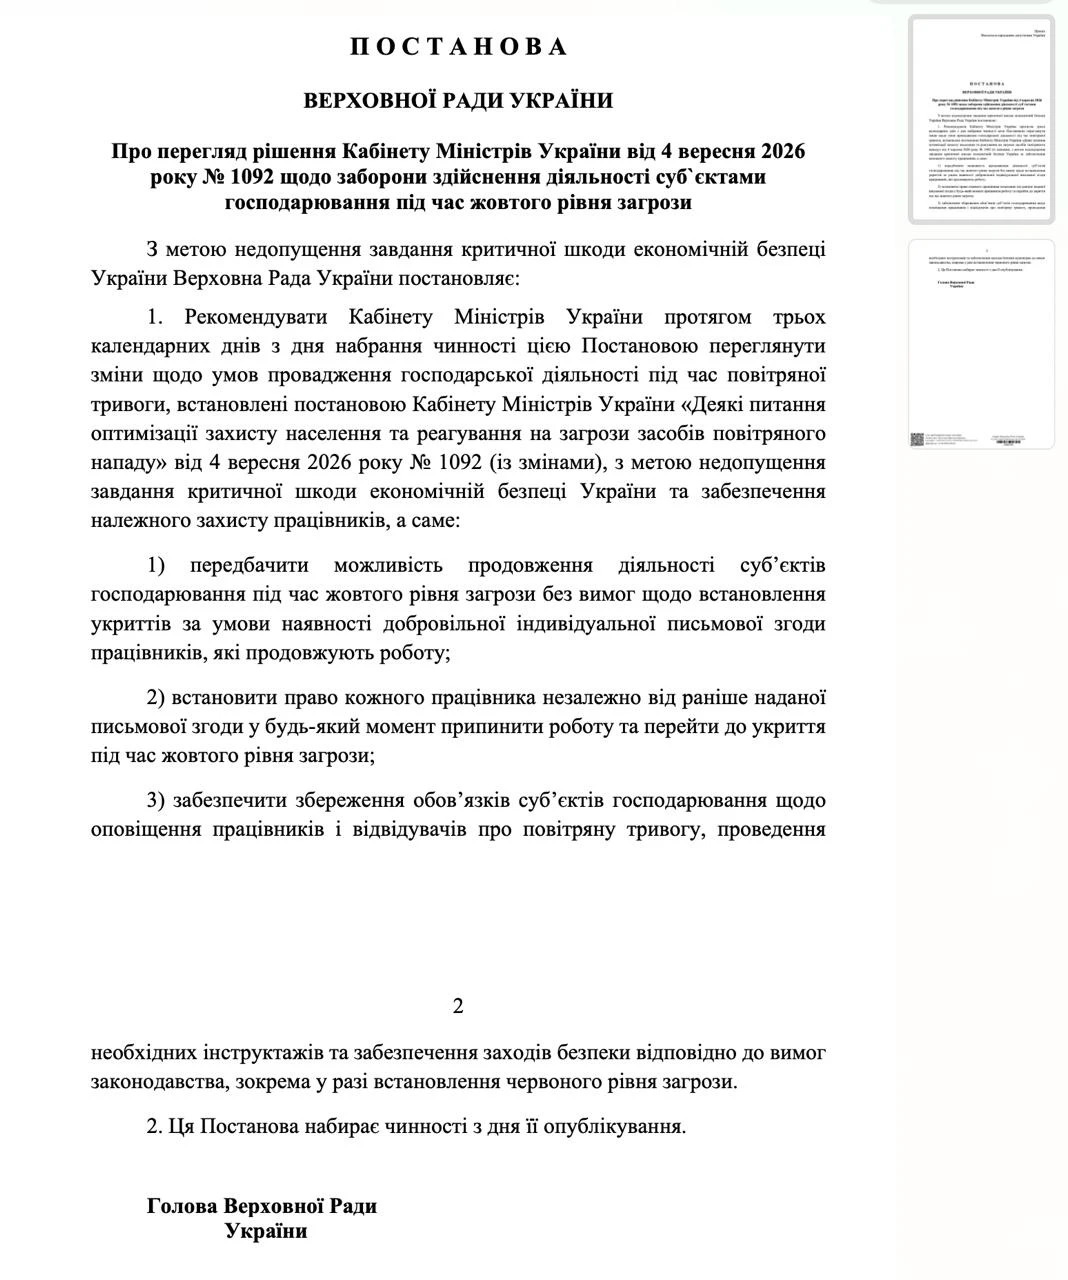
Бізнес зможе працювати без укриття під час жовтого рівня загрози після 4 грудня: у ВРУ реєструють постанову
У Верховній Раді реєструють постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Податок на майно
28.10.2026
Місцева рада знизила орендну плату за землю: коли можна платити менше без зміни договору
Чи може підприємство або ФОП сплачувати меншу орендну плату за земельну ділянку державної чи комунальної власності, якщо місцева рада знизила ставку на період воєнного стану? Податківці пояснили, що загальне правило вимагає внесення відповідних змін до чинного договору оренди. Водночас є виняток: рада може передбачити у своєму рішенні застосування зниженої ставки без зміни договорів. Розглянемо, за яких умов орендарі можуть скористатися зменшеною орендною платою та на що звернути увагу
Медицина
28.10.2026
Заміна працівників у договорі ДМС: як оподатковувати страхові внески
Державна податкова служба надала важливі роз'яснення щодо оподаткування податком на доходи фізичних осіб (ПДФО) та військовим збором страхових платежів за договорами добровільного медичного страхування (ДМС) у разі звільнення та прийняття на роботу нових працівників
Інше
28.10.2026
Великі платники податків – 2027: ДПС затвердила новий реєстр
ДПСУ затвердила Реєстр великих платників податків на 2027 рік наказом від 21.10.2026 №708. До 4 січня 2027 року податкові органи мають забезпечити взяття платників на облік або зняття з нього у відповідних територіальних органах ДПС та повідомити про це платників. Водночас оновлений реєстр на вебпорталі ДПС поки не оприлюднено
Е-сервіс
28.10.2026
Борг до 86 470 грн: у Дії буде автоматичне зняття арешту з рахунків
З 23 жовтня 2026 року запроваджено новий механізм автоматичного погашення боргів у виконавчих провадженнях і зняття арешту з рахунків. Після повної сплати боргу через інтегрований із системою виконавчого провадження платіжний сервіс дані боржника автоматично вилучатимуть з Єдиного реєстру боржників, а банк отримуватиме повідомлення для зняття арешту. Механізм поширюється на провадження із загальною сумою боргу до 86 470 грн, включно зі штрафами, виконавчим збором і витратами. Як працюватиме процедура та скільки часу знадобиться для розблокування рахунків?
Податкова та фінзвітність
28.10.2026
Декларація з податку на прибуток із додатками за три квартали 2026-го: інструкція зі складання
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності


Відпустка, відпускні
28.10.2026
Робота зі шкідливими умовами: чи може роботодавець скасувати додаткову відпустку та доплати
Чи може роботодавець скасувати додаткову відпустку за шкідливі умови праці та припинити відповідні доплати через оновлення обладнання або брак коштів? Держпраці пояснила, за яких умов можна змінювати пільги й компенсації, чому вирішальне значення мають результати атестації робочих місць і яка відповідальність загрожує роботодавцю за самовільне скасування гарантій

Бронювання, критичність
28.10.2026
Критичність, квоти та військовий облік: 7 вимог СУП до уряду після Постанови №1328
Постанова КМУ №1328 змінила правила бронювання військовозобов’язаних і викликала занепокоєння Спілки українських підприємців (СУП). Найбільші ризики для бізнесу – можливе скасування чинного статусу критично важливого підприємства через зміну критеріїв, триваліша процедура його отримання та додаткові підстави для відмови у збільшенні квоти бронювання. СУП закликає уряд передбачити перехідний період, прозорі правила та гарантії для підприємств, які добросовісно виконують вимоги

Перевірки, штрафи
28.10.2026
ТЦК штрафуватимуть на 170 тис. грн за незаконну постановку на військовий облік: правка до Держбюджету
Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів

Бронювання, критичність
28.10.2026
100% бронювання в обмін на направлення працівників до війська: які ризики для працівника
Ідея 100% бронювання працівників в обмін на направлення частини персоналу до війська викликала занепокоєння профспілок. У Конфедерації вільних профспілок України застерігають: без чітких критеріїв та гарантій захисту новий механізм може стати інструментом тиску на працівників, які відстоюють свої трудові права. Профспілки вимагають прозорих правил бронювання, недопущення дискримінації та залучення представників працівників до обговорення змін

ФОП
28.10.2026
Скільки платитимуть ФОП у 2027 році: нові розміри єдиного податку, військового збору, ЄСВ та ліміти
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком

Військовий облік
28.10.2026
Звіряння з ТЦК до 1 грудня: добірка матеріалів від редакції
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів

Заробітна плата
28.10.2026
Доплата до мінзарплати: як розраховувати в 2027 році
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Зокрема цим документом пропонується збільшити розміри мінзарплати та прожиткового мінімума. Проте ці показники, особливо мінімальна зарплата впливає на нараховану заплату працівникам і виконання вимоги зарплати не менше мінімальної. На які показники 2027 року можемо орієнтуватися вже зараз? Про це у статті нижче

Відрядження, підзвітні кошти
28.10.2026
Добові на відрядження 2027
Добові витрати є однією з ключових складових витрат на відрядження, що не потребують документального підтвердження та виплачуються працівнику за кожен день перебування у відрядженні. Їх розмір для цілей оподаткування прив’язаний до мінімальної заробітної плати, встановленої законом на 1 січня відповідного року. Згідно з показниками із законопроєкту №16000 про Держбюджет-2027, очікується зростання мінімальної зарплати до 9 546 грн. Отже, у 2027 році прогнозований розмір добових зросте до 954,60 грн