


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
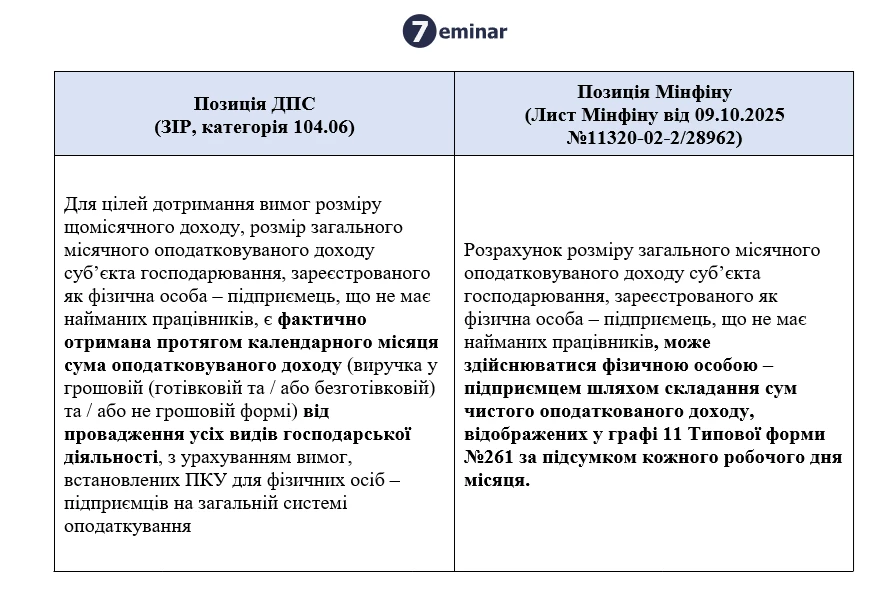
Для цілей дотримання вимог розміру щомісячного доходу, розмір загального місячного оподатковуваного доходу суб’єкта господарювання, зареєстрованого як ФОП, що не має найманих працівників, є фактично отримана протягом календарного місяця сума оподатковуваного доходу (виручка у грошовій (готівковій та / або безготівковій) та / або не грошовій формі) від провадження усіх видів господарської діяльності, з урахуванням вимог, встановлених ПКУ для ФОП на загальній системі оподаткування. Таке пояснення знаходиться дещо в суперечливій позиції, яка була викладена Мінфіном у листі від 09.10.2025 №11320-02-2/28962
Як розрахувати загальний місячний оподаткований дохід ФОП на загальній системі оподаткування з метою дотримання вимог ст. 42 Закону України від 18.06.2024 №3817 «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального (ліцензування)» з 01.10.2025?
ФОП зобов’язані вести облік доходів і витрат та мати підтверджуючі документи щодо походження товару. Облік доходів і витрат може вестися в паперовому та / або електронному вигляді, у тому числі через електронний кабінет (п. 177.10 Податкового кодексу України).
Облік доходів і витрат від здійснення діяльності з роздрібної торгівлі пальним, з роздрібної торгівлі алкогольними напоями та/або тютюновими виробами, яка здійснюється за адресою місця роздрібної торгівлі пальним, ведеться окремо від обліку доходів і витрат від здійснення інших видів господарської діяльності.
Типова форма, за якою здійснюється облік доходів і витрат фізичними особами – підприємцями (далі – Типова форма) та Порядок ведення типової форми, за якою здійснюється облік доходів і витрат, фізичними особами – підприємцями і фізичними особами, які провадять незалежну професійну діяльність затверджені наказом Мінфіну від 13.05.2021 №261.
Відповідно до порядку ведення Типової форми, фізичні особи – підприємці зобов’язані у хронологічному порядку відображати, зокрема, суму доходу, отриману від здійснення господарської діяльності, у тому числі кошти, що надійшли на поточний рахунок платника податку, та / або отримані готівкою, сума заборгованості, за якою минув строк позовної давності, вартість безоплатно отриманих товарів (робіт, послуг).
Джерело: ЗІР, категорія 104.06
Нагадаємо, що Мінфін у листі від 09.10.2025 №11320-02-2/28962 зазначає, розрахунок розміру загального місячного оподатковуваного доходу суб’єкта господарювання, зареєстрованого як фізична особа – підприємець, що не має найманих працівників, який отримав ліцензію
може здійснюватися фізичною особою – підприємцем шляхом складання сум чистого оподаткованого доходу, відображених у графі 11 Типової форми №261 за підсумком кожного робочого дня місяця.
Читайте більше:
Як обрахувати загальний місячний оподатковуваний дохід для ліцензії: відповідь Мінфіну
ФОП з ліцензією: Мінфін надав алгоритм розрахунку доходу
Вимоги щодо розміру мінімалки / доходу ФОП: інфографіка від ДПС
Припинення дії ліцензії: черговий платіж не повертається
Невідповідність середньої зарплати – ризик припинення дії всіх ліцензій госпсуб'єкта
Як ФОП на ЄП 2-ї та 3-ї групи визначає місячний дохід для дотримання ліцензійних вимог по доходу
ДПС роз’яснила, як оподатковувати ПДВ операції з продажу підприємством корпоративних прав, виражених не у формі цінних паперів. Така операція не є об’єктом оподаткування ПДВ, тому податкові зобов’язання не нараховуються, а податкова накладна не складається. Водночас обсяг продажу корпоративних прав потрібно відобразити у рядку 5 декларації з ПДВ та врахувати під час розрахунку пропорції за ст. 199 ПКУ. ДПС також наголошує, що остаточна податкова оцінка залежить від виду корпоративних прав та умов конкретного договору

ФОП має лікарняний листок по вагітності та пологах від 24.08. ЄСВ страчено по серпень включно. Припинив діяльність 31.08, відповідно, ПФУ може оформити лікарняний лише на 8 днів до дати припинення підприємницької діяльності. 1) чи може ФОП повторно зареєструвати діяльність і отримати виплату по лікарняному листу, якщо дата лікарняного буде 24.08? 2) якщо лікар змінить дату на пізнішу після повторного відкриття ФОП, чи можливе оформлення лікарняного по пологах?

Суд підтвердив правомірність штрафу 680 тис. грн за передачу пального перевізникам без відповідної ліцензії. П’ятий апеляційний адміністративний суд дійшов висновку, що заправка автомобілів, які належать стороннім ФОП, є передачею пального іншому суб’єкту господарювання та кваліфікується як його реалізація. При цьому використання пального для перевезення власного врожаю не змінює правової оцінки операції, якщо транспорт залишається у власності перевізника. Суд також визнав достатнім обґрунтування наказу про фактичну перевірку за посиланням на відповідні норми ПКУ та податкову інформацію про можливі порушення

ФОП на 3-й групі отримує валютну виручку від нерезидентів, але хоче використовувати зароблені кошти під час перебування за кордоном. Чи можна переказати валюту з підприємницького рахунку на власний особистий валютний рахунок?

21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою

Україна приєдналася до Доповнення до CRS MCAA, яке розширює міжнародно-правову основу для автоматичного обміну інформацією про фінансові рахунки. Це дасть змогу ДПС отримувати від іноземних податкових органів більш повні відомості про рахунки та активи українських податкових резидентів за кордоном. Оновлений CRS передбачає розширення переліку інформації, що підлягає обміну, з урахуванням нових фінансових продуктів та інструментів. При цьому приєднання до Доповнення не створює нового податку та не означає публічного розкриття інформації про фінансові рахунки
У матеріалі розберемо правила подання нового звіту про внесок на підтримку працевлаштування осіб з інвалідністю: хто звітує, які строки подання та сплати внеску, як заповнювати форму і розраховувати норматив. Також наведемо покрокове пояснення всіх рядків звіту та практичні приклади заповнення
Постанова КМУ №1092 запроваджує диференційований підхід до повітряних тривог: жовтий рівень означає дронову загрозу, а червоний – ракетну, ракетно-дронову або масовану дронову загрозу. Для роботодавців це означає необхідність переглянути локальні акти та чітко визначити алгоритм дій працівників залежно від рівня небезпеки
Проєкт Державного бюджету України на 2027 рік можуть представити у Верховній Раді вже 16 вересня 2026 року. Основою для його підготовки стала схвалена урядом Бюджетна декларація на 2027–2029 роки, яка визначає ключові параметри бюджетної політики на середньостроковий період. Зокрема, з 1 січня 2027 року передбачено мінімальну зарплату 9 546 грн, посадовий оклад працівника І тарифного розряду ЄТС – 3 819 грн, а прожитковий мінімум для працездатних осіб – 3 691 грн
Чи налагоджена вже взаємодія між ПФУ та Оберігом, тобто, якщо провести звільнення працівника через ПФУ, чи потрапляє ця інформація до Оберігу раніше, ніж ми подамо повідомлення до ТЦК згідно Додатку 4?
Неприбуткова організація має не лише відповідати визначеним законом організаційним вимогам, а й використовувати отримані доходи виключно на своє утримання та реалізацію статутних цілей. Для отримання та збереження неприбуткового статусу важливими є положення статуту, зокрема заборона розподілу доходів і порядок передачі активів у разі припинення діяльності. Обов’язковою умовою також є включення юридичної особи до Реєстру неприбуткових установ та організацій. Розглянемо, хто може мати статус неприбуткової організації та які вимоги для цього потрібно виконати
Листок непрацездатності у зв’язку з вагітністю та пологами видається залежно від строку вагітності та перебігу пологів. Базове правило передбачає оформлення декретної відпустки з 30 тижня вагітності, однак у випадку ускладнень, передчасних пологів або особливих категорій жінок строки та тривалість можуть змінюватися. Нижче – основні правила оформлення такого листка непрацездатності
Роботодавець зобов’язаний при кожній виплаті повідомляти про загальну суму зарплати з розшифровкою, підстави та розміри відрахувань, а також суму до виплати. Найзручнішою формою такого повідомлення є розрахунковий листок. Водночас за згодою працівника інформацію можуть надсилати й в електронному вигляді