☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Податкова та фінзвітність
08.01.2026
Звіт про використання доходів (прибутків) неприбуткової організації: інструкція
Неприбуткові організації зобов’язані подавати Звіт про використання доходів (прибутків), дотримуючись вимог Податкового кодексу України. У матеріалі детально розглянуто, хто повинен звітувати, строки подання, відповідальність за порушення, а також правила заповнення різних розділів і додатків Звіту
Хто подає Звіт неприбуткової організації
Звіт про використання доходів (прибутків) неприбуткової організації (далі – Звіт) подають усі установи та організації, які відповідно до п. 133.4 Податкового кодексу України (далі – ПКУ) мають статус неприбуткових і перебувають в Реєстрі неприбуткових установ та організацій (далі – Реєстр), що веде ДПС.
На замітку! Відокремлені підрозділи (філії) неприбуткових організацій без статусу юрособи не підлягають окремому включенню до Реєстру та, відповідно, не подають самостійно Звіт (ЗІР, категорія 102.04)
Новостворені неприбуткові установи та організації (надалі – НПО) мають подати реєстраційну заяву за формою №1-РН держреєстратору під час їх державної реєстрації або контролюючому органу за основним місцем обліку протягом 10 календарних днів із дня їх державної реєстрації. Тільки в такому разі вони є включеними до Реєстру і мають податковий неприбутковий статус із дати реєстрації.
Нагадаємо, що у разі коли НПО протягом звітного року порушила вимоги п. 133.4 ПКУ, вона зобов’язана подати у строк, визначений для місячного податкового (звітного) періоду, протягом 20 календарних днів, що настають за місяцем порушення, Звіт за період із початку року (або з початку визнання організації неприбутковою в установленому порядку, якщо таке визнання відбулося пізніше) по останній день місяця, в якому вчинено таке порушення, та зазначити і сплатити суму самостійно нарахованого податкового зобов’язання з податку на прибуток. Податкове зобов’язання розраховують виходячи із суми операції (операцій) нецільового використання активів.
Таку НПО контролюючий орган вилучає з Реєстру і вона вважається платником податку на прибуток для цілей оподаткування з першого дня місяця, наступного за місяцем, у якому вчинила відповідне порушення (пп. 133.4.3 ПКУ). Як наслідок, НПО має щоквартально подавати декларацію з податку на прибуток (наростаючим підсумком) з проміжною фінзвітністю і сплачувати податок на прибуток (ЗІР, категорія 102.04).
Увага! На період дії правового режиму воєнного, надзвичайного стану п. 133.4 ПКУ застосовується з урахуванням положень п. 63 підрозд. 4 розд. ХХ ПКУ
Які строки подання Звіту неприбуткової організації
За своєю суттю Звіт є податковою декларацією. Податкові декларації подають за базовий звітний (податковий) період, що дорівнює календарному року протягом 60 календарних днів, що настають за останнім календарним днем звітного (податкового) року (пп. 49.18.3 ПКУ).
У разі, якщо останній день строку, визначеного ПКУ для подання податкової декларації, припадає на вихідний або святковий день, цей граничний день переносять. Отже, останнім днем, коли НПО може надати Звіт, вважається операційний (банківський) день, який слідує за вихідним або святковим днем (п. 49.20 ПКУ).
Так, граничний термін звітування для НПО за 2025 рік – 02.03.2026.
Якщо НПО не має можливості своєчасно виконувати свої податкові обов’язки, що доведено згідно з Порядком, затвердженим наказом Мінфіну від 29.07.2022 №225, відзвітувати можна буде протягом шести місяців після припинення або скасування воєнного стану або протягом 60 календарних днів із першого дня місяця, наступного за місяцем відновлення можливостей виконувати податкові обов’язки.
На замітку! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати Звіт неприбуткової організації
Звіт НПО має подавати до органу ДПС за місцем податкової адреси (п. 49.1 ПКУ).
Податковою адресою НПО є її місцезнаходження, зафіксоване в Єдиному державному реєстрі (п. 45.2 ПКУ).
У разі зміни місцезнаходження НПО як платника податків, пов’язаної зі зміною контролюючого органу, на відміну від платників податку на прибуток, НПО подає Звіт після взяття на облік в контролюючому органі за новим місцезнаходженням (роз'яснення ПМУ ДПС по роботі з ВПП).
Яка відповідальність за неподання Звіту неприбуткової організації
За неподання або несвоєчасне подання Звіту накладають штраф у розмірі 340 грн. Повторно, протягом року – 1020 грн, якщо НПО вже була оштрафована, за таке неподання або несвоєчасне подання (п. 120.1 ПКУ).
Форма, за якою звітує неприбуткова організація
Звіт подають за формою, затвердженою наказом Мінфіну від 17.06.2016 №553.
Він складається із табличної частини та трьох додатків: ГД, ВП та ФЗ.
Перші два додатки заповнюють за потреби:
- ГД подають отримувачі иа набувачі гуманітарної допомоги зі статусом юридичної особи, визначені у пп. «а», «б», «в», «г», «ґ», «д», «е», «є» п. 5 ст. 1 Закону України від 22.10.1999 №1192-XIV «Про гуманітарну допомогу» (далі – Закон №1192);
- ВП заповнюють у разі виправлення помилок.
ФЗ подають всі без винятку НПО, це невід’ємна частина Звіту. За даними додатку ФЗ податківці звіряють показники Звіту.
Отже, якщо НПО не порушувала вимог щодо свого неприбуткового статусу, вона заповнює тільки розділ І Звіту та обов’язковий додаток ФЗ. Абсолютна більшість НПО відносяться за розподілом критеріїв до мікро чи малих.
Якщо є інформація про гуманітарну допомогу, то до Звіту та додатку ФЗ додають додаток ГД.
Завантажуйте шаблон Звіту про використання доходів (прибутків) неприбуткової організації
Який порядок заповнення Звіту неприбуткової організації
Таблична складова Звіту складається із двох частин:
- частина І – це показники доходів (ряд. 1) та витрат (ряд. 2), її заповнюють усі НПО;
- частина ІІ – (рядки 3 – 6) заповнюють винятково НПО, що порушили вимоги перебування в неприбутковому статусі. Це розрахунок податкових зобов’язань із податку на прибуток, що підлягають сплаті із суми порушення.
Виправлення помилок (ряд. 7 – 10) заповнюють тільки, якщо виправляють помилку в частині ІІ Звіту щодо неправильного розрахунку суми податкових зобов’язань із податку на прибуток.
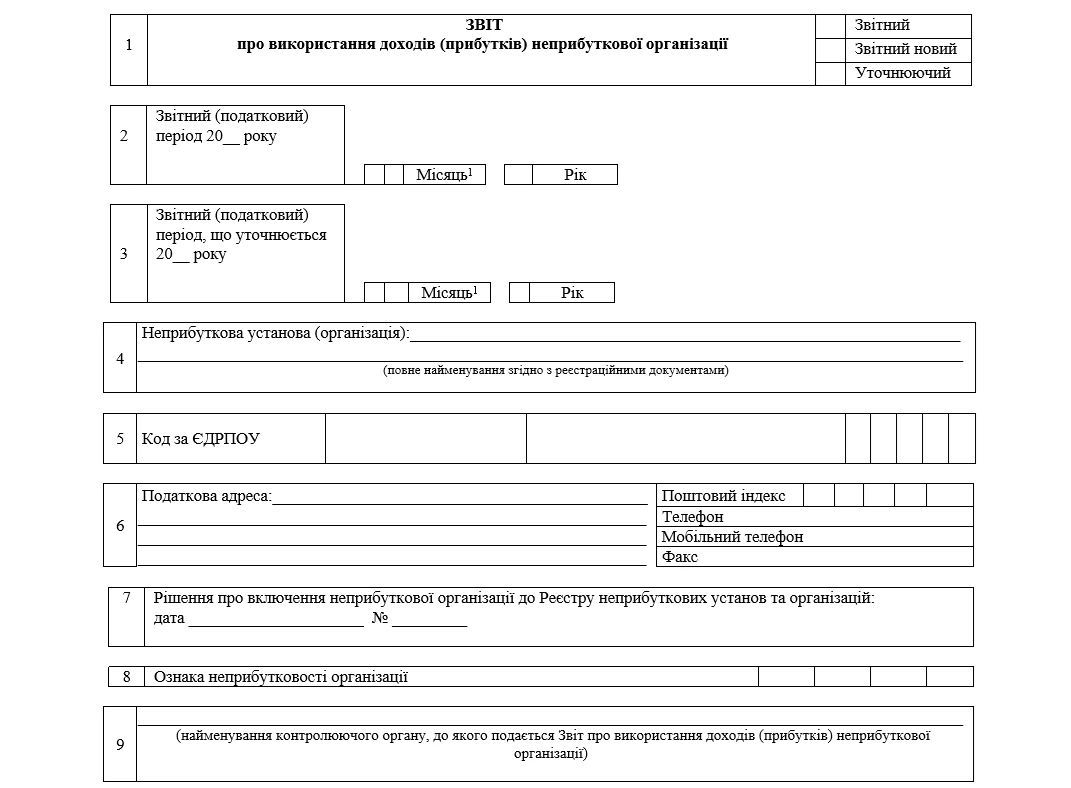
Заголовну частину Звіту (шапка) заповнюють просто:
У полі 1 ставлять позначку статусу «Звітний». У разі виправлення помилки в межах граничного терміну звітування проставляється позначка «Звітний новий». Виправлення після граничного терміну звітування супроводжується позначкою «Уточнюючий».
У полі 2 – звітний податковий рік. Наприклад, 2025. Комірку «місяць» не чіпають. Її заповнюють тільки у разі звітування за порушення вимог п. 133.4 ПКУ.
Поле 3 заповнюють лише у разі виправлення помилок через «Уточнюючий».
Далі заповнюють:
- назву НПО за даними із реєстраційних документів (поле 4);
- код за ЄДРПОУ (поле 5);
- податкову адресу, номери телефонів та факс організації (поле 6);
- дату й номер рішення ДПС про внесення організації до Реєстру (поле 7);
- ознаку неприбуткової організації відповідно до Реєстру неприбуткових організацій (поле 8);
- найменування контролюючого органу, до якого подають Звіт (поле 9).
Важливо! НПО, які були повторно включенні до Реєстру та отримали нове рішення з новою ознакою неприбутковості організації, у рядках 7 та 8 Звіту зазначають дату та номер останнього рішення контролюючого органу про включення, повторне включення неприбуткової організації до Реєстру та присвоєння або зміну ознаки неприбутковості організації (ЗІР, категорія 102.04).
Розділи І (доходи) та ІІ (витрати) частини І кожна НПО заповнює з урахуванням специфіки своєї діяльності. Показники формують у гривні. Дані, наведені у частині І Звіту ґрунтуються на показниках бухобліку та фінансової звітності (ЗІР, категорія 102.04).
Отже, формування доходів і витрат у Звіті здійснюють за правилами бухобліку, тобто в момент їх виникнення незалежно від дати надходження або сплати коштів.
У моделі цільового фінансування доходи визнають у сумі понесених витрат і в тих періодах, у яких були визнані витрати, пов’язані з виконанням умов цільового фінансування (пп. 16–19 НП(С)БО 15).
Цільове фінансування капітальних інвестицій визнають доходом протягом періоду корисного використання відповідних об’єктів інвестування (основних засобів, нематеріальних активів тощо) пропорційно сумі нарахованої амортизації цих об’єктів (п. 18 НП(С)БО 15). В такому випадку доходи дорівнюють витратам. Відповідно, показники частин І та ІІ співпадають. Суму перевищення цільового фінансування (Кт 48) відображають у рядку 1595 Балансу (форма №1 / 1-м / 1-мс).
Разом з цим податківці не заперечують можливу наявність прибутку. Так у листі ДПС від 16.10.2019 №784/6/99-00-07-02-02-15 податківці зазначили, що перевищення доходів над витратами неприбуткової організації за підсумками податкового (звітного) періоду не є підставою для виключення такої організації з Реєстру за умови, що отримані неприбутковою організацією доходи (прибутки):
- у законодавчо встановленому порядку в межах статутної діяльності ця організація використовує (використає у майбутньому) винятково для фінансування видатків на своє утримання, реалізації мети (цілей, завдань) та напрямів діяльності, визначених її установчими документами (пп. 133.4.2 ПКУ);
- не будуть розподілені серед засновників (учасників), членів таких організацій, працівників (крім оплати їхньої праці, нарахування єдиного соціального внеску), членів органів управління та інших пов’язаних з ними осіб (пп. 133.4.1 ПКУ).
Наявність балансового прибутку не призведе до втрати статусу неприбутковості і ЗОЗ-КНП (лист ДПС від 19.05.2021 №1902/ІПК/99-00-21-02-02-06). Головне – не порушувати вимог, установлених пп. 133.4.1 ПКУ. Звісно, модель бухгалтерського обліку НПО має бути прописана в обліковій політиці.
Розглянемо порядок заповнення Частина І Звіту.
Рядки | Пояснення, хто заповнює та що зазначає |
Рядок 1 | Доходи НПО (сума рядків 1.1 – 1.11) = рядок 2280 фінзвіту (форма №2-м / 2-мс) або (2000 + 2120 + 2220 + 2240) фінзвіту (форма №2) |
Рядки 1.1 – 1.3 | Формують лише бюджетні установи та організації |
Рядок 1.4 | Зазначають бюджетні кошти, отримані від розпорядника бюджетних коштів на здійснення заходів, передбачених бюджетною програмою, тобто заповнюється за наявністю підстави |
Рядок 1.5 | Заповнюють всі НПО (крім бюджетних). Тут відображають вартість отриманих активів (коштів або майна), вартість товарів (робіт, послуг), отриманих для реалізації мети (цілей, завдань) та напрямів діяльності, визначених установчими документами, та/або для здійснення неприбуткової (добродійної) діяльності. Це доходи на проведення статутної діяльності. На замітку! Благодійна та гуманітарна допомога отримана та видана виділені у Звіті окремо |
Рядок 1.6 | Тут зазначають загальну суму отриманої безповоротної фінансової допомоги, добровільних пожертвувань, милосердя. Сума в цій графі складається із суми граф 1.6.1, 1.6.2 та 1.6.3:
|
Рядок 1.7 | Заповнюють НПО членського типу, відображають членські внески з огляду на положення Статуту (разові, періодичні, цільові внески та відрахування засновників і членів) |
Рядок 1.8 | Це специфічний рядок, призначений для пенсійних фондів для відображення внесків на недержавне пенсійне забезпечення |
Рядок 1.9 | Тут зазначають пасивні доходи (проценти по депозитах, роялті, дивіденди, страхові виплати та відшкодування, інші за пп. 14.1.268 ПКУ) |
Рядок 1.10 | Його мають заповнювати винятково НПО, що отримали активи у разі припинення юридичної особи (у результаті її ліквідації, злиття, поділу, приєднання або перетворення) від іншої НПО подібного типу |
Рядок 1.11 | Тут відображають інші доходи. До таких можна віднести дохід від орендної плати, від продажу основних засобів, запасів тощо (ЗІР, категорія 102.04), а також курсові різниці, отримані штрафи та неустойки |
Рядок 2 | Видатки (витрати) НПО (сума рядків 2.1 – 2.6) = рядок 2285 фінзвіту (форма №2-м / 2-мс) / (2050 + 2130 + 2150 + 2180 + 2250 + 2255 + 2270) фінзвіту (форма №2) |
Рядки 2.1 – 2.2 | Формують лише бюджетні установи та організації |
Рядок 2.3 | Заповнюють усі неприбуткові організації (крім бюджетних). Тут відображають вартість активів (коштів або майна), вартість товарів (робіт, послуг), використаних (переданих) для фінансування утримання НПО, реалізації мети (цілей, завдань) та напрямів діяльності, визначених її установчими документами. По суті це витрати на проведення статутної діяльності НПО |
Рядок 2.4 | Тут зазначають загальну суму наданої безповоротної фінансової допомоги, добровільних пожертвувань, милосердя. Сума в цій графі складається із суми граф 2.4.1, 2.4.2 та 2.4.3:
Зверніть увагу! Рядки 1.6 та 2.4 є взаємопов’язаними. В рядку 1.6 НПО відображає отримані доходи, а в рядку 2.4 їх використання протягом звітного року |
Рядок 2.5 | Заповнюють винятково НПО, що передають вартість активів іншим НПО або зараховують до бюджету в результаті ліквідації (злиття, поділу, приєднання або перетворення) |
Рядок 2.6 | Тут показують інші витрати. А саме, зазначають курсові різниці, амортизацію основних засобів, запаси тощо (ЗІР, категорія 102.04) |
Частина ІІ Звіту є «токсичною» для НПО. Адже її мають заповнювати тільки ті НПО, що порушили вимоги п. 133.4 ПКУ, а отже розраховують зобов’язання з податку на прибуток.
У рядку 3 зазначають суму операції (операцій) нецільового використання активів, що складаються:
- гуманітарна допомога = сумарному значенню показників графи 7 розділу ІV «Гуманітарна допомога, використана не за цільовим призначенням, за звітний (податковий) рік» додатку ГД;
- вартість активів (коштів або майна), вартість товарів (робіт, послуг), які використані на цілі інші, ніж фінансування видатків на утримання неприбуткової організації, реалізації мети (цілей, завдань) та напрямів діяльності, визначених установчими документами, та / або для здійснення неприбуткової (добродійної) діяльності, передбаченої законом для релігійних організацій.
Тут кожна НПО визначає свої порушення самостійно.
Увага! Порушення благодійною організацією, що перебуває у Реєстрі, вимог ст. 16 Закону №5073 щодо перевищення граничного розміру адміністративних витрат, що призводить до порушення вимог п. 133.4 ПКУ, є підставою для виключення такої організації з Реєстру з нарахуванням податкового зобов’язання з податку на прибуток підприємств відповідно до пп. 133.4.3 та 133.4.4 ПКУ та переходом на сплату податку на прибуток у порядку, встановленому розд. ІІІ ПКУ для платників цього податку (ІПК від 02.09.2024 №4291/ІПК/99-00-21-02-02 ІПК). В такій ситуації оподатковуваного доходу не буде. Разом з цим це буде порушенням вимог профільного Закону №5073, як наслідок – втрата неприбуткового статусу.
У рядку 4 зазначають доходи (прибутки) або їх частини, що розподілені серед засновників (учасників), членів неприбуткової організації, працівників (крім оплати їхньої праці, нарахування єдиного соціального внеску), членів органів управління та інших пов’язаних з ними осіб. Тут також кожна НПО визначає свої порушення самостійно.
Рядки 5 та 6 розраховує програмне забезпечення. Це об’єкт оподаткування (рядок 3 + рядок 4) та сума податку на прибуток (рядок 5 × 18%). Податкове зобов’язання має бути сплачено протягом 10 календарних днів, що настають за останнім днем відповідного граничного строку, передбаченого ПКУ, для подання Звіту.
Розділ «Виправлення помилок» частини ІІ Звіту призначений для виправлення показників саме в частині ІІ.
Додаток ГД подають у разі здійснення операцій з гуманітарною допомогою.
Увага! Додаток ГД до рядків 1.6.2 ГД, 2.4.2 ГД та 3.1 ГД Звіту подають отримувачі гуманітарної допомоги та набувачі гуманітарної допомоги зі статусом юридичної особи, визначені Законом №1192 (роз'яснення в ЗІР)
Із 23.01.2024 у період дії воєнного стану та протягом трьох місяців після його припинення чи скасування отримувачі, які визначені в ст. 1 Закону №1192, набувають статус отримувача гуманітарної допомоги незалежно від їх включення до Єдиного реєстру отримувачів гуманітарної допомоги (ст. 5 Закону №1192). Це важливо для формування додатка ГД.
Додаток ФЗ. Фінансова звітність є додатком та невід’ємною складовою Звіту.
За роз’ясненням ДПС, НПО (крім НПО, які підпадають під критерії мікропідприємств, малих підприємств, бюджетних установ) подають разом із Звітом Баланс, Звіт про фінансові результати, Звіт про рух грошових коштів, Звіт про власний капітал та Примітки до річних звітів (форми №1-5).
НПО, які підпадають під критерії мікропідприємств, малих підприємств, подають скорочену за показниками фінансову звітність (Фінансовий звіт малого підприємництва, Фінансовий звіт мікропідприємства) у складі Балансу і Звіту про фінансові результати (форми №1-м, 2-м або №1-мс, 2-мс).
Суб’єкти державного сектора разом зі Звітом подають наступні форми фінансової звітності:
- Баланс (форма №1-дс);
- Звіт про фінансові результати (форма №2-дс);
- Звіт про рух грошових коштів (форма №3-дс);
- Звіт про власний капітал (форма №4-дс);
- Примітки до річної фінансової звітності (форма №5-дс).
Критерії визначення категорії підприємств (крім бюджетних установ) наведені у ст. 2 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні»:
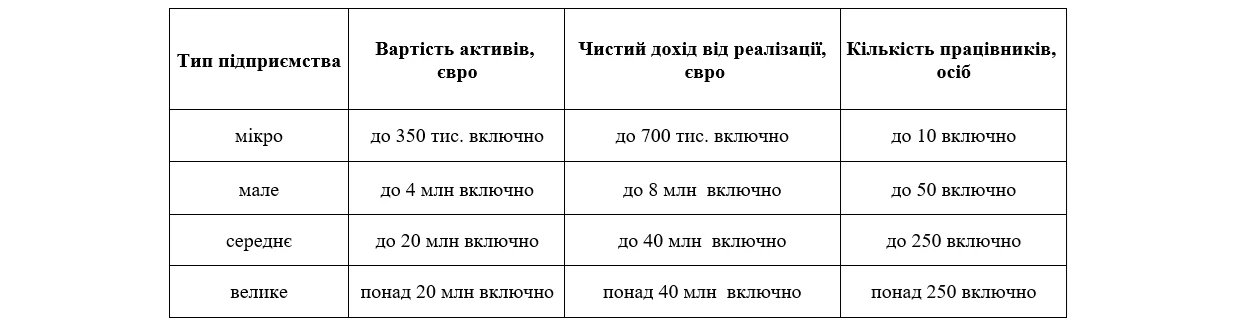
Балансову вартість активів і чистий дохід від реалізації обчислюють із застосуванням середнього офіційного курсу гривні до євро за період. Для визначення відповідності критеріям, встановленим у євро, застосовують офіційний курс гривні до іноземних валют (середній за період), розрахований на підставі офіційних валютних курсів НБУ, що встановлювали для євро протягом відповідного року.
Відмітки про наявність додатків до Звіту обов’язково проставляють у відповідному полі після табличної частини. Наприклад,

Також обов’язково треба проставити помітки щодо форм фінансової звітності, що є додатком до Звіту.
Як подавати Звіт неприбуткової організації
Подати Звіт про використання доходів (прибутків) неприбуткової організації може одним із способів (п. 49.3 ПКУ):
- особисто в податкову за місцем реєстрації НПО або через уповноважену особу;
- поштою з повідомленням про вручення та описом вкладення. Дата відправлення - не пізніше ніж за 5 днів до закінчення граничного строку подання (п. 49.5 ПКУ). Правила надання послуг поштового зв’язку затверджені постановою Кабміну від 05.03.2009 №270;
- засобами електронного зв’язку в електронній формі через кабінет платника податків.
Ідентифікатор електронної форми – J0101911.
- J0119711 – інформація щодо операцій з гуманітарною допомогою (додаток ГД до рядків 1.6.2 ГД, 2.4.2 ГД та 3.1 ГД Звіту);
- J0119811 – розрахунок податкових зобов’язань за період, за який виявлено помилку (додаток ВП до рядків 7–9 Звіту.
Якщо звітуєте через «Єдине вікно подання електронної звітності», спочатку надсилаєте фінасову звітність. Після отримання квитанції №2 подаєте Звіт із позначкою про додані форми фінансової звітності.
Матеріали за темою:
Як неприбутківцю не втратити свій неприбутковий статус
Готівкові розрахунки у неприбуткових організаціях: що потрібно враховувати
Виплати працівникам НПО: як зберегти статус неприбутківця
Гуманітарна допомога авто: облік ремонту та модернізації у додатку ГД
ДПС пояснила порядок заповнення граф 7–12 додатка ГД до Звіту неприбуткової організації
Декларація з податку на прибуток із додатками: інструкція зі складання
Проміжна фінзвітність (квартальна/піврічна/за 9 місяців): хто складає і на що звернути увагу
Відео за темою:
Неприбуткові та благодійні організації: доходи / витрати, звітність
Шаблони та зразки документів:
Звіт про використання доходів (прибутків) неприбуткової організації
Податкова декларація з податку на прибуток
Баланс (Звіт про фінансовий стан). Форма №1
Звіт про фінансові результати (Звіт про сукупний дохід). Форма №2
Звіт про рух грошових коштів (за прямим методом). Форма №3
Звіт про рух грошових коштів (за непрямим методом). Форма №3-н
Звіт про власний капітал. Форма №4
Примітки до річної фінансової звітності. Форма № 5
Фінансова звітність малого підприємства (Форми № 1-м, 2-м)
Фінансова звітність мікропідприємства (Форми № 1-мс, 2-мс)
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Судова практика
09.11.2026
Штраф за неподання №20-ОПП: ВC пояснив, коли податкова не має права його застосовувати
Чи можуть оштрафувати за неподання повідомлення за формою №20-ОПП щодо офісних приміщень? Верховний Суд дійшов висновку, що саме по собі неподання форми №20-ОПП не є підставою для штрафу за п. 117.1 ПКУ. У цій же справі суд розглянув особливості оподаткування діяльності онлайн-казино: підтвердив звільнення від РРО/ПРРО за визначених умов та розмежував виграш гравця і повернення його депозиту. Розбираємо ключові висновки суду
Охорона праці
09.11.2026
Постанову про спрощення правил роботи під час «жовтої» тривоги розглянуть вже 12 листопада 2026 року
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Пільги
09.11.2026
Податкова знижка на ЕКЗ та усиновлення: умови та порядок отримання у 2026 році
Громадяни можуть скористатися податковою знижкою та повернути частину ПДФО за витрати на допоміжні репродуктивні технології, зокрема екстракорпоральне запліднення, а також на усиновлення дитини. Знижка застосовується лише до офіційних доходів і в межах визначених лімітів за наявності підтвердних документів
Працевлаштування, переведення
09.11.2026
Чи можна встановити випробування за договором до 12 місяців: консультує Держпраці
Чи можна встановити випробування працівнику, якого приймають за строковим трудовим договором на 9 місяців? За загальним правилом КЗпП випробування не встановлюють, однак під час дії воєнного стану ця заборона не застосовується. Пояснюємо, на які норми законодавства спиратися
Бронювання, критичність
09.11.2026
100% бронювання в обмін на службу: Міноборони поки не має чіткого механізму
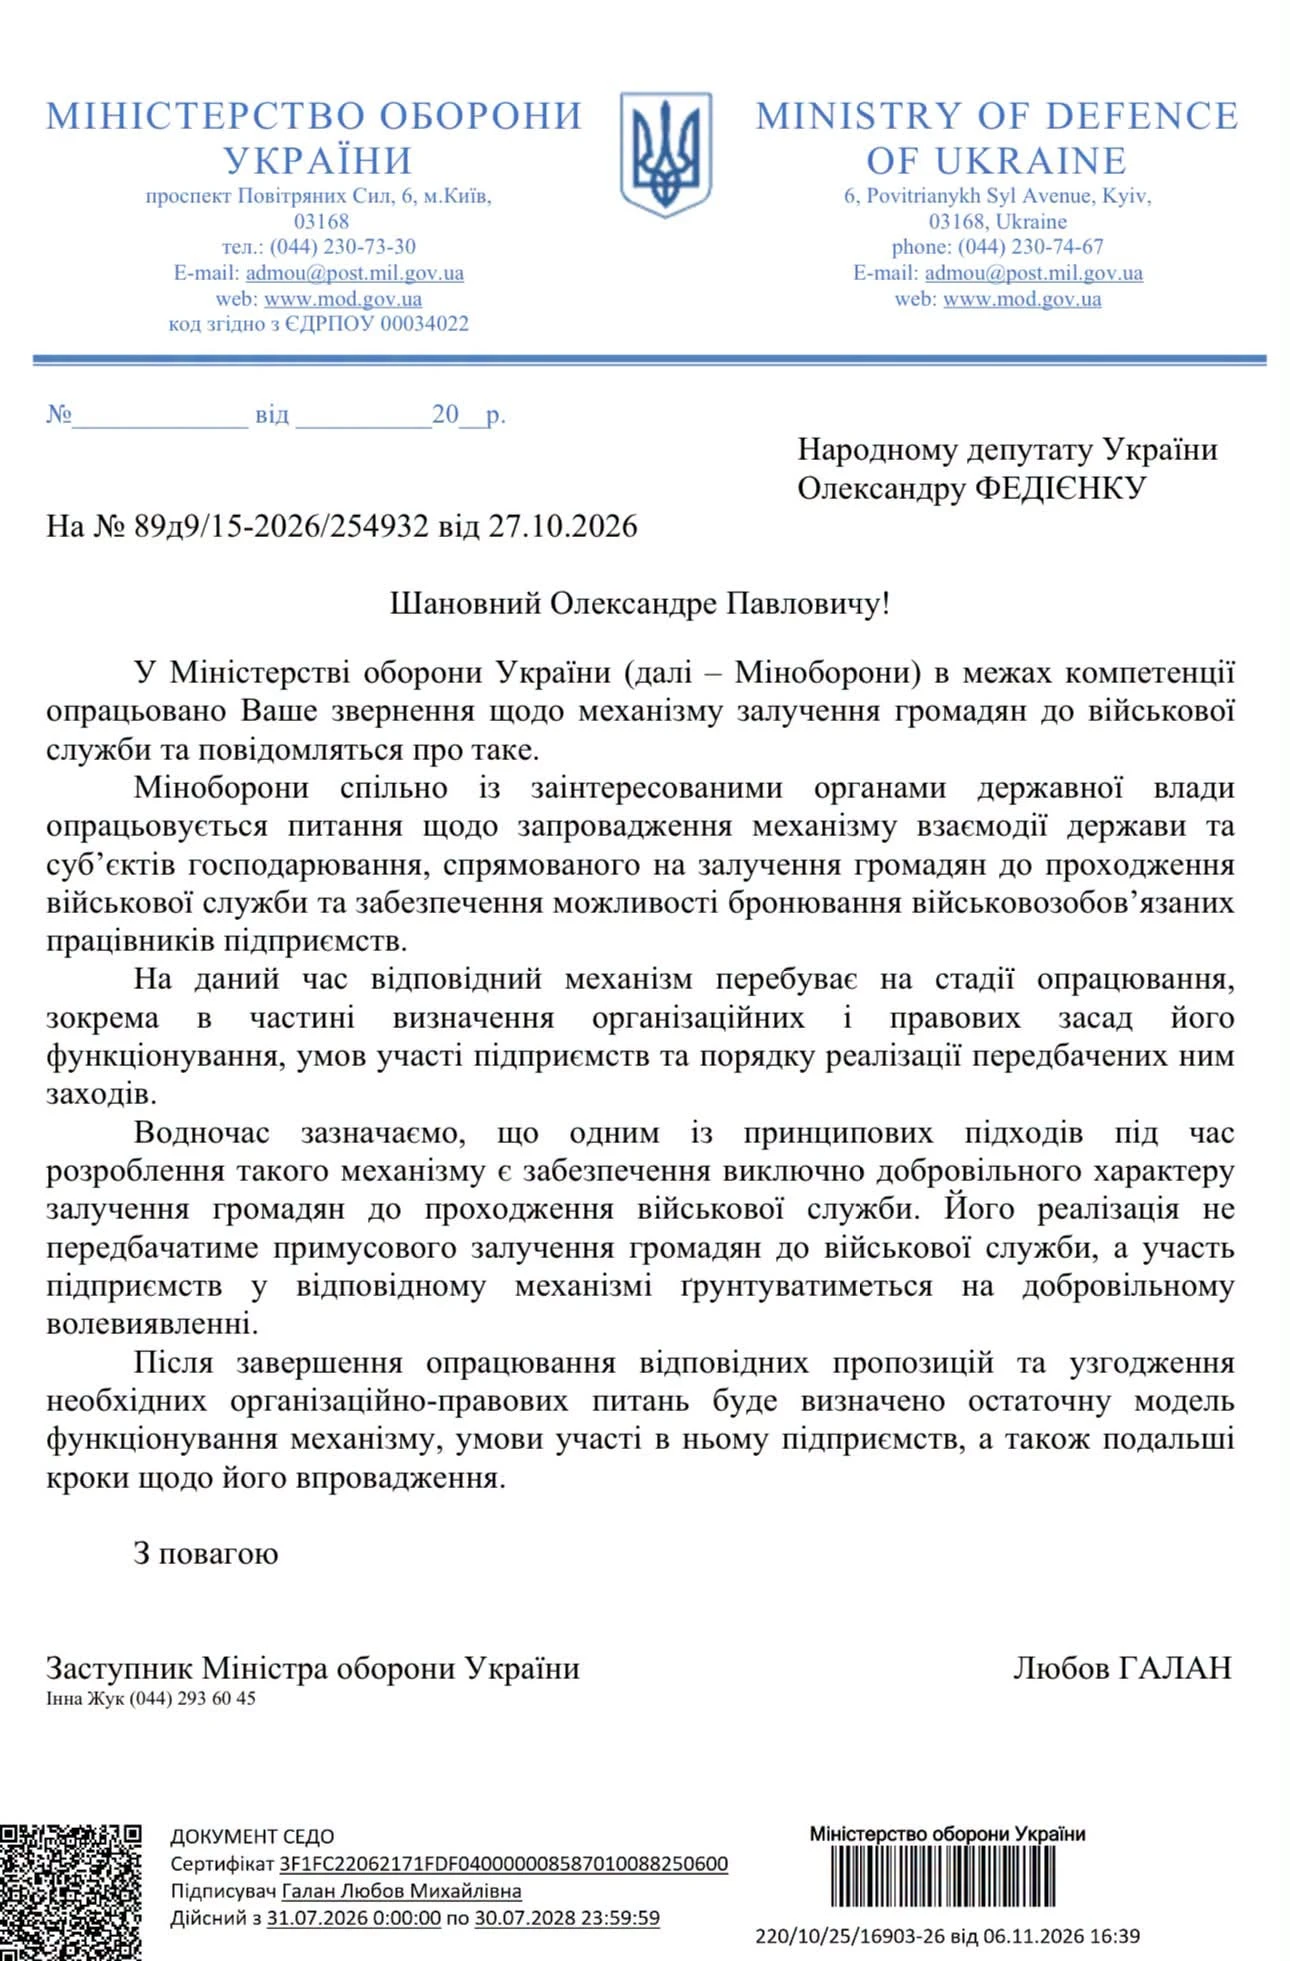
100% бронювання працівників в обмін на їхню добровільну службу: прем’єр-міністр раніше озвучив таку можливість для бізнесу. Однак, як випливає з відповіді Міноборони на запит народного депутата Олександра Федієнка, конкретного механізму поки немає. Не визначено ані умов участі підприємств, ані строків служби, ані порядку подальшого бронювання працівників. Тож бізнесу поки незрозуміло, на яких умовах працюватиме ця ініціатива
Військовий збір
09.11.2026
Чи оподатковується ВЗ надміру витрачена сума коштів видана під звіт або на відрядження
Сума надміру витрачених коштів, отриманих на відрядження або під звіт, яка не повернута у встановлені законодавством строки, включається до загального місячного (річного) оподатковуваного доходу фізичної особи. Отже, такі кошти є об’єктом оподаткування військовим збором
Податкова та фінзвітність
09.11.2026
КІК без доходу: чи потрібен додаток до декларації у 2026 році
Оподаткування прибутку контрольованих іноземних компаній (КІК) залишається однією з найскладніших ділянок податкового обліку для резидентів України. Контролююча особа зобов’язана не лише визначити свою частку у прибутку КІК, а й правильно задекларувати її незалежно від фактичного розподілу доходу. При цьому навіть відсутність прибутку не звільняє від подання звітності
ПДВ
09.11.2026
ПДВ на БПЛА та комплектуючі у 2026 році: роз’яснення ДПС щодо нульової ставки
Чи можна постачати акумулятори, запчастини та комплектуючі для БПЛА за нульовою ставкою ПДВ, а самі дрони й послуги з їх ремонту – без ПДВ? ДПС роз’яснила правила оподаткування операцій виробника безпілотників
Перевірки, штрафи
09.11.2026
Як ДПС проводить камеральну перевірку податкової декларації у 2026 році
Камеральна перевірка податкової декларації або уточнюючого розрахунку проводиться посадовими особами ДПС протягом 30 календарних днів після граничного строку подання звітності. Без спеціального рішення керівництва та без обов’язкової присутності платника податків. У разі виявлення порушень складається акт перевірки, який надсилається платнику податків для ознайомлення та можливого подання заперечень
Документообіг, первинні документи
09.11.2026
Обов’язкові реквізити на первинних документах, що підтверджують витрати ФОП
Первинні документи є основою бухгалтерського обліку та підтвердження господарських операцій підприємства. Законодавство чітко визначає перелік обов’язкових реквізитів, без яких документ може втратити юридичну силу. Водночас у деяких випадках допускається відсутність окремих підписів або даних, якщо це прямо передбачено договором між сторонами. Також Мінфін нагадує про вимоги до оформлення бланків та обов’язкове прокреслення вільних рядків у документах
Заборгованість
09.11.2026
Поворотна фінансова допомога від засновника/директора: чи можна перерахувати з особистої картки на рахунок ТОВ
Чи має право засновник/директор ТОВ (платника ПДВ на загальній системі) перерахувати поворотну фінансову допомогу зі власної особистої картки фізособи за реквізитами IBAN на поточний рахунок підприємства?
Пенсія, соцпільги
09.11.2026
Пенсія до 60 років: хто може скористатися правом на достроковий вихід
Окремі категорії працівників можуть вийти на пенсію за віком раніше 60 років – зокрема, якщо їх звільнили через скорочення штату або зміни в організації виробництва та праці. Але для дострокового призначення пенсії потрібно виконати низку умов: мати необхідний страховий стаж, зареєструватися в центрі зайнятості та не мати підходящої роботи. Розповідаємо, хто має право на дострокову пенсію, які документи потрібно подати та коли її виплату можуть припинити
Торгівля, послуги
09.11.2026
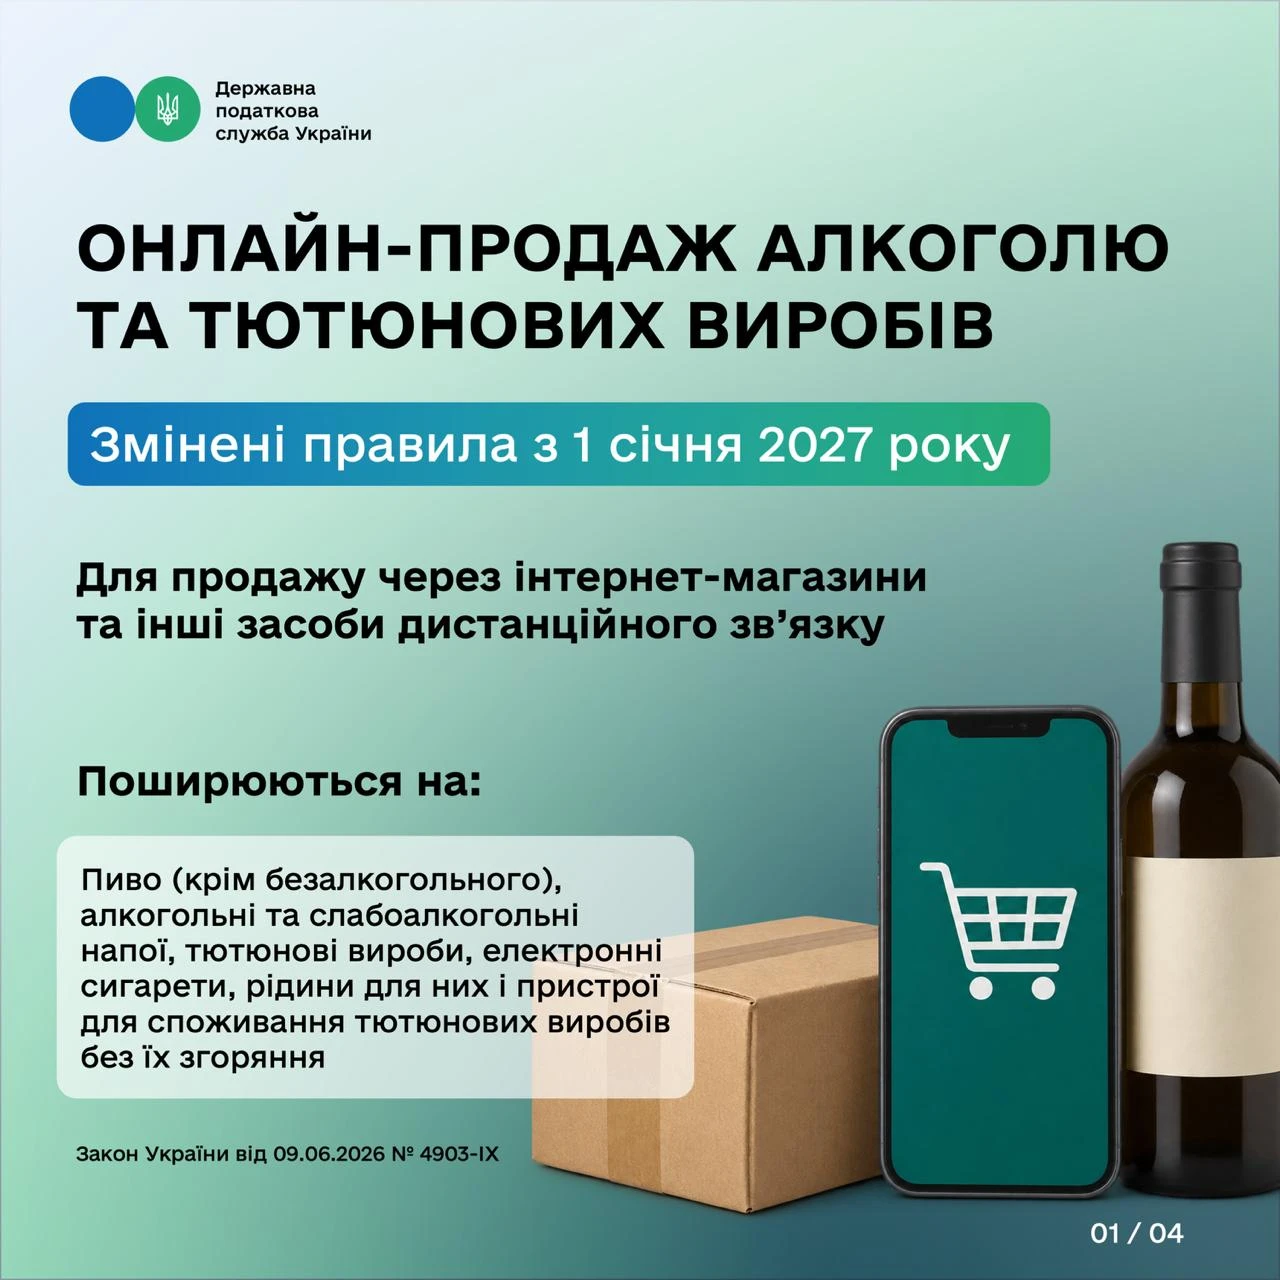
З 1 січня нові правила онлайн-торгівлі алкоголем та тютюновими виробами: ДПС
З 1 січня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Кадрова робота
09.11.2026
Як документально закріпити рівні умови оплати праці для жінок і чоловіків: консультує Держпраці
Роботодавці мають забезпечувати рівні права та можливості жінок і чоловіків у трудових відносинах, запобігати дискримінації та створювати безпечне робоче середовище. Один зі способів закріпити такі гарантії документально – передбачити відповідні положення в колективному договорі. Мінсоцполітики розробило методичні рекомендації, які допоможуть роботодавцям визначити, які умови та гарантії варто включити до колективних договорів і угод
ФОП
09.11.2026
Звітна нова чи уточнююча декларація за 9 місяців: що подавати ФОП після виправлення помилки
ФОП 3-ї групи виправив помилку в декларації за півріччя через уточнюючу декларацію, але вже подав звітність за 9 місяців. Яку декларацію потрібно подати зараз: «Звітну нову» за 9 місяців чи «Уточнюючу»?
Особи з інвалідністю
09.11.2026
Компенсація за робочі місця для осіб з інвалідністю: що змінилося з 7 листопада
Із 7 листопада 2026 року діють оновлені правила компенсації витрат на облаштування робочих місць для осіб з інвалідністю. Постанова КМУ №1388 уточнює коло отримувачів допомоги, запроваджує обов’язковий попередній огляд облаштованого робочого місця та встановлює ліміти на придбання комп’ютерної техніки й смартфонів. Також розширено перелік підстав для відмови у виплаті. Розбираємо, хто може отримати компенсацію, які витрати відшкодовують і яких нових вимог мають дотримуватися роботодавці
Охорона праці
09.11.2026
Новий закон про охорону праці підписано Президентом: що зміниться для роботодавців
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою і вже підписаний Президентом. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Оренда
09.11.2026
Поліпшили орендоване майно: як обліковувати витрати та нараховувати амортизацію
Якщо орендар модернізує, реконструює або дообладнує орендоване майно, такі витрати не завжди можна одразу включити до витрат звітного періоду. Якщо поліпшення збільшують майбутні економічні вигоди від використання об’єкта, їх капіталізують і обліковують як окремий об’єкт основних засобів групи 9. Для податкової амортизації встановлено мінімальний строк 12 років. Розглянемо, як відображати такі витрати та які податкові різниці застосовувати
Трудові книжки, ЕТК
09.11.2026
ПІБ у трудовій книжці російською мовою: чи потрібно виправляти для оформлення пенсії
Працівник виходить на пенсію і звернувся до ПФУ з трудовою книжкою. ПФУ вимагає внести на титульній сторінці виправлення – зазначити ПІБ українською мовою, хоча в другій половині трудової книжки титульна сторінка вже заповнена українською. На підставі чого потрібно внести зміни?
Створення суб'єкта, зміни
09.11.2026
Власна справа з нуля: як підготувати бізнес-план і отримати грант
Відкрити власну справу – це не лише знайти бізнес-ідею, а й оцінити власні можливості, дослідити потреби ринку та проаналізувати конкурентів. Важливо заздалегідь розрахувати стартові інвестиції, майбутні витрати, потенційний прибуток і визначити, чи знадобиться додаткове фінансування. Усі ці дослідження стануть основою бізнес-плану, який можна подати на розгляд комісії Служби зайнятості для отримання гранту. Розповідаємо, з чого почати підготовку до запуску бізнесу та де отримати допомогу