
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Військовий облік
22.09.2026
Немає фінансування на підвищення кваліфікації з військового обліку: що робити бюджетній установі
Як бюджетній установі діяти, якщо на підвищення кваліфікації відповідального за військовий облік немає фінансування? Розбираємо вимоги Порядку №1487, документи та кроки, які допоможуть підтвердити, що установа вчасно визначила потребу в навчанні та вживала заходів для його організації
- Проблема фінансування підвищення кваліфікації з військового обліку в бюджетних установах
- Вимоги Порядку №1487 та бюджетна реальність: де виникає проблема
- Алгоритм захисту бюджетної установи від вимог ТЦК, коли фінансування не передбачається
- Висновки
Проблема фінансування підвищення кваліфікації з військового обліку в бюджетних установах
Часто доводиться чути від фахівців з військового обліку бюджетних установ, що:
Наш Департамент ніяк не реагує на необхідність навчання фахівців з ВО
Моя бухгалтерія безпосередньо зв'язалась з ______________, погодила договір, але Казначейство цей договір не влаштовує і воно не погоджується його проплачувати
Ми – не один такий бюджетний заклад в районі, хто через наше Казначейство не може пройти підвищення кваліфікації
Бюджетна установа три роки підряд надає на адресу свого департаменту листи про необхідність проходження навчання; находила серед пропозицій найдешевші курси; закладала конкретну суму в кошторис (з наданням підтверджуючих документів); але в січні кожного наступного року дізнається, що департамент «викинув» це навчання з кошторису
І таких прикладів багато. До мене особисто неодноразово зверталися працівники установ з питанням:
Як захиститися і роботодавцю, і відповідальному за ведення військового обліку бюджетної установи в разі, коли орган вищого рівня не виділяє коштів на підвищення кваліфікації з військового обліку?
Також запитують про те, що робити коли у відповідальної за ВО особи вже є сертифікат. Подібне запитання було і в коментарі під час недавнього вебінару, який проводив Кадроленд на тему ведення військового обліку:
Маю трьох військовозобов'язаних. Одержали сертифікат про підвищення кваліфікації – не оплатить підприємство. Що написати в плані ВО на 2027 з цього приводу і в наказі до 1 жовтня 2026?
З'ясуймо все крок за кроком.
Вимоги Порядку №1487 та бюджетна реальність: де виникає проблема
Згідно з п. 12 Порядку організації та ведення військового обліку призовників, військовозобов’язаних та резервістів, затвердженого постановою Кабміну від 30.12.2022 №1487 (далі – Порядок №1487):
- Установи / організації / підприємства «щороку до 1 жовтня визначають потребу в підвищенні кваліфікації» працівників, відповідальних за ведення військового обліку.
- «Підвищення кваліфікації осіб, відповідальних за ведення військового обліку, здійснюється не рідше одного разу на п’ять років».
Та перш ніж перейти до реалізації цих норм бюджетними установами маємо спочатку зробити невеличкий відступ:
Бюджетні (державні) установи фінансуються з державного та / або місцевого бюджетів.
Своєю чергою, місцевий бюджет складається з двох частин: загального та спеціального фонду.
Загальний фонд установи – це основна частина державних коштів, яка надходить лише для фінансування її статутної діяльності (зарплати, комунальних послуг, матеріальних витрат тощо).
Cпеціальний фонд формується переважно за рахунок власних надходжень установи (доходів від її діяльності, що дозволена законодавством). Це:
- надходження від надання платних послуг;
- кошти від оренди майна, що належить установі;
- інші доходи від діяльності установи.
І ці кошти в майбутньому йдуть на специфічні потреби бюджетної установи.
Отже, ті установи які мають спецфонд, можуть виділити кошти на фінансування навчання.
У зв’язку з тим, що одні установи мають спеціальний фонд, а інші – ні, для установ без спецфонду настає «найцікавіше». Хоча організація навчання та його оплата лягають на плечі самої установи, в разі відмови органу вищого рівня виділити кошти на підвищення кваліфікації працівника, відповідального за ведення військового обліку, досить важко.
Залишається одне – документально захистити себе від вимог представників ТЦК та СП під час перевірки ведення військового обліку.
Пропонуємо зробити це у кілька кроків.
Алгоритм захисту бюджетної установи від вимог ТЦК, коли фінансування не передбачається
КРОК 1
Отже, згідно з вимогами п. 12 Порядку №1487 щороку, до 1 жовтня, потрібно видавати наказ про визначення потреби в підвищенні кваліфікації працівників, відповідальних за ведення військового обліку.
1.1 Установа, яка має спеціальний фонд, видає наказ такого змісту.
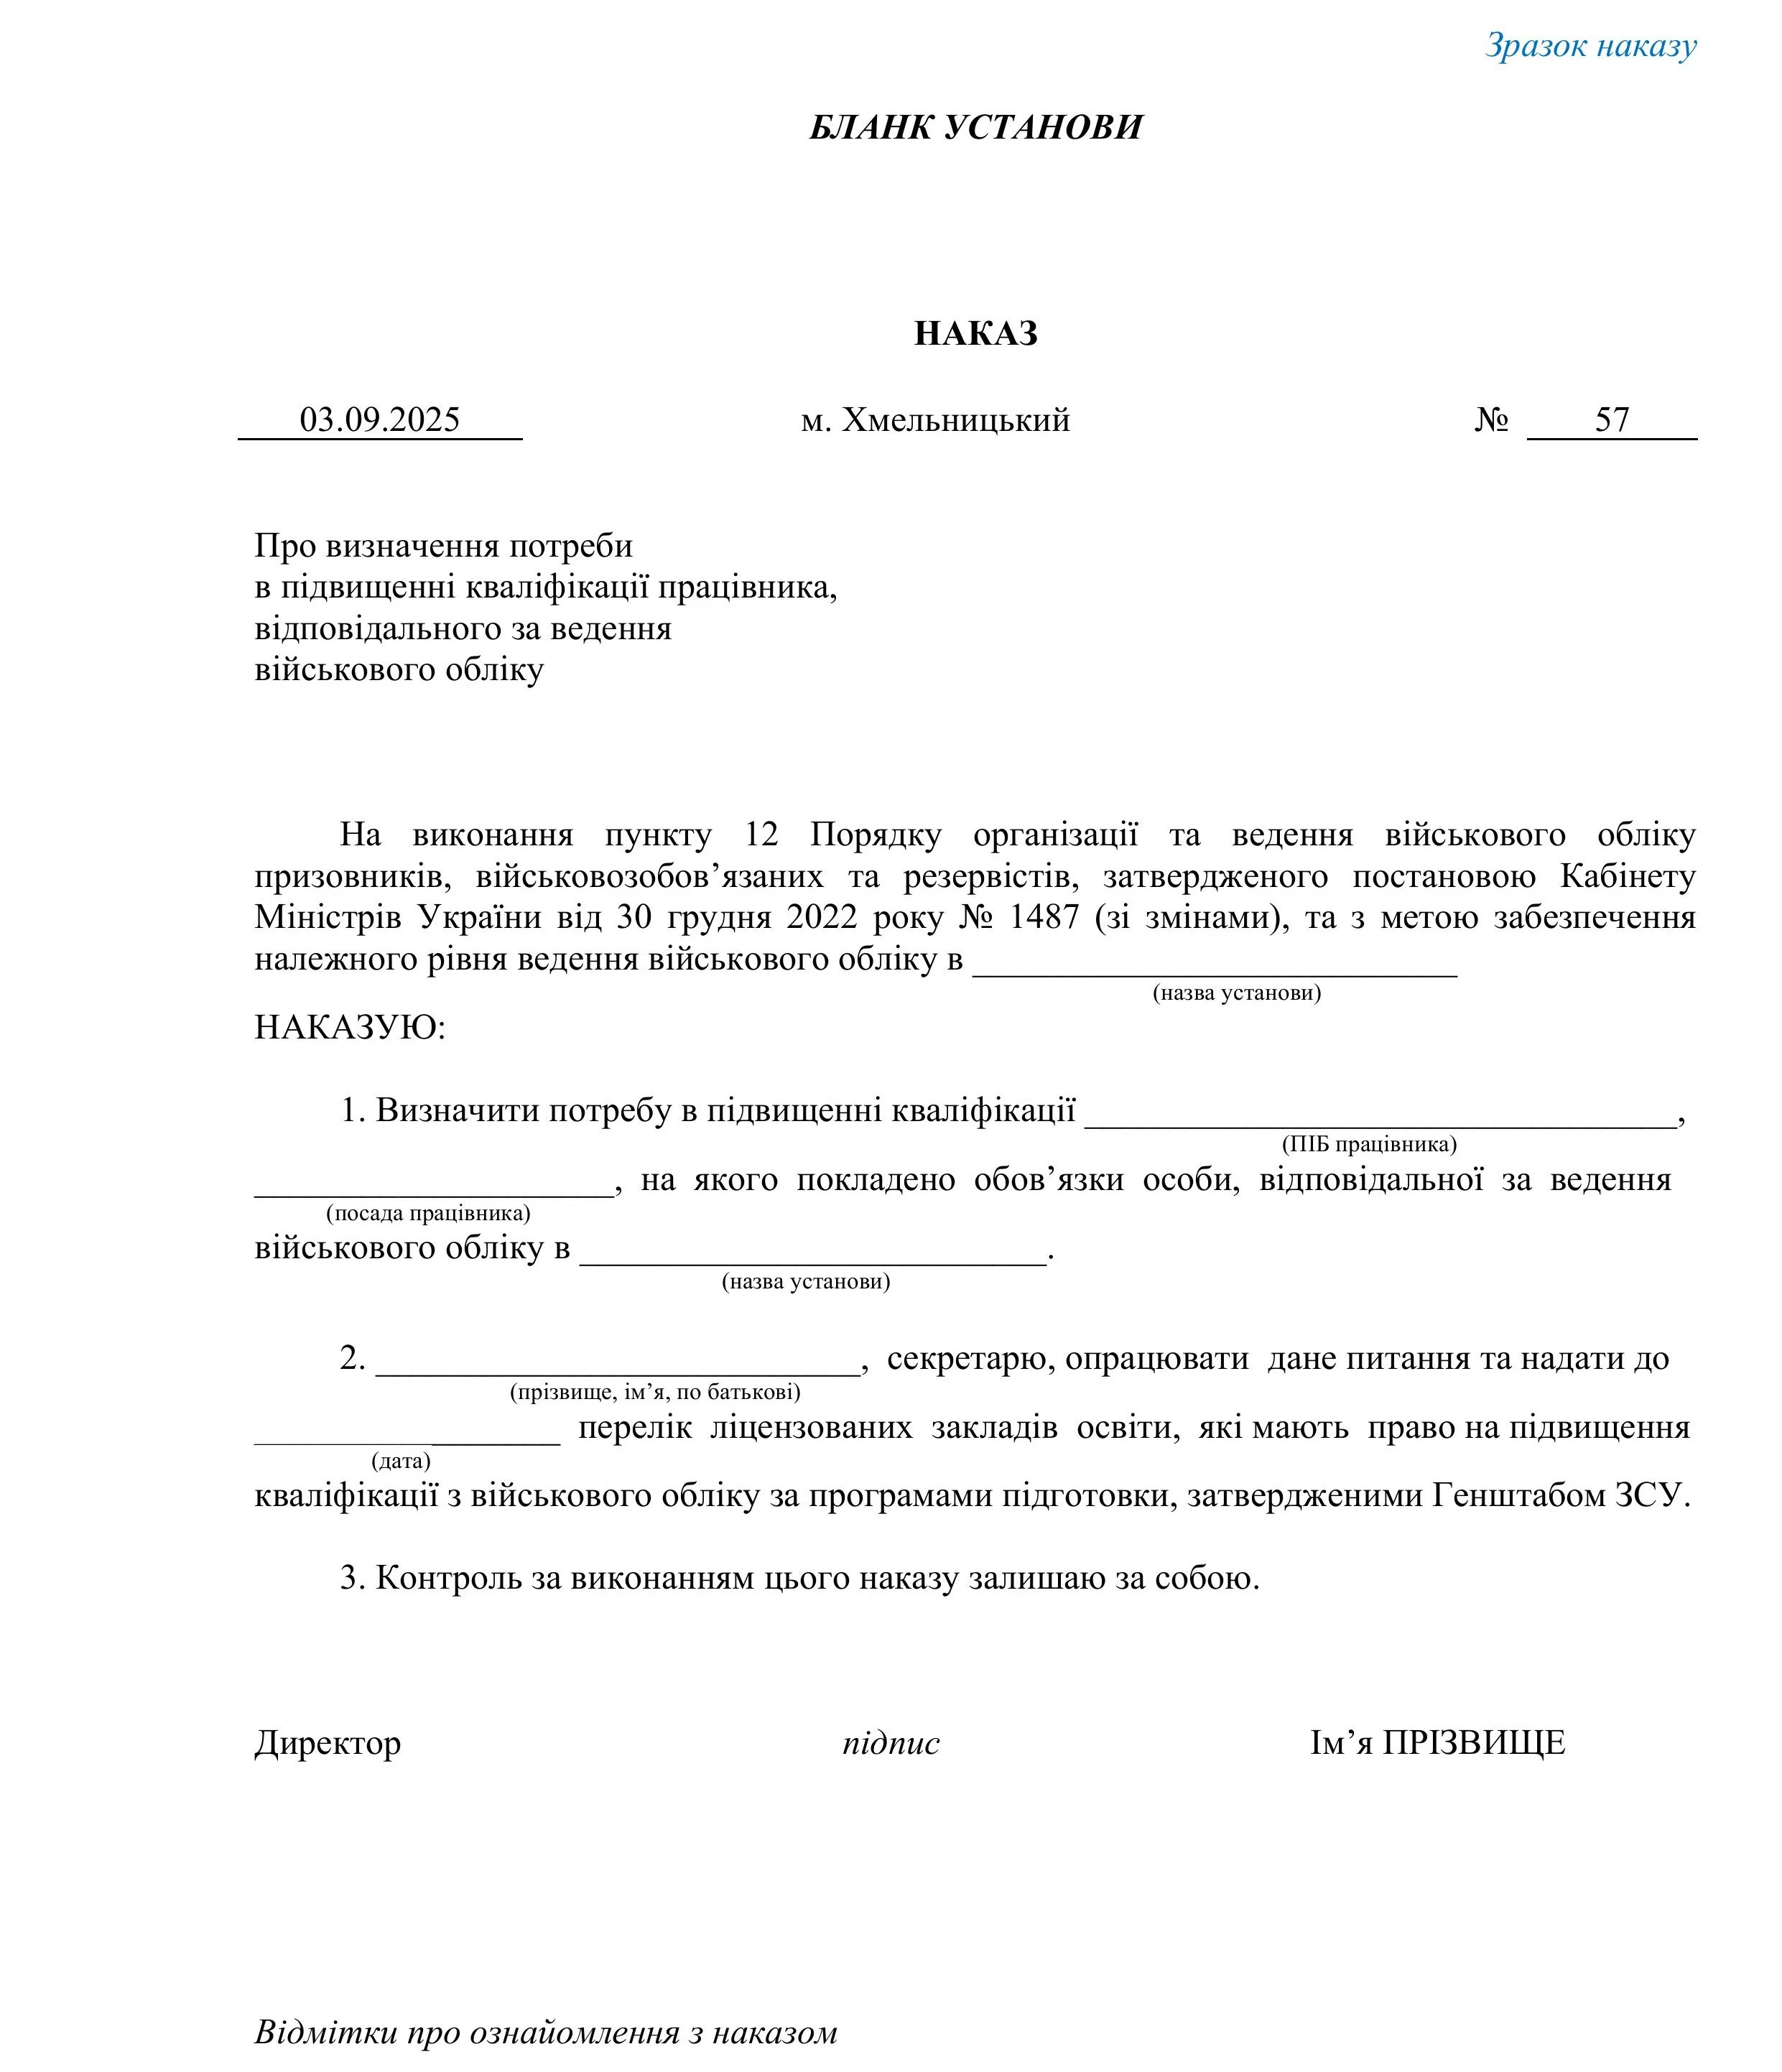
1.2 Розпорядча частина наказу установи, в якої спеціального фонду немає, буде трішки іншого змісту:
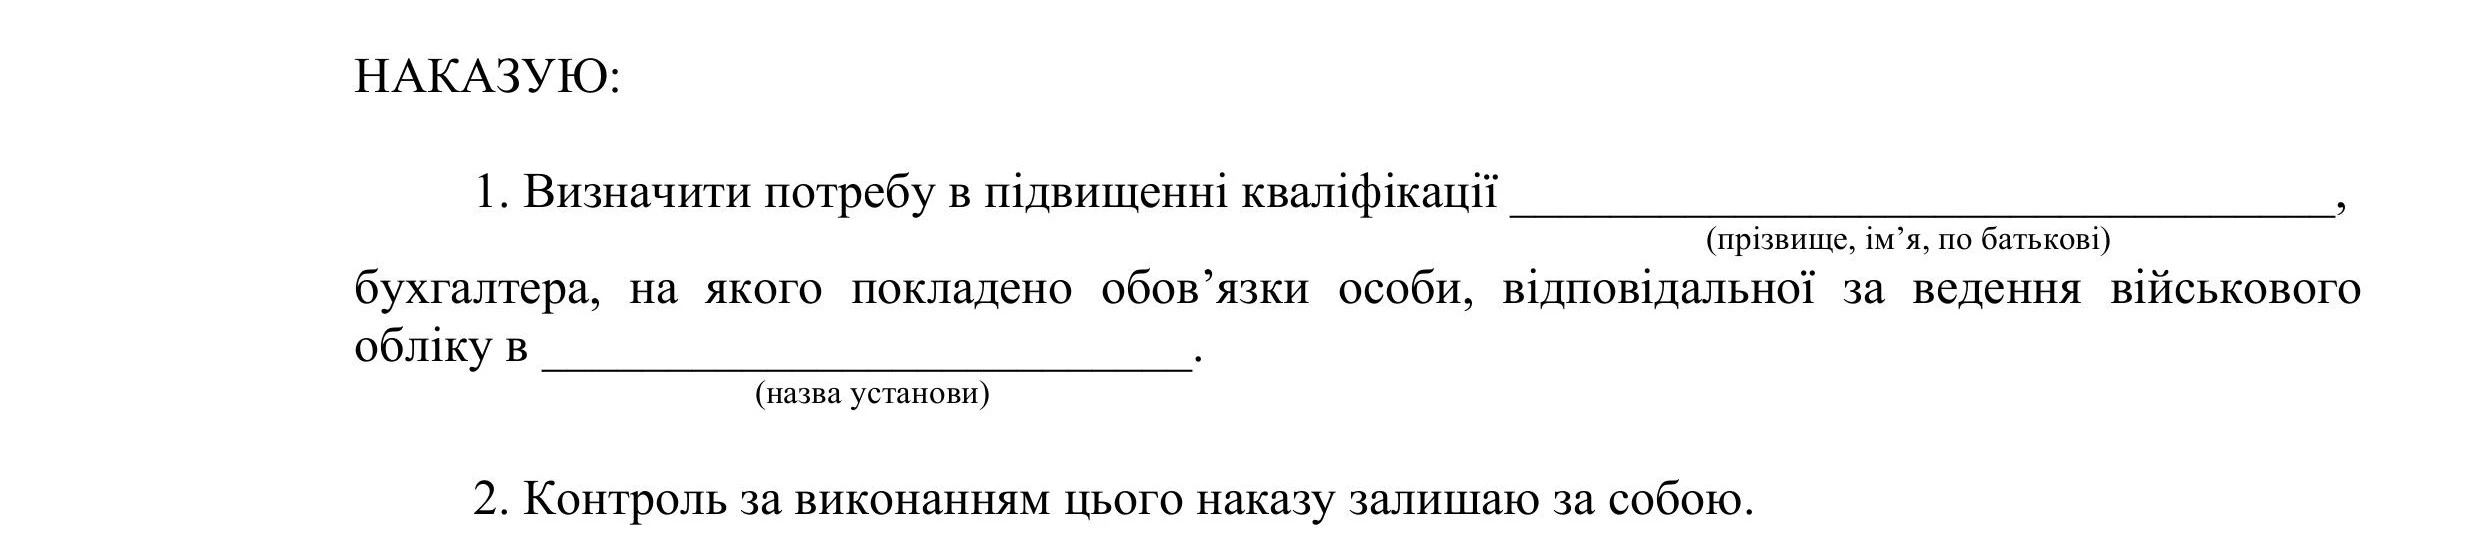
1.3. Коли навчання вже відбулося, відповідальна особа отримала сертифікат і вже немає потреби в проходженні курсів, наказ все одно потрібно видати. В розпорядчій частині наказу зазначається, наприклад:
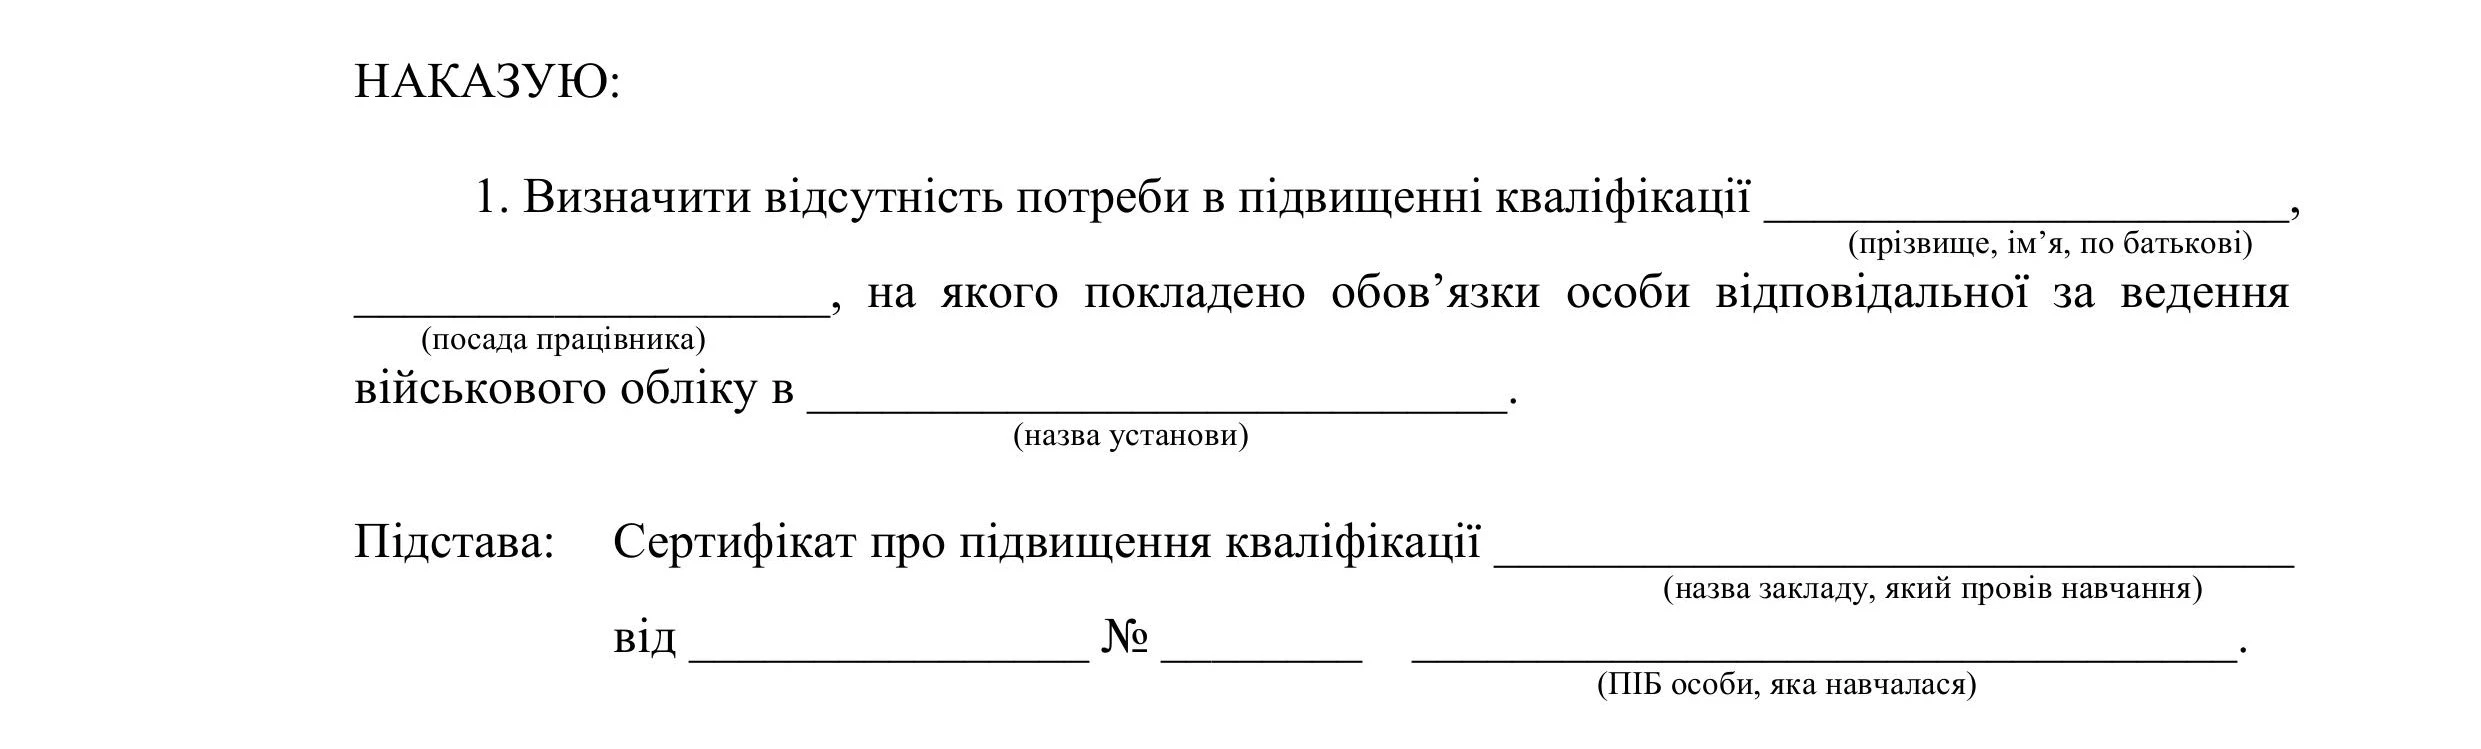
Коли ліцензований заклад освіти буде обрано, потрібно видати Наказ про направлення на підвищення кваліфікації працівника, відповідального за ведення військового обліку (зміст його буде однаковим для наказів і бюджетних установ, і – приватних фірм. Але це вже – зовсім інша історія).
КРОК 2
Потребу в підвищенні кваліфікації відповідальної особи можна зафіксувати ще й в Наказі про стан військового обліку у 2026 році та завдання на 2027 рік, який необхідно видавати щороку, до 1 лютого (в наведеному випадку «масло масляне» не завадить).
У пункті чи, наприклад, додатку до наказу щодо завдань на наступний рік можна зазначити, наприклад:
№ з/п | Зміст заходів | Термін виконання | Виконавець | Примітка |
20 | Визначити потребу в підвищенні кваліфікації особи, відповідальної за ведення військового обліку | до 01.10.2026 | керівник |
КРОК 3
Співпраця з органом вищого рівня щодо підвищення кваліфікації відповідальної особи.
3.1. Під час планування кошторису на наступний рік бухгалтер має закладати до нього витрати на навчання осіб, відповідальних за ведення військового обліку.
3.2. Установа, в разі необхідності навчання, до 1 жовтня кожного року направляє на адресу свого безпосереднього органу вищого рівня листа довільної форми з нагадуванням, що є працівники, які не пройшли підвищення кваліфікації.
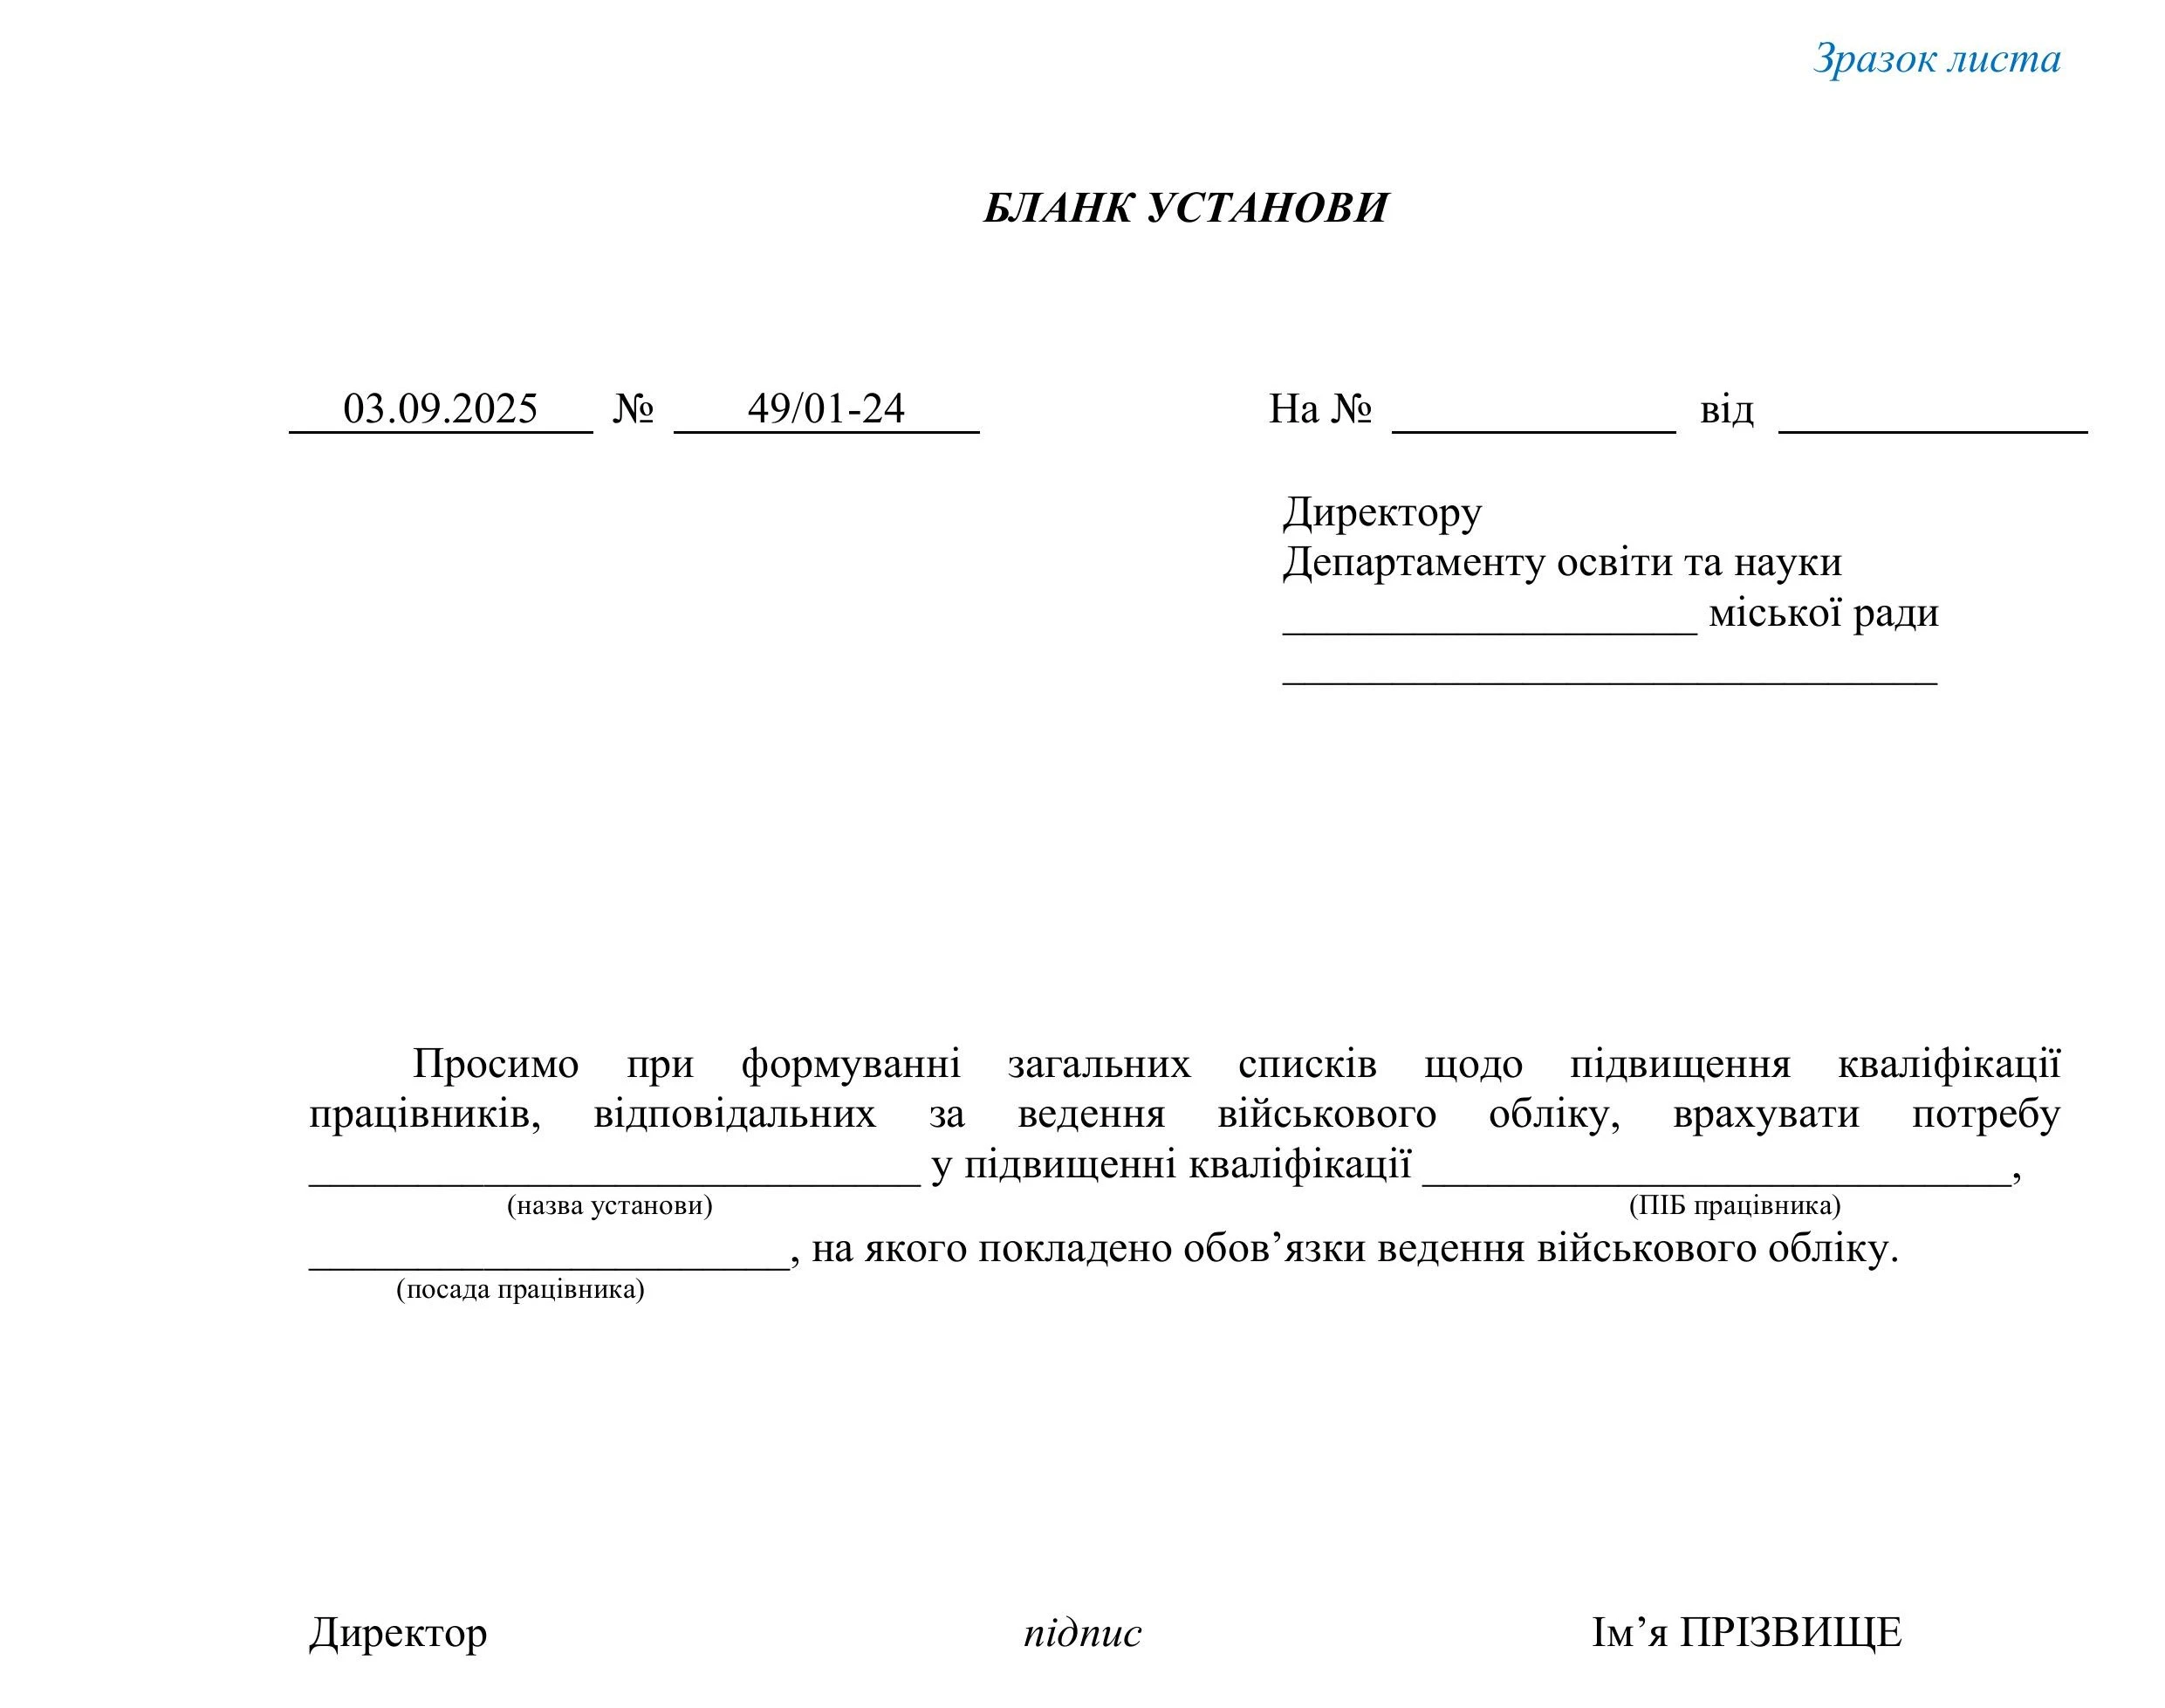
Обов’язково потрібно надати органу вищого рівня свій екземпляр даного листа, щоб на ньому зробили відмітку про вхідну реєстрацію. Ця відмітка захистить від зайвих проблем, адже на практиці буває, що «чомусь» не лише зникають такі листи за місцем призначення, але вони навіть не доходять до реєстрації. Тільки такий лист підтвердить (в разі відсутності фінансування на підвищення кваліфікації), що ви самі ініціювали цей процес. І це слугуватиме вам захистом від штрафу за непідвищення кваліфікації відповідальної особи під час перевірок ТЦК та СП.
КРОК 4
Якщо орган вищого рівня не фінансує підвищення кваліфікації з військового обліку, установа має право:
1. Звернутися з офіційним клопотанням до головного розпорядника коштів або до органу місцевої влади (якщо це – комунальний заклад) з проханням виділити додаткове цільове фінансування, обґрунтувавши обов'язковість курсів (з посиланням на вимоги Порядку №1487) та ризики штрафів від ТЦК та СП під час перевірки.
Утім на такий крок зазвичай йдуть одиниці серед роботодавців бюджетних установ.
2. Спробувати відшукати інше джерело фінансування згідно з нормами бюджетного законодавства України. Але це – серйозний клопіт для фінансової служби й зазвичай на нього йдуть неохоче.
Висновки
- Слід щороку видавати Наказ про визначення потреби / відсутність потреби в підвищенні кваліфікації працівника, відповідального за ведення військового обліку (зробити це треба до 1 жовтня, а отже можете це зробити й у січні або лютому).
- Потребу в підвищенні кваліфікації відповідальної особи потрібно зафіксувати в Наказі про стан військового обліку в ____ році та завдання на ___ рік» (складайте його щороку, до 1 лютого).
- У разі потреби навчання обов’язково направляйте на адресу органу вищого рівня листа щодо необхідності в підвищенні кваліфікації працівника, відповідального за ведення військового обліку.
- У разі відмови в наданні фінансування на проходження курсів підвищення кваліфікації можна звернутися з клопотанням щодо виділення додаткового цільового фінансування на адресу головного розпорядника коштів або місцевої влади (якщо це комунальний заклад).
Джерело: kadroland
Читайте більше:
ТЦК може оштрафувати без перевірки: за які порушення карають роботодавців
Гіг-спеціаліст у Дія Сіті: військовий облік, бронювання та обов’язки у 2026 році
До 1 жовтня видаємо наказ щодо підвищення кваліфікації відповідального за ведення військового обліку
Чи повинен ФОП вести військовий облік працівників у 2026 році: обов’язки та штрафи
Військовий облік: що потрібно зробити до та після 1 січня 2027 року
Звіряння військового обліку з ТЦК у 2026 році: як провести звірку з іншим ТЦК до 1 грудня
Шаблони та зразки документів:
Відрядження, підзвітні кошти
04.11.2026
Оподаткування компенсації працівнику за купівлю товарів для підприємства
Компенсація працівнику за придбані для підприємства товари за власні кошти не оподатковується ПДФО та військовим збором, якщо придбання здійснено в межах виконання трудових обов'язків, а витрати обґрунтовано та підтверджено роботодавцем. У разі, якщо придбання товарів не пов’язане з трудовою функцією, виплачена компенсація вважається доходом працівника і оподатковується на загальних підставах


Державний нагляд
04.11.2026
Державна допомога бізнесу: законопроєкт №15437 рекомендували ухвалити в цілому
Комітет Верховної Ради 4 листопада 2026 року рекомендував ухвалити в цілому законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги

Готівкові кошти, розрахунки
04.11.2026
Оновлено порядок заповнення реквізиту «Призначення платежу»: наказ Мінфіну від 12.10.2026 №544
Мінфін оновив порядок заповнення реквізиту «Призначення платежу» в платіжних інструкціях. Зміни стосуються примусового стягнення коштів податковими органами, перерахування коштів виконавчою службою для погашення податкового боргу, а також списання передоплати й митних платежів. Окремо визначено, які поля та яку інформацію мають зазначати відповідні органи під час переказу коштів на бюджетні, небюджетні рахунки та єдиний рахунок. Розглянемо, що саме змінилося та як тепер заповнюватимуть призначення платежу

Особи з інвалідністю
04.11.2026
ТОВ і ФОП мають по одному працівнику у відпустці без збереження зарплати: чи подавати Звіт про внесок
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?



ФОП
04.11.2026
ФОПи у геймдеві: як декларувати дохід від Steam, якщо кошти надходять на рахунок одного учасника
ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam

Документообіг, первинні документи
04.11.2026
Які документи підтвердять зміну діяльності платника після знищення майна: ДПС
Знищення або пошкодження майна через бойові дії може суттєво змінити умови господарської діяльності підприємства: вплинути на виробництво, зберігання товарів, наявність ресурсів і можливість виконувати операції. Щоб підтвердити такі зміни перед податковою, платнику варто зібрати сукупність документів, які засвідчують факт пошкодження та його наслідки. Розбираємо, які саме документи можуть стати доказами

Охорона праці
04.11.2026
Скасування 58 регуляторних інструментів: законопроєкт №16055 рекомендують ухвалити за основу
В Україні пропонують скасувати 58 застарілих і дублюючих інструментів державного регулювання господарської діяльності. Законопроєкт №16055 має зменшити адміністративне навантаження на бізнес, скоротити зайві дозвільні процедури та спростити взаємодію підприємців із державними органами. 4 листопада профільний комітет рекомендував Верховній Раді прийняти документ за основу. Розповідаємо, які зміни пропонують і що вони можуть означати для бізнесу

Оренда
04.11.2026
Оренда нерухомості: як застосовувати ставку 5% ПДФО у жовтні 2026 року
З 23 жовтня 2026 року доходи фізосіб від здавання нерухомості в оренду за визначених умов оподатковуються ПДФО за ставкою 5% замість 18%. Але нова ставка не поширюється на всі доходи за 2026 рік: вирішальне значення має дата їх отримання. Тож орендодавцям під час декларування потрібно розмежувати доходи, отримані до 23 жовтня та починаючи з цієї дати. Пояснюємо, які ставки застосовувати та що врахувати у річній декларації

Е-сервіс
04.11.2026
Як перевірити особу в Єдиному реєстрі боржників через ДРРП: покрокова інструкція
Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Кадрова робота
04.11.2026
Е-працевлаштування, навчання та військовий облік: що нового в системі «Обрій» в коментарі від експерта
Система «Обрій» переходить до нового етапу цифровізації ринку праці. З 3 листопада 2026 року набрали чинності зміни за постановою КМУ №1345: до інформаційних джерел системи додали Реєстр військовозобов’язаних, до проєкту залучили Держпраці, а також оновили правила електронної взаємодії та захисту персональних даних. Розбираємо, що змінилося, які сервіси вже доступні та які можливості ще перебувають на етапі тестування

ПДФО
04.11.2026
Чайові через QR-код: чи потрібно сплачувати податки та подавати декларацію
Чайові через QR-код: чи потрібно сплачувати податки з таких надходжень і хто має це робити – працівник чи заклад? Оподаткування залежить не від способу переказу коштів, а від того, на чий рахунок вони надійшли. Розглянемо, коли працівник самостійно декларує чайові та сплачує ПДФО і військовий збір, а коли ці обов’язки виконує заклад. Також пояснимо, у які строки подавати декларацію та як обліковувати отримані чайові
Готівкові кошти, розрахунки
04.11.2026
Розкриття банківської таємниці за новими правилами: законопроєкт рекомендовано Комітетом до ІІ читання
Верховна Рада 13 жовтня 2026 року прийняла в першому читанні законопроєкт №15555 про вдосконалення порядку розкриття банківської таємниці НБУ. 4 листопада 2026 року Комітет підтримав у другому читанні та в цілому цей законопроєкт. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
ФОП
04.11.2026
Чи можна подати копії первинки під час податкової перевірки ФОП у 2026: пояснює ДПС
Податкова служба нагадала ФОП про вимоги до зберігання Форми обліку товарних запасів і первинних документів. Документи мають постійно перебувати у місці продажу товарів, а під час податкової перевірки їх необхідно надати на вимогу контролюючих органів. Продаж товарів без належного документального підтвердження заборонений
Зміни у законодавстві
04.11.2026
Законопроєкт про податок для домогосподарств: рекомендовано до ухвалення ВРУ
В Україні пропонують запровадити добровільний режим пільгового оподаткування доходів домогосподарств. Законопроєкт №15449 передбачає ставку ПДФО 5%, єдину декларацію для членів домогосподарства та можливість легально отримувати доходи від економічної діяльності без реєстрації ФОП чи юрособи. Водночас документ уже обговорюють із профспілками: частину їхніх пропозицій щодо захисту єдиного житла, добровільної сплати ЄСВ і каналів комунікації з податковою підтримано
ФОП
04.11.2026
Повторна реєстрація ФОП у межах року: чи можна обрати спрощену систему та як врахувати ліміт доходів
Був ФОП у 2026 році, дохід 5 млн, 2 група. Його закрили у 2026 році та знову відкрили у 2026 році, дохід 3 млн, 2 група. Як визначити, чи є перевищення ліміту? Чи потрібно сумувати 5 млн та 3 млн?