

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Юридичній особі, яка веде військовий облік до 1 жовтня потрібно видати наказ щодо підвищення кваліфікації особи відповідальної за військовий облік. Пояснюємо, який це може бути наказ
Всі юрособи, незалежно від організаційно-правової форми, форми власності, форми оподаткування ведуть персональний військовий облік призовників, військовозобов’язаних та резервістів, які працюють чи навчаються в таких підприємствах (установах, організаціях). Послуговуються при цьому Порядком організації та ведення військового обліку призовників, військовозобов’язаних та резервістів, затвердженим постановою Кабміну від 30.12.2022 №1487 (далі – Порядок № 1487).
Відповідно до п. 8 Порядку №1487 організація військового обліку покладається на відповідних керівників, а обов’язки з ведення військового обліку покладаються на працівників служби персоналу, служби управління персоналом (далі – служба персоналу).
Коли на підприємстві немає служби персоналу (кадровика) обов’язки з ведення військового обліку покладаються на особу, яка веде облік працівників.
Отже, з метою ведення персонального військового обліку керівник повинен призначити особу, відповідальну за введення військового обліку. Таке призначення оформляють Наказом про покладання обов'язків із ведення військового обліку.
Державні органи, органи місцевого самоврядування, підприємства, установи та організації щороку до 1 жовтня визначають потребу в підвищенні кваліфікації відповідальних за ведення військового обліку (пп. 12 Порядку №1487).
Водночас законодавство не забороняє покладати обов’язки із ведення військового обліку на працівника, який не підвищив свою кваліфікацію і не має відповідного сертифікату, проте, у наведеному вище пункті Порядку №1487 визначено, що підвищення кваліфікації осіб, відповідальних за ведення військового обліку, здійснюється не рідше одного разу на п’ять років.
Тобто, підвищувати кваліфікацію потрібно 1 раз на 5 років, але визначати потребу у підвищенні кваліфікації потрібно кожного року до 1 жовтня.
І норми Порядку №1487 сформульовано так, що визначати потребу варто і тоді, коли відповідальна особа вже підвищила кваліфікацію, і тоді коли така потреба ще існує.
Відповідно до п. 72 Порядку №1487 наказами підприємств, установ, організацій визначаються, зокрема, завдання щодо підвищення кваліфікації осіб, відповідальних за ведення військового обліку.
Отже, якщо потреба є, то в наказі зазначаємо про наявність потреби – див. зразок 1. Якщо ж потреби немає у зв’язку з тим, що відповідальна особа вже підвищила кваліфікацію, то в наказі фіксуємо відсутність потреби – див. зразок 2.
Наказ про визначення потреби в підвищенні кваліфікації працівників, які є відповідальними за ведення військового обліку
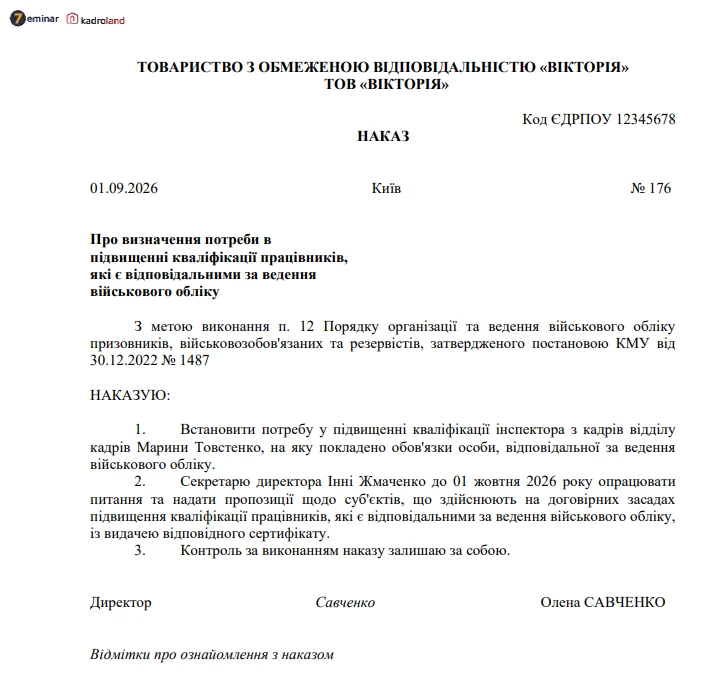
Завантажуйте шаблон та зразок Наказу про визначення потреби в підвищенні кваліфікації працівників, які є відповідальними за ведення військового обліку
Наказ про визначення потреби в підвищенні кваліфікації працівників, які є відповідальними за ведення військового обліку (потреби не має).
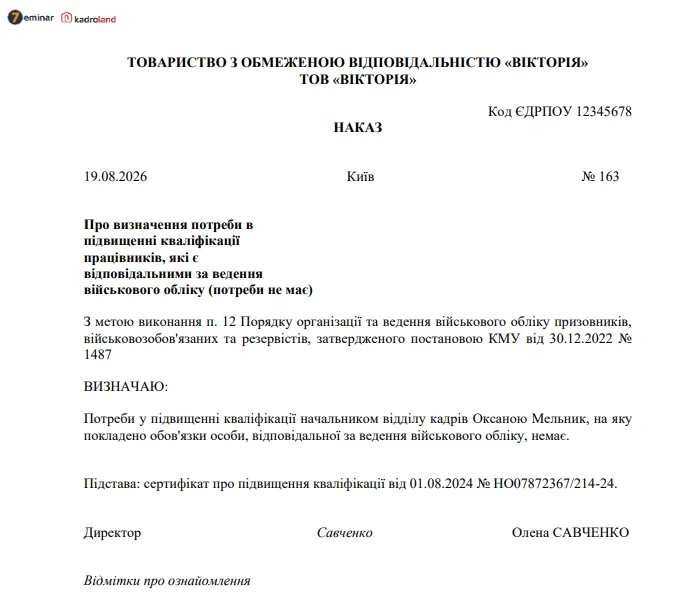
Завантажуйте шаблон та зразок Наказу про визначення потреби в підвищенні кваліфікації працівників, які є відповідальними за ведення військового обліку (потреби не має)
Відповідно до п. 12 Порядку №1487 визначати потребу в підвищенні кваліфікації слід щороку до 1 жовтня. Безпечно видати наказ не пізніше 30 вересня.
Наказ видають щодо особи, відповідальної за ведення військового обліку.
У загальному випадку підвищення кваліфікації директора не передбачено. Але, якщо саме директор призначений відповідальним за ведення військового обліку, то визначення потреби щодо підвищення кваліфікації стосуватиметься саме його.
Підвищення кваліфікації осіб, відповідальних за ведення військового обліку здійснюється освітніми закладами, які мають відповідну ліцензію.
Підвищення кваліфікації відбувається на договірних засадах. Таке навчання є платним. На сьогодні держава не виділила коштів для безплатного підвищення кваліфікації таких осіб.
Головною вимогою щодо можливості проведення підвищення кваліфікації є наявність у закладу освіти програм підготовки. Таку програму кожні два роки погоджують з Генеральним штабом Збройних Сил.
Наразі в Україні є кілька навчальних закладів, які здійснюють підвищення кваліфікації осіб, відповідальних за ведення військового обліку. Одним з таких закладів є Національний авіаційний університет (після реорганізації – Державний університет «Київський авіаційний університет») – далі – Університет.
Кадрова платформа №1 співпрацює з Університетом з питання проведення підвищення кваліфікації осіб, відповідальних за ведення військового обліку. Тож Ви можете навчатися на даній платформі та через 2 місяці навчання отримати сертифікат державного зразка від Університету. Наші експерти допоможуть вам отримати знання, нададуть відповіді на складні запитання та допоможуть впоратися з фінальним тестом.
Отже, щоб не наражатися на штрафи від ТЦК (нагадаємо, що розмір штрафу становить від 34 000 до 59 500 гривень) слід визначити потребу у підвищенні кваліфікації й такий наказ потрібно зробити вже до 1 жовтня.
Також радимо перевірити, чи був у вас відповідний наказ за минулий рік.
Якщо протягом року відбулася заміна особи, відповідальної за ведення військового обліку, то доцільно видати новий наказ про визначення потреби в підвищенні кваліфікації. В такому наказі слід:
Зауважте: до 1 жовтня 2026 доцільно видати ще один наказ про визначення потреби у підвищенні кваліфікації на 2027 рік.
Джерело: kadroland
Шаблони та зразки документів:
Наказ про покладання обов'язків із ведення військового обліку
Читайте більше:
Путівник з військового обліку на підприємстві 2026
Військовий облік на підприємстві: усі матеріали редакції 7eminar.ua
Відповідальний за військовий облік на підприємстві: зразок наказу
Стенд Військовий облік на підприємстві: чи має бути та наповнення
Доплата за ведення військового обліку: рішення суду про її необов’язковість
Бухгалтер додатково виконує обов’язки кадровика і відповідального за військовий облік: як оформити
Перехід на зимовий час – не лише зміна стрілок годинника, а й випробування для організму працівників. Зміна світлового дня може впливати на працездатність, уважність і безпеку, тому роботодавцям варто заздалегідь подбати про адаптацію трудового процесу до нових умов
ДПС оприлюднила Інформаційний лист № 4/2026 із практичними роз’ясненнями щодо оподаткування майна та активів, знищених, пошкоджених або втрачених унаслідок бойових дій. У документі розглянуто нарахування ПДВ, списання основних засобів і товарів, підтвердження форс-мажорних обставин, сплату майнових податків та акцизу. Також наведено роз’яснення щодо обліку дебіторської й кредиторської заборгованості та відстрочення податкових зобов’язань
Під час списання заборгованості фізичної особи, за якою минув строк позовної давності, юридичні особи та ФОП мають правильно відобразити суму в додатку 4ДФ або ФІЗ-4ДФ. Ознака доходу залежить від розміру списаної заборгованості: якщо вона перевищує встановлений поріг, застосовують ознаку «107», а якщо не перевищує – «194». Розглянемо, як заповнити звітність і хто сплачує ПДФО з такого доходу
6 жовтня 2026 року, за оприлюдненою інформацією, Головнокомандувач ЗСУ видав наказ №423, яким затверджено інструкцію щодо організації перебування мобілізованих осіб у ТЦК та навчальних центрах. Документ охоплює порядок приймання людей, забезпечення їхніх потреб і дотримання прав
Під час подання Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю важливо правильно зазначити його номер. Нумерація здійснюється в хронологічному порядку в межах одного звітного періоду незалежно від типу Звіту – «Звітний», «Звітний новий» чи «Уточнюючий». При цьому нумерація не продовжується в наступному кварталі
Кабмін змінив правила доступу до укриттів у закладах освіти: постанова від 15.10.2026 № 1288 обмежує перебування сторонніх осіб у захисних спорудах дитсадків і шкіл. У дитсадках укриття призначені виключно для дітей та працівників, а під час очного навчання в школах – для учнів і вчителів. Водночас доступ інших громадян до шкільних укриттів можливий за окремим рішенням місцевої влади, за умови наявності вільної площі, розмежування приміщень і гарантування безпеки дітей. Розглянемо, хто може користуватися укриттями в закладах освіти та за яких умов допускають сторонніх осіб
Чи достатньо роздруківки електронного квитка, щоб підтвердити витрати працівника на проїзд під час відрядження та не оподатковувати їх ПДФО і військовим збором? Для невключення вартості автобусного електронного квитка до оподатковуваного доходу працівник має надати не лише роздрукований квиток, а й розрахунковий документ або документ, що підтверджує здійснення платіжної операції. Розглянемо, які документи потрібні для підтвердження витрат і які податкові ризики виникають у роботодавця в разі їх відсутності
Втратили або викрали КОРО чи розрахункову книжку? У таких випадках суб’єкту господарювання потрібно своєчасно повідомити податкову та, за наявності підстав, скасувати реєстрацію. Розглянемо, у яких випадках скасовують КОРО, куди подавати заяву та які строки потрібно дотримати

Державна податкова служба України в офіційній індивідуальній податковій консультації (від 15.09.2026 №5488/ІПК/99-00-24-03-03) роз’яснила ключові нюанси оподаткування доходів громадян. Головне питання стосувалося того, хто саме має визначати резидентський статус фізичної особи для обчислення ставки податку на доходи фізичних осіб (ПДФО) під час операцій із продажу рухомого чи нерухомого майна, а також при оформленні спадщини або подарунків
Працівниця є матеріально відповідальною особою, за нею закріплена техніка, яка під час її відсутності залишатиметься на робочому місці та не використовуватиметься. Чи зобов’язує законодавство на період декретної відпустки передати цю техніку іншій МВО, наприклад безпосередньому керівнику? Чи можна залишити майно закріпленим за працівницею до її виходу на роботу та чи виникають у такому разі ризики, зокрема щодо визнання вартості техніки додатковим благом?
10 вересня Комітет схвалив пакет законопроєктів щодо оподаткування міжнародних посилок, 15 жовтня ВРУ схвалила законопроєкти №16051-1 та №15460 у ІІ читанні, 22 жовтня законопроєкти було підписано Президентом і вже опубліковані. Документи передбачають ПДВ на імпортні посилки від 0 євро, нові правила для маркетплейсів та збереження пільги для некомерційних відправлень до 45 євро. Додатково законопроєкти передбачають спрямування надходжень від ПДВ з міжнародних поштових та експрес-відправлень до спеціального фонду Державного бюджету для забезпечення потреб Збройних Сил України

Чи потрібно нараховувати ПДВ на послуги з перевезення, які надає нерезидент без постійного представництва в Україні? Відповідь залежить від правил визначення місця постачання послуг, установлених ст. 186 Податкового кодексу України
ФОП на загальній системі оподаткування не включає до загального оподатковуваного доходу кошти, які надійшли на розрахунковий рахунок, але згодом були повернуті через розірвання договірних відносин. Оскільки право власності на товар не перейшло до покупця, а роботи чи послуги не були підтверджені як виконані або надані, дохід від такої операції не виникає
Уряд пропонує змінити правила виплати пенсій і страхових виплат українцям, які виїхали з тимчасово окупованих територій та проживають на підконтрольній Україні території. Проєкт постанови передбачає скасування обов’язку повідомляти Пенсійний фонд України про неодержання пенсії від органів пенсійного забезпечення РФ. Наразі це лише проєкт документа, тож зміни ще не набрали чинності
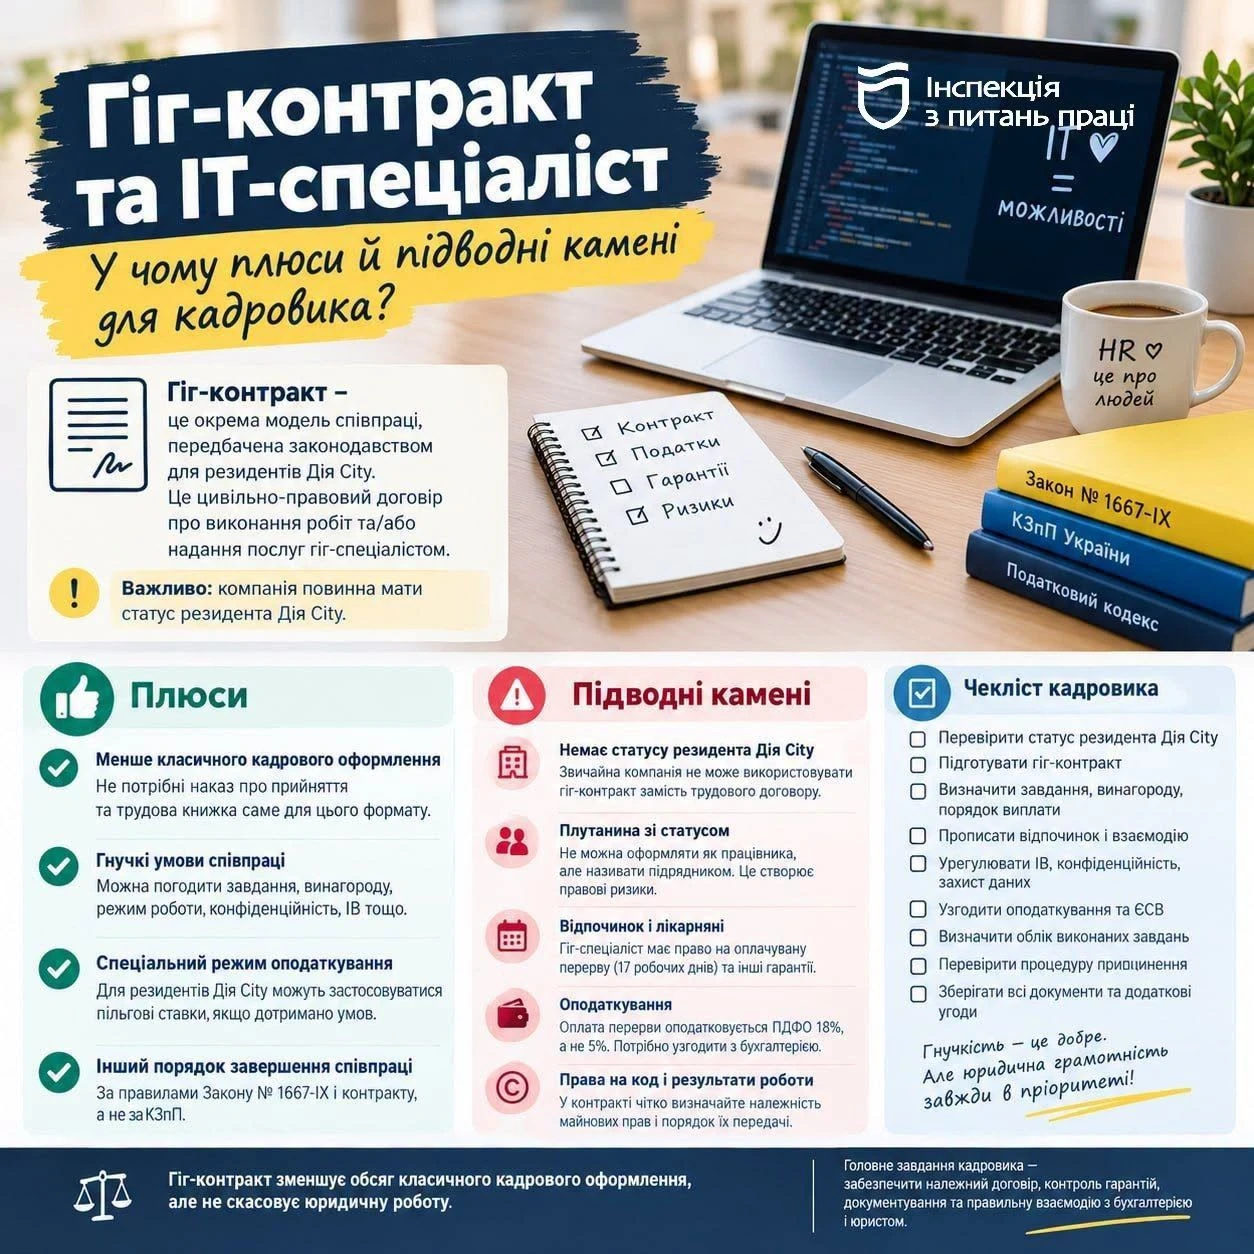
Гіг-контракт у Дія City дає IT-компаніям змогу співпрацювати з фахівцями без стандартного кадрового оформлення за КЗпП, але має свої юридичні особливості. Укладати такий договір можуть лише резиденти Дія City, а сам контракт повинен чітко визначати умови співпраці, винагороду, соціальні гарантії, права на програмний код і порядок припинення відносин. Помилки в оформленні, недотримання строків повідомлення або неврегульовані питання інтелектуальної власності можуть створити ризики для компанії. Розглянемо 5 ключових нюансів гіг-контракту, які варто врахувати кадровику перед його укладенням
ДПС оновила Державний реєстр реєстраторів розрахункових операцій (РРО): наказом від 16.10.2026 № 702 затверджено нову редакцію реєстру, яка містить 203 моделі РРО. Із них 61 модель дозволена до первинної реєстрації, а для 142 моделей первинну реєстрацію заборонено. Під час вибору касового апарата підприємцям і підприємствам важливо перевірити, чи є модель у Держреєстрі та який строк її експлуатації зазначено в реєстрі. Розповідаємо, де завантажити оновлений перелік РРО та на які обмеження щодо строку використання звернути увагу