




🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
У статті розберемо, хто у 2026 році має платити внесок на підтримку працевлаштування осіб з інвалідністю. Пояснимо, як визначити обов’язок зі сплати, розрахувати суму цільового внеску, середню кількість працівників і середньомісячну зарплату, а також які виплати враховувати, а які – ні. Окремо наведемо актуальні рахунки для сплати по регіонах, коди бюджетної класифікації, строки звітування та розміри штрафів за прострочення чи несплату внеску
Платниками внеску на підтримку працевлаштування осіб з інвалідністю (далі – цільовий внесок) є роботодавці (юридичні особи та ФОПи):
та
Не є платниками цільового внеску:
На замітку! Підприємства, установи та організації, що повністю фінансуються з державного або місцевих бюджетів, не звільнені від сплати цільового внеску
Розмір внеску його платники розраховують самостійно як добуток таких показників:
Увага! На період дії воєнного стану та до останнього числа останнього місяця кварталу, в якому воєнний стан буде скасовано, розмір внеску становить 50% його базового розміру (п. 3 розд. ІІ Закону України від 15.01.2025 №4219-ІХ «Про внесення змін до деяких законодавчих актів України щодо забезпечення права осіб з інвалідністю на працю»; далі – Закон №4219)
Цільовий внесок розраховують за формулою:
Внесок = 0,4 × ЗПсер × Квартал × (Норматив – Працевлаштовані), де:
При цьому до середньомісячної зарплати для внеску враховують виплати:
Водночас не включають до розрахунку середньомісячної зарплати:
Наведемо формулу розрахунку середньомісячної зарплати на одного працівника:
ЗПсер = ЗПкварт ÷ Ксер ÷ 3, де
Як обчислювати середню кількість працівників (Ксер), визначає п. 9 Порядку №268. Цей показник враховує осіб, які працюють на умовах трудового договору (контракту), договору про стажування, контракту про проходження служби або на інших умовах, передбачених законодавством, крім цивільно-правових договорів. Тобто враховують лише осіб, яким нараховано заробітну плату (дохід, грошове забезпечення) за відповідний календарний квартал.
Показник середньої кількості працівників обчислюють за формулою:
Ксер = СКШП + КСЕПЗ, де
Показник СКШП за календарний квартал визначають шляхом підсумовування середньооблікової кількості штатних працівників за кожен місяць кварталу та ділення отриманої суми на кількість місяців у календарному кварталі, за які здійснено нарахування заробітної плати (дохід, грошове забезпечення).
При розрахунку цільового внеску у показнику СКШП не враховують:
Докладніше читайте у матеріалах:
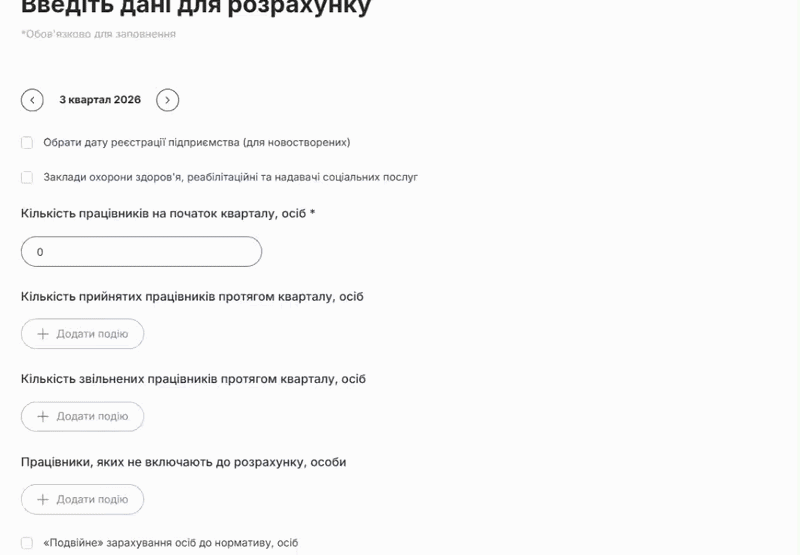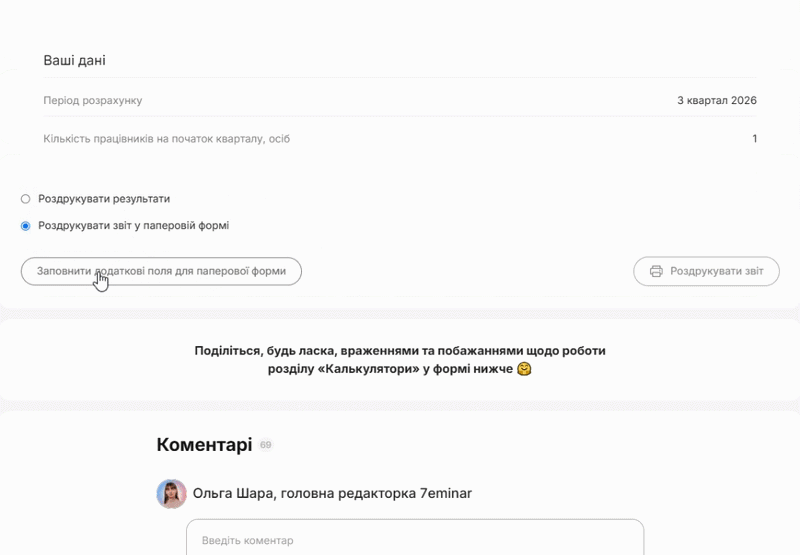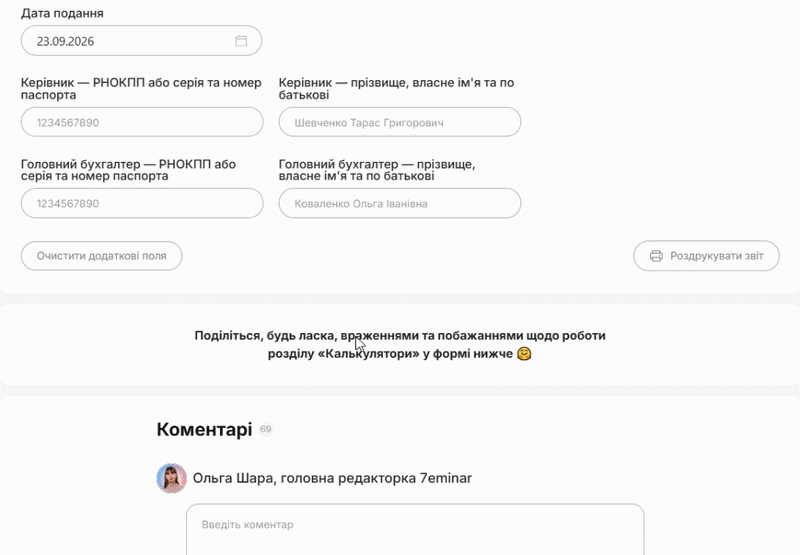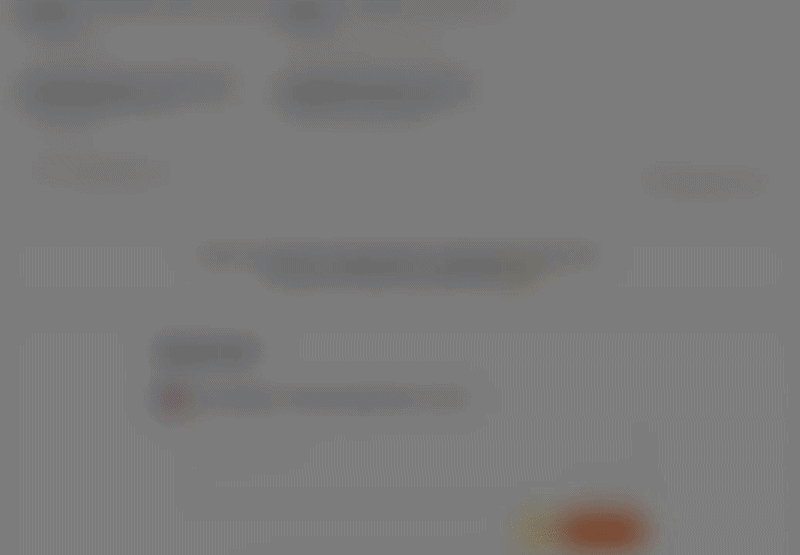
Excel-файл містить:
Результат – сума, яку можна використати для сплати внеску.
Суму цільового внеску обчислюють за звітний квартал.
При цьому платники внеску:
Таблиця 1
Строки декларування та сплати цільового внеску
Період | Гранична дата подання звітності | Гранична дата сплати внеску |
І квартал 2026 | 11 травня 2026 | 20 травня 2026 |
ІІ квартал 2026 | 10 серпня 2026 | 19 серпня 2026 |
ІІІ квартал 2026 | 10 листопада 2026 | 20 листопада 2026 |
ІV квартал 2026 | 9 лютого 2027 | 19 лютого 2027 |
Якщо останній день строку припадає на вихідний або святковий день, граничний строк переноситься на перший робочий день, проте не буде помилкою сплатити внесок наперед до граничного строку (ЗІР, категорія: 135.05).
Важливо! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Адміністрування цільового внеску тимчасово здійснюють податкові органи, до завдань яких належать забезпечення збору внеску, ведення обліку надходжень від його сплати та здійснення контролю за його сплатою (п. 2 розд. II Прикінцеві та перехідні положення Закону №4219).
При цьому цільові внески зараховують на рахунки, відкриті в Казначействі за кодом класифікації доходів бюджету 50070100 «Кошти, що надходять від сплати роботодавцями внеску, штрафів та пені за несплату чи за порушення порядку сплати такого внеску» ( ст. 10 Закону №4219).
Коди бюджетної класифікації для сплати окремих платежів за Законом №875, дивіться у Таблиці 2.
Таблиця 2
Коди КБК та призначення платежів щодо працевлаштування осіб з інвалідністю
Код класифікації доходів бюджету | Символ звітності | Назва |
50070100 | 230 | Кошти, що надходять від сплати роботодавцями внеску, штрафів та пені за несплату чи за порушення порядку сплати такого внеску |
50070200 | 020 | Благодійні внески, передбачені ст. 10 Закону України від 21.03.1991 №875-ХІІ «Про основи соціальної захищеності осіб з інвалідністю в Україні» |
50070300 | 021 | Інші надходження, передбачені Законом України від 21.03.1991 №875-ХІІ «Про основи соціальної захищеності осіб з інвалідністю в Україні» |
50070400 | 022 | Адміністративно-господарські санкції та пеня за їх несвоєчасну сплату, визначені п. 5 р. ІІ «Прикінцеві та перехідні положення» Закону України від 15.01.2025 №4219-ІХ «Про внесення змін до деяких законодавчих актів України щодо забезпечення права осіб з інвалідністю на працю» |
Як заповнювати реквізити «Призначення платежу» та «Отримувач» платіжної інструкції для зарахування коштів на сплату внеску на підтримку працевлаштування осіб з інвалідністю, роз'яснила ДПС у ЗІР, категорія: 135.05.
101 Сплата внеску на підтримку працевлаштування осіб з інвалідністю за І квартал 2026 року
У Таблиці 3 дивіться реквізити бюджетних рахунків для сплати цільового внеску у розрізі областей та м. Києва.
Таблиця 3
Рахунки для сплати внеску на підтримку працевлаштування осіб з інвалідністю
№ | Населений пункт | Отримувач | Код отримувача (ЄДРПОУ) | Банк отримувача | Номер рахунку (IBAN) | Перевірка реквізитів за посиланням |
1 | м. Київ | ГУК у м.Києві/м.Київ/50070100 | 37993783 | Казначейство України(ел. адм. подат.) | UA968999980313111230000026001 | |
2 | м. Київ (великі платники податків) | ГУК у м.Києві/м.Київ/50070100 | 37993783 | Казначейство України(ел. адм. подат.) | UA258999980313151230099026001 | Центральне міжрегіональне управління ДПС по роботі з великими платниками податків |
3 | Вiнницька область / м. Вiнниця | ГУК у Він.обл./Він.обл/50070100 | 37979858 | Казначейство України (ел. адм. подат.) | UA688999980313151230000002001 | |
4 | Волинська область / м. Луцьк | ГУК у Волин.обл/Волинська обл/50070100 | 38009371 | Казначейство України(ел. адм. подат.) | UA858999980313121230000003001 | |
5 | Днiпропетровська область / м. Днiпро | ГУК у Дн-кiй обл/Дн-ка об/50070100 | 37988155 | Казначейство України(ел. адм. подат.) | UA298999980313191230000004001 | |
6 | Дніпровська міська ТГ (великі платники податків) | ГУК у Дн-кiй обл/м.Дніпро | 37988155 | Казначейство України(ел. адм. подат.) | UA318999980313131230099004001 | Східне міжрегіональне управління ДПС по роботі з великими платниками податків |
7 | Донецька область / м. Донецьк | Донецьке ГУК/Дон.обл./50070100 | 37967785 | Казначейство України(ел. адм. подат.) | UA468999980313161230000005001 | |
8 | Житомирська область / м. Житомир | ГУК у Жит.обл/Житомир обл/50070100 | 37976485 | Казначейство України(ел. адм. подат.) | UA638999980313131230000006001 | |
9 | Закарпатська область / м. Ужгород | ГУК у Зак. обл/Закарп. обл./50070100 | 37975895 | Казначейство України(ел. адм. подат.) | UA808999980313101230000007001 | |
10 | Запорiзька область / м. Запорiжжя | ГУК у Зап.обл/Запорізька обл/50070100 | 37941997 | Казначейство України(ел. адм. подат.) | UA248999980313171230000008001 | |
11 | Івано-Франкiвська область / м. Івано-Франківськ | ГУК в Iв.-Фр.об./50070100 | 37951998 | Казначейство України(ел. адм. подат.) | UA648999980313040218000009001 | |
12 | Київська область / м. Київ | ГУК у Київ. обл./50070100 | 37955989 | Казначейство України(ел. адм. Подат.) | UA758999980313101230000010001 | |
13 | Кіровоградська область / м. Кропивницький | ГУК у Кіров.обл./Кiров.обл./50070100 | 37918230 | Казначейство України(ел. адм. подат.) | UA198999980313171230000011001 | |
14 | Луганська область / м. Луганськ | ГУК у Луг.обл./ЛУГАНСЬКА ОБЛ./50070100 | 37991110 | Казначейство України(ел. адм. подат.) | UA368999980313141230000012001 | |
15 | Львiвська область / м. Львiв | ГУК Львiв/Львів. обл/50070100 | 38008294 | Казначейство України(ел. адм. подат.) | UA538999980313111230000013001 | |
16 | Львiвська область / м. Львiв (великі платники податків) | ГУК Львiв/Львів. обл/50070100 | 38008294 | Казначейство України(ел. адм. подат.) | UA798999980313151230099013001 | Західне міжрегіональне управління ДПС по роботі з великими платниками податків |
17 | Миколаївська область / м.Миколаїв | Миколаїв.ГУК/Микол.обл./ /50070100 | 37992030 | Казначейство України(ел. адм. подат.) | UA948999980313181230000014001 | |
18 | Одеська область /м. Одеса | ГУК в Одеській області | 37607526 | Казначейство України(ел. адм. подат.) | UA148999980313151230000015001 | |
19 | Одеська область /м. Одеса (великі платники податків) | ГУК в Од.обл./Одеська обл./50070100 | 37607526 | Казначейство України(ел. адм. подат.) | UA408999980313191230099015001 | Південне міжрегіональне управління ДПС по роботі з великими платниками податків |
20 | Полтавська область/ м. Полтава | ГУК у Полт.обл/Полтавська/50070100 | 37959255 | Казначейство України(ел. адм. подат.) | UA318999980313121230000016001 | |
21 | Рiвненська область / м. Рiвне | ГУК у Рівн.обл/Рівнен.обл./50070100 | 38012494 | Казначейство України(ел. адм. подат.) | UA728999980313191230000017001 | |
22 | Сумська область / м. Суми | ГУК Сум.обл/Сумська обл/50070100 | 37970404 | Казначейство України(ел. адм. подат.) | UA898999980313161230000018001 | |
23 | Тернопiльська область / м. Тернопiль | ГУК у Терн.обл./Терноп.обл./50070100 | 37977599 | Казначейство України(ел. адм. подат.) | UA098999980313131230000019001 | |
24 | Харкiвська область / м. Харкiв | ГУК Харківськ обл/Харкiвобл/50070100 | 37874947 | Казначейство України(ел. адм. подат.) | UA678999980313191230000020001 | |
25 | Харкiвська область / м. Харкiв | ГУК Харківськ обл/Харкiвобл/50070100 | 37874947 | Казначейство України(ел. адм. подат.) | UA698999980313131230099020001 | Північне міжрегіональне управління ДПС по роботі з великими платниками податків |
26 | Херсонська область / м. Херсон | - | - | - | - | |
27 | Хмельницька область / м. Хмельницький | ГУК у Хмел.обл/Хмельн.обл./50070100 | 37971775 | Казначейство України(ел. адм. подат.) | UA048999980313131230000022001 | |
28 | Черкаська область / м. Черкаси | ГУК у Черк.обл./Черк. обл/50070100 | 37930566 | Казначейство України(ел. адм. подат.) | UA218999980313101230000023001 | |
29 | Чернівецька область / м. Чернівці | Чернів.ГУК/Чернівецька обл./50070100 | 37836095 | Казначейство України(ел. адм. подат.) | UA628999980313171230000024001 | |
30 | Чернігівська область / м. Чернігів | ГУК у Черніг.обл/Чернігів.обл/50070100 | 37972475 | Казначейство України(ел. адм. подат.) | UA798999980313141230000025001 |
На замітку! Таблиця з актуальними рахунками для всіх 24 областей + м. Київ + 5 регіональних управлінь за посиланням.
Днем сплати цільового внеску вважається:
Суми помилково сплаченого внеску повертають платнику внеску у порядку та строки, визначені Мінфіном.
На платника цільового внеску накладають штраф:
Читайте більше:
Цільовий внесок за невиконання нормативу осіб з інвалідністю: як розрахувати у 2026 році
Цільовий внесок за осіб з інвалідністю: нарахування, оплата та бухоблік
Як зовнішні сумісники впливають на цільовий внесок: три практичні кейси
Повний гід з виконання «інвалідного» нормативу: штрафи, внески та звітність
Норматив осіб з інвалідністю – 2026: кого включати та як підтвердити
Інвалідний норматив – 2026: нові правила, штрафи, звітність
«Інвалідний» норматив-2026: пастка без форми звіту, але зі сплатою та ризиком штрафу
Працівник з інвалідністю: зарплата, податки, звітність, зразки документів
Звіт про внесок на працевлаштування осіб з інвалідністю: інструкція і приклади заповнення
Довідники за темою:
Цільовий внесок і штрафи за невиконання нормативу осіб з інвалідністю
Шаблони та зразки документів:
Працівника прийняли на роботу, він надав трудову книжку. Запису про роботу на підприємстві, де він працював перед прийняттям до нашого підприємства, немає. Працівник просить зробити запис про прийняття. Чи можемо ми внести його без попереднього запису іншої фірми та продовжити нумерацію у трудовій книжці?

Планова перевірка підприємства розпочинається у вересні 2026 року. ДПС в запиті на перевірку зазначила, що буде перевірятись період з 01.01.2020 року по 30.06.2026 року. Чи законно зараз перевіряти 2020–2022 роки?

За перший місяць роботи механізму оскарження відмов у видачі містобудівних умов та обмежень до ДІАМ надійшло 22 скарги, 14 із них уже розглянуто. У 6 випадках відмови визнано необґрунтованими, зокрема через безпідставну вимогу рішення містобудівної ради та відсутність вже наданого документа

Державна служба зайнятості, узагальнивши 35 років роботи, назвала 10 найпоширеніших помилок, яких припускаються люди під час пошуку роботи. Серед них – перебільшення навичок у резюме, використання одного резюме для всіх вакансій, недооцінювання власних досягнень, ігнорування LinkedIn, пошук роботи лише у великих компаніях та нехтування змінами на ринку праці

Верховний Суд опублікував другий випуск огляду практики КЦС щодо поділу спільного майна подружжя та захисту майнових прав. В огляді, зокрема, проаналізовано правові позиції щодо шлюбних договорів, фраудаторних правочинів, кредитних зобов’язань подружжя, звернення стягнення на спільне майно, визнання особистого майна спільним, позовної давності

У «Дії» оновили послугу «Шлюб онлайн»: тепер подати заяву та одружитися дистанційно можуть також громадяни, попередній шлюб яких припинився у зв’язку зі смертю чоловіка або дружини. Система додатково перевіряє актовий запис про смерть другого з подружжя, тому для підтвердження припинення попереднього шлюбу не потрібні паперові довідки чи особистий візит до ДРАЦС

Для громад і закладів освіти підготували практичний довідник щодо організації безоплатного гарячого харчування учнів у 2026–2027 навчальному році. У ньому роз’яснено, які документи потрібні, як діяти за недостатньої місткості їдальні чи потужності харчоблоку, а також як організувати закупівлі, фінансування та дотримання вимог безпечності харчових продуктів

Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати

З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада

У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал

ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?

Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично

У разі збільшення кількості РРО / ПРРО в місці торгівлі алкогольними напоями суб’єкт господарювання зобов’язаний здійснити доплату за ліцензію. Така доплата справляється щоквартально, рівними частинами, починаючи з кварталу, в якому було зареєстровано новий РРО/ПРРО. Плата за цей квартал нараховується у повному обсязі, незалежно від дати фактичного збільшення

ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?

Якщо у рішенні органу місцевого самоврядування щодо податку на нерухоме майно не визначено ставку для конкретного типу або коду об’єкта, платнику не варто самостійно обирати ставку. Для уточнення застосовної ставки необхідно звернутися до відповідного органу місцевого самоврядування. Якщо ставки визначені без кодів Класифікатора, застосовується ставка для об’єкта, який найбільше відповідає типу нерухомості у правовстановлюючих документах. При цьому під час розрахунку податкових зобов’язань слід використовувати ставку, зазначену у письмовій відповіді органу місцевого самоврядування, у тому числі ставку «0»






