

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Працівник, який має бронювання, був відправлений у закордонне відрядження на 10 днів. Після його завершення він повідомив про небажання повертатися в Україну. У працівника є невикористана щорічна відпустка 16 днів. Плануємо його звільнити за прогул. Як можна повернути кошти за відрядження (добові, проживання)? Чи можна не виплачувати йому компенсацію невикористаної відпустки та заробітну плату?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь 🕵️:
Звільнення працівника за прогул у даній ситуації є проблематичним через відсутність можливості отримати письмові пояснення.
Для правомірного звільнення в такій ситуації існує два можливі варіанти дій.
Перший – звільнення за прогул згідно з п. 4 ч. 1 ст. 40 Кодексу законів про працю (далі – КЗпП), але для цього обов'язково потрібні пояснення працівника щодо причин відсутності, окрім актів про відсутність на робочому місці. Якщо працівник не виходить на зв’язок, або отримати такі пояснення неможливо, отже і не можна звільнити за прогул.
Якщо отримати пояснення неможливо, другий варіант – звільнення за п. 8-3 ч. 1 ст. 36 КЗпП. Для цього мають виконуватися дві умови одночасно: відсутність працівника понад 4 місяці підряд та відсутність інформації про причини такої відсутності протягом цього періоду. В табелі такі дні позначаються кодом «НЗ» (нез'ясовані неявки). Заробітна плата за час відсутності не нараховується.
Щодо фінансових питань, роботодавець зобов'язаний здійснити повний розрахунок при звільненні згідно зі ст. 116 КЗпП. Це включає виплату заробітної плати до дня звільнення та компенсацію за невикористану відпустку відповідно до ст. 24 Закону України від 15.11.1996 №504/96-ВР «Про відпустки». Відмова у цих виплатах є незаконною.
Період відсутності працівника з нез'ясованих причин не включається до стажу для розрахунку щорічної відпустки.
Стосовно витрат на відрядження: анулювати їх неможливо, якщо працівник виконав роботу у відрядженні. Днем закінчення відрядження вважається день повідомлення про відмову продовжувати роботу. Добові нараховуються до цієї дати.
Важливий момент: якщо працівник не надасть підтверджуючі документи щодо витрат у відрядженні, ці суми визнаються його додатковим благом. В такому випадку вони оподатковуються ПДФО 18% (із застосуванням коефіцієнта 1,219512) та військовим збором 5% (без коефіцієнта).
Джерело: 7еminar
Читайте більше:
Через які помилки роботодавців працівників поновлюють на роботі: судова практика
Працівник хоче звільнитися в останній день щорічної відпустки: як оформити
Звільнення працівника: алгоритм від А до Я
Звільнення працівника через «Дію» за Постановою №410: як працюватиме
Звільнення за власним бажанням: основні правила
Як звільнитись з роботи онлайн: алгоритм дій працівника і роботодавця
Державна податкова служба України надала роз’яснення щодо права платника ПДВ на формування податкового кредиту у разі, якщо постачальник склав і зареєстрував в Єдиному реєстрі податкових накладних (ЄРПН) дві окремі податкові накладні на одну суму авансового платежу, проведеного однією платіжною інструкцією за двома рахунками

Компенсація працівнику за придбані для підприємства товари за власні кошти не оподатковується ПДФО та військовим збором, якщо придбання здійснено в межах виконання трудових обов'язків, а витрати обґрунтовано та підтверджено роботодавцем. У разі, якщо придбання товарів не пов’язане з трудовою функцією, виплачена компенсація вважається доходом працівника і оподатковується на загальних підставах

Комітет Верховної Ради 4 листопада 2026 року рекомендував ухвалити в цілому законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги

Мінфін оновив порядок заповнення реквізиту «Призначення платежу» в платіжних інструкціях. Зміни стосуються примусового стягнення коштів податковими органами, перерахування коштів виконавчою службою для погашення податкового боргу, а також списання передоплати й митних платежів. Окремо визначено, які поля та яку інформацію мають зазначати відповідні органи під час переказу коштів на бюджетні, небюджетні рахунки та єдиний рахунок. Розглянемо, що саме змінилося та як тепер заповнюватимуть призначення платежу

Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam

Знищення або пошкодження майна через бойові дії може суттєво змінити умови господарської діяльності підприємства: вплинути на виробництво, зберігання товарів, наявність ресурсів і можливість виконувати операції. Щоб підтвердити такі зміни перед податковою, платнику варто зібрати сукупність документів, які засвідчують факт пошкодження та його наслідки. Розбираємо, які саме документи можуть стати доказами

В Україні пропонують скасувати 58 застарілих і дублюючих інструментів державного регулювання господарської діяльності. Законопроєкт №16055 має зменшити адміністративне навантаження на бізнес, скоротити зайві дозвільні процедури та спростити взаємодію підприємців із державними органами. 4 листопада профільний комітет рекомендував Верховній Раді прийняти документ за основу. Розповідаємо, які зміни пропонують і що вони можуть означати для бізнесу

З 23 жовтня 2026 року доходи фізосіб від здавання нерухомості в оренду за визначених умов оподатковуються ПДФО за ставкою 5% замість 18%. Але нова ставка не поширюється на всі доходи за 2026 рік: вирішальне значення має дата їх отримання. Тож орендодавцям під час декларування потрібно розмежувати доходи, отримані до 23 жовтня та починаючи з цієї дати. Пояснюємо, які ставки застосовувати та що врахувати у річній декларації

Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Система «Обрій» переходить до нового етапу цифровізації ринку праці. З 3 листопада 2026 року набрали чинності зміни за постановою КМУ №1345: до інформаційних джерел системи додали Реєстр військовозобов’язаних, до проєкту залучили Держпраці, а також оновили правила електронної взаємодії та захисту персональних даних. Розбираємо, що змінилося, які сервіси вже доступні та які можливості ще перебувають на етапі тестування

Чайові через QR-код: чи потрібно сплачувати податки з таких надходжень і хто має це робити – працівник чи заклад? Оподаткування залежить не від способу переказу коштів, а від того, на чий рахунок вони надійшли. Розглянемо, коли працівник самостійно декларує чайові та сплачує ПДФО і військовий збір, а коли ці обов’язки виконує заклад. Також пояснимо, у які строки подавати декларацію та як обліковувати отримані чайові
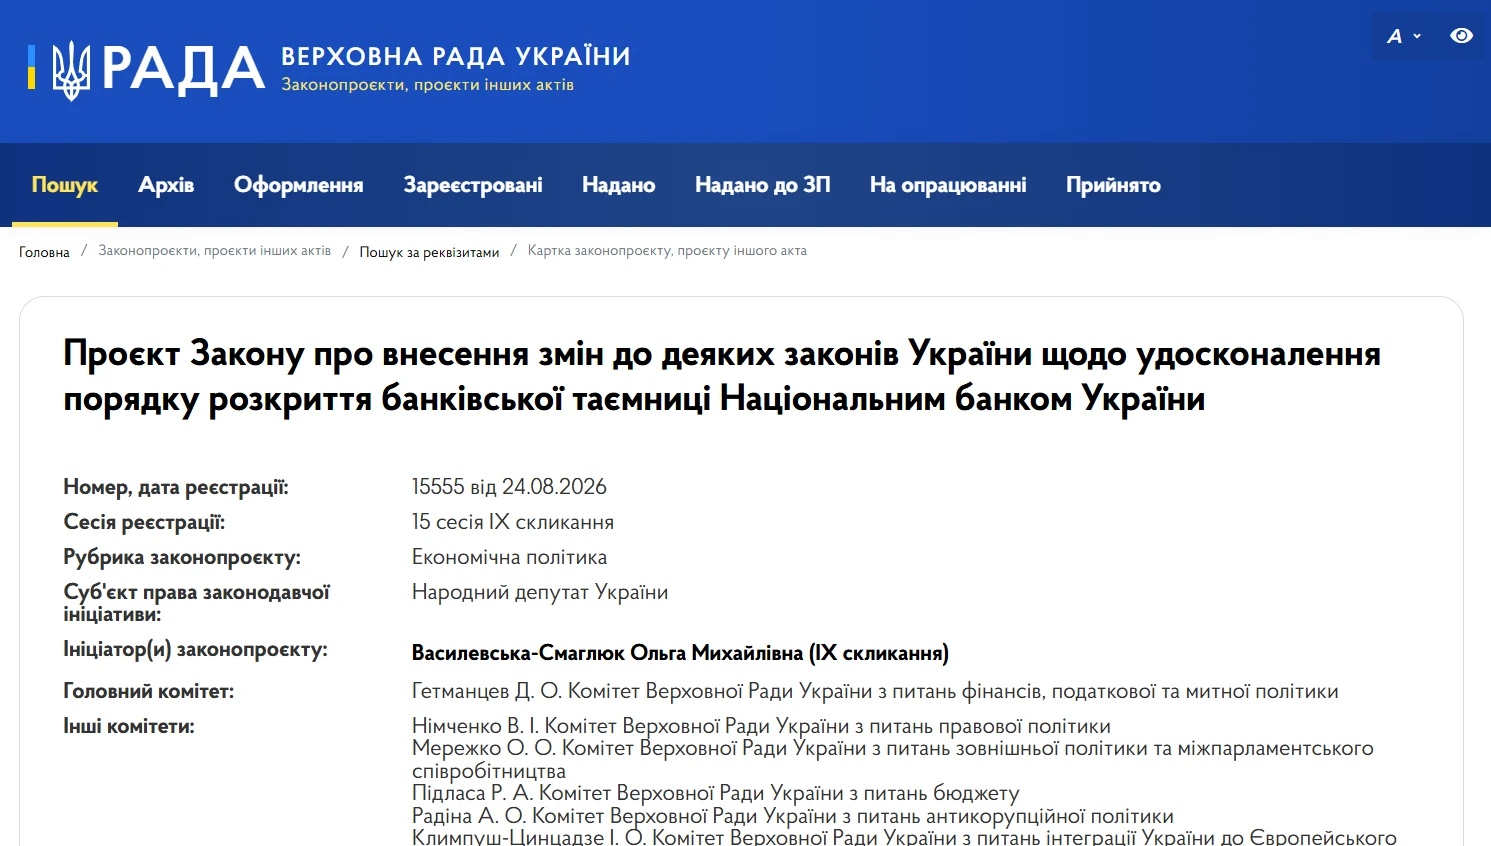
Верховна Рада 13 жовтня 2026 року прийняла в першому читанні законопроєкт №15555 про вдосконалення порядку розкриття банківської таємниці НБУ. 4 листопада 2026 року Комітет підтримав у другому читанні та в цілому цей законопроєкт. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
Податкова служба нагадала ФОП про вимоги до зберігання Форми обліку товарних запасів і первинних документів. Документи мають постійно перебувати у місці продажу товарів, а під час податкової перевірки їх необхідно надати на вимогу контролюючих органів. Продаж товарів без належного документального підтвердження заборонений
В Україні пропонують запровадити добровільний режим пільгового оподаткування доходів домогосподарств. Законопроєкт №15449 передбачає ставку ПДФО 5%, єдину декларацію для членів домогосподарства та можливість легально отримувати доходи від економічної діяльності без реєстрації ФОП чи юрособи. Водночас документ уже обговорюють із профспілками: частину їхніх пропозицій щодо захисту єдиного житла, добровільної сплати ЄСВ і каналів комунікації з податковою підтримано
Був ФОП у 2026 році, дохід 5 млн, 2 група. Його закрили у 2026 році та знову відкрили у 2026 році, дохід 3 млн, 2 група. Як визначити, чи є перевищення ліміту? Чи потрібно сумувати 5 млн та 3 млн?