

AI-Консультант вже в документах!
Є запитання про заповнення та подання документів? AI-Консультант допоможе!
Звільнення працівника – це завжди певний ризик для роботодавця. Здавалося б, усе зроблено «за законом», але суд і рішення не на користь роботодавця. Чому так відбувається?
Статті 36, 38, 39, 40, 41 Кодексу законів про працю України (далі – КЗпП) визначають вичерпний перелік підстав, за яких працівник може бути звільнений. Безпідставне, необґрунтоване звільнення та/або звільнення з порушенням встановленого законом порядку може мати наслідком звернення працівника до суду з вимогою про поновлення його на роботі.
Судова практика свідчить, навіть дрібна помилка у процедурі звільнення може коштувати роботодавцю дорого, а саме поновлення працівника та виплат за вимушений прогул. Пощастить, якщо працівник не проситиме суд відшкодувати й моральну шкоду…
Тож розберімося, які саме помилки найчастіше призводять до таких наслідків.
На практиці найчастіше працівники оскаржують звільнення, у зв’язку зі скороченням чисельності штату. Тож спочатку зупинимося на кількох таких справах, а далі розглянемо інші підстави для звільнення.
Працівника, якого було звільнено у зв’язку зі скороченням чисельності та штату працівників, на підставі п. 1 ч. 1 ст. 40 КЗпП за результатом судового розгляду поновлено на роботі та стягнуто середній заробіток за час вимушеного прогулу у розмірі 129 069, 84 грн.
Позитивне рішення для працівника ухвалено, через відсутність доказів, які б підтверджували вручення йому письмового повідомлення про заплановане звільнення, відповідно до вимог ст. 492 КЗпП, та, відповідно, в якому працівнику пропонувалися вакантні посади.
Як з’ясувалось, поштове відправлення із повідомленням про звільнення було повернуто роботодавцю за закінченням строку зберігання, що свідчить про неналежне повідомлення роботодавцем працівника про заплановане звільнення та про пропонування останньому вакантних посад.
Необхідно зазначити, що повідомлення працівника, у телефонному режимі про необхідність з’явитися на підприємство для ознайомлення із наказом, за висновком суду, не може вважатися персональним повідомленням працівника про його наступне вивільнення, якщо факт відмови працівника від отримання повідомлення не зафіксовано роботодавцем у встановленому законом порядку
Отже, одним із ключових у випадку звільнення на підставі п. 1 ч. 1 ст. 40 КЗпП є не факт направлення повідомлення про звільнення, а підтвердження його отримання працівником.
Джерело: Постанова Чернігівського апеляційного суду від 26.03.2025 у справі №745/610/24.
У цій справі працівник також оскаржив звільнення на підставі п. 1 ч. 1 ст. 40 КЗпП, у зв’язку зі змінами в організації виробництва і праці (скороченням чисельності та штату працівників).
Судом встановлено ряд порушень, які допустив роботодавець звільняючи працівника, зокрема порядок вивільнення працівників, передбачений ч. 3 ст. 492 КЗпП.
Роботодавець порушив вимоги закону, бо не довів до відома працівника відомості про вакансії станом на день звільнення (в актах відмови від ознайомлення з вакансіями та у переліку вакантних посад, які надав роботодавець, не було конкретних посад, із якими він мав намір ознайомити працівника).
Крім того, суд звернув увагу на те, що роботодавець може пропонувати працівнику лише ті посади, які відповідають освіті, кваліфікації та досвіду останнього. Тому, якщо роботодавець запропонував працівнику певну посаду, на яку той погодився, не допускається наступна відмова у прийнятті працівника на цю посаду через недостатність його професійних знань і навичок для виконання посадових обов’язків. Сам факт пропозиції вакансії означає, що роботодавець вже оцінив відповідність працівника вимогам цієї посади.
Відтак, після того, як працівник дав згоду на зайняття посади інженера з охорони праці, роботодавець не міг через недостатність кваліфікації відмовити йому у прийнятті на цю посаду. Це ще одне порушення у цій справі, тому відмова підприємства перевести працівника на посаду інженера з охорони праці після його згоди була визнана незаконною.
Джерело: Постанова Верховного Суду від 15.05.2025 у справі №534/660/22.
Цього разу суд на боці працівниці, через виправлення роботодавцем після оскарження звільнення суттєвих порушень трудового законодавства, допущених при звільненні.
Оскільки підстав для звільнення за п. 1 ч. 1 ст. 41 КЗпП роботодавець не мав, так як посада лікаря не відноситься до спеціальної категорії працівників, які можуть бути звільнені за одноразове грубе порушення обов’язків, роботодавець видав наказ «про внесення виправлень до наказу про звільнення», яким змінив підставу звільнення на п. 3 ч. 1 ст. 40 КЗпП (систематичне невиконання обов’язків без поважних причин), посилаючись на попередні догани працівниці.
Суд встановив, що роботодавець фактично змінив юридичну суть звільнення, що є неприпустимим та зазначив, що наказ про внесення змін до наказу про звільнення може бути визнаний незаконним, якщо він змінює підстави розірвання трудового договору.
Як наслідок, дії роботодавця були розцінені як спроба уникнути відповідальності за незаконне звільнення шляхом підміни правових підстав.
За рішенням суду, працівницю поновлено на посаді та стягнуто на її користь середній заробіток за час вимушеного прогулу у розмірі 249 787,72 грн.
Отже, роботодавцям варто бути обачними при застосуванні такої підстави звільнення як п. 1 ч. 1 ст. 41 КЗпП, бо далеко не всі категорії працівників можуть бути звільнені за одноразове грубе порушення
Та й помилка у підставі звільнення, як показав цей випадок, коштує дорого, бо вона «не технічна».
Джерело: Постанова Верховного Суду від 05.02.2025 у справі №761/14878/22.
Розгляд наступної справи також завершився поновленням працівниці на посаді, щоправда, в частині виплати середнього заробітку за час вимушеного прогулу, справу направлено на новий розгляд до апеляційного суду для правильного розрахунку суми компенсації.
Підставою для звільнення стали результати інвентаризації, яка нібито виявила нестачу медичних препаратів, а також звинувачення у перешкоджанні перевірці та невідповідність працівниці кваліфікаційним вимогам. Варто зазначити, що йдеться про завідувачку аптечного складу.
Роботодавець спочатку видав наказ про винесення догани за порушення складського обліку, а згодом, того ж дня, – про звільнення за п. 2 ч. 1 ст. 41 КЗпП (винні дії працівника, який безпосередньо обслуговує грошові, товарні або культурні цінності, якщо ці дії дають підстави для втрати довір’я до нього з боку роботодавця).
Проте, суд встановив, що посадова інструкція завідувачки складу передбачала здебільшого управлінські та облікові функції, а не безпосереднє обслуговування цінностей (як-от прийом чи видача товару, що робили інші працівники). Договір про повну матеріальну відповідальність укладався за попередньою посадою (фармацевта) і не був переукладений після переведення на іншу посаду, тому працівниця не могла нести відповідальність як матеріально відповідальна особа в розумінні п. 2 ч. 1 ст. 41 КЗпП.
Крім того, у цій справі суд встановив і порушення принципу «одне порушення – одне покарання». За ту ж само провину працівниці винесено догану та звільнено, що стало подвійним покаранням.
У подібних ситуаціях враховуйте, що під час розгляду справи про поновлення на роботі працівника, звільненого за п. 2 ч. 1 ст. 41 КЗпП, ключовим питанням є встановлення, чи належить такий працівник до категорії матеріально відповідальних осіб у розумінні п. 2 ч. 1 ст. 41 КЗпП. Бо якщо ні, то звільнення на підставі п. 2 ч. 1 ст. 41 КЗпП є незаконним
Джерело: Постанова Верховного Суду від 26.03.2025 у справі № 686/15989/20.
А ось справа про поновлення на посаді, у зв'язку зі звільненням за прогул на підставі п. 4 ч. 1 ст. 40 КЗпП, у якій рішення суду на користь працівника (в частині стягнення середнього заробітку справу направлено на новий розгляд).
Працівника звільнено посилаючись на його відсутність на робочому місці протягом двох днів, що підтверджувалось відповідними актами, але цього виявляється недостатньо…
Верховний Суд зазначив, що:
Робочим місцем працівника вважається певна зона, де працівник перебуває і працює із застосуванням у процесі роботи різних технічних та/або інших засобів. Трудова діяльність працівника може здійснюватися (а відповідно його робоче місце може знаходиться) безпосередньо на підприємстві (фіксоване робоче місце) або в межах іншого територіального простору, який використовує працівник для виконання трудових обов’язків. Прогулом необхідно вважати відсутність працівника не просто на робочому місці, а на роботі. Відсутність працівника на фіксованому робочому місці за умови, що він виконує трудові функції на території підприємства, не є прогулом.
При розгляді цієї справи працівнику вдалося довести, що умовами роботи не визначено його постійне місце роботи із зазначенням періоду часу перебування у цьому місці. Ба більше, він виконував свою роботу як у межах двох адміністративних приміщень підприємства, так і за їх межами, зокрема представництво в судах та інших органах, що виключає можливість бути присутнім на роботі в одному визначеному місці та підтверджує те, що звільнення відбулося в незаконний спосіб.
Акти про відсутність працівника на робочому місці у цьому випадку спростував наданий відеозапис.
Крім того, звільнення працівника, як уповноваженої особи з антикорупційних питань підприємства, відбулось без погодження з Національним агентством з питань запобігання корупції, чим порушено вимоги, передбачені п. 5 розд. VІ Антикорупційної програми підприємства.
Майте на увазі, визначальним для вирішення питання законності звільнення з роботи за прогул є не тільки встановлення самого факту відсутності працівника на роботі більше трьох годин протягом робочого дня, а й встановлення поважності причин відсутності
Джерело: Постанова Верховного Суду від 05.11.2025 у справі №191/3186/23.
Читайте більше:
Звільнення працівника: алгоритм від А до Я
Розрахунок при звільненні: чекліст для бухгалтера
Звільнення за прогули: підстави та ризики для роботодавця
Звільнення працівників у зв’язку зі скороченням штату: підстави, алгоритм, ризики
Звільнення матеріально відповідальної особи (МВО): алгоритм дій та ризики роботодавця
Звільнення через виявлену невідповідність займаній посаді внаслідок недостатньої кваліфікації
Касаційний кримінальний суд у складі Верховного Суду поставив крапку в багаторічному судовому спорі, остаточно підтвердивши виправдання фізичної особи-підприємця, яку звинувачували у підробленні документів. Суд дійшов висновку, що технічна помилка або описка в даті первинного документа за умови реально виконаних господарських операцій не утворює складу злочину
Суб’єкти господарювання можуть бути оштрафовані за продаж тютюнових виробів, рідин для електронних сигарет, тютюну або його замінників за цінами, вищими за максимальні роздрібні ціни, збільшені на суму акцизного податку. Розмір штрафу становить 100% вартості таких товарів, але не менше двох мінімальних заробітних плат, встановлених станом на 1 січня звітного року

Працівник може суміщати кілька посад одночасно, оскільки законодавство не встановлює конкретної максимальної кількості таких посад. Водночас додаткова робота має виконуватися у того самого роботодавця в межах установленого робочого часу та за згодою працівника, а за суміщення передбачена доплата. Розповідаємо, які умови потрібно дотримати та чим суміщення посад відрізняється від сумісництва
З 1 січня 2026 року платниками внеску є роботодавці з 8 і більше працівниками, які не виконали норматив робочих місць для осіб з інвалідністю. Менше 8 працівників або виконання нормативу звільняє від сплати внеску
В умовах воєнного стану генератори стали для бізнесу не розкішшю, а необхідністю. Водночас їх придбання та експлуатація тягнуть за собою низку бухгалтерських, податкових і дозвільних питань: від ПДВ та амортизації – до ліцензій на пальне й екологічного податку. Ми зібрали для вас добірку практичних матеріалів, зразків документів і відповідей на запитання, які найчастіше виникають у бухгалтерів та ФОПів
Національний банк України пропонує оновити порядок емісії та еквайрингу платіжних інструментів, зокрема платіжних карток. Зміни передбачають розширення переліку операцій, для яких можуть залучатися кілька еквайрів, а також уточнення правил ідентифікації платежів та реквізитів отримувача. Нові підходи стосуватимуться, зокрема, оплати комунальних, телекомунікаційних послуг і податків та платежів до бюджетів. Розповідаємо, що саме пропонує змінити НБУ
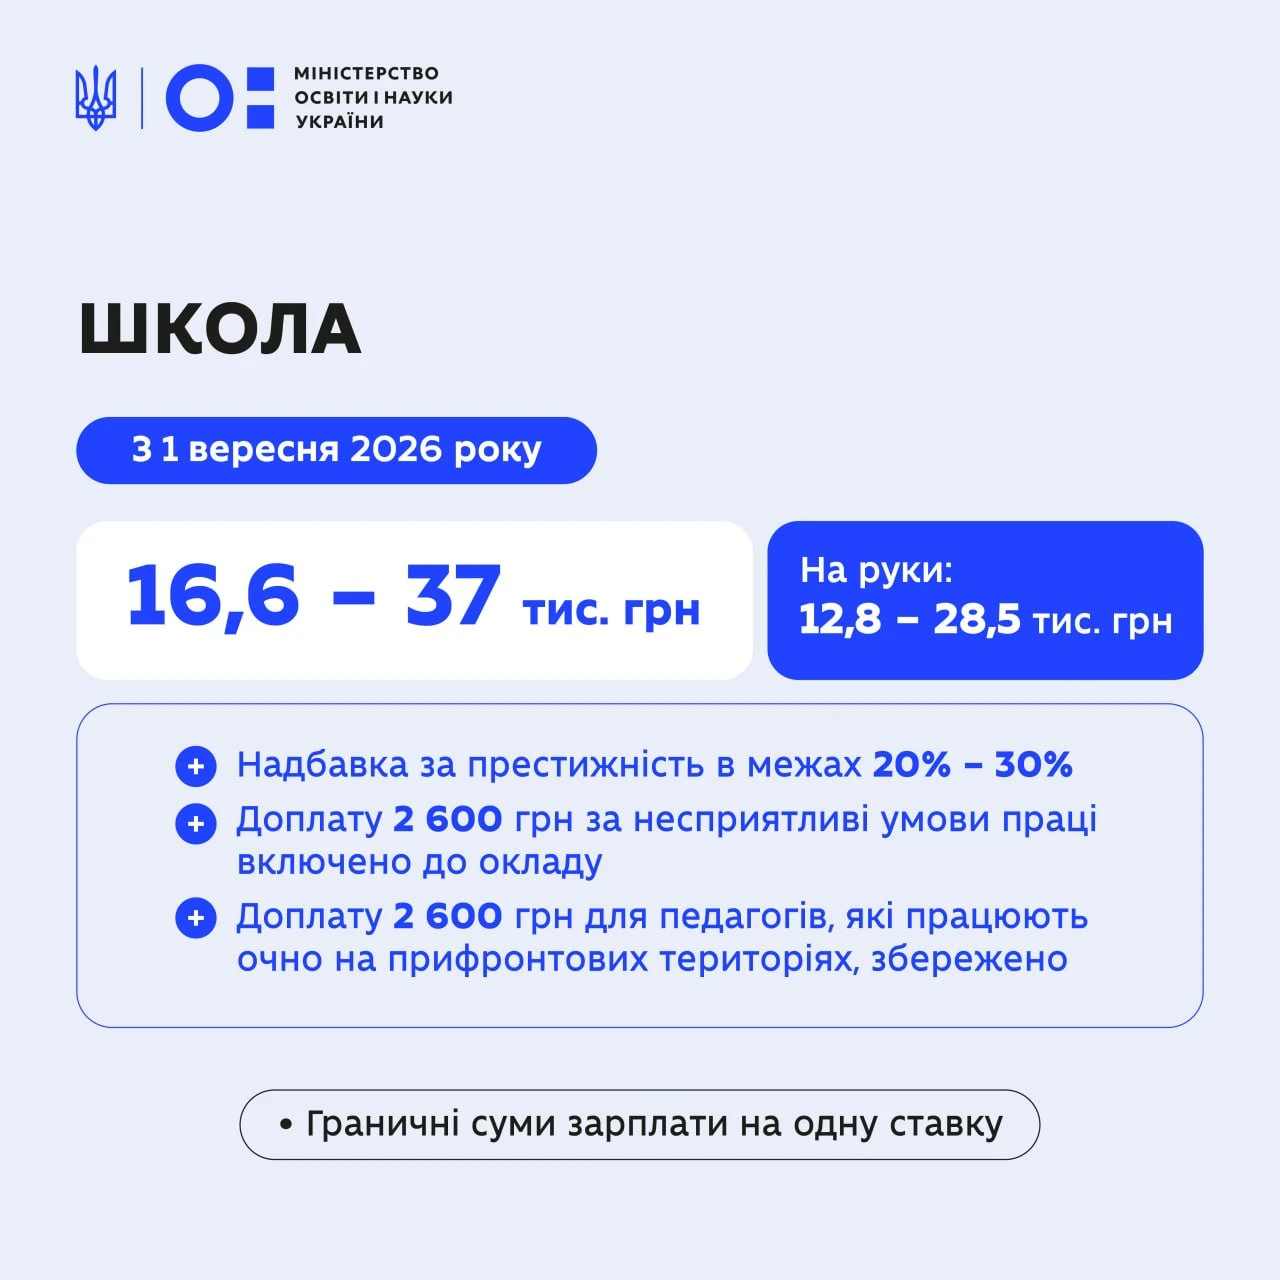
З 1 вересня 2026 року для педагогічних і науково-педагогічних працівників запрацювала нова система оплати праці. Посадові оклади зросли ще на 20% після підвищення на 40% із січня, а частина закладів освіти перейшла від ЄТС до нової моделі розрахунку зарплат. Водночас розмір фактичних виплат залежатиме від посади, кваліфікації, стажу, навантаження, надбавок і доплат. Для працівників шкіл, ЗВО, профосвіти та ІРЦ визначені окремі умови й орієнтовні діапазони зарплат, тоді як для дошкілля та позашкілля перехід залежатиме від рішення місцевої влади
Якщо трудовий договір працівника призупинено на час воєнного стану, лікарняний за період такого призупинення роботодавець не оплачує. Це пов’язано з тим, що під час призупинення працівник не виконує роботу та не отримує заробітну плату, а отже, не втрачає заробіток через хворобу. Водночас допомога по вагітності та пологах у цей період виплачується за рахунок коштів Пенсійного фонду в загальному порядку. Розповідаємо, як роботодавцю оформити відмову у призначенні лікарняних
Мінімальну зарплату у 2027 році можуть підвищити до 12 000 грн, а прожитковий мінімум – до 8781 грн. Такі показники запропонував Комітет ВРУ з питань соціальної політики під час опрацювання законопроєкту №16000 про Держбюджет-2027. Водночас це ще не затверджені соціальні стандарти: урядовий проєкт передбачає мінімалку 9546 грн, а законопроєкт наразі перебуває на розгляді парламенту
Скільки робочих днів і годин у жовтні 2026 року? Розбираємо норму робочого часу за 5- та 6-денного робочого тижня, правила заповнення табеля, коди для відпусток, лікарняних, відряджень та типові помилки роботодавців

Платники податків, які помилково або надміру сплатили грошові зобов’язання, можуть повернути кошти або перерахувати їх на інший бюджетний рахунок. Для цього потрібно подати заяву до ДПС, а відповідна переплата має бути відображена в інтегрованій картці платника. Водночас повернення можливе протягом 1095 днів із дати сплати та за умови відсутності податкового боргу
З 2026 року роботодавці, які не виконують норматив працевлаштування осіб з інвалідністю, повинні щокварталу самостійно розраховувати та сплачувати цільовий внесок. У статті пояснюємо, як визначити його розмір, які виплати враховуються при розрахунку середньомісячної зарплати, як обчислити середню кількість працівників, які діють правила під час воєнного стану, які строки подання звітності та відповідальність за порушення. Також підготували безкоштовні шаблон розрахунку та Excel-калькулятор для автоматичного визначення нормативу і суми внеску
Великі платники податків під час документальної перевірки зобов’язані надати файл SAF-T UA у встановлений строк – не пізніше двох робочих днів після отримання запиту контролюючого органу. ДПС пояснила, яку інформацію потрібно відображати у підрозділах щодо продажу, придбання та операцій з необоротними активами. Зокрема, операції з продажу або придбання необоротних активів відображаються одночасно у відповідних розділах SAF-T UA. Розповідаємо, які дані мають містити ці підрозділи та що зазначати в полі «Код активу»
Змішування бензину без біоетанолу з бензином, що містить біокомпоненти, за певних умов може вважатися виробництвом пального та вимагати відповідної ліцензії. За роз’ясненням ДПС, якщо обсяг добавок (присадок) до пального не перевищує 1% включно, така операція не вважається виробництвом пального за Законом № 3817. Якщо ж частка біокомпонентів перевищує 1%, змішування визнається виробництвом пального, для якого необхідно отримати ліцензію на кожне місце виробництва
ТОВ. Звільняємо працівника з інвалідністю з 14.04.2026 Нараховано на день звільнення 9503,35 грн. ПДФО – 1710,60, ВЗ – 475,17 грн. На руки (чиста зарплата) – 7317,58. ЄСВ (8,41%) – 799,23. Підкажіть, будь ласка, як, враховуючи ці дані, заповнити Довідку-розрахунок в податкову (для банку), щоб пропустили платіж, з урахуванням того що ЄСВ не 22%
ДПС роз’яснила особливості перебування на єдиному податку четвертої групи сільгосптоваровиробників у разі реорганізації шляхом приєднання. Правонаступник може зберегти статус платника ЄП 4 групи за умови, що всі учасники реорганізації дотрималися вимоги щодо частки сільськогосподарського товаровиробництва не менше 75% за попередній рік. Водночас у разі переходу нових земельних ділянок до правонаступника виникає обов’язок донарахувати єдиний податок і подати відповідну уточнюючу та звітну декларації
У Законі про Державний бюджет на 2026 рік мінімальна заробітна плата встановлена на рівні 8647 грн. Протягом року ВРУ приймала закони щодо внесення правок у Держбюджет-2026, останній з них був найрезонанснішим, адже його альтернативний законопроєкт №15224-5 «Про внесення змін до Закону України «Про Державний бюджет України на 2026 рік» пропонував збільшення заробітної плати вже з 1 липня у розмірі 11183 грн, проте законопроєкт був заслуханий і знятий з розгляду. Таким чином мінзарплата залишилась у розмірі 8647 грн. Яку суму буде отримувати працівник після утримання податків давайте рахувати