☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
КЗпП визначає прогул як окрему підставу для розірвання трудових відносин з ініціативи роботодавця. Але у разі порушення роботодавцем вимог трудового законодавства щодо порядку звільнення працівника, останній має право оскаржити такі дії у судовому порядку та вимагати поновлення на роботі. При цьому важливо розуміти, що навіть у період дії воєнного стану вимоги КЗпП у цій частині залишаються незмінними. Це означає, що роботодавець повинен суворо дотримуватися встановлених процедур, інакше він ризикує отримати судове рішення не лише про поновлення працівника, а й про виплату середнього заробітку за час вимушеного прогулу. Тому детально зупинімося на підставах і ризиках звільнення працівника за прогул
Роботодавець має право розірвати трудовий договір (у тому числі строковий) у разі прогулу працівника без поважних причин. Закон визначає прогул як відсутність працівника на роботі більше ніж 3 години протягом робочого дня (безперервно чи сумарно). Ця підстава для звільнення прямо передбачена п. 4 ч. 1 ст. 40 Кодексу законів про працю (далі – КЗпП).
Однак правозастосовна практика показує:
роботодавці часто помиляються, трактуючи будь-яку відсутність на роботі як прогул. Пункт 24 Постанови №9 роз’яснює, що прогулом визнається лише необґрунтована відсутність. Тобто роботодавець повинен довести, що причини відсутності були саме неповажними.
У п. 24 постанови Пленуму Верховного Суду України «Про практику розгляду судами трудових спорів» від 06.11.1992 №9 (далі – Постанова №9) прогулом без поважних причин є:
Водночас відсутність працівника через незаконне переведення не може визнаватися прогулом, адже в такому випадку відповідальність лежить на роботодавцеві. Про це було також вказано у п. 24 Постанови №9.
Закон кваліфікує звільнення за прогул як вид дисциплінарного стягнення (ст. 147 КЗпП). Альтернативою стягненням може бути догана.
Зверніть увагу! За кожне порушення трудової дисципліни можна застосувати лише одне стягнення. Тобто якщо роботодавець обирає звільнення за прогул, то додатково оголошувати догану в цьому випадку заборонено
На відміну від звільнення за систематичне невиконання трудових обов'язків (п. 3 ч. 1 ст. 40 КЗпП), звільнення за прогул не потребує попередніх дисциплінарних стягнень. Це свідчить про те, що законодавець кваліфікує прогул як грубе одноразове порушення, що саме по собі є достатньою підставою для припинення трудових відносин.
Звільнення за прогул може застосовуватися лише за дотримання всіх процедурних умов. Зокрема:
Крок 1. Фіксація відсутності працівника на робочому місці.
Керівник структурного підрозділу складає доповідну або службову записку.
Доповідна записка є додатковим доказом обізнаності керівництва про відсутність працівника. У ній доцільно вказати:
Зразок Доповідної записки про відсутність працівника на роботі

Завантажуйте шаблон та зразок Доповідна записка про відсутність працівника на роботі
Додатково оформлюється акт про відсутність працівника на робочому місці, який підписують не менш ніж два свідки.
Зразок Акту про відсутність працівника на роботі

Завантажуйте зразок та шаблон Акт про відсутність працівника на роботі
У табелі обліку робочого часу роблять позначку «ПР» (прогул). Якщо причина ще не з’ясована – «НЗ» (неявка з нез’ясованих причин) чи «І» (інші причини неявки).
Крок 2. З’ясування причин відсутності працівника на робочому місці.
У трудовому праві діє принцип захисту працівника, тому роботодавець несе обов'язок довести відсутність поважних причин для неявки на роботу.
Якщо причини відсутності невідомі, то важливим етапом у процедурі звільнення є витребування письмових пояснень у працівника. Відмова від надання пояснень сама по собі не зупиняє процедуру, але факт відмови також фіксується актом.
Тож роботодавець, отримавши доповідну чи службову записку про відсутність працівника, зобов’язаний організувати процес з’ясування причин такої відсутності.
Зразок Наказу про проведення службового розслідування для з’ясування причин відсутності на роботі

Завантажуйте зразок та шаблон Наказ про проведення службового розслідування для з’ясування причин відсутності на роботі
Зазвичай для цього створюється комісія, яка фіксує обставини та вживає можливих заходів, спрямованих на отримання від працівника письмового пояснення причин його неявки. Пояснення причин відсутності повинно бути викладене особисто працівником та підтверджене його підписом.
Якщо ж працівник відмовляється від надання пояснень, комісія складає відповідний акт про відмову
Зразок Акту про відмову працівника надати письмові пояснення причин відсутності на роботі

Завантажуйте зразок та шаблон Акт про відмову працівника надати письмові пояснення причин відсутності на роботі
Такий порядок ґрунтується на положеннях ст. 149 КЗпП, яка чітко встановлює, що до застосування дисциплінарного стягнення роботодавець зобов’язаний витребувати письмові пояснення від особи, яка порушила трудову дисципліну.
Отже, обов’язок роботодавця вважається виконаним, якщо він звертався до працівника за поясненням причин відсутності, і працівник:
На це, зокрема, звертало увагу Міністерство соціальної політики в листі від 22.04.2019 №82/0/22-19/133:
Зокрема, відповідно до частини першої статті 149 КЗпП власник або уповноважений ним орган до застосування дисциплінарного стягнення повинен зажадати від порушника трудової дисципліни письмові пояснення. Цей обов'язок роботодавця може бути визнано виконаним, якщо працівник надав необхідні пояснення або відмовився їх надавати, про що складається відповідний акт.
Поважними причинами мають бути об`єктивні обставини, які безумовно перешкоджали працівнику з`явитися на роботу і не могли бути ним усунуті (див. постанову Верховного Суду від 15.10.2024 у справі №537/1348/22).
Законодавство не містить вичерпного переліку поважних причин відсутності на роботі. Однак практика та офіційні роз’яснення дозволяють визначити найбільш типові ситуації, що можуть визнаватися обґрунтованими:
Надалі роботодавець, оцінивши обставини, може «легалізувати» відсутність працівника, наприклад, надавши йому щорічну відпустку або відпустку без збереження заробітної плати на час воєнного стану.
Первинну оцінку поважності причин відсутності здійснює роботодавець. Водночас слід пам’ятати, що у разі оскарження звільнення в суді саме суд даватиме остаточну оцінку наведеним обставинам. Це означає, що формальний підхід роботодавця (наприклад, відмова визнати поважними очевидні надзвичайні події) може призвести до негативних наслідків у вигляді поновлення працівника та стягнення середнього заробітку за час вимушеного прогулу.
Крім того, важливо враховувати, що роботодавець має право, але не зобов’язаний, розірвати трудовий договір за прогул. Тобто в кожному конкретному випадку необхідно ретельно оцінювати не лише факт відсутності, а й перспективи можливих судових спорів.
Зверніть увагу! Відповідно до статті 5 Закону України від 24.03.2022 №2136-ІХ «Про організацію трудових відносин в умовах воєнного стану» (далі – Закон №2136) роботодавець не має підстав для звільнення працівника, який був відсутній на роботі більше трьох годин, якщо робоче місце працівника розташоване на території активних бойових дій
Особливої уваги заслуговує ситуація, коли роботодавець не володіє жодною інформацією про місце перебування працівника та причини його відсутності. У такому разі застосувати дисциплінарне стягнення у вигляді звільнення неможливо, адже відсутня ключова умова – витребування пояснень (ст. 149 КЗпП).
Якщо працівник не з’являється на роботі, то йому можна відправити лист (із повідомленням про вручення) з вимогою надати пояснення причин відсутності на роботі.
Зразок Листа з вимогою надати пояснення причин відсутності на роботі

Завантажуйте зразок та шаблон Лист з вимогою надати пояснення причин відсутності на роботі
Лише після виконання вищезазначених процедур можна переходити до питання застосування дисциплінарного стягнення, зокрема звільнення працівника. В іншому випадку роботодавець ризикує отримати судове рішення не на свою користь.
Зверніть увагу! Відсутність поважних причин – ключовий елемент, що потребує ретельної перевірки
Крок 3. Прийняття рішення про дисциплінарне стягнення (звільнення).
Власник або уповноважений орган ухвалює наказ про звільнення, дотримуючись строків, передбачених у ст. 148 КЗпП.
Зразок Наказу про звільнення за прогул

Завантажуйте зразок та шаблон Наказу про звільнення за прогул
У наказі про звільнення має бути точне посилання на підставу (п. 4 ч. 1 ст. 40 КЗпП) та вказані документи, які підтверджують факт прогулу.
Зверніть увагу! У ст. 43 КЗпП передбачено, що якщо працівник є членом профспілки, то для його звільнення за прогул доцільно отримати згоду від профспілки. Однак у період дії воєнного стану норми ст. 43 КЗпП підлягають застосуванню лише в разі звільнення працівників підприємств, установ або організацій, обраних до профспілкових органів (ч. 2 ст. 5 Закону №2136).
У день звільнення працівника роботодавець повинен провести з ним остаточний розрахунок. Відповідно до ст. 47 та ст. 116 КЗпП працівнику слід видати:
Читати більше:
Особливості звільнення працівника за прогул
Прогул працівника: нові заборони для звільнення під час воєнного стану
Невихід на роботу після заяви про звільнення: коли це вважається прогулом
Акт про відсутність на роботі: як правильно фіксувати факт прогулу
Звільнення за прогул без ризиків: умови та процедура
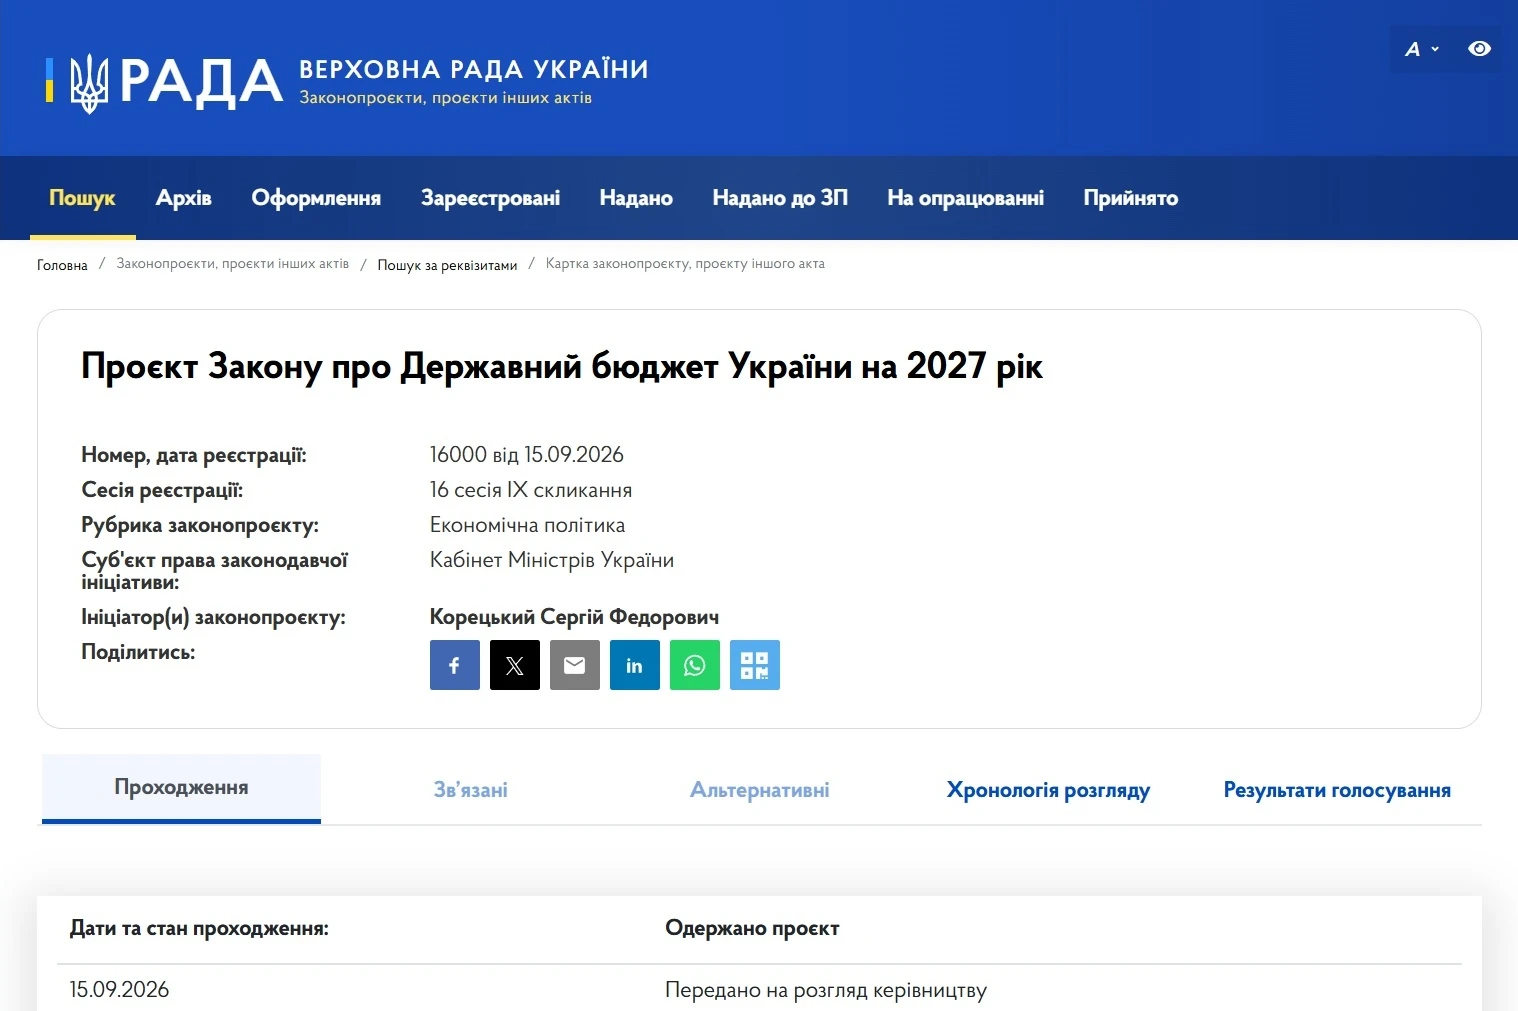
15.09.2026 року нардеп Ярослав Железняк у своєму телеграм-каналі наводить перші цифри згідно законопроєкту Держбюджету-2027, а також зазначає, що проєкт схвалено УрядомВідповідно до цих повідомлень, то у проєкті перенесено ключові цифри із затвердженої Кабміном Бюджетної декларації. Нагадаємо, що Кабмін постановою від 17.06.2026 №793 визначив орієнтовні соціально-економічні показники, які стануть основою для формування бюджетних пропозицій на 2027–2029 роки. Документ містить параметри мінімальної заробітної плати, посадових окладів та прожиткового мінімуму. Також окреслено підходи до індексації доходів і фінансування соціальних виплат. Окрему увагу приділено оплаті праці державних службовців та обмеженням зростання фонду оплати праці
ФОП на загальній системі оподаткування, який є платником ПДВ, придбав легковий автомобіль для використання у господарській діяльності. За наявності зареєстрованої в ЄРПН податкової накладної, складеної на ФОП, суму ПДВ можна включити до податкового кредиту. Водночас подальше використання автомобіля в неоподатковуваних операціях або негосподарській діяльності має податкові наслідки
Підприємство 25 серпня 2026 року отримало оплату через еквайринг, але через повітряну тривогу своєчасно не провело розрахункову операцію через РРО. Наприкінці зміни інший касир закрив зміну, не виявивши цю розбіжність, тому сума не була відображена у звіті та не потрапила до даних, переданих до ДПС. 10 вересня 2026 року помилку виявили. Які наслідки має така ситуація та як правильно виправити помилку?
ТОВ заключає договори ЦПХ на постійній основі, які повторюються з місяця в місяць. Які податкові наслідки наявності договорів ЦПХ, які мають систематичний характер? Якщо вартість послуг по договору 5000 грн, чи потрібно ЄСВ донараховувати до мінімального рівня?
У проєкті Держбюджету-2027 не визначено конкретного відсотка індексації пенсій. За інформацією народного депутата Ярослава Железняка, документ традиційно передбачає проведення індексації у порядку та розмірах, які встановить Кабмін. Остаточний розмір підвищення пенсій, ймовірно, стане відомий напередодні березневої індексації 2027 року. Для порівняння, у 2026 році пенсії та страхові виплати проіндексували на 12,1%
ДПС оприлюднила доопрацьований проєкт змін до Податкової декларації з рентної плати. Пропонується оновити окремі розрахунки щодо користування надрами та лісовими ресурсами, додати нові реквізити й деталізувати інформацію про види користування та дозвільні документи. Також декларацію планують доповнити двома новими додатками – №17 та №18, а в додатках 5 і 7 – актуалізувати термінологію та назви дозвільних документів

Порядок №1487 не відносить ФОП до суб’єктів, які зобов’язані вести військовий облік, тому він не веде списки та не повідомляє ТЦК про прийняття чи звільнення працівників. Водночас працівники ФОП мають самостійно виконувати свої військово-облікові обов’язки, а ФОП може добровільно перевіряти військово-обліковий документ кандидата. Розбираємо також, чи можна забронювати ФОП та його працівників, що робити у разі повістки від ТЦК та чи загрожує ФОП штраф 59 500 грн за військовий облік
Нові посадові оклади педагогічних і науково-педагогічних працівників вплинули не лише на зарплати викладачів. Через прив’язку академічних стипендій до посадових окладів автоматично зростають виплати аспірантам, асистентам-стажистам і докторантам. Додаткових рішень Уряду для такого підвищення не потрібно, адже стипендія становить 90% відповідного окладу
Резервний РРО застосовується не постійно, а лише у визначених законодавством випадках – під час ремонту основного РРО або тимчасового відключення електроенергії. Якщо протягом робочого дня ним не проводилися розрахункові операції. Якщо резервний РРО фактично не використовувався, щоденне формування нульового Z-звіту не вимагається

15.09.2026 року нардеп Ярослав Железняк повідомив, що мінзарплата у Держбюджеті–2027 закладена на рівні 9 546 грн. Кабмін затвердив постановою від 17.06.2026 №793 «Про схвалення Бюджетної декларації на 2027 – 2029 роки» основні соцпоказники, які будуть використовуватись при затверджені Держбюджету-2027, зокрема й новий розмір мінімальної заробітної плати. Проте працівники фактично отримуватимуть на руки значно меншу суму через утримання ПДФО та військового збору. Розрахуємо, скільки становитиме мінімальна зарплата «чистими»
У Звіті №1-ВП для щорічного звіту код виду господарської діяльності зазначають у рядку 02.2 разом зі звітним роком. Код обирають залежно від виду діяльності суб’єкта господарювання – від малого виробництва дистилятів до вирощування тютюну
ДПС роз’яснила правила оподаткування кредиторської заборгованості за договором поворотної фінансової допомоги у платника єдиного податку третьої групи. Якщо така допомога не була повернута протягом 12 календарних місяців із дня отримання, її сума включається до доходу платника. Водночас повторно оподатковувати ту саму суму після її списання у зв’язку із закінченням строку позовної давності не потрібно, якщо вона вже була включена до доходу та оподаткована єдиним податком
Ви роками підписуєте акти факсиміле. А тепер відкриваєте Положення №88 – і бачите, що норми про факсиміле там більше не буде. Чи треба терміново відмовлятися від факсиміле? Або інша ситуація: бухгалтер отримує акт на послуги, у якому є дата, опис операції та підпис виконавця, але немає підпису представника замовника. Чи буде такий акт цілком законним? Саме такі зміни варто врахувати бухгалтеру вже зараз
Суд розглянув справу щодо повістки з метою «уточнення даних» та дійшов висновку, що таке формулювання саме по собі не є самостійною законною підставою для виклику. Оскільки позивач уже своєчасно уточнив персональні та військово-облікові дані, підстав для повторного виклику з цією метою не було. Суд також звернув увагу на відсутність у повістці чіткої та конкретної мети явки й невідповідність її форми вимогам Порядку №1487
Для застосування ставки ЄСВ 8,41% роботодавець має отримати від працівника документ, що належним чином підтверджує встановлення інвалідності. Таким підтвердженням є, зокрема, Витяг із рішення експертної команди з оцінювання повсякденного функціонування особи, який може бути сформований в електронному вигляді та засвідчений електронною печаткою МОЗ або наданий у паперовій формі
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 15.09.2026 даний сервіс ще не реалізований на Порталі Дія
Отримання другої квитанції про прийняття податкової декларації не завжди означає, що контролюючий орган вже остаточно втратив можливість відмовити у її прийнятті. Податківці можуть надіслати письмове повідомлення про невизнання декларації протягом п’яти робочих днів із дня її отримання, якщо документ подано з порушенням установлених вимог до обов’язкових реквізитів. У такому повідомленні мають бути зазначені конкретні причини відмови
У Верховній Раді зареєстровано законопроєкт №15372, який пропонує суттєво посилити державний контроль за виробництвом та обігом тютюнової сировини. Документ передбачає створення єдиної електронної системи простежуваності, електронне маркування сировини, реєстр виробників, дистанційний контроль перевезень, нові вимоги до місць зберігання та виробництва, а також розширення повноважень контролюючих органів. 15 вересня депутати схвалили законопроєкт у І читанні