
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Основні засоби, МНМА
18.05.2026
Основний засіб не введений в експлуатацію: три правила безпечного обліку
Підприємство придбало основний засіб, але він місяцями або навіть роками залишається на рахунку 15. Чи є в цьому ризики? Коли починати амортизацію? Чи зберігається право на податковий кредит з ПДВ? Розглянемо три ключові правила, які допоможуть уникнути претензій під час перевірки
- Правило 1. Спочатку визначте призначення активу
- Правило 2. Для амортизації вирішальним є придатність до використання
- Правило 3. Податковий кредит з ПДВ не залежить від введення в експлуатацію
- Висновки
Правило 1. Спочатку визначте призначення активу
Після придбання активу необхідно визначити, для чого саме підприємство його утримує:
- для використання у власній господарській діяльності;
- для продажу;
- для іншої мети.
Саме управлінське рішення щодо призначення активу визначає порядок його обліку.
Наприклад, придбаний актив планують використовувати в діяльності підприємства.
У цьому разі, до моменту, коли об’єкт стане придатним для корисного використання, витрати на його придбання, доставку, монтаж, установлення та інші витрати, безпосередньо пов’язані з доведенням до робочого стану, обліковують у складі капітальних інвестицій на рахунку 15.
Після того як об’єкт готовий до використання за призначенням, його зараховують до складу основних засобів.
Однак рахунок 15 не слід використовувати як місце тривалого зберігання вже готових до роботи активів. Якщо об’єкт технічно готовий, але підприємство відкладає введення в експлуатацію, бажано документально зафіксувати причину такого рішення. Це можуть бути службова записка, технічний висновок, акт комісії або інший внутрішній документ.
Інший випадок – якщо актив планують продати.
Якщо керівництво прийняло рішення не використовувати об’єкт у діяльності, а реалізувати його, слід оцінити, чи відповідає він критеріям НП(С)БО 27 «Необоротні активи, утримувані для продажу, та припинена діяльність», затвердженого наказом Мінфіну від 07.11.2003 №617.
Актив може бути класифікований як необоротний актив, утримуваний для продажу, якщо одночасно виконуються такі умови:
- економічні вигоди очікуються переважно від продажу;
- актив готовий до продажу у теперішньому стані;
- продаж очікується протягом 12 місяців;
- продаж є високоймовірним;
- умови реалізації відповідають звичайним ринковим умовам.
Якщо ж об’єкт був придбаний саме для перепродажу, необхідно окремо оцінити, чи слід обліковувати його як товар.
Правило 2. Для амортизації вирішальним є придатність до використання
На практиці введення в експлуатацію зазвичай оформлюють актом або іншим первинним документом.
Однак для бухгалтерського обліку визначальним є не сам факт складання акта, а момент, коли об’єкт став придатним для корисного використання.
Відповідно до пункту 29 НП(С)БО 7 «Основні засоби», затвердженого наказом Мінфіну від 27.04.2000 №92, амортизацію починають нараховувати з місяця, наступного за місяцем, у якому об’єкт основних засобів став придатним для корисного використання. Якщо застосовується виробничий метод, амортизацію починають з дати, що настає за датою, на яку об’єкт став придатним для корисного використання.
Отже, ключовим критерієм є фактична готовність активу до використання.
При цьому на практиці саме акт введення в експлуатацію є основним документом, який підтверджує дату такої готовності. Тому дата в документі має відповідати реальному стану об’єкта, а не використовуватися для штучного перенесення початку амортизації.
Міжнародні стандарти ще чіткіше підкреслюють, що вирішальним є фактична готовність активу до використання. Зокрема, згідно з пунктом 55 МСБО 16, амортизацію починають, коли актив перебуває у місці та стані, необхідних для його використання у спосіб, визначений управлінським персоналом.
Правило 3. Податковий кредит з ПДВ не залежить від введення в експлуатацію
Якщо підприємство придбало необоротний актив для використання в оподатковуваних операціях у межах господарської діяльності та має належним чином зареєстровану податкову накладну, воно має право включити суму ПДВ до податкового кредиту.
Сам факт того, що об’єкт ще обліковується на рахунку 15 і не введений в експлуатацію, не позбавляє такого права.
Водночас тривале невикористання активу без належного обґрунтування може викликати запитання щодо зв’язку придбання з господарською діяльністю.
Компенсуючі податкові зобов’язання згідно з пунктом 198.5 Податкового кодексу України (далі – ПКУ) виникають не через сам факт невведення в експлуатацію, а лише тоді, коли актив:
- призначається для негосподарської діяльності;
- використовується в неоподатковуваних або звільнених від ПДВ операціях;
- використовується в інших випадках, передбачених пунктом 198.5 ПКУ.
Отже, якщо підприємство й надалі планує використовувати актив у господарській діяльності в оподатковуваних операціях, вважаю сам по собі факт відтермінування введення в експлуатацію не створює обов’язку нараховувати компенсуючі податкові зобов’язання.
Висновки
1. Якщо основний засіб придбано, але ще не введено в експлуатацію, бухгалтеру слід перевірити три ключові питання.
- перше: для чого утримується актив?
Наприклад, для використання у діяльності, для продажу чи для іншої мети.
- друге: чи став актив придатним для корисного використання?
Саме це визначає момент початку амортизації.
- третє: чи підтверджено зв’язок активу з господарською діяльністю?
Це важливо для збереження права на податковий кредит з ПДВ.
2. Якщо актив ще не введено в експлуатацію, у підприємства має бути: чітке управлінське рішення, належно оформлені внутрішні документи та обґрунтована причина відтермінування.
3. Актив може чекати на складі. Але документи чекати не повинні.
Читайте більше:
Основний засіб замортизовано: алгоритм рішень для бухгалтера
Поліпшення орендованих основних засобів: як відображати витрати у податковому обліку
Продаж основного засобу: коли закінчується амортизація, порядок дій, проводки
Модернізація основних засобів: як правильно переглянути строки
Бронювання, критичність
18.11.2026
Працівників критичних підприємств викликають до ТЦК на дату «після закінчення критичності» : що робити
Закінчується строк дії критичності, а нове рішення про її підтвердження може затриматися приблизно на півтора місяця. У цей період заброньовані працівники ризикують втратити відстрочку та отримати виклик до ТЦК, що створює додаткові ризики для підприємства. Водночас роботодавці зобов’язані виконувати правила оповіщення, навіть якщо працівник має чинне бронювання. Розберемо, як правильно вручати повістки, які гарантії діють для заброньованих і що робити підприємствам, у яких критичність завершується в листопаді–грудні
Пільги
18.11.2026
Чи потрібно щороку подавати заяву на податкову соціальну пільгу
Податкова соціальна пільга застосовується до зарплати працівника лише за одним місцем роботи та починає діяти з моменту подання відповідної заяви роботодавцю. Водночас щорічно поновлювати таку заяву не потрібно, якщо підстави для пільги залишаються незмінними. Нову заяву слід подавати лише у разі зміни підстав або виникнення додаткового права на пільгу
Сумісництво, суміщення
18.11.2026
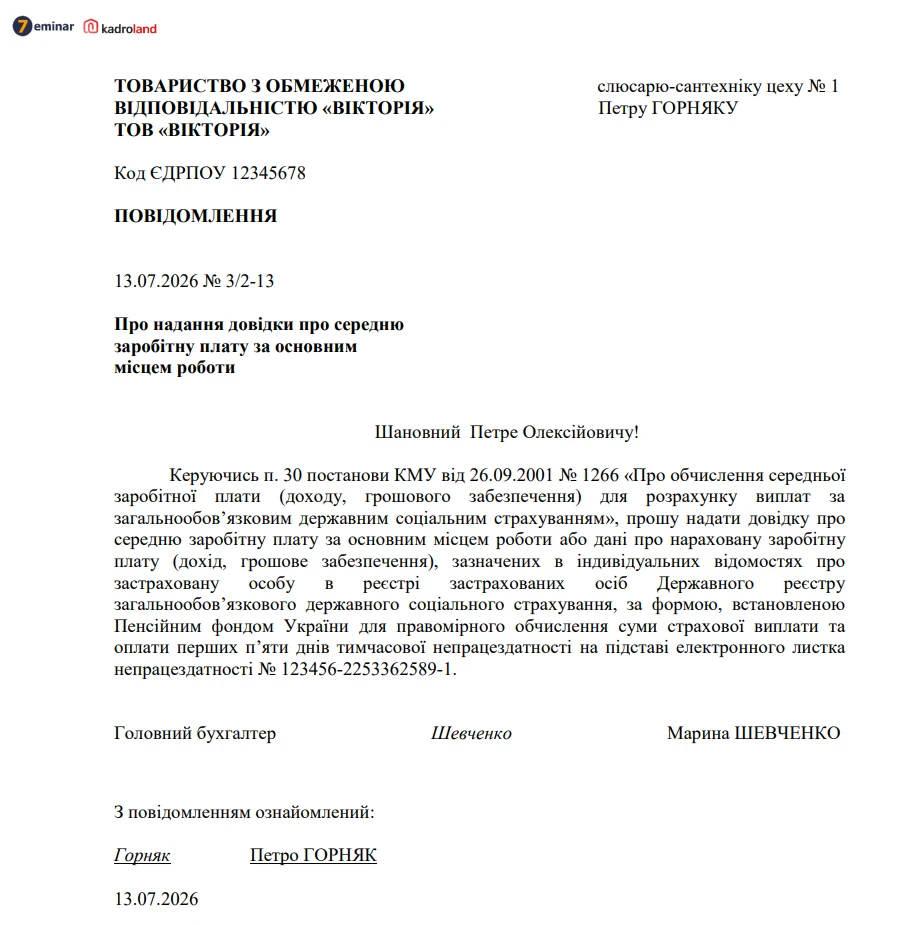
Повідомлення працівнику-суміснику про надання довідки про середню зарплату
Підготували для вас зразок повідомлення працівнику-суміснику про надання довідки про середню зарплату за основним місцем роботи для правомірного обчислення суми страхової виплати та оплати перших п’яти днів тимчасової непрацездатності
Військовий облік
18.11.2026
Звіт про транспортні засоби до ТЦК + зразки документів: як подати до 18 грудня та чи буде штраф за неподання у 2025 – 2026 роках
Наближаються строки подання Відомості про наявність і технічний стан транспортних засобів до ТЦК та СП, яку підприємства подають двічі на рік. У зв’язку з цим ми зібрали найактуальнішу інформацію щодо обов’язку звітування, особливо для підприємств, у яких відсутній власний транспорт або він перебуває в оренді. А також зібрали матеріали, які допоможуть заповнити Відомість у різних ситуаціях та правильно її подати
Відпустка, відпускні
18.11.2026
Відпускні 2026: як правильно розрахувати у складних випадках – сумісники, декрет, відрядження, надурочні
Внутрішнє сумісництво, відкликання з відпустки, декретні, надурочні, відрядна оплата праці чи відсутність резерву відпусток – ситуації, які часто викликають запитання у бухгалтерів при нарахуванні відпускних. Експерт надав практичні приклади та пояснив, як правильно визначити середню зарплату і суму відпускних у нестандартних випадках
Єдиний податок
18.11.2026
Включення до доходу ФОП 2 групи 600 тис. грн власних коштів, внесених на рахунок для співфінансування гранту
Чи включається до доходу ФОП 2 група кошти, якщо на спеціальний рахунок потрібно додати 600 тис. власними коштами до гранту? Ці 600 тис. треба до доходу ФОП включати чи ні? Уточнення: податкова декларація ФОПа може бути доказом?
Торгівля, послуги
18.11.2026
Договір користування платформою (маркетплейсом) у 2027 році: що це таке і навіщо він бізнесу
Запуск маркетплейсу – це не лише технічне рішення, а й зміна юридичної та податкової моделі бізнесу. Щоб власник платформи не став продавцем чужих товарів, а обороти партнерів не об’єднали в його дохід, потрібно правильно оформити договір із кожним продавцем і переписати публічну оферту. А з 1 січня 2027 року запрацюють нові правила звітування про доходи через цифрові платформи: оператори матимуть реєструватися в ДПС, перевіряти продавців і подавати звітність. Розглянемо, що передбачити в договорі та які ризики врахувати власникам маркетплейсів
ФОП
18.11.2026
ФОП 3 групи забув подати нульову декларацію по ЄП за 9 місяців: чи завадить це переходу на 2 групу
ФОП 3 група, операцій у 2026 році не було, доходу не було. За 1 квартал і півріччя декларацію подано, за 9 місяців забув. Чи буде це порушенням, і чи переведуть за заявою на 2 групу з січня 2027 року?

Інвентаризація
18.11.2026
Як притягнути працівника до матеріальної відповідальності за пошкодження майна компанії
Як правильно притягнути до матеріальної відповідальності працівника, який пошкодив майно підприємства? Як правильно сформулювати в документах причину пошкодження майна працівником: «з необережності» чи «через недбалість»? Яке формулювання є юридично коректнішим?
Е-сервіс
18.11.2026
Як заповнити реквізити відповіді на запит з трансфертного ціноутворення в Е-кабінеті
Правильне заповнення реквізитів у меню «Листування з ДПС» Електронного кабінету є ключовим для своєчасного подання відповіді на запит з трансфертного ціноутворення. Особливу увагу слід приділити коректному вибору коду ДПІ, типу та тематики, а також чіткому формулюванню короткого змісту із зазначенням реквізитів запиту. Якщо обсяг документації перевищує 5 МБ, її потрібно надсилати частинами з відповідними поясненнями, щоб уникнути відхилення
Заборгованість
18.11.2026
Списання дебіторської заборгованості за поворотною фіндопомогою: податкові різниці та податок на прибуток
Підприємство надало поворотну фінансову допомогу, але позичальник відмовляється її повертати. Суд не підтримав позикодавця на першому етапі. Чи є підстави списати таку заборгованість і зменшити податок на прибуток? Підприємство застосовує податкові різниці.
Ліквідація госпсуб'єкта
18.11.2026
Ліквідаційний баланс: як правильно все згорнути, щоб вийти на нульові показники
ТОВ проводить ліквідацію підприємства. Потрібно зробити ліквідаційну звітність. Чи вірно я розумію, що всі залишки у балансі та фінансовій звітності мають дорівнювати 0? У підприємства є на обліку основні засоби, переплати з податків, статутний капітал, нерозподілений прибуток. Це все невеликі суми, але що з ними робити?
Особи з інвалідністю
18.11.2026
Внесок на підтримку працевлаштування осіб з інвалідністю 2026 та рахунки для сплати
У статті розберемо, хто у 2026 році має платити внесок на підтримку працевлаштування осіб з інвалідністю. Пояснимо, як визначити обов’язок зі сплати, розрахувати суму цільового внеску, середню кількість працівників і середньомісячну зарплату, а також які виплати враховувати, а які – ні. Окремо наведемо актуальні рахунки для сплати по регіонах, коди бюджетної класифікації, строки звітування та розміри штрафів за прострочення чи несплату внеску

Заборгованість
18.11.2026
Банкрутство фізособи: чи можна списати борги, якщо ви за кордоном або ВПО
Процедура неплатоспроможності фізичної особи доступна навіть тим громадянам України, які перебувають за кордоном або мають статус ВПО. Водночас важливо правильно визначити суд, підготувати документи та врахувати можливість участі в засіданнях через відеоконференцію або представника
Відпустка, відпускні
18.11.2026
Декрет і відпустка: коли вигідніше використати щорічну відпустку
Питання поєднання щорічної відпустки та відпустки у зв’язку з вагітністю та пологами часто виникає у роботодавців і працівниць. Закон гарантує жінці право самостійно обрати зручний варіант – відпочити до декрету або після нього. При цьому роботодавець зобов’язаний врахувати її заяву та оформити відповідний наказ незалежно від графіка відпусток
Особи з інвалідністю
18.11.2026
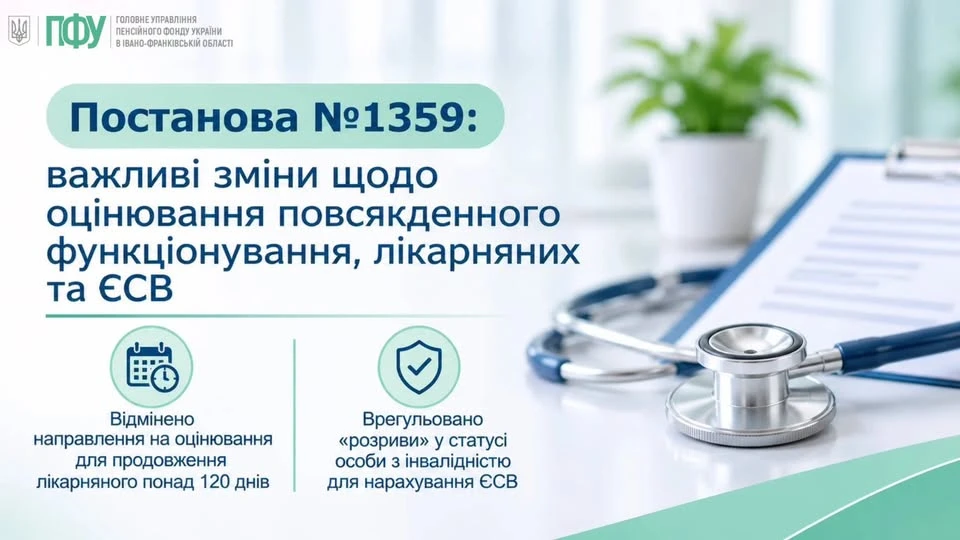
Інвалідність і лікарняні: які зміни за чинною постановою №1359 важливі для бухгалтера
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам. А також експерт вже проаналізував зміни і описав дві зміни, які можуть вплинути на роботу бухгалтера в частині розрахунку лікарняних та нарахування ЄСВ
Інше
18.11.2026
Українців атакують фейковими листами: як не втратити гроші через посилання
Українців попередили про фішингову розсилку від імені Фонду гарантування вкладів фізичних осіб. Шахраї надсилають електронні листи із закликом перейти за посиланням, використовуючи підроблений домен, схожий на офіційний. Один необережний клік може призвести до викрадення персональних даних, банківських реквізитів або зараження пристрою. Розповідаємо, як відрізнити фейковий лист і на що звернути увагу, щоб не стати жертвою шахраїв
Податковий борг
18.11.2026
Податковий борг фізособи: як перевірити інформацію про його наявність
Фізична особа, яка не є суб’єктом господарювання, може перевірити наявність або відсутність податкового боргу через Електронний кабінет та мобільний застосунок «Моя податкова». Розповідаємо, у яких розділах цих сервісів можна переглянути стан розрахунків з бюджетом та повідомлення про податковий борг