
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Успіх вдалого закриття року – чітке планування завдання. Нагадаємо ТОП- 10 справ виконання яких гарантують вдале закінчення поточного року та легкий старт наступного
Роботодавець зобов’язаний здійснити, у тому числі за місцем застосування податкової соціальної пільги (ПСП), перерахунок доходів, нарахованих платнику податку у вигляді заробітної плати, а також суми наданої ПСП (пп. 169.4.2 Податкового кодексу України, далі – ПКУ):
Отже, перерахунок ПДФО – обов’язок роботодавця за наслідками кожного звітного податкового року за останній місяць звітного року. Водночас суми військового збору не підлягають перерахунку.
Що дає перерахунок?
Перерахунок допоможе самостійно виправити виявлені помилки та уникнути штрафу за п. 119.1 ПКУ (1020 грн / 2040 грн).
Перерахунок здійснюють шляхом уточнення виплачуваних працівнику протягом року місячних доходів з урахуванням сум, які було нараховано безпосередньо за відповідні звітні місяці (відпускні, лікарняні тощо).
Формально від перерахунку ПДФО можна відмовитися. Але за умови, що працівник не використовує ПСП та Ви упевнені, що не допустили помилок при обрахунку ПДФО. Адже у подальшому це може обернутися штрафними санкціями за п. 119.1 ПКУ.
Якщо за наслідком перерахунку виникла недоплата (заниження зобов’язань з ПДФО) – недоутриману суму стягніть за рахунок відповідного місячного доходу, тобто за рахунок заробітної плати працівника за грудень.
Якщо переплата (завищення суми зобов’язань) – на надмірно нарахований ПДФО слід зменшити суму цього податку, яка підлягає утриманню із зарплати працівника відповідного місяця, тобто грудня.
Рекомендуємо переглянути статтю Перерахунок ПДФО: правила та практичні кейси
Річний перерахунок ПДВ обов’язковий для платників, які придбавають із ПДВ товари, послуги, необоротні активи, що їх використовують як в оподатковуваній, так і неоподатковуваній діяльності.
Основні правила перерахунку визначає ст. 199 ПКУ.
Тож такий перерахунок здійснюють за підсумками календарного року, з урахуванням операцій за всі місяці такого року. У нашому випадку – всі місяці 2026 року. Проведені коригування відображають у декларації з ПДВ за грудень. Врахуйте, для коригуючих РК встановлений особливий строк реєстрації – 20 к.дн. , що настають за останнім календарним днем місяця, в якому вони складені (п. 201.10 ПКУ). Тобто, 20 січня 2027 року (включно).
Чим допоможе перерахунок?
Збільшити / зменшити податкове зобов’язання з ПДВ та у подальшому уникнути відповідальності, якщо такий перерахунок здійснять податківці.
Трапляються випадки, коли перерахунок доводиться робити раніше грудня. Це стосується випадків, коли платника податку знімають з обліку. Тоді перерахунок і коригування платник здійснює у податковій декларації за наслідками останнього податкового періоду, коли відбулося зняття з обліку.
Рекомендуємо переглянути статтю Річний перерахунок ПДВ
Завершити інвентаризацію необхідно до кінця звітного року. Строки проведення інвентаризація, визначає п. 10 розділу 1 Положення про інвентаризацію активів та зобов’язань, затвердженого наказом Мінфіну від 02.09.2014 №879. Конкретні строки початку (закінчення) інвентаризації, її тривалість, об’єм інвентаризації та склад комісій, визначає керівник підприємства у своєму розпорядчому документі.
Чим допоможе вчасна інвентаризація?
Річна інвентаризація забезпечить достовірність даних бухобліку та фінзвітності.
Також дозволить перевірити і документально підтвердити наявність, стан, відповідність критеріям визнання і оцінку активів та зобов’язань.
Найімовірніший штраф – за несвоєчасне або неякісне проведення інвентаризації грошових коштів і матеріальних цінностей, відсутність бухгалтерського обліку. Розмір адмінштрафу на посадових осіб від 136 до 255 грн, 170-340 грн, якщо повторно протягом року (ст. 164-2 КУпАП). Але його накладає Держаудитслужба. Комерційним підприємствам він не загрожує.
Річна інвентаризація – суцільна, тобто охоплює всі види активів і зобов’язань, у т.ч. й позабалансові. Тобто, під інвентаризацію потрапляють активи та зобов’язання підприємства незалежно від їх місцезнаходження, у тому числі предмети, що передані у прокат, оренду або перебувають на реконструкції, модернізації, консервації, у ремонті, запасі або резерві незалежно від технічного стану.
Рекомендуємо переглянути статті:
Шаблони та зразки документів:
З 28 серпня 2025 зникла норма щодо необхідності розробляти штатний розпис. Тобто, тепер підприємства самостійно вирішуватимуть, чи потрібно їм затверджувати організаційну структуру та використовувати такий документ, як штатний розпис у своїй діяльності.
Утім ми переконані, квапитися прощатися зі штаткою не варто. Адже штатний розпис є необхідним документом при роботі із персоналом. Зокрема, на підставі штатного розпису роботодавець приймає рішення про прийняття працівника на вакантну посаду, або про переведення на іншу посаду.
Форма штатного розпису затверджена тільки для бюджетних організацій (Наказ Мінфіну від 28.01.2002 №57 «Про затвердження документів, що застосовуються в процесі виконання бюджету» (далі – Наказ №57)).
Комерційні підприємства можуть використовувати форму, затверджену Наказом №57 для бюджетних організацій, з включенням до нього відомостей, необхідних для цього виду документа, та пристосувати її під специфіку свого підприємства. Роз’яснення Мінсоцполітики щодо цього наведено в листі від 25.04.2013 №336/13/155-13.
Крім того, при розробленні штатного розпису можна скористатися уніфікованою формою штатного розпису, що наведена у Збірнику уніфікованих форм організаційно-розпорядчих документів, що схвалений протоколом засідання Нормативно-методичної комісії Укрдержархіву від 22.11.2015 №7. Цей документ містить пояснення щодо оформлення штатного розпису.
Детальніше як підготувати..... Штатний розпис: розробка та складання
Графік відпусток – обов’язковий документ для кожного роботодавця, який визначає черговість їх надання. Це визначено ст. 10 Закону України від 15.11.1996 №504/96-ВР «Про відпустки» (далі – Закон про відпустки) та ст. 79 Кодексу законів про працю України (далі – КЗпП).
На практиці частіше графік відпусток складають наприкінці грудня. Хоча у бувалих бухгалтерів, ще фіксується у пам’яті дата 5 січня 2027 (згідно з Типовими правилами внутрішнього трудового розпорядку для робітників і службовців підприємств, установ, організацій, затверджених постановою Держкомітету СРСР з праці та соціальних питань від 20.07.1984 №213).
Але якщо щорічна відпустка надаватиметься з 1 січня 2027 року, то графік відпусток на 2027 рік необхідно мати вже до 17 грудня 2026 року. Адже роботодавець повинен виконати свій обов’язок і попередити працівника про початок відпустки не пізніше ніж за 2 тижні (ст. 10 Закону про відпустки).
Чим допоможе графік відпусток?
Уникнути штрафів, а саме:
Універсальної затвердженої на нормативному рівні форми графіка відпусток немає. Тому Мінсоцполітики пропонує його складати у довільній формі (лист від 29.07.2015 №191/10/136-15).
Детальніше у статті Графік відпусток – 2027: інструкція складання
У 2027 році нас чекає чергове «обнулення» індексації. Саме такий сценарій закладає стаття 55 проєкту Закону про Держбюджет-2027:
…обчислення індексу споживчих цін для індексації грошових доходів населення проводиться наростаючим підсумком починаючи з січня 2027 року, який приймається за 1 або 100 відсотків. Сума індексації, яка склалася у грудні 2026 року, у січні 2027 року не нараховується.
Розберімося, що це означатиме на практиці, якщо цю норму ухвалять у такій редакції.
По-перше, сума індексації, яка складеться у грудні 2026 року, у січні 2027 року вже не нараховуватиметься. Тобто накопичену у 2026 році індексацію у 2027-й не переносимо. У грудні 2026 року востаннє нараховуємо її тим працівникам, які матимуть на неї право, а із січня починається новий відлік.
Проте для комерційних підприємств можливий інший підхід – про нього далі.
По-друге, січень 2027 року стане новою точкою відліку для індексації: індекс споживчих цін за цей місяць прийматимуть за 1 або 100%. Для подальшої індексації ІСЦ наростаючим підсумком обчислюватимуть починаючи з лютого 2027 року.
Тобто, фактично для цілей нового відліку січень 2027 року виконуватиме роль «базового» місяця у зв’язку з «обнуленням».
Рекомендуємо переглянути статтю Індексація-2027: перехідних сум не буде – чергове «обнулення» та новий відлік
Також нагадаємо, що комерційні підприємства додаткові індексаційні «плюшки» має право передбачити у колективному договорі (п. 5 Порядку проведення індексації грошових доходів населення, затвердженого постановою КМУ від 17.07.2003 №1078), а також мають можливість проведення підвищення грошових доходів випереджаючим шляхом.
А розрахунки індексації будуть ще простіші, рекомендуємо скористатись Калькулятор індексації зарплати
Проінвентаризувати резерв відпусток – обов’язок роботодавця, зробити це потрібно на дату балансу.
Залишок забезпечення на виплату відпусток станом на кінець звітного року має визначатися за розрахунком, який базується на кількості днів невикористаної щорічної відпустки та середньоденної оплати праці працівників.
Чим допоможе інвентаризація резерву?
Перевірите обґрунтованість залишку резерву на дату інвентаризації. Це у свою чергу дасть можливість проконтролювати відсутність завищення / заниження об’єкта оподаткування податком на прибуток.
Після розрахунку, порівнюємо суму залишку резерву відпусток, визначеного за даними інвентаризації, з даними бухобліку, тобто величиною залишку на рахунку 471:
Результат інвентаризації задокументуйте актом довільної форми.
Детальніше у статті Інвентаризація резерву відпусток
Перегляд облікової політики має бути обґрунтований. Як правило, це роблять з початку року згідно з п. 9 НП(С)БО «Виправлення помилок і зміни у фінансових звітах». Переглядати облікову політику потрібно якщо:
Чим допоможе перегляд облікової політики?
Перегляд облікової політики вплине на:
Тож прямого обов’язку «перевантажити» облікову політику у грудні не передбачено.
Детальніше у статті Облікова політика підприємства: 7 порад для ідеальності
Фінансова звітність повинна бути достовірною (правдивою). Інформація, наведена у фінансовій звітності, є достовірною (правдивою), якщо вона не містить помилок та перекручень, які здатні вплинути на рішення користувачів звітності (п. 3 р. ІІІ НП(С)БО 1 «Загальні вимоги до фінансової звітності»).
Але дотриматися цих постулатів – складний квест, адже не помиляється лише той, хто нічого не робить.
Виділимо два основні типи помилок:
Чим допоможе виправлення помилок?
Якщо нейтралізуєте «свіжі» помилки поточного року, це значно спростить Вам життя у майбутньому, нейтралізує можливі ризики донарахування штрафних санкцій і заощадить багато часу та нервів.
Щоб виправити помилки, які вплинули на величину нерозподіленого прибутку (непокритого збитку), коригують сальдо нерозподіленого прибутку на початок звітного року (п. 4 НП(С)БО 6 «Виправлення помилок і зміни у фінансових звітах»). А ось для виправленні помилок, допущених та виявлених у поточному звітному періоді (році), рахунок 44 вже не потрібен.
Рекомендуємо статтю ТОП-10 помилок в бухобліку, які змусять донарахувати податки
Закрити фінрезультат «на папері» – не виникає складності. Фактично це одна арифметична дія, яка показує наявність прибутку чи збитку, а ще рідше – роботу «у нуль». На практиці – зовсім інше, адже вимагає підготовчу роботу. І тут не варто відкладати все на початок 2027 року.
Розпочніть роботу над закриттям ще у поточному році. Перевірте, чи всі доході та витратні складові відображені в обліку. Якщо ні, використайте можливість все вчасно відобразити / виправити, до подання фінансової звітності та декларування прибутку (для платників податку на прибуток)
Чим допоможе вчасне закриття фінансового результату?
Надасть оперативну інформація для прийняття подальших управлінських рішень. Користувачам фінансової звітності важливо знати не тільки розмір отриманого прибутку або збитку, але й те, від якої діяльності (операційної, фінансової, інвестиційної) отримано результати.
Фінрезультат визначається за кожним видом діяльності підприємства (операційна, фінансова, інша) із періодичністю, установленою в обліковій політиці.
Змінили прізвище, паспорт або місце проживання й сподіваєтеся, що це допоможе уникнути стягнення боргу? Такі зміни не припиняють виконавчого провадження і не скасовують арештів на майно та кошти. Мін’юст пояснив, як виконавець оновлює персональні дані боржника та чому про зміну імені чи адреси потрібно невідкладно повідомляти. Ігнорування цього обов’язку може призвести до того, що важливі документи надходитимуть на стару адресу
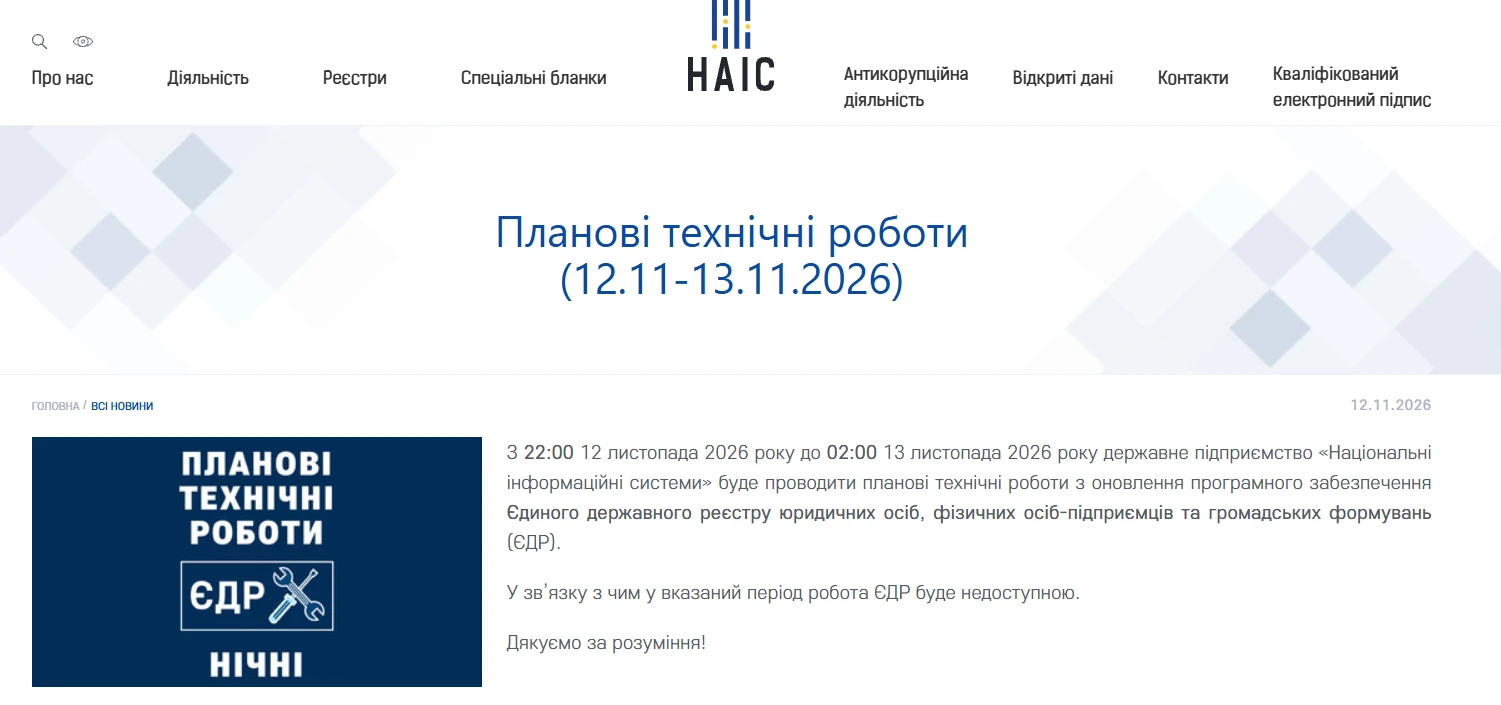
У ніч із 12 на 13 листопада 2026 року Єдиний державний реєстр юридичних осіб, фізичних осіб-підприємців та громадських формувань тимчасово не працюватиме. ДП «Національні інформаційні системи» проводитиме планове оновлення програмного забезпечення
Податкова уточнила порядок відображення авансових внесків у Додатку ЩАВ до декларації з податку на прибуток підприємств. Переплата за такими внесками не переноситься на наступні звітні періоди
Формальну норму бронювання 50% працівників можуть переглянути. Міністерство аграрної політики пропонує дозволити підприємствам бронювати більше або менше працівників залежно від їхньої важливості для роботи бізнесу. Нову модель планують завершити до кінця 2026 року, а на початку 2027-го обговорити з урядом і військовими
Отримали гроші під заставу телефона, прикраси чи іншої речі в ломбарді? Сам факт отримання позики не створює оподатковуваного доходу – якщо вчасно повернути кошти та забрати заставу. Але якщо позику не погасили й ломбард продав річ, податкові наслідки змінюються. Пояснюємо, коли виникає оподатковуваний дохід, хто утримує ПДФО та військовий збір і чи потрібно подавати декларацію
Правління Пенсійного фонду України ухвалило постанову від 15.10.2026 №43-1, якою затверджено суттєві зміни до Порядку подання та оформлення документів для призначення і перерахунку пенсій. Документ спрямований на цифровізацію послуг, спрощення процедур для громадян за кордоном та на тимчасово окупованих територіях, а також узгодження процедур із новими законодавчими вимогами
Діяльність у сфері бухгалтерського обліку та діяльність у сфері аудиту за своєю сутністю є різними видами діяльності, то фізичні особи – підприємці, які надають виключно бухгалтерські послуги мають право перебувати на спрощеній системі оподаткування та бути платниками єдиного податку
В електронній видатковій накладній невірно вказано посаду особи, відповідальної за здійснення господарської операції. Замість «директор» вказано «керівник», при цьому, ПІБ особи вказано правильно. Чи є це порушенням?
Перевізник отримав від митниці офіційний лист із даними про перетин кордону автобусами та зазначенням ПІБ водіїв, дат і часу поїздок. Проте ДПС наголошує: такий документ не підтверджує факту перебування за кордоном саме працівника і не дає підстав не оподатковувати добові. Для застосування податкової пільги потрібні відмітки в паспорті, довідка ДПСУ або інші належні первинні документи. Інакше виплачені добові включають до оподатковуваного доходу водія
11 листопада Верховна Рада ухвалила у ІІ читанні законопроєкт №16037-д про спрощення адміністрування ПДВ. Документ передбачає низку важливих змін для бізнесу: ФОП-платники ПДВ зможуть самостійно обирати місячну або квартальну звітність, поріг для призначення окремих документальних перевірок зросте до 1 млн грн, а платники отримуватимуть попередньо заповнені декларації та податкові накладні. Також запровадять нові вимоги до зазначення VIN-кодів та IMEI у податкових накладних. Розповідаємо, які ще зміни передбачає документ і коли вони запрацюють
Податківці роз’яснили, що підприємства можуть подавати уточнену фінансову звітність для виправлення помилок або за результатами аудиту. Якщо показники уточнюючої фінансової звітності не вплинули на показники Декларації, платник податку подає уточнюючу фінансову звітність без подання уточнюючої Декларації
Основний працівник повертається на роботу, а тимчасовий працівник, якого прийняли на час його відсутності, перебуває у щорічній відпустці. Чи потрібно чекати завершення відпустки, щоб звільнити тимчасового працівника? Пояснює Держпраці
Верховний Суд підтвердив: самого посилання на п.п. 80.2.2 ПКУ в наказі недостатньо, якщо в ньому немає фактичного обґрунтування підстав для проведення фактичної перевірки. Доповідна записка ДПС і дані СОД РРО також не замінюють інформації, яка має надходити від визначених законом державних органів або органів місцевого самоврядування. Через відсутність належної фактичної підстави суд визнав перевірку незаконною, а податкове повідомлення-рішення зі штрафами залишилося скасованим
ДПС роз’яснила, які дані зазначати в реквізитах «Отримувач», «Код отримувача» та «Рахунок отримувача» під час сплати внеску на підтримку працевлаштування осіб з інвалідністю. У полі «Код виду сплати» зазначають 101, а в додатковій інформації – відомості про період та вид платежу; для зарахування внеску застосовується код бюджетної класифікації 50070100
Директор випадково оплатив особисту покупку корпоративною карткою ТОВ. Чи достатньо просто повернути витрачені кошти на рахунок підприємства, щоб уникнути податкових наслідків? Важливо не лише відшкодувати суму, а й правильно оформити операцію та відобразити її в бухгалтерському обліку. Розбираємо, як діяти в такій ситуації та від чого залежатимуть податкові наслідки для підприємства
Державна податкова служба України надала індивідуальну податкову консультацію щодо визначення бази оподаткування ПДВ під час реалізації власноруч вирощеної сільськогосподарської продукції за ціною, нижчою за її собівартість. Приводом для роз’яснення стало звернення агропідприємства, яке через погодні умови та низьку якість урожаю минулого року опинилося у ситуації, коли ринкова ціна реалізації продукції виявилася нижчою за її собівартість
Чи може лікарка, яка достроково перервала відпустку для догляду за дитиною до трьох років, виходити на нічні чергування? Під час воєнного стану діють особливі правила залучення жінок до нічної роботи: обмеження залежать від віку дитини, а не від того, хто офіційно оформлений для догляду за нею. Пояснюємо, чи може роботодавець залучати до нічних змін матір дитини, якщо догляд оформлено на бабусю

Процедура остаточного розрахунку з працівником при звільненні є однією з найвідповідальніших ділянок роботи бухгалтерської та кадрової служб. Помилки при визначенні складу виплат, порушення строків виплати або некоректне утримання заборгованості за підзвітними сумами тягнуть за собою суттєві фінансові та юридичні ризики для підприємства – від виплати середнього заробітку за весь час затримки розрахунку до фінансових санкцій з боку Держпраці та ДПС