☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Велика Палата Верховного Суду розглянула спір між двома підприємствами щодо непоставки товару та повернення передоплати. Суд наголосив, що завершення строку договору саме по собі не припиняє зобов’язань і не звільняє від відповідальності. Водночас у цій справі вирішальним став принцип добросовісності та поведінка сторін, яка фактично свідчила про припинення домовленостей
Велика Палата Верховного Суду (далі – ВС, ВП ВС) у постанові від 18.02.2026 у справі № 911/969/24 наголосила:
Саме собою закінчення строку дії двостороннього правочину, виконання якого здійснено тільки однією стороною, не припиняє зобов`язальних правовідносин сторін цього правочину та не звільняє другу сторону такого правочину від відповідальності за невиконання нею свого обов`язку.
Між двома підприємствами було укладено договір. Покупець надав передплату, але постачальник товар не доставив, пославшись на повномасштабне вторгнення рф, як форс-мажорну обставину. Покупець звернувся до контрагента з претензією про сплату штрафних санкцій. Натомість той повернув передоплату.
Тоді покупець звернуся до суду. Він вважав, що здійснене відповідачем повернення попередньої оплати за товар слід кваліфікувати як його односторонню відмову від виконання зобов`язання з поставки товару, яка не передбачена в умовах договору поставки і порушує норми статті 525 Цивільного кодексу України (далі – ЦК).
У ВС вказали, що, дійсно, за змістом норм ЦК, зобов`язання має виконуватися належним чином відповідно до умов договору та вимог ЦК, інших актів цивільного законодавства, а за відсутності таких умов та вимог – відповідно до звичаїв ділового обороту або інших вимог, що звичайно ставляться (ч. 1 ст. 526 ЦК) . При цьому, одностороння відмова від зобовʼязання або одностороння зміна його умов не допускається, якщо інше не встановлено в договорі або законі (ч. 1 ст. 525 ЦК).
Зокрема, покупець:
Тобто, покупець створив обʼєктивні підстави для продавця вважати, що повернення передоплати і достатньо явно висловлена останнім позиція щодо припинення зобовʼязань були прийняті покупцем. Лише через рік покупець подав цей позов з вимогою поставити товар. У контексті обставин цієї справи така тривала бездіяльність свідчить радше не про його намір якнайшвидше отримати товар, а про намагання збільшити розмір неустойки.
ВС у своїх рішеннях неодноразово звертав увагу на те, що однією з основних засад цивільного законодавства є добросовісність, а дії учасників цивільних (господарських) правовідносин мають бути добросовісними, тобто відповідати певному стандарту поведінки, що характеризується чесністю, відкритістю і повагою інтересів іншої сторони договору або відповідних правовідносин.
ВП ВС дійшла висновку, що у цій справі мало місце припинення зобовʼязань за домовленістю сторін, адже покупець своїми конклюдентними діями (тривалою відсутністю заперечень і чітко висловленої вимоги щодо передачі товару) продемонстрував прийняття повернутої продавцем передоплати.
А оскільки це відбулося після закінчення строку договору, в цій ситуації відсутні підстави ставити питання про недотримання вимог ст. 654 ЦК стосовно форми зміни або розірвання договору.
Джерело: НААУ
Читайте більше:
Виплати ФОПам у 4ДФ: позиція Верховного Суду та ДПС
КГС ВС оприлюднив ключові правові позиції за березень 2026 року
ВС висловився щодо нарахування пені АМКУ у процедурах банкрутства
Чому відсутність наказу не завжди означає відсутність трудового договору: ВС
Верховний Суд змінив підхід: торговельне місце – не оренда комунального майна
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?

Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично

У разі збільшення кількості РРО / ПРРО в місці торгівлі алкогольними напоями суб’єкт господарювання зобов’язаний здійснити доплату за ліцензію. Така доплата справляється щоквартально, рівними частинами, починаючи з кварталу, в якому було зареєстровано новий РРО/ПРРО. Плата за цей квартал нараховується у повному обсязі, незалежно від дати фактичного збільшення

ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?

Якщо у рішенні органу місцевого самоврядування щодо податку на нерухоме майно не визначено ставку для конкретного типу або коду об’єкта, платнику не варто самостійно обирати ставку. Для уточнення застосовної ставки необхідно звернутися до відповідного органу місцевого самоврядування. Якщо ставки визначені без кодів Класифікатора, застосовується ставка для об’єкта, який найбільше відповідає типу нерухомості у правовстановлюючих документах. При цьому під час розрахунку податкових зобов’язань слід використовувати ставку, зазначену у письмовій відповіді органу місцевого самоврядування, у тому числі ставку «0»

Під час лікування у стаціонарі пацієнтам не потрібно чекати на сімейного лікаря для оформлення лікарняного. Медичний висновок про тимчасову непрацездатність (МВТН) має право сформувати лікуючий лікар стаціонару, якщо встановлено факт тимчасової непрацездатності. Це правило діє не лише під час госпіталізації, а й у низці інших випадків

Податківці підтвердили, що юридична особа може делегувати право підпису електронної податкової звітності бухгалтеру, який працює на підставі цивільно-правового договору. Для оформлення таких повноважень керівник має подати до контролюючого органу відповідне Повідомлення із даними уповноваженої особи

Резидент Дія Сіті передає гіг-спеціалісту обладнання для роботи – чи виникає в нього оподатковуваний дохід? Податківці роз’яснили: вартість користування таким майном може вважатися додатковим благом і оподатковуватися ПДФО та військовим збором. Водночас ЄСВ на таку вартість не нараховується. Розбираємо, чому не працює «трудове» звільнення та як визначати суму доходу

Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Працівник у відрядженні з 01 жовтня по 03 жовтня (субота) 2026. На підприємстві встановлено 5-денний робочий тиждень з 2 вихідними днями у суботу та неділю. 03 жовтня працівник не тільки повертався з відрядження, а й працює. Як в такому випадку правильно оплатити середньоденний заробіток та добові за відрядження?

Податкова служба надала роз'яснення щодо податкових наслідків для ТОВ на єдиному податку третьої групи, яке планує зменшити статутний капітал шляхом повернення земельних ділянок своєму єдиному учаснику (фізичній особі – резиденту) за балансовою вартістю, попри те, що їхня ринкова вартість наразі є вищою

Працівниця знаходилась у відпустці по догляду за дитиною до 3-х років. У неї 24 вересня 2026 року – останній день відпустки по догляду за дитиною та день звільнення. Як правильно її показати в Д1 (кількість днів), Д5, 4ДФ?

Постачання будівельно-монтажних робіт із капітального ремонту житла, яке оплачується за рахунок державних або місцевих бюджетних коштів, за визначених умов звільняється від ПДВ. При цьому статус замовника як неплатника ПДВ не позбавляє підрядника права застосовувати таку пільгу. Вартість робіт у такому разі формується без ПДВ, а податкова накладна складається з урахуванням спеціальних правил для постачання неплатнику

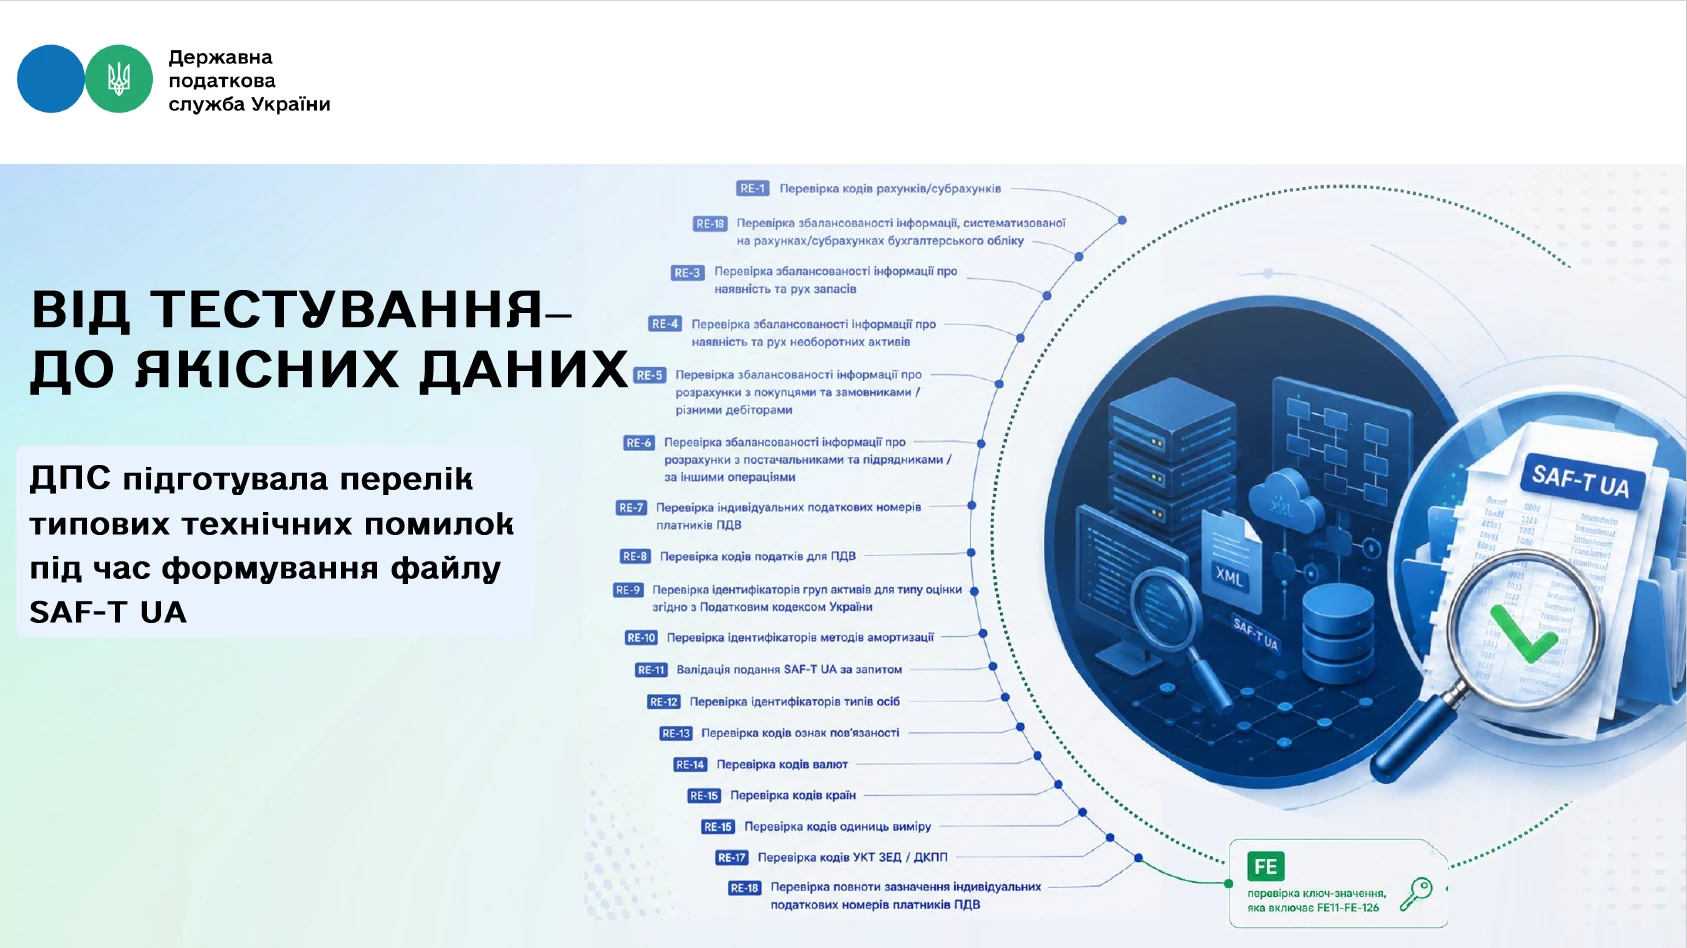
ДПС оприлюднила перелік типових технічних помилок, які можуть виникати під час автоматизованої перевірки файлів SAF-T UA. Документ має допомогти платникам ще на етапі формування файлу виявляти проблеми з ідентифікацією, логічною узгодженістю та цілісністю даних. Для кожної помилки наведено умови перевірки, можливі причини її виникнення та рекомендації щодо усунення