Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Єдиний податок залишається одним із найбільш популярних способів оподаткування завдяки простоті адміністрування та прозорим умовам сплати. У цій статті детально розглянемо, хто може бути платником єдиного податку, які ставки застосовують, як розраховувати та в які строки сплачувати податок. Окремо зупинимось на відповідальності за порушення податкових зобов’язань
Платниками єдиного податку (далі – ЄП) можуть бути юридичні особи, які відповідають критеріям, встановленими Податковим кодексом України (далі – ПКУ).
Так, відповідно до пп. 3 п. 291.4 ПКУ юридичні особи будь-якої організаційно-правової форми можуть працювати на 3 групі ЄП, якщо дотримуються таких умов:
Не можуть бути платниками ЄП:
Об’єктом оподаткування єдиним податком є доходи, визначені ст. 292 ПКУ.
По військовому збору аналогічно- об’єктом оподаткування є доходи, визначені ст. 292 ПКУ. Про це зазначено у п. 1.2 підрозд. 10 розд. ХХ ПКУ.
Тобто дохід, з якого нараховують єдиний податок, одночасно є базою для нарахування військового збору (ВЗ). Таким чином база для нарахування ЄП та ВЗ – однакова.
Доходом юридичної особи на єдиному податку відповідно до пп. 2 п. 292.1 ПКУ вважають:
За загальними правилами відповідно до п. 292.6 ПКУ датою отримання доходу платника єдиного податку є:
На замітку! Податкова служба не завжди визначає дату доходу за датою надходження коштів на рахунок. Так, згідно з роз’ясненням ДПС, розміщеним у ЗІР, категорія 108.01.02, якщо юридична особа – платник єдиного податку 3-ї групи проводить розрахунки через POS-термінал із видачею фіскального чека, то датою отримання доходу вважається дата, зазначена у фіскальному (касовому) чеку. Фактично це означає, що для цілей оподаткування дохід визнають на дату Z-звіту, а не на дату фактичного зарахування коштів на рахунок
Такий підхід особливо важливий для правильного визначення періоду, у якому дохід має бути задекларований, та щоб не перевищити граничний ліміт доходу для перебування на спрощеній системі.
Не вважаються доходом суми податків і зборів, утримані або нараховані ним під час виконання функцій податкового агента (наприклад, ПДФО та військовий збір, утримані із зарплати працівників) та суми єдиного внеску на загальнообов’язкове державне соціальне страхування (ЄСВ), нараховані таким платником за найманих працівників відповідно до закону (п. 292.10 ПКУ). Крім того, пункт 292.11 ПКУ визначає окремий перелік коштів, які також не включаються до складу доходу платника єдиного податку.
Розглянемо особливості включення до бази оподаткування деяких видів доходів.
Дохід за договорами еквайрингу
Якщо юридична особа с платник єдиного податку 3-ї групи продає товари (роботи, послуги) та приймає оплату за договорами еквайрингу (в тому числі через РOS-термінали), то доходом вважається вся сума виручки, оплачена покупцем.
Навіть, якщо банк утримує комісію за розрахунково-касове обслуговування, дохід визначають у повному розмірі – включно із сумою цієї комісії. Тобто з погляду податкового обліку важливо не те, скільки саме коштів потрапило на рахунок, а яку суму фактично сплатив покупець за товар чи послугу.
Такий підхід закріплений у роз’ясненнях ДПС, адже банк діє лише як посередник під час перерахування коштів, і його комісія не зменшує оподатковуваний дохід платника єдиного податку.
Дохід у валюті
Дохід, виражений в іноземній валюті, перераховують у гривнях за офіційним курсом гривні до іноземної валюти, встановленим Національним банком України на дату отримання такого доходу (п. 292.5 ПКУ).
Якщо юридична особа – платник єдиного податку 3-ї групи отримує оплату в іноземній валюті, наприклад, через системи SWIFT, Western Union, MoneyGram тощо, доходом вважається повна сума, сплачена покупцем.
Навіть якщо міжнародна система переказів утримує певні комісійні, дохід визначають у повному обсязі – разом із цією комісією.
Отже, доходом є вся сума інвойса, перерахована у гривні за курсом НБУ на дату її надходження, незалежно від того, яка сума фактично потрапила на рахунок (ЗІР, категорія 108.01.02).
Дохід від курсових різниць
Юридична особа – платник єдиного податку (ЄП) веде облік курсових різниць як і будь-яке інше підприємство згідно з вимогами НП(С)БО 21 «Вплив змін валютних курсів», тобто визначає курсові різниці від перерахунку монетарних статей – заборгованостей що мають бути погашені (оплачені) в валюті та іноземної валюти на рахунках підприємства.
Курсові різниці розраховують на дату балансу, а також на дату здійснення господарської операції (п. 8 НПСБО 21). Курсові різниці бувають позитивні (дають доходи) та від`ємні (дають витрати).
Платники єдиного податку в базу оподаткування ЄП включають будь-які доходи отримані в грошовій формі (п. 292.1 ПКУ).
Відповідно, до податкової декларації юридичної особи – платника єдиного податку в базу оподаткування ЄП включаємо лише дохід від позитивних курсових різниць від валюти, яка обліковується на валютних рахунках. А от витрати від курсових різниць по валютним рахункам ніяк не впливають на об`єкт оподаткування ЄП (не зменшують його). Таку позицію підтверджують податківці в ЗІР, категорія 108.01.02.
Дохід від продажу основних засобів
Відповідно до п. 292.2 ПКУ, якщо юридична особа – платник єдиного податку продає основний засіб, то:
Дохід у разі надання/отримання поворотної фінансової допомоги
Юридичні особи – платники єдиного податку можуть як надавати, так і отримувати поворотну фінансову допомогу (ПФД). Проте важливо враховувати низку умов, щоб уникнути негативних податкових наслідків.
Отримання ПФД. Суми фінансової допомоги, які отримані та повернені протягом 12 календарних місяців з дня отримання, не включають до складу доходів платника єдиного податку (пп. 3 п. 292.11 ПКУ). Якщо ж фінансова допомога не повернена у цей строк, її суму включають до доходу платника на наступний день після закінчення 12 місяців.
Якщо після включення ПФД до доходу підприємство не перевищило граничний обсяг доходу, то застосовуєте ставку єдиного податку 5% (або 3%). Якщо ж через включення ПФД було перевищено ліміт доходів, то з суми перевищення єдиний податок сплачується за подвійною ставкою – 10% (або 6%), згідно з п. 293.5 ПКУ.
Після повернення простроченої поворотної фінансової допомоги сума доходу та податкові зобов’язання зі сплати податку не коригуються.
Надання ПФД. Якщо юридична особа надає ПФД, головною умовою є те, що таку допомогу не слід надавати на постійній основі. Статус позичальника при цьому значення не має. Одноразове надання фінансової допомоги – поворотної або безповоротної – не є діяльністю у сфері фінансового посередництва, а тому не порушує вимог пп. 6 пп. 291.5.1 ПКУ. Водночас, якщо таку допомогу надають систематично, це можуть розцінити як надання фінансових послуг, що для платників єдиного податку є забороненою діяльністю.
Надання ПФД не впливає на об’єкт оподаткування єдиним податком. Тому якщо юридична особа надала поворотну фінансову допомогу, то її повернення – навіть із запізненням – не призводить до виникнення доходу. Про це зазначають податківці в ЗІР, категорія 108.01.02: сума фінансової допомоги, що була надана юридичною особою - платником єдиного податку третьої групи на поворотній основі, при її поверненні не включається до складу доходу такого платника.
Як бачимо, в цьому роз’ясненні не зазначено, що надана допомога має бути повернена саме протягом 12 місяців, щоб уникнути визнання доходом. 12-місячний термін застосовується лише до випадків, коли платник єдиного податку отримує ПФД.
Отже, коли юридична особа надає поворотну фінансову допомогу, 12-місячний термін повернення не діє, і незалежно від часу повернення ця сума не включається до доходів.
Дохід юросіб- платників 3 групи на ставці 3%, які є платниками ПДВ
Для юридичних осіб- платників єдиного податку, які обрали ставку єдиного податку 3% та є платниками ПДВ, доходом є сума коштів, отриманих від здійснення господарської діяльності, без урахування податку на додану вартість. Такий підхід закріплено в пп. 1 п. 292.11 ПКУ, згідно з яким суми ПДВ не включають до складу доходу платника єдиного податку.
Дохід за посередницькими договорами
У разі виконання робіт або надання послуг за договорами комісії, доручення, агентськими чи експедиторськими, доходом вважається не вся сума надходжень, а лише сума агентської (комісійної) винагороди (п. 292.4 ПКУ).
До відома! На відміну від ФОП-єдинників юридичні особи – платники єдиного податку третьої групи не ведуть Книгу обліку доходів, незалежно від ставки – 5% чи 3%. Це прямо передбачає п. 296.1 ПКУ, відповідно до якого юридичні особи – платники єдиного податку третьої групи ведуть спрощений бухгалтерський облік доходів та витрат відповідно до положень п. 44.2 та 44.3 ПКУ
Тож для заповнення податкової декларації юрособи-єдинники використовують саме дані бухобліку, а не окрему Книгу обліку доходів.
Причому на практиці доволі часто виникають ситуації, коли показники доходу у фінансовій звітності не співпадають із сумами, що зазначені у податковій декларації з єдиного податку. Це пояснюється різницею в підходах до визнання доходів, які регулюють норми бухгалтерського обліку та ПКУ.
У бухгалтерському обліку дохід визнається за фактом реалізації, тобто під час надання послуг або відвантаження товарів. Це регулюється п. 5 П(С)БО 15 «Дохід», який визначає, що дохід визнається під час збільшення активу або зменшення зобов’язання, за умови достовірної оцінки доходу.
Натомість у податковій декларації з єдиного податку дохід визнають за касовим методом, тобто датою отримання коштів у готівковій або безготівковій формі, або датою списання кредиторської заборгованості, якщо минув строк позовної давності, чи датою підписання акта приймання безоплатно отриманих товарів або послуг (п. 292.6 ПКУ).
Отже, дохід в бухобліку визнають у періоді фактичної реалізації товарів або надання послуг, навіть якщо оплата за них ще не надійшла. А дохід з метою оподаткування єдиним податком та військовим збором визнають за датою надходження коштів.
Через це між фінансовою звітністю та податковою декларацією можуть виникати розбіжності, наприклад, коли реалізація відбулася, а оплата ще не надійшла. Такі розбіжності є цілком допустимими та обґрунтованими, і не свідчать про порушення податкового законодавства.
Ставка єдиного податку для юридичних осіб становить:
Ставка єдиного податку у подвійному розмірі 10% (6%) встановлена:
Ставка військового збору для юридичних осіб становить 1% від доходу (пп. 3 пп. 1.3 п. 16-1 підрозд. 10 розд. XX ПКУ).
Важливо! Ставка військового збору залишається незмінною та становить 1% навіть до тих доходів, які оподатковують єдиним податком у подвійному розмірі ставок. Тобто із суми перевищення ліміту доходів військовий збір усе одно нараховують за стандартною ставкою 1%
Юридичні особи 3 групи сплачують єдиний податок та військовий збір протягом 10 календарних днів після граничного строку подання податкової декларації платника єдиного податку за податковий (звітний) квартал.
Сплачувати єдиний податок юрособи-єдинники мають на окремий рахунок, відкритий для такої сплати: код бюджетної класифікації «18050300» або «18050301» – «Єдиний податок з юридичних осіб» (ЗІР, категорія 108.05).
Єдиний податок у подвійному розмірі ставок сплачують на той самий розрахунковий рахунок, на який сплачують і основну суму єдиного податку.
У призначенні платежу вказуємо тільки код виду сплату та додаткову інформацію по платежу. Наприклад:
101 Єдиний податок за 2 квартал 2026 р
або
101 Єдиний податок за ставкою 10% з суми перевищення ліміту доходу за 2 квартал 2026 р
Сплачувати ВЗ юрособи на ЄП 3 групи мають на окремий рахунок, відкритий для такої сплати. Див. статтю «Як юрособі 3 групи знайти рахунок для сплати військового збору у 2026 році: інструкція».
Суму єдиного податку розраховують за формулою:
Сума ЄП = Дохід × Ставка єдиного податку (3% або 5%).
Суму військового збору обчислюють за формулою:
Сума ВЗ = Дохід × 1%.
Приклад 1. Якщо юридична особа отримала дохід у розмірі 1 000 000,00 грн за квартал і є платником єдиного податку 3 групи 5%, то:
Приклад 2. Якщо юридична особа отримала дохід у розмірі 4 200 000,00 (з ПДВ) грн за квартал і є платником єдиного податку 3 групи 3%, то:
Приклад 3. Якщо юридична особа 3 групи 5% отримала за звітний період дохід у розмірі 11 000 000,00 грн, чим перевищила дозволений ліміт доходу, то:
Якщо юрособа має у власності або користується сільськогосподарськими угіддями, то вона в річній податковій декларації розраховує суму мінімального податкового зобов’язання (МПЗ). Докладно про такий розрахунок дивіться у публікації «Декларація платника єдиного податку – юридичної особи 3 групи: інструкція».
Фінансова відповідальність
За порушення строків сплати єдиного податку юридичних осіб – платників єдиного податку притягують до відповідальності у вигляді штрафу у розмірах, визначених ст. 124 ПКУ.
У випадку з військовим збором, то ситуація аналогічна – штрафні санкції застосовують на підставі норм ст. 124 ПКУ (абз. 2 пп. 1.11 п. 16-1 підрозд. 10 розд. XX ПКУ).
Розмір штрафу залежить від тривалості затримки платежу. Згідно з п. 124.1 ПКУ у разі несвоєчасної сплати ЄП та ВЗ штрафи застосовують у таких розмірах:
Крім того, за кожен день прострочення нараховують пеню. Так, відповідно до п. 129.4 ПКУ пеню обчислюють на суму грошового зобов’язання (включаючи штрафи, якщо вони є, але без урахування пені) за кожен день прострочення, починаючи з 91-го календарного дня, наступних після граничної дати сплати, та включно до дати фактичного погашення боргу, із розрахунку 100% річних облікової ставки НБУ, чинної на кожний такий день.
Адміністративна відповідальність
Відповідальність передбачена і для посадових осіб юрособи, про що податківці наголошують в ЗІР (категорія 132.01).
Так, неподання або несвоєчасне подання платіжних інструкцій на сплату податків та зборів посадовими особами підприємств тягне за собою адміністративну відповідальність у вигляді штрафу від 85 до 170 грн (від 5 до 10 нмдг) згідно зі ст. 163-2 Кодексу України про адміністративні правопорушення.
Якщо таке порушення повторюють протягом року, особа, яку вже було оштрафовано за аналогічне правопорушення, сплачує штраф у розмірі від 170 до 255 грн (від 10 до 15 нмдг).
Отже, важливо пам’ятати, що своєчасна сплата грошових зобов’язань є обов’язком платника податків, і порушення строків сплати може призвести до значних фінансових втрат. У разі виникнення податкового боргу рекомендуємо якнайшвидше вирішити питання його погашення, щоб уникнути додаткових штрафів.
Матеріали за темою:
Декларація платника єдиного податку – юридичної особи 3 групи: інструкція
Платіжна інструкція на сплату податків і ЄСВ: приклади заповнення
Єдиний податок 2026: яку групу обрати ФОПу, ліміти, строки сплати
Єдиний податок 3 групи 3%: граничний дохід це з ПДВ чи без
Довідник за темою:
Заборонені види діяльності (КВЕД) для 1–3 груп єдиного податку
Канікули для педагогічних працівників не означають автоматичного припинення роботи. Якщо цей період не збігається з черговою відпусткою, керівник закладу освіти може залучати вчителів до педагогічної та організаційної роботи, але в межах часу, що не перевищує їхнього навчального навантаження до початку канікул. Водночас робота в канікулярний період оплачується за тарифікацією, що діяла перед його початком. Розглянемо, як визначають робочий час учителів під час канікул

Податкова декларація про майновий стан і доходи подається не у всіх випадках. Податковий кодекс України передбачає низку винятків, коли фізичні особи звільняються від цього обов’язку незалежно від виду та суми отриманих доходів, а також ситуації, коли отримані доходи не вимагають декларування. Розглянемо, коли декларацію можна не подавати, а коли вона все ж є обов’язковою
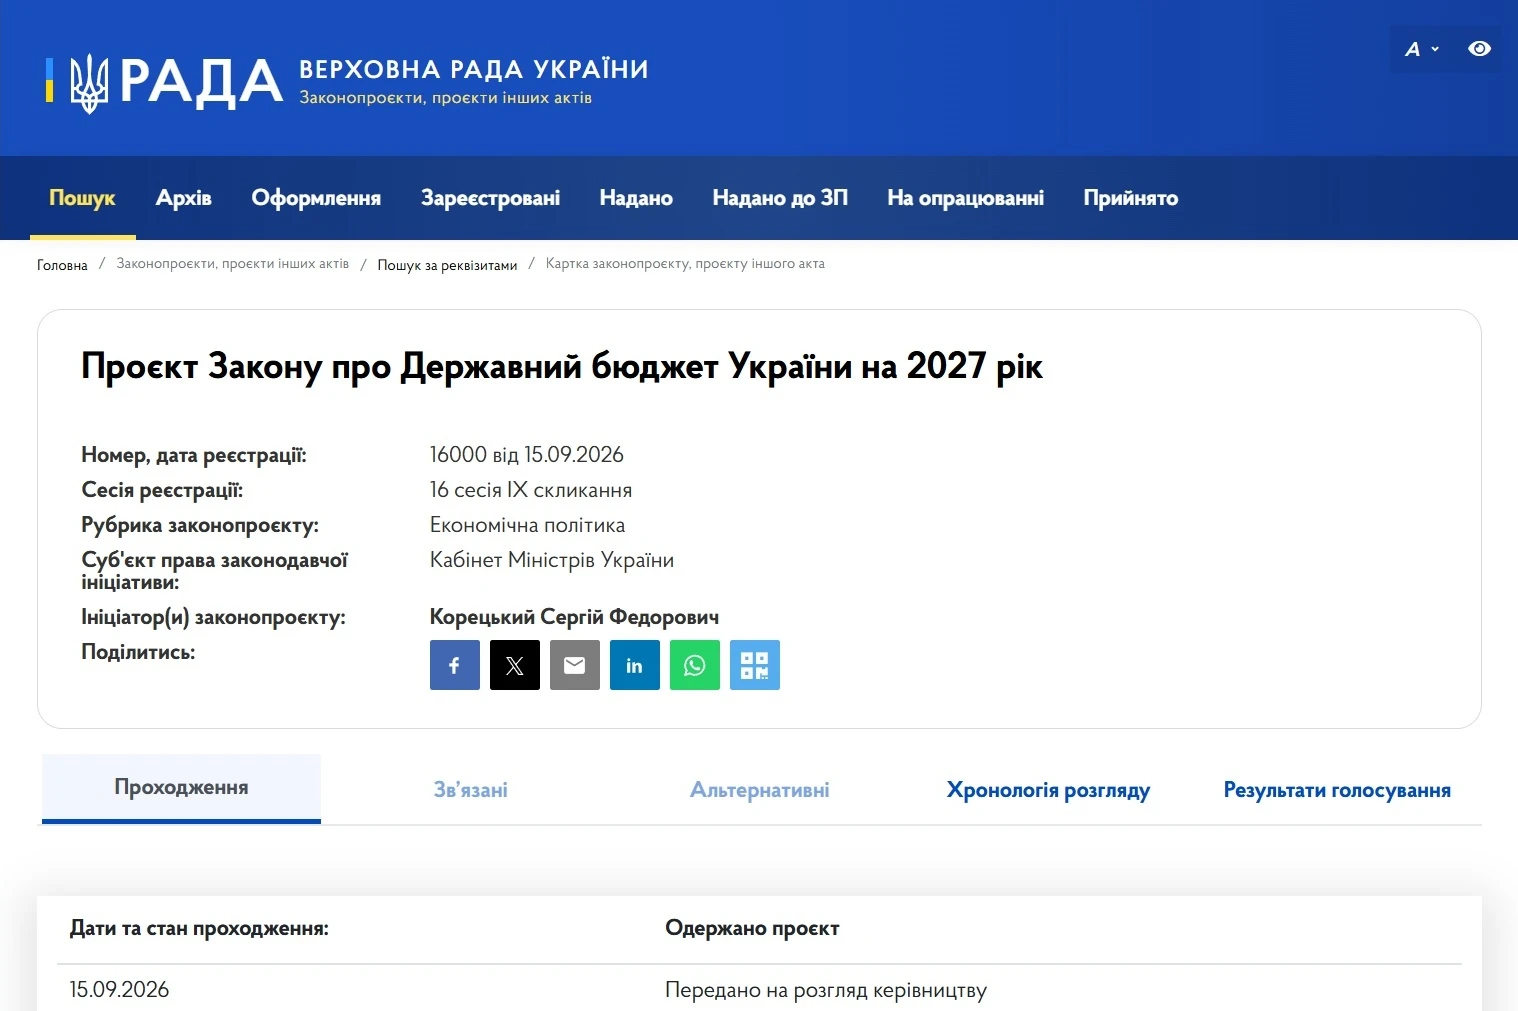
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Мобінг на роботі – це не лише порушення трудових прав, а й підстава вимагати відшкодування завданої шкоди. Якщо факт цькування підтверджено судовим рішенням, працівник може претендувати на компенсацію моральної шкоди, а також розірвати трудовий договір у визначений ним строк. У разі звільнення через мобінг йому належить вихідна допомога – не менше тримісячного середнього заробітку
Для визначення обов'язку зі сплати транспортного податку важливе значення має не лише вартість автомобіля, а й строк його використання. Податківці нагадали, з якої саме дати обчислюється п'ятирічний термін: залежно від наявності реєстраційних документів це може бути дата першої реєстрації транспортного засобу або дата його виготовлення. Саме від цієї дати визначається, чи є автомобіль об'єктом оподаткування транспортним податком
Рядки 3.2.1, 3.3.1 та 3.4.1 розд. І Розрахунку ЮО заповнюють у разі застосування роботодавцями ставок ЄСВ 8,41%, 5,3% та 5,5% відповідно. Зазначені суми мають довідковий характер і показують суми ЄСВ, які могли б бути сплачені до ПФУ за ставкою 22% з доходів осіб з інвалідністю
Кабмін оновив правила реалізації експериментального проєкту «Обрій», спрямованого на цифровізацію послуг у сфері праці та зайнятості. Зміни передбачають інтеграцію системи з Реєстром призовників, військовозобов’язаних та резервістів, залучення Держпраці до проєкту, уточнення роботи електронних кабінетів і посилення вимог до захисту персональних даних. Крім того, уряд оновив типові форми договорів про надання освітніх послуг і присвоєння професійних кваліфікацій

Податківці роз’яснили, що подавати заяву за формою №20-ОПП щодо газового котла чи генератора не потрібно, якщо інформацію про приміщення вже було задекларовано. У такому випадку застосовується принцип укрупнення даних про об’єкти оподаткування
Під час воєнного стану бізнес може зберігати до 2 000 літрів пального для заправлення електрогенераторів на кожному об’єкті без отримання ліцензій чи дозвільних документів. У разі перевищення цього обсягу достатньо подати безоплатну декларацію до податкової служби
В умовах воєнного стану генератори стали для бізнесу не розкішшю, а необхідністю. Водночас їх придбання та експлуатація тягнуть за собою низку бухгалтерських, податкових і дозвільних питань: від ПДВ та амортизації – до ліцензій на пальне й екологічного податку. Ми зібрали для вас добірку практичних матеріалів, зразків документів і відповідей на запитання, які найчастіше виникають у бухгалтерів та ФОПів
Податківці роз’яснили, до яких органів суб’єктам господарювання звертатися з питань методології обчислення середньооблікової кількості штатних працівників для визначення внеску на підтримку працевлаштування осіб з інвалідністю. До відповідних повноважень належать Держпраці, Мінсоцполітики та Мінекономіки

На сайті Мін’юсту запрацювала ШІ-асистентка «Лекса», яка допомагатиме користувачам орієнтуватися в державних послугах Міністерства. Вона надаватиме інформацію про 176 послуг: від реєстрації народження та шлюбу до оформлення спадщини й майнових прав. За допомогою асистентки можна отримати покрокові інструкції, дізнатися, які документи потрібні та де знайти офіційні форми й реєстри. Водночас «Лекса» не замінює юридичних консультацій і не оцінює індивідуальні правові ситуації

ДПС надала індивідуальну податкову консультацію щодо оподаткування та бухгалтерського обліку орендної плати за вантажний автомобіль. Питання виникло через те, що власник авто зареєстрований як ФОП на спрощеній системі (3 група), однак у нотаріально посвідченому договорі оренди він зазначений виключно як фізична особа

Фізичні особи, які не погоджуються з нарахованим загальним мінімальним податковим зобов’язанням (МПЗ), можуть звернутися до податкової для звірки даних. Для цього потрібно подати заяву за своєю податковою адресою та додати документи, що підтверджують площу й нормативну грошову оцінку земельних ділянок, доходи від продажу власної сільгосппродукції та сплачені податки. Звернутися можна й через Електронний кабінет, причому 30-денного обмеження для такої звірки вже немає

Податківці розглянули практичне питання юридичної особи – платника єдиного податку 3-ї групи (ставка 5%), яка планує укласти договір про безповоротне прощення (анулювання) дебіторської заборгованості контрагента за надані раніше послуги. У наданій індивідуальній податковій консультації ДПС дала відповіді на два ключові запитання підприємства: чи виникає у кредитора оподатковуваний дохід та чи є це порушенням вимог щодо грошових розрахунків

Мінагрополітики пропонує зберегти чинні критерії бронювання працівників аграрних підприємств, які набрали чинності 18 жовтня 2026 року. Відповідні пропозиції вже передали на розгляд Координаційного центру з організації бронювання військовозобов’язаних. Нагадаємо, що через зміни, запроваджені Постановою №1328, державні органи мають до 7 листопада переглянути критерії критичності підприємств