
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Ситуації, коли працівник, який не з’являється на роботі тривалий час сьогодні бувають частими. Тому в цій статті розглянемо, які дії має провести бухгалтер в місяці звільнення, а саме: як визначити суму компенсації за невикористану відпустку, чи потрібно проводити доплату до мінзарплати, донарахувувати ЄСВ виходячи із МЗП та як все це відобразити в звітності
Будь-яких. Наприклад працівник перебуває у відпустці для догляду за дитиною до досягнення нею 3 або 6 років, або він перебуває у довготривалій відпустці без збереження зарплати (спочатку у «карантинній», потім у «воєнній»), або із працівником було призупинено дію трудового договору, але він вирішив через деякий час звільнитись.
Чи інша ситуація – працівник перебуває на військовій службі і також надав заяву про звільнення за власним бажанням. Всі ці ситуації об’єднує одне – в місяці звільнення їм нараховується тільки компенсація за невикористану відпустку.
Головна особливість розрахунку суми компенсації за невикористану відпустку – потрібно визначати дві середні зарплати, якщо у працівника є невикористані дні щорічної відпустки або соцвідпустки «на дітей», право на які виникло до 31.12.2023 та після 01.01.2024. Це передбачено п. 2 Порядку обчислення середньої заробітної плати, затвердженим постановою Кабінету Міністрів України від 08.02.1995 №100 (далі – Порядок №100):
Обчислення середньої заробітної плати для оплати часу відпусток, надання матеріальної (грошової) допомоги або виплати компенсації за невикористані відпустки проводиться виходячи з виплат за останні 12 календарних місяців роботи, що передують місяцю надання відпустки, надання матеріальної (грошової) допомоги або виплати компенсації за невикористані відпустки. Обчислення середньої заробітної плати для виплати компенсації за невикористані відпустки, на які працівник набув право до 31 грудня 2023 р., проводиться виходячи з виплат, нарахованих у 2023 році.
Тож бухгалтеру потрібно визначити дві середні зарплати для днів відпустки що компенсується, право на які виникло:
Але при цьому слід врахувати такі правила:
Правило 1. Якщо в розрахунковому періоді був час, коли згідно із законодавством працівник не працював і за ним не зберігався заробіток або зберігався частково, такі дні виключають із розрахунку.
Правило 2. Якщо в розрахунковому періоді не було заробітку, середню зарплату визначають виходячи з окладу або мінімальної зарплати. При чому враховують зайнятість працівника, а розмір окладу або МЗП беруть на час розрахунку, тобто на момент виплати компенсації (додатково див. лист Мінекономіки від 03.01.2024 №4707-05/572-09).
Працівника було прийнято на роботу 22.07.2022. З 18.02.2024 його було мобілізовано, а 27.04.2026 він вирішив звільнитись за власним бажанням. Колдоговором передбачено тривалість щорічної відпустки 24 к. дн. Відпустку працівник не використовував. Оклад працівника в 2024 році 10000 грн, в 2026 році – 15000 грн.
Для початку визначимо належні дні відпустки.
За 1-й робочий рік 22.07.2022–21.07.2023 працівнику належить щорічна основна відпустка повної тривалості – 24 к. дн.
На 2-й робочий рік 22.07.2023–21.07.2024 приходиться період військової служби, який не зараховується до відпускного стажу.
Якщо працівник звільняється до завершення робочого року, або в робочому році були періоди, які не зараховуються до відпускного стажу, то кількість належних днів відпустки слід визначати розрахунковим шляхом. Спеціальної формули розрахунку днів відпустки немає. Але Мінекономіки листі від 26.02.2024 р. № 4707-05/14491-09 у листі рекомендує використовувати алгоритм розрахунку, передбачений Порядком №100. Отже:
24 / (366 - 0) = 0,0656;
366 - 155 = 211 к. дн.;
0,656 х 211 = 13,8416 = 14 к. дн.
Отже, за 2-й робочий рік працівнику належить 14 днів щорічної основної відпустки. При чому ці дні потрібно розділити на 2 періоди:
де 163 та 48 – кількість календарних днів, що зараховують до відпускного стажу до 31.12.2023 та після 01.01.2024 відповідно.
За 3-й робочий рік 22.07.2024-18.06.2025 право на дні щорічної відпустки не виникло, оскільки на такий робочий рік повністю прийшовся період військової служби.
Таким чином, працівнику при звільненні слід виплатити компенсацію за 38 календарних днів щорічної основної відпустки (24+14), в яких 35 днів (24+11) – належать за період до 31.12.2023, а 3 дні відпустки – за період з 01.01.2024 р.
Далі обчислимо середню зарплату.
Для днів відпустки право на які виникло до 31.12.2023 розрахунковим періодом буде січень-грудень 2023 року. Припустимо, що нарахована зарплата склала 100000 грн.
Середня зарплата складає:
100 000 грн : 365 к.дн. = 273,97 грн.
Для днів відпустки право на які виникло після 01.01.2024 розрахунковим періодом буде квітень 2025 – березень 2026 рр. Проте в такому періоді у працівника немає заробітку. Тому середню зарплату визначаємо з окладу, який встановлений працівнику у місяці звільнення – 15000 грн.
Для обчислення середньої зарплати використовує механізм встановлений Порядком №100: якщо розрахунок середньої заробітної плати обчислюється виходячи з посадового окладу чи мінімальної заробітної плати, то її нарахування здійснюється шляхом множення посадового окладу чи мінімальної заробітної плати на кількість місяців розрахункового періоду.
Тобто застосовуємо формулу:
ЗП сер = оклад х 12 міс : 365
Таким чином середня зарплата буде складати:
15000 х 12 : 365 = 493,15 грн.
Отже, визначимо суму компенсації, яка буде нарахована працівнику при звільненні:
273,97 грн х 35 к.дн. + 493,15 грн х 3 к.дн. = 9588,95+1479,45= 11068,40 грн.
Працівниця перебувала у відпустці для догляду за дитиною до 3 років з 2022 року. 27.04.2026 вона звільняється. У працівниці є 15 к.днів невикористаної щорічної відпустки. Оклад працівниці в квітні 2026 р. згідно штатного розпису становить 7500 грн.
Право на дні щорічної відпустки виникло до 31.12.2023, оскільки період відпустки для догляду за дитиною до 3 років не зараховується до стажу, який дає право на щорічну основну відпустку. Тому потрібно визначати одну середню зарплату. Так, відповідно до п. 2 Порядку №100 для компенсації за невикористану відпустку, право на яку виникло до 31.12.2023 середня зарплата визначається з виплат за 2023 рік.
Тобто розрахунковим періодом є січень-грудень 2023.
Але в такому періоді немає заробітку. Тому середню зарплату визначають виходячи з окладу або МЗП., який встановлений на час розрахунку. Оскільки оклад працівниці менше розміру мінімальної зарплати (7500 грн < 8647 грн), середню зарплату визначаємо виходячи із МЗП:
8647 грн х 12 : 365 = 284,28 грн.
Сума компенсації:
284,28 грн х 15 к.дн. = 4264,20 грн.
Якщо працівнику в місяці звільнення нарахована тільки компенсація за невикористану відпустку і вона менше розміру мінзарплати, виникає питання – чи потрібно нараховувати окрім компенсації доплату до МЗП?
Відповідно до ст. 3-1 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон про оплату праці) розмір заробітної плати працівника за повністю виконану місячну (годинну) норму праці не може бути нижчим за розмір мінімальної заробітної плати. Якщо нарахована заробітна плата працівника, який виконав місячну норму праці, є нижчою за законодавчо встановлений розмір мінімальної заробітної плати, роботодавець проводить доплату до рівня мінімальної заробітної плати, яка виплачується щомісячно одночасно з виплатою заробітної плати.
Але при обчисленні розміру зарплати працівника для забезпечення її мінімального розміру не враховуються доплати за роботу в несприятливих умовах праці та підвищеного ризику для здоров’я, за роботу в нічний та надурочний час, роз’їзний характер робіт, премії до святкових і ювілейних дат. Це прямо передбачено в ст. 3-1 Закону про оплату праці.
Проте, окрім цих прямо зазначених виплат до зарплати, для цілей доплати до МЗП не включається компенсація за невикористану відпустку. Тобто виплати, нараховані за невідпрацьований час, виплати, які не залежать від відпрацьованого часу, не включають до МЗП, а нараховують «зверху» МЗП.
Таким чином, оскільки в місяці звільнення у працівника немає жодного відпрацьованого дня, йому буде нарахована тільки компенсація за невикористану відпустку. Доплати до МЗП не буде.
Частиною 5 ст. 8 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» передбачено обов’язок проводити донарахування ЄСВ до мінвнеску.
Так, у разі якщо база нарахування єдиного внеску не перевищує розміру МЗП, встановленої законом на місяць, за який отримано дохід, сума єдиного внеску розраховується як добуток розміру МЗП, встановленої законом на місяць, за який отримано дохід (прибуток), та ставки єдиного внеску. При чому ця вимога застосовується за основним місцем роботи.
Разом із тим, пп. 6 п. 2 розд. III Інструкції про порядок нарахування і сплати єдиного внеску на загальнообов'язкове державне соціальне страхування, затвердженої Наказом Мінфіну від 20.04.2015 №449, передбачено ще одну умову донарахування ЄСВ з МЗП – перебування у трудових відносинах повний календарний місяць або відпрацювання всіх робочих днів звітного місяця, які передбачені правилами внутрішнього трудового розпорядку і графіками змінності згідно із законодавством.
Отже, при нарахуванні компенсації працівнику у разі його звільнення, може бути декілька ситуацій:
Ситуація 1 | Працівник є зовнішнім сумісником. В цьому випадку ЄСВ нараховуємо тільки на фактично нараховану суму. Вимогу щодо ЄСВ з МЗП не виконуємо |
Ситуація 2 | Сума компенсації більша розміру МЗП. ЄСВ нараховуємо на фактично нараховану суму |
Ситуація 3 | Працівник звільняється в середині місяця. Сума компенсацїі менша розміру МЗП. Але вимогу щодо ЄСВ з МЗП не виконуємо, оскільки звільнення відбувається в середині місяця, тобто в трудових відносинах працівник перебував не повний місяць. ЄСВ нараховуємо на фактично нараховану суму |
Ситуація 4 | Працівник звільняється в останній день місяця. Сума компенсації менша розміру МЗП. ЄСВ нараховуємо виходячи із мінзарплати |
Працівник (основне місце роботи) звільняється 27.04.2026. Сума компенсації за невикористану відпустку – 5600 грн.
ЄСВ буде нарахований в розмірі 5600 грн х 22% = 1232 грн.
Працівник (основне місце роботи) звільняється 30.04.2026. Сума компенсації за невикористану відпустку – 5600 грн.
ЄСВ буде нарахований в розмірі 1902,34 грн (8647 грн х 22%), а саме:
5600 грн х 22% = 1232 грн;
(8647 – 5600) х 22% = 670,34 грн.
Додаток Д1. Суму компенсації за невикористану відпустку відображаємо в додатку 1 як звичайну зарплату. Тип нарахування «10» (графа 9) не застосовуємо, оскільки цей тип використовують тільки при відображенні відпускних.
Але зверніть увагу на заповнення графи 14. В ній зазначаємо кількість календарних днів трудових відносин в звітному місяці по день звільнення включно. Також якщо працівник перебував у відпустці без збереження зарплати, то потрібно такі дні зазначити в графі 13.
Якщо потрібно виконати вимогу ЄСВ з МЗП, то в додатку 1 слід заповнити рядок із додатковою базою. При чому в графі 9 слід зазначити тип нарахування «13».
Додаток 4ДФ. Компенсація відображається з ознакою доходу 101 (графа 6). Також в графі 8 слід зазначити дату звільнення працівника.
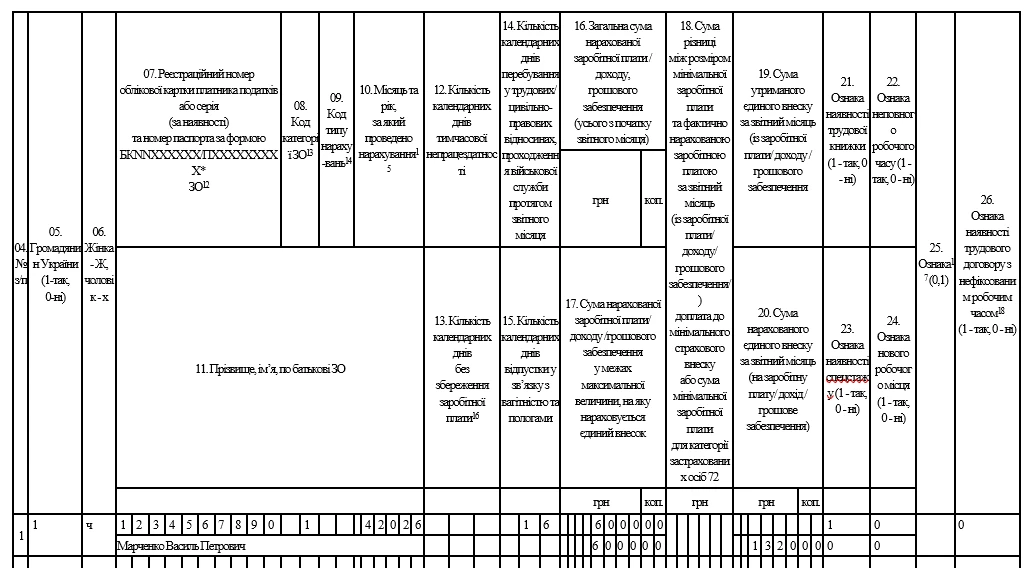
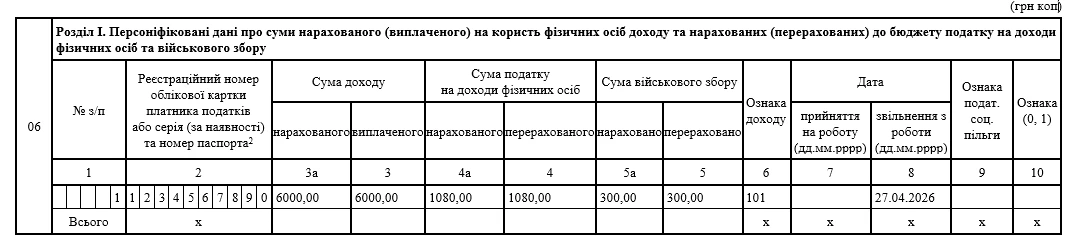
Мобілізований працівник звільняється 27.04.2026 року.
В квітні йому нараховано компенсацію за невикористану відпустку в сумі 6000 грн. Інших нарахувань не було.
Зразок Додатка Д1 за квітень 2026 р.
Зразок Додатка 4ДФ за квітень 2026 р.
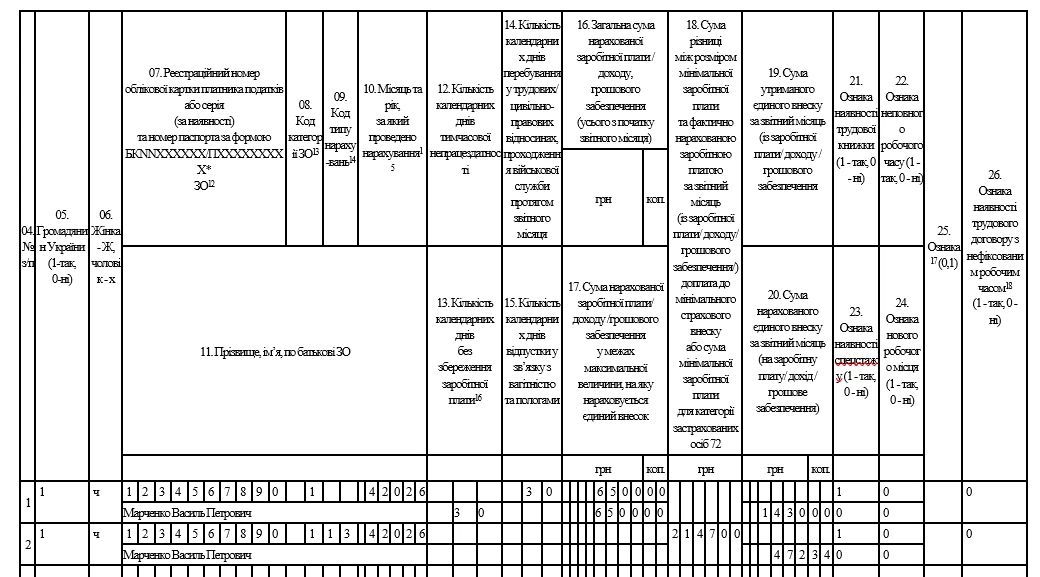
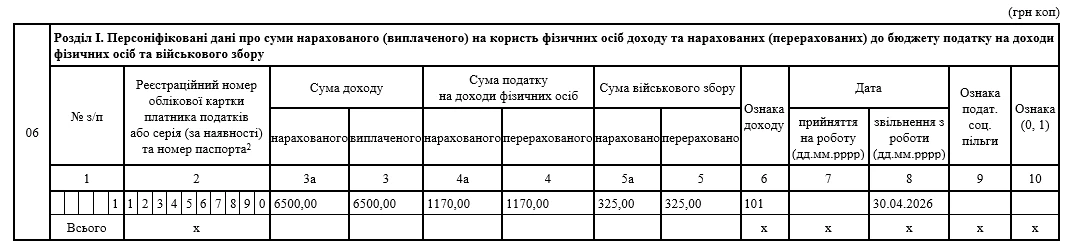
Працівник (основне місце роботи) перебував у відпустці без збереження зарплати з 01.01.2026 року. 30.04.2026 він звільняється. В квітні йому нараховано компенсацію за невикористану відпустку в сумі 6500 грн. Інших нарахувань не було.
В даному випадку звільнення в останній день місяця. Тому потрібно виконати вимогу ЄСВ з мінзарплати. В додатку 1 буде заповнено 2 рядки. Крім того в графі 13 слід також зазначити дні відпустки без збереження зарплати.
Зразок Додатка Д1 за квітень 2026 р.
Зразок Додатка 4ДФ за квітень 2026 р.
Статті на тему:
Звільнення директора: підстави та порядок
Звільнення працівника: алгоритм від А до Я
Розрахунок при звільненні: чекліст для бухгалтера
Прогул працівника: нові заборони для звільнення під час воєнного стану
Вихідна допомога у разі звільнення працівника: кому та скільки виплачувати
Звільнення працівників у зв’язку зі скороченням штату: підстави, алгоритм, ризики
ДПС під час перевірки підприємства, яке ввозило в Україну вживані автомобілі, виявила невідображення в обліку операцій з їх подальшого продажу. За результатами документальної позапланової перевірки податківці донарахували понад 12 млн грн податкових зобов’язань. Визначену суму підприємство вже сплатило до бюджету в повному обсязі
Міністр фінансів Сергій Марченко та директорка-розпорядниця МВФ Крісталіна Георгієва обговорили реалізацію програми EFF, підготовку держбюджету України на 2027 рік та потреби у зовнішньому фінансуванні. Загальна потреба України у міжнародній підтримці на 2027 рік оцінюється у 52,6 млрд дол. США, з яких 32,6 млрд дол. ще потребують підтвердження. Сторони також обговорили виконання Україною структурних маяків програми EFF та реформи
Неправильне формулювання причини звільнення саме по собі не означає незаконності звільнення. Верховний Суд зазначає, що якщо роботодавець мав законну підставу для звільнення, але неправильно визначив її юридичну кваліфікацію, суд може змінити формулювання причини звільнення без поновлення працівника на роботі
ДПС пояснила, як визначати базу для нарахування ЄСВ працівнику, якому нараховано зарплату та відпускні за поточний і майбутні періоди. Відпускні для цілей нарахування ЄСВ розподіляють за відповідними періодами, а ЄСВ із другої частини відпускних нараховують на фактично нараховану суму як дохід майбутнього періоду
Податківці пояснили, як ФОП на загальній системі оподаткування відображає в доходах і витратах операції з касовим апаратом, який є основним засобом. При продажу дохід збільшується на вартість об’єкта, але не менше його залишкової вартості, а до витрат можна включити залишкову вартість. У разі безоплатної передачі придбаного касового апарату до витрат включається його залишкова вартість на кінець місяця передачі
Верховний Суд зазначив, що законодавство не передбачає штраф або пеню як вид відповідальності співвласника за несвоєчасну сплату обов’язкових внесків до ОСББ. Такі санкції можуть бути встановлені за наявності відповідних договірних правовідносин, однак у цій справі ТОВ та ОСББ такого договору не укладали
Виплата орендної плати померлому орендодавцю має особливості відображення у додатку 4ДФ, або додатку ФІЗ-4ДФ. Доходи на його користь подаються за останній податковий період, що закінчується датою смерті, а подальші виплати спадкоємцям відображаються лише у момент фактичної виплати
ДПС нагадала, що довіреність від імені юридичної особи видає її орган або інша уповноважена установчими документами особа. Якщо ж довіреність видає комісія з припинення юрособи або ліквідатор, вона підлягає нотаріальному посвідченню
Статуси в «Резерв+» можуть показувати більше, ніж просто наявність чи відсутність порушення. В той же час, у мережі поширюють «розшифровку» статусів – зелений, жовтий і червоний. Але чи дійсно саме так працюють ці позначки в застосунку? Розбираємося, які статуси насправді можна побачити в «Резерв+» та що вони означають
ДПС нагадала, що розрахунки за зовнішньоекономічними операціями мають здійснюватися виключно через банківські рахунки, а готівкові розрахунки за експортними договорами загалом заборонені. Положення НБУ № 5 передбачає лише спеціальний виняток для оплати готівковою іноземною валютою експлуатаційних витрат фізособи-резидента, яка перебуває у закордонному відрядженні
Для різних категорій пацієнтів наказом МОЗ №1066 визначені максимальні строки медичних висновків про тимчасову непрацездатність. Зокрема, при захворюванні або травмі загального характеру – до 30 календарних днів, для догляду за дитиною до 14 років – до 14 днів, а при переведенні на легшу роботу – до 2 місяців.Водночас конкретний строк непрацездатності лікар визначає індивідуально залежно від стану пацієнта
Перехід на NACE 2.1-UA відбуватиметься у 2027 році, але вже у 2026-му бізнесу варто перевірити кожен чинний КВЕД за таблицею відповідності та визначити необхідні зміни. Для ФОП-єдинників потрібно послідовно оновити дані в ЄДР і витяг з реєстру платників ЄП, тоді як для ТОВ передбачено окрему реєстраційну процедуру через ЦНАП або нотаріуса
Через обстріли водії вантажних і пасажирських перевезень можуть бути змушені відступити від установленого режиму праці та відпочинку. У такому разі потрібно знайти безпечне місце, вручну зафіксувати на тахокарті, роздруківці тахографа чи іншому передбаченому документі причину відступу від норм та за першої можливості компенсувати належний час відпочинку
У 2026 році пенсію за особливі заслуги перед Україною можуть встановлювати як доплату до основної пенсії. Найбільший розмір такої надбавки, визначений як 40% прожиткового мінімуму для непрацездатних осіб, становить 1038 грн на місяць. Право на 40% мають, зокрема, Герої України, нагороджені орденом Героїв Небесної Сотні та матері, які народили й виховали до шестирічного віку 10 і більше дітей
Публічна оферта визначає умови продажу товарів, послуг чи цифрового контенту, а натискання клієнтом кнопки «Оплатити» може свідчити про укладення договору. У матеріалі розглянуто 4 ключові умови оферти та 3 типові ситуації – повернення коштів за курс, затримка доставки й відмова після передоплати
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Є мобілізований ФОП. Про його мобілізацію було сповіщено ДПС. Декларація з єдиного податку не подається, податки не сплачуються. У ФОП є наймані працівники, нараховується заробітна плата, сплачуються податки, і про це є звіти. Але не була призначена уповноважена особа, яка це все робить і звітує. Все це робиться від мобілізованого ФОП під його електронний підпис. Що можливо зробити зараз, чи все це не має особливого значення? ФОП міг це і не робити, а зробити це все після демобілізації
ФОП на єдиному податку 2 групи здійснює діяльність з продажу інформаційних продуктів. Планує зробити маркетингову акцію з розіграшем авто та інших подарунків. Людина купуватиме онлайн-курс або інший інфопродукт, після чого автоматично ставатиме учасником маркетингової акції. Чи дозволена така діяльність на єдиному податку?
ФОП на 3 групі з листопада 2023 року здає в оренду за оплату 900 кв. м нежитлової площі (договір оренди) + 300 кв. м (договір позички нежитлового приміщення). Податкова вважає позику приміщення орендою? Чи входить позичка приміщення в розрахунок 900 кв. м? Якщо до договору позички приміщення є додаток, де прописано, що користувач (військова частина) компенсує витрати за електроенергію, чи не буде податкова при перевірці вважати це договором оренди?