

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
РРО / ПРРО, фіскальні чеки
03.04.2025
Термінали і РРО / ПРРО з 1 березня 2025 року: коли вважаються з’єднаними
Що змінилося у правилах використання платіжних терміналів із РРО / ПРРО після 1 березня 2025 року? Чи обов’язково тепер з’єднувати ці пристрої, і чи є відповідальність за їх окрему роботу? Ці питання викликають багато занепокоєнь у підприємців, особливо у зв’язку з новими змінами до Положення №13. Розбираємося детально, що означають нововведення та як уникнути порушень
- Платіжний термінал, з’єднаний та поєднаний з РРО / ПРРО: визначення термінів
- Термінал не з’єднаний з РРО / ПРРО: чи є відповідальність
З 01.03.2025 набули чинності зміни, що були внесені до Положення про форму та зміст розрахункових документів / електронних розрахункових документів, затвердженого Наказом Мінфіну від 21.01.2016 №13 (далі – Положення №13). Цими змінами, зокрема були додані визначення POS-терміналів, які вважаються з’єднаними або поєднаними з РРО / ПРРО. Але питання використання РРО / ПРРО і терміналів дуже часто виникають у наших клієнтів, тому ми розглянемо його більш детально.
Платіжний термінал, з’єднаний та поєднаний з РРО / ПРРО: визначення термінів
Як зазначено у п. 2 розд. І Положення №13:
- платіжний термінал, з’єднаний з РРО / ПРРО – сукупність платіжного термінала та з’єднаного з ним РРО / ПРРО за допомогою будь-яких проводових або безпроводових засобів зв’язку, які у процесі обробки інформації фактично взаємодіють шляхом обміну командами, повідомленнями, пакетами даних;
- платіжний термінал, поєднаний з РРО / ПРРО – сукупність платіжного термінала та поєднаного з ним в одному корпусі або в одному застосунку РРО / ПРРО, які у процесі обробки інформації фактично взаємодіють шляхом обміну командами, повідомленнями, пакетами даних.
З наведених визначень ми можемо зробити висновок, що термінал вважається з’єднаним або поєднаним з РРО / ПРРО у разі виконання наступних умов:
- РРО / ПРРО та термінал мають бути поєднані / з’єднані фізично чи на рівні програмного продукту (засобами в’язку);
- вони повинні взаємодіяти (обмінюватися даними) один з одним без участі касира.
І якщо ці умови не виконуються термінали не можна вважати з’єднаними або поєднаними з РРО / ПРРО.
Чи вважаються з'єднаними ПРРО та POS термінал, які:
- працюють з різних пристроїв, але підключені до однієї точки WIFI;
- працюють з різних пристроїв, та підключені до різних точок WIFI;
- які працюють з різних пристроїв, POS термінал здійснює з'єднання через мобільну мережу, а ПРРО підключене до точки WIFI?
- які працюють з різних пристроїв, та здійснюють зв'язок кожен через свою sim карту?
Ні, не вважаються, якщо зазначені ПРРО та POS термінали не мають програмного забезпечення, яке дозволяє здійснювати обмін даними між цими пристроями і точка WIFI чи зв'язок через sim карту виконують функцію виключно з'єднання з власними серверами.
Також ДПС у Листі від 05.03.2025 №211/2/99-00-07-03-01-02 зазначає, що у разі коли РРО / ПРРО та POS-термінал з’єднані спільним інтерфейсом, засобами проводового або безпроводового зв’язку, але не мають відповідного програмного забезпечення для взаємодії шляхом обміну командами, повідомленнями, пакетами даних, то такі пристрої не можна вважати з’єднаними.
Термінал не з’єднаний з РРО / ПРРО: чи є відповідальність
Таке питання викликає занепокоєння, оскільки у разі, коли термінал є з’єднаним або поєднаним з РРО / ПРРО, у фіскальному чекові повинні бути такі обов’язкові реквізити (рядок 12-17):
- ідентифікатор еквайра та торгівця або інші реквізити, що дають змогу їх ідентифікувати (рядок 12);
- ідентифікатор платіжного пристрою (рядок 13);
- сума комісійної винагороди еквайра (у разі наявності) (рядок 14);
- вид операції (рядок 15);
- реквізити електронного платіжного засобу (платіжної картки) (рядок 16);
- напис «ПЛАТІЖНА СИСТЕМА» (рядок 17).
Відповідно, якщо термінал не з’єднаний (не поєднаний) з РРО / ПРРО, то реквізити з рядків 12 -17 у фіскальному чекові не зазначаються (п. 4 розд. ІІ Положення №13).
Чи встановлений законодавством обов’язок користуватися лише терміналами, що з’єднані або поєднані з РРО / ПРО?
Ні, такого обов’язку законодавством не встановлено.
Так порядок застосування РРО / ПРРО регламентується Законом України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг», а обов’язкові реквізити фіскальних чеків і особливості їх застосування, встановлені Положенням №13. І ці нормативні документи або будь-які інші не містять обов’язку з’єднувати або поєднувати термінали з РРО / ПРРО.
Також відсутність обов’язку з’єднання / поєднання термінала з РРО / ПРРО підтверджує і ВС (постанова від 03.11.2023 у справі №640/23582/21). Про це, до речі, зазначають і податківці (ЗІР, категорія 109.18).
ДПС каже, що дозволяється проводити розрахунки через РРО / ПРРО та платіжний термінал (POS-термінал) які між собою не поєднані або не з’єднані. У такому випадку те, що розрахунковий документ не буде містити інформацію про використання електронного платіжного засобу, а така інформація буде міститись у надрукованому сліпі (квитанції) безпосередньо друкованим пристроєм POS-терміналу, не буде призводити до порушення вимог щодо форми та змісту розрахункового документу
Також податківці зазначають, що відповідальності за використання РРО / ПРРО не з’єднаного або поєднаного з POS-терміналом, у тому числі після 01.03.2025, не передбачено.
Статті на тему:
Робота з РРО: початок та кінець зміни
Касові документи: як заповнити (зі зразками)
ТОП-5 найпідступніших помилок РРО / ПРРО
Чи потрібно фіскалізувати розрахунки по IBAN
(Не)безпечні перекази на особисту картку та податкові наслідки у 2025 році
Що робити, якщо адреса і назва в чеку РРО не співпадає з реєстраційними даними
Нові реквізити нової форми фіскального чека: яким має бути ідеальний чек з 1 березня
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Зміни у законодавстві
15.10.2026
Рієлторів зобов’яжуть проходити атестацію: у Раді зареєстрували законопроєкт №16145
У Верховній Раді зареєстрували законопроєкт №16145, який пропонує запровадити нові правила роботи рієлторів в Україні. Документ передбачає обов’язкову атестацію фахівців, Єдиний реєстр рієлторів, письмові договори з клієнтами та виключно безготівкову оплату послуг. Якщо закон ухвалять, чинні рієлтори й агентства матимуть 6 місяців, щоб адаптуватися до нових вимог
Охорона праці
15.10.2026
Скільки укриттів потрібно на об’єкті з масовим перебуванням людей: роз’яснення МВС
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової

Робочий час, графіки роботи
15.10.2026
ТОП-5 помилок при змінному графіку роботи: практичні поради для кадровика та бухгалтера
Змінний графік і підсумований облік робочого часу – зручний інструмент для бізнесу, але з безліччю пасток. Відсутній наказ, неправильно складений графік, надурочні, сплачені не в той момент або замінені відгулами – кожна з цих помилок може перетворитися на штраф від Держпраці. Розбираємо п'ять найпоширеніших порушень і пояснюємо, як їх уникнути


Охорона праці
15.10.2026
Чи може роботодавець вимагати працювати під час обстрілу: пояснює Держпраці
Роботодавець не має права вимагати виконання роботи в умовах явної небезпеки, а працівник має право відмовитися від її виконання за наявності загрози. Розглянемо, як захищається право працівника на безпечні умови праці під час воєнного стану
ПДФО
15.10.2026
ПДФО з оренди житла знизять із 18% до 5%: Верховна Рада підтримала поправку
15 жовтня 2026 року Верховна Рада ухвалила у ІІ читанні законопроєкт №16051-1 про оподаткування міжнародних посилок. Під час розгляду депутати також підтримали поправку, яка передбачає зниження ставки ПДФО для доходів від оренди житла з 18% до 5%. Водночас військовий збір у розмірі 5% зберігається
Пенсія, соцпільги
15.10.2026
Пенсії в Україні зросли до 7 287 грн: дані ПФУ на 1 жовтня 2026 року
Середня пенсія в Україні станом на 1 жовтня 2026 року зросла до 7 287,81 грн – на 851,02 грн більше, ніж рік тому. Водночас кількість пенсіонерів скоротилася приблизно на 200 тисяч осіб. Які пенсії отримують українці, скільки серед них працюючих пенсіонерів і які види виплат найпоширеніші – за даними Пенсійного фонду України
ПДВ
15.10.2026
З 1 липня 2027 року ПДВ на міжнародні посилки: прийнято у ІІ читанні законопроєкти №16051-1 та №15460
10 вересня Комітет схвалив пакет законопроєктів щодо оподаткування міжнародних посилок, 15 жовтня ВРУ схвалила законопроєкти №16051-1 та №15460 у ІІ читанні. Документи передбачають ПДВ на імпортні посилки від 0 євро, нові правила для маркетплейсів та збереження пільги для некомерційних відправлень до 45 євро. Додатково законопроєкти передбачають спрямування надходжень від ПДВ з міжнародних поштових та експрес-відправлень до спеціального фонду Державного бюджету для забезпечення потреб Збройних Сил України
РРО / ПРРО, фіскальні чеки
15.10.2026
РРО / ПРРО: чи передбачено створення дубліката фіскального чека у разі його втрати
Створення дубліката фіскального касового чеку у паперовій або електронній формі засобами РРО чи ПРРО чинним законодавством не передбачено. У разі втрати чека дані про розрахункові операції залишаються лише у фіскальній пам’яті пристрою або на фіскальному сервері контролюючого органу у вигляді Z-звіту, який містить підсумкову інформацію, але не окремий чек
Особи з інвалідністю
15.10.2026
ТОВ і ФОП мають по одному працівнику у відпустці без збереження зарплати: чи подавати Звіт про внесок
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?
Календар бухгалтера
15.10.2026
Що повинен зробити ФОП у листопаді 2026 року: податки, звіти та строки сплати
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Відпустка, відпускні
15.10.2026
Соціальна відпустка на дітей: чи можна її поділити на частини або скоротити
В ФПУ пояснюють, що працівниця, яка має право на додаткову соціальну відпустку, не може взяти менше днів, ніж визначено законом. Навіть за власним бажанням скоротити її з 17 до 15 календарних днів не дозволяється, адже тривалість відпустки гарантується законодавством

Зміни у законодавстві
15.10.2026
Звільнення від ПДВ при передачі майна: що пропонує законопроєкт №16147
У Верховній Раді зареєстрували законопроєкт №16147, який передбачає зміни до Податкового кодексу України щодо реорганізації платників податків і відокремлення діяльності з виробництва електроенергії. Серед ключових пропозицій – уточнення правил передачі майна під час виділу та тимчасове звільнення від ПДВ відповідних операцій із майном для виробництва електроенергії з природного газу до 1 січня 2028 року
Військовий облік
15.10.2026
Чи можна знятися з військового обліку через виїзд на ПМП за кордон: рішення Верховного Суду
Верховний Суд дійшов висновку, що оформлення документів для виїзду на ПМП за кордон не є самостійною підставою для зняття з військового обліку. Закон передбачає таку можливість для військовозобов’язаних, які вже вибули за межі України на строк понад три місяці. Перелік підстав для зняття з військового обліку є вичерпним і не підлягає розширеному тлумаченню
Особи з інвалідністю
15.10.2026
ФОП мав працівників не весь 2026 рік: скільки звітів про внесок подавати та як їх нумерувати
За які періоди ФОПам подавати Звіт про внесок на працевлаштування осіб з інвалідністю у наступних ситуаціях: 1. Перший ФОП мав працівників з 01.01.2026 до 22.06.2026. На зараз працівники відсутні. 2. Другий ФОП має працівників з 23.06.2026 по теперішній час. Скільки звітів про внесок їм подавати та як їх нумерувати?
Бронювання, критичність
15.10.2026
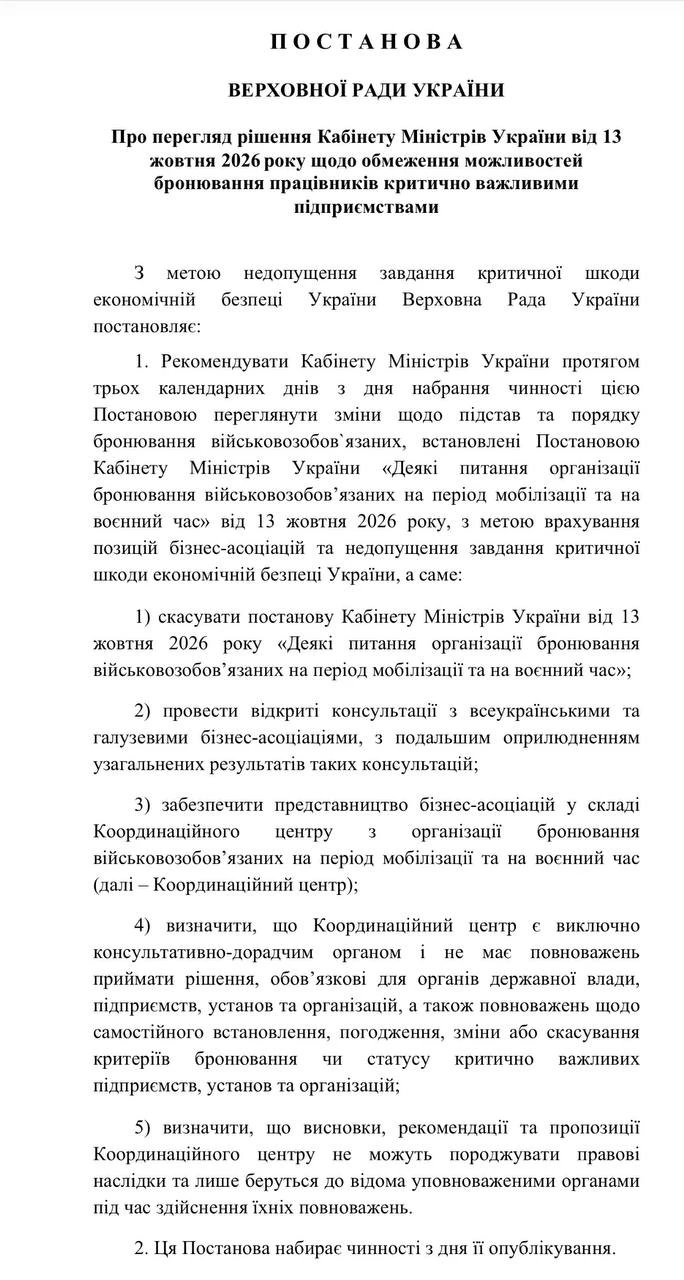
Нові правила бронювання хочуть скасувати: у Раді зареєстрували проєкт постанови
Нові правила бронювання працівників викликали спротив бізнесу: підприємства вимагають зберегти можливість бронювати до 100% персоналу для ОПК, енергетики та критичної інфраструктури. Нардеп Ярослав Железняк зареєстрував проєкт постанови, яким пропонує скасувати рішення Кабміну від 13 жовтня, провести консультації з бізнесом і обмежити повноваження Координаційного центру дорадчою функцією. Чи переглянуть урядові зміни до правил бронювання – стане зрозуміло після подальшого розгляду
Заборгованість
15.10.2026
Автоматичне стягнення коштів з рахунків та електронних гаманців: що зміниться з 23 жовтня 2026 року
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Документообіг, первинні документи
15.10.2026
Первинка з недоліками: як виграти спір із контрагентом
Будь-яка господарська операція супроводжується оформленням первинних документів. Проте бувають випадки, коли операція відбулася, а її належна фіксація в первинному документі – ні. Які наслідки можуть мати такі недоліки, якщо між сторонами угоди виникне спір? У матеріалі розглянемо детальніше
Працевлаштування, переведення
15.10.2026
Тимчасове переведення працівника на іншу роботу для відвернення чи ліквідації аварій та форс-мажорів у 2026 році
Як документально оформити тимчасове переведення працівника на іншу роботу для відвернення або ліквідації наслідків стихійного лиха, епідемій, епізоотій, виробничих аварій та інших обставин, що загрожують життю чи нормальним умовам людей, регламентовано статтею 33 Кодексу законів про працю України? Алгоритм дій?
Інше
15.10.2026
Довідка про податкове резидентство Молдови та Грузії: чи обов’язковий апостиль
Щоб скористатися звільненням від оподаткування, зниженою ставкою податку або поверненням надміру сплаченого податку, нерезидент має надати належним чином оформлену довідку про податкове резидентство. Для паперового документа потрібні апостиль на оригіналі та нотаріально засвідчений переклад. Для електронної довідки з електронним апостилем передбачено оформлення нотаріально засвідченої копії та перекладу