
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
РРО / ПРРО, фіскальні чеки
03.03.2025
Нові реквізити нової форми фіскального чека: яким має бути ідеальний чек з 1 березня 2025
Наказ Мінфіну від 22.11.2024 № 601, який вніс зміни до Положення №13 про форму та зміст розрахункових документів, після 1 березня зобов’язує застосовувати нову форму фіскального чека. Як має виглядати «ідеальний» фіскальний звітний чек після 1 березня – далі в публікації
- Форма фіскального чека у фокусі уваги ДПС
- Судова позиція щодо відсутності та недоліків реквізитів
- Основні зміни у формі чека
- «Еталонний» чек та спрощена назва товару
- Чи буде відстрочка від запроваджених змін
Форма фіскального чека у фокусі уваги ДПС
Місцеві податківці на своїх сайтах звертають увагу, що застосовувати новий фіскальний звітний чек слід саме після 1 березня. Причина такої пильної уваги – доволі серйозні штрафи, пов’язані саме з формою фіскального звітного чека. Це дає підстави податківцям дуже ретельно придивлятися до форми фіскального звітного чека.
Мова йде в даному випадку про Положення №13 і його третій пункт, згідно якого у разі відсутності в документі (фіскальному звітному чеку) хоча б одного з обов’язкових реквізитів, а також якщо не дотримана сфера його використання, такий документ не приймається як розрахунковий. Озброївшись цією нормою, податківці виходять на фактичні перевірки, перевіряють наявність реквізитів чека і відповідно накладають штрафи.
Розмір штрафів доволі суттєвий а саме:
- 100 – 150% вартості проданих із порушеннями товарів, робіт, послуг (100% за перше порушення, 150% – за друге);
- 25 – 50% – якщо йдеться про ФОПів на єдиному податку, неплатників ПДВ.
Послаблення відповідальності щодо помилок у назві товару
Зміни, які були внесені до Положення №13, подарували приємну новину – невеличке послаблення. Зокрема, мова про те, що помилки або неточності в назві товару, зазначеній у розрахунковому документі, якщо вони не призводять до спотворення інформації про таку розрахункову операцію, не будуть вважатися підставою для невизнання документа розрахунковим.
Отже, помилятися після 1 березня можна виключно в назві товару. Тобто, якщо, наприклад, продається кава, не треба писати, що це пиріжок чи щось на кшталт того.
Судова позиція щодо відсутності та недоліків реквізитів
Якщо немає змоги вчасно налаштувати свою систему для запровадження нових реквізитів чека, варто звернути увагу на судову позицію, якою можна захищатися у контексті фактичних перевірок, якщо перевіряючі прийдуть саме після 1 березня. Йдеться про правовий висновок, висловлений у постанові Верховного Суду від 02.02.2023 у справі № 500/6845/21 про те, що на перевірках для накладання штрафів слід розрізняти дві ситуації:
- перша – коли йдеться про недолік реквізиту в розрахунковому документі, і
- друга – коли йдеться про відсутність реквізитів.
Колегія суддів вважає, що штрафувати (100 – 150% чи 25 – 50%) слід саме за ті порушення, які пов’язані з відсутністю реквізитів.
Ця теза дуже перегукується з ситуацією стосовно неточності в назві. Якщо назви не буде зовсім – це буде відсутність реквізиту, а якщо назва буде трохи спотворена чи неточна, то можна говорити про недолік реквізиту.
Основні зміни у формі чека
Питання про те, які реквізити змінюються, турбує абсолютно всіх, оскільки розробники програмного забезпечення можуть по-різному трактувати ті чи інші реквізити.
Основні зміни у формі чеку:
- збільшено кількість обов’язкових реквізитів із 30 до 35;
- введено окремі правила щодо формування номеру чеку;
- змінені реквізити, які стосуються фіксації оплати ЕПЗ та картками (рядки 12-17);
- розділені поняття «форма оплати» (рядок 18) та «засоби оплати» (рядок 19);
- додані окремі реквізити для магазинів безмитної торгівлі (рядки 10 та 28);
- закладені перспективні зміни із 2026 року щодо електронної акцизної марки для тютюнових виробів і алкогольних напоїв.
Варто розглянути більш детально, як саме змінилися деякі реквізити. Наприклад, реквізит «Платіжна система» (рядок 16) нікуди не подівся, але тепер потрібно зазначати реквізити електронного платіжного засобу, перед якими друкуються великі літери «ЕПЗ».
Щодо рядків 18 та 19: раніше там ішлося про підпис держателя електронного платіжного засобу та позначення форми оплати. Тепер наводиться окремо форма оплати (готівкова, безготівкова, інша) і засоби оплати (платіжні інструменти, талони, жетони тощо). У представників бізнесу виникає багато запитань, як саме поєднувати рядки 18 і 19. Наприклад, якщо форма оплати – готівка, що писати в рядку 19? Якщо безготівка, то які засоби оплати? Або чи можна записати, що оплата талоном – це безготівка.
Згідно п. 7 розд. 2 Положення №13 рядок 19 фіскального чека повторюється для кожної форми оплати відповідно до кількості використаних засобів оплати. Для форми оплати «ГОТІВКА» рядок 18 не друкується.
Сам рядок 18 передбачає позначення «готівка», «безготівка» або «інше». Дві основні форми оплати – «готівка» й «безготівка», а під «безготівкою» в цьому контексті розуміють усі види безготівкових розрахунків: оплата карткою через термінал, оплата за реквізитами, через сервіси переказу коштів тощо. Якщо форма оплати «готівка», зрозуміло, рядок 19 не друкується. Якщо «безготівка» – це всі види безготівкових розрахунків. Якщо «інше» – то це, наприклад, талони, жетони тощо.
«Еталонний» чек та спрощена назва товару
Щоб переконатися, чи дійсно чек, який друкує касовий апарат, відповідає зразку, варто звернутися до додатків Положення №13, де наведено форму чеків в тому вигляді, в якому його має друкувати апарат.
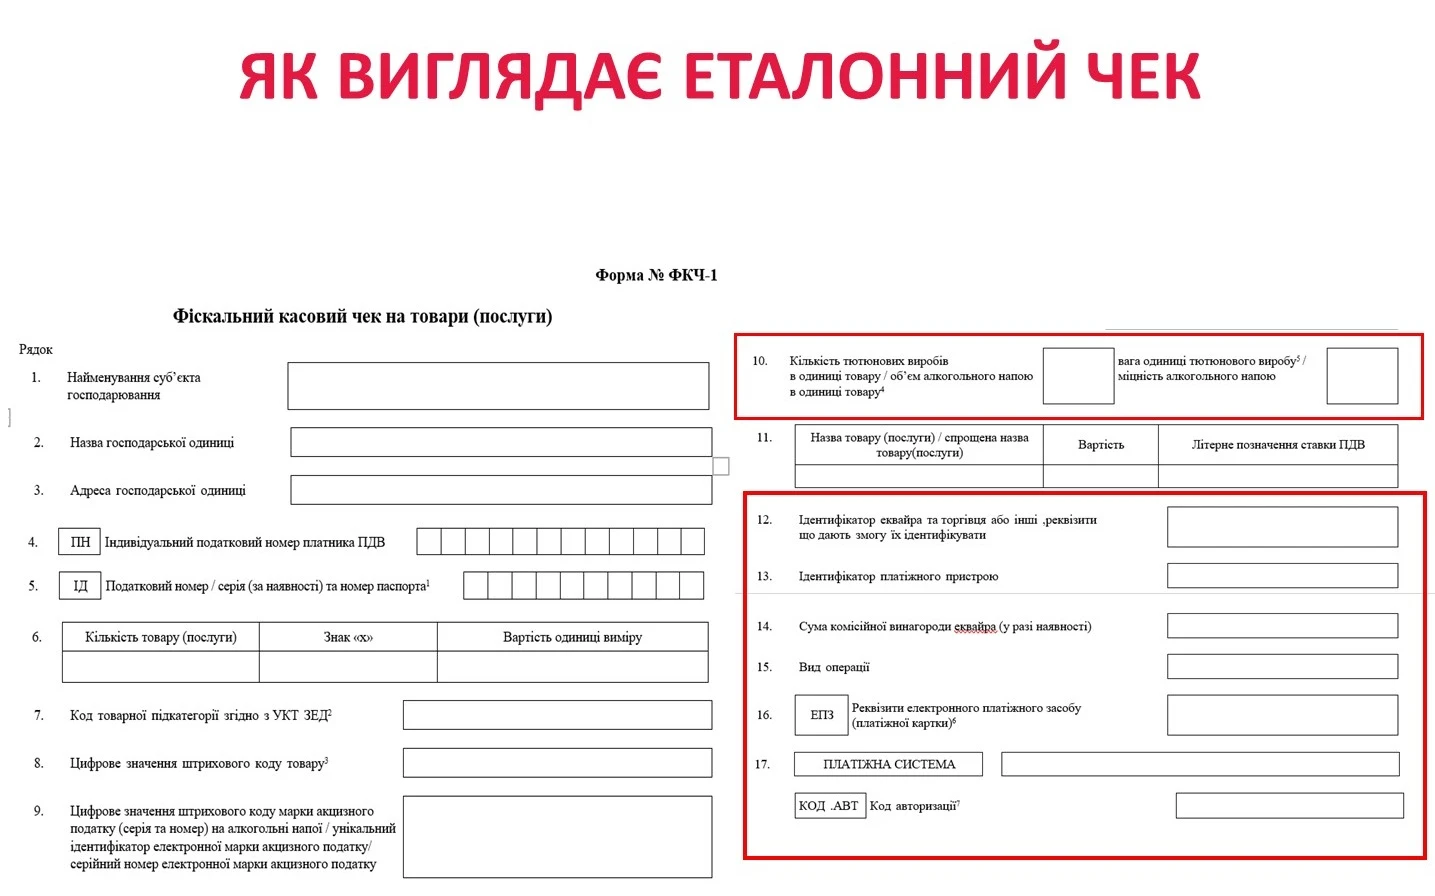
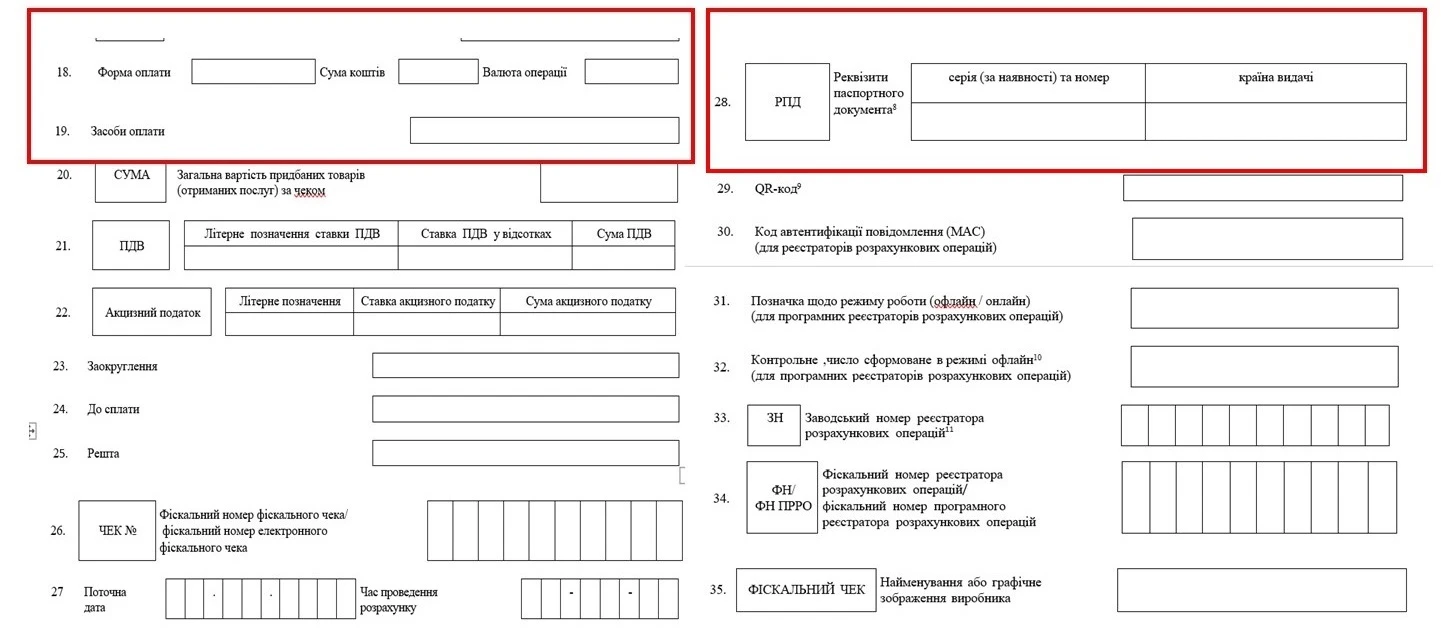
Крім того, слід звернути увагу ще на одну особливість: у формі чека з’явилася згадка про «спрощену назву товару». Але використовувати її можуть не всі. Визначення «спрощеної назви» стосується лише ФОПів-платників єдиного податку – не платників ПДВ, які не торгують підакцизними товарами, технічно складними побутовими товарами, лікарськими засобами, виробами медичного призначення та «ювеліркою». Тобто використання «спрощеної назви» товару / послуги має доволі обмежену сферу дії.
Чи буде відстрочка від запроваджених змін
Водночас розпочавши процес адаптації до нових вимог, підприємці виявили низку технічних та операційних проблем, які потребують додаткового часу на вирішення. Адже ритейлери стикаються з необхідністю:
- перепрограмування касового обладнання у всіх торгівельних точках;
- оновлення програмного забезпечення для відповідності новим стандартам;
- інформування працівників і виробників ПЗ, зокрема іноземних партнерів;
- проведення тестування та усунення помилок.
Оскільки всіх турбує питання чи буде відстрочка щодо запровадження цих змін (адже до 1 березня лишилося небагато часу), Європейська Бізнес Асоціація готує подання до Мінфіну про продовження перехідного періоду ще на шість місяців. Невідомо, чи буде таке «пом’якшення». А поки що – слід готуватися до змін із 1 березня.
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Бронювання, критичність
27.10.2026
Критичність через Координаційний центр: скільки чекати на рішення за Постановою №1328
Із 27 жовтня 2026 року отримання статусу критично важливого підприємства відбуватиметься за оновленою процедурою, передбаченою постановою КМУ №1328. Тепер уповноважений орган має розглянути документи підприємства, передати звернення до Координаційного центру та врахувати його рекомендації перед ухваленням остаточного рішення. Загальний строк розгляду може суттєво збільшитися, адже центр має до одного календарного місяця на підготовку рекомендацій
Податкова та фінзвітність
27.10.2026
Що потрібно знати про подання фінзвітності для платників податку на прибуток у 2026 році
Платники податку на прибуток зобов'язані подавати фінансову звітність разом з податковою декларацією. А для деяких підприємств, звітність повинна супроводжуватися аудиторським висновком та подаватися до 10 червня року, наступного за звітним
Форма №20-ОПП
27.10.2026
Заява №20-ОПП подавалася на папері, але даних в Е-кабінеті немає: як діяти платнику податків
Якщо в Електронному кабінеті немає інформації про об’єкт оподаткування, щодо якого подавали паперову заяву за формою №20-ОПП, а примірник із відміткою про отримання втрачено, платник податків може звернутися до податкової для звірки даних. Водночас за неподання заяви у встановлені строки передбачені штрафи. Тож важливо з’ясувати, чи була заява отримана контролюючим органом, перш ніж робити висновки про відповідальність
Бронювання, критичність
27.10.2026
Що потрібно знати підприємствам за Постановою №1328: роз'яснення від Мінекономіки
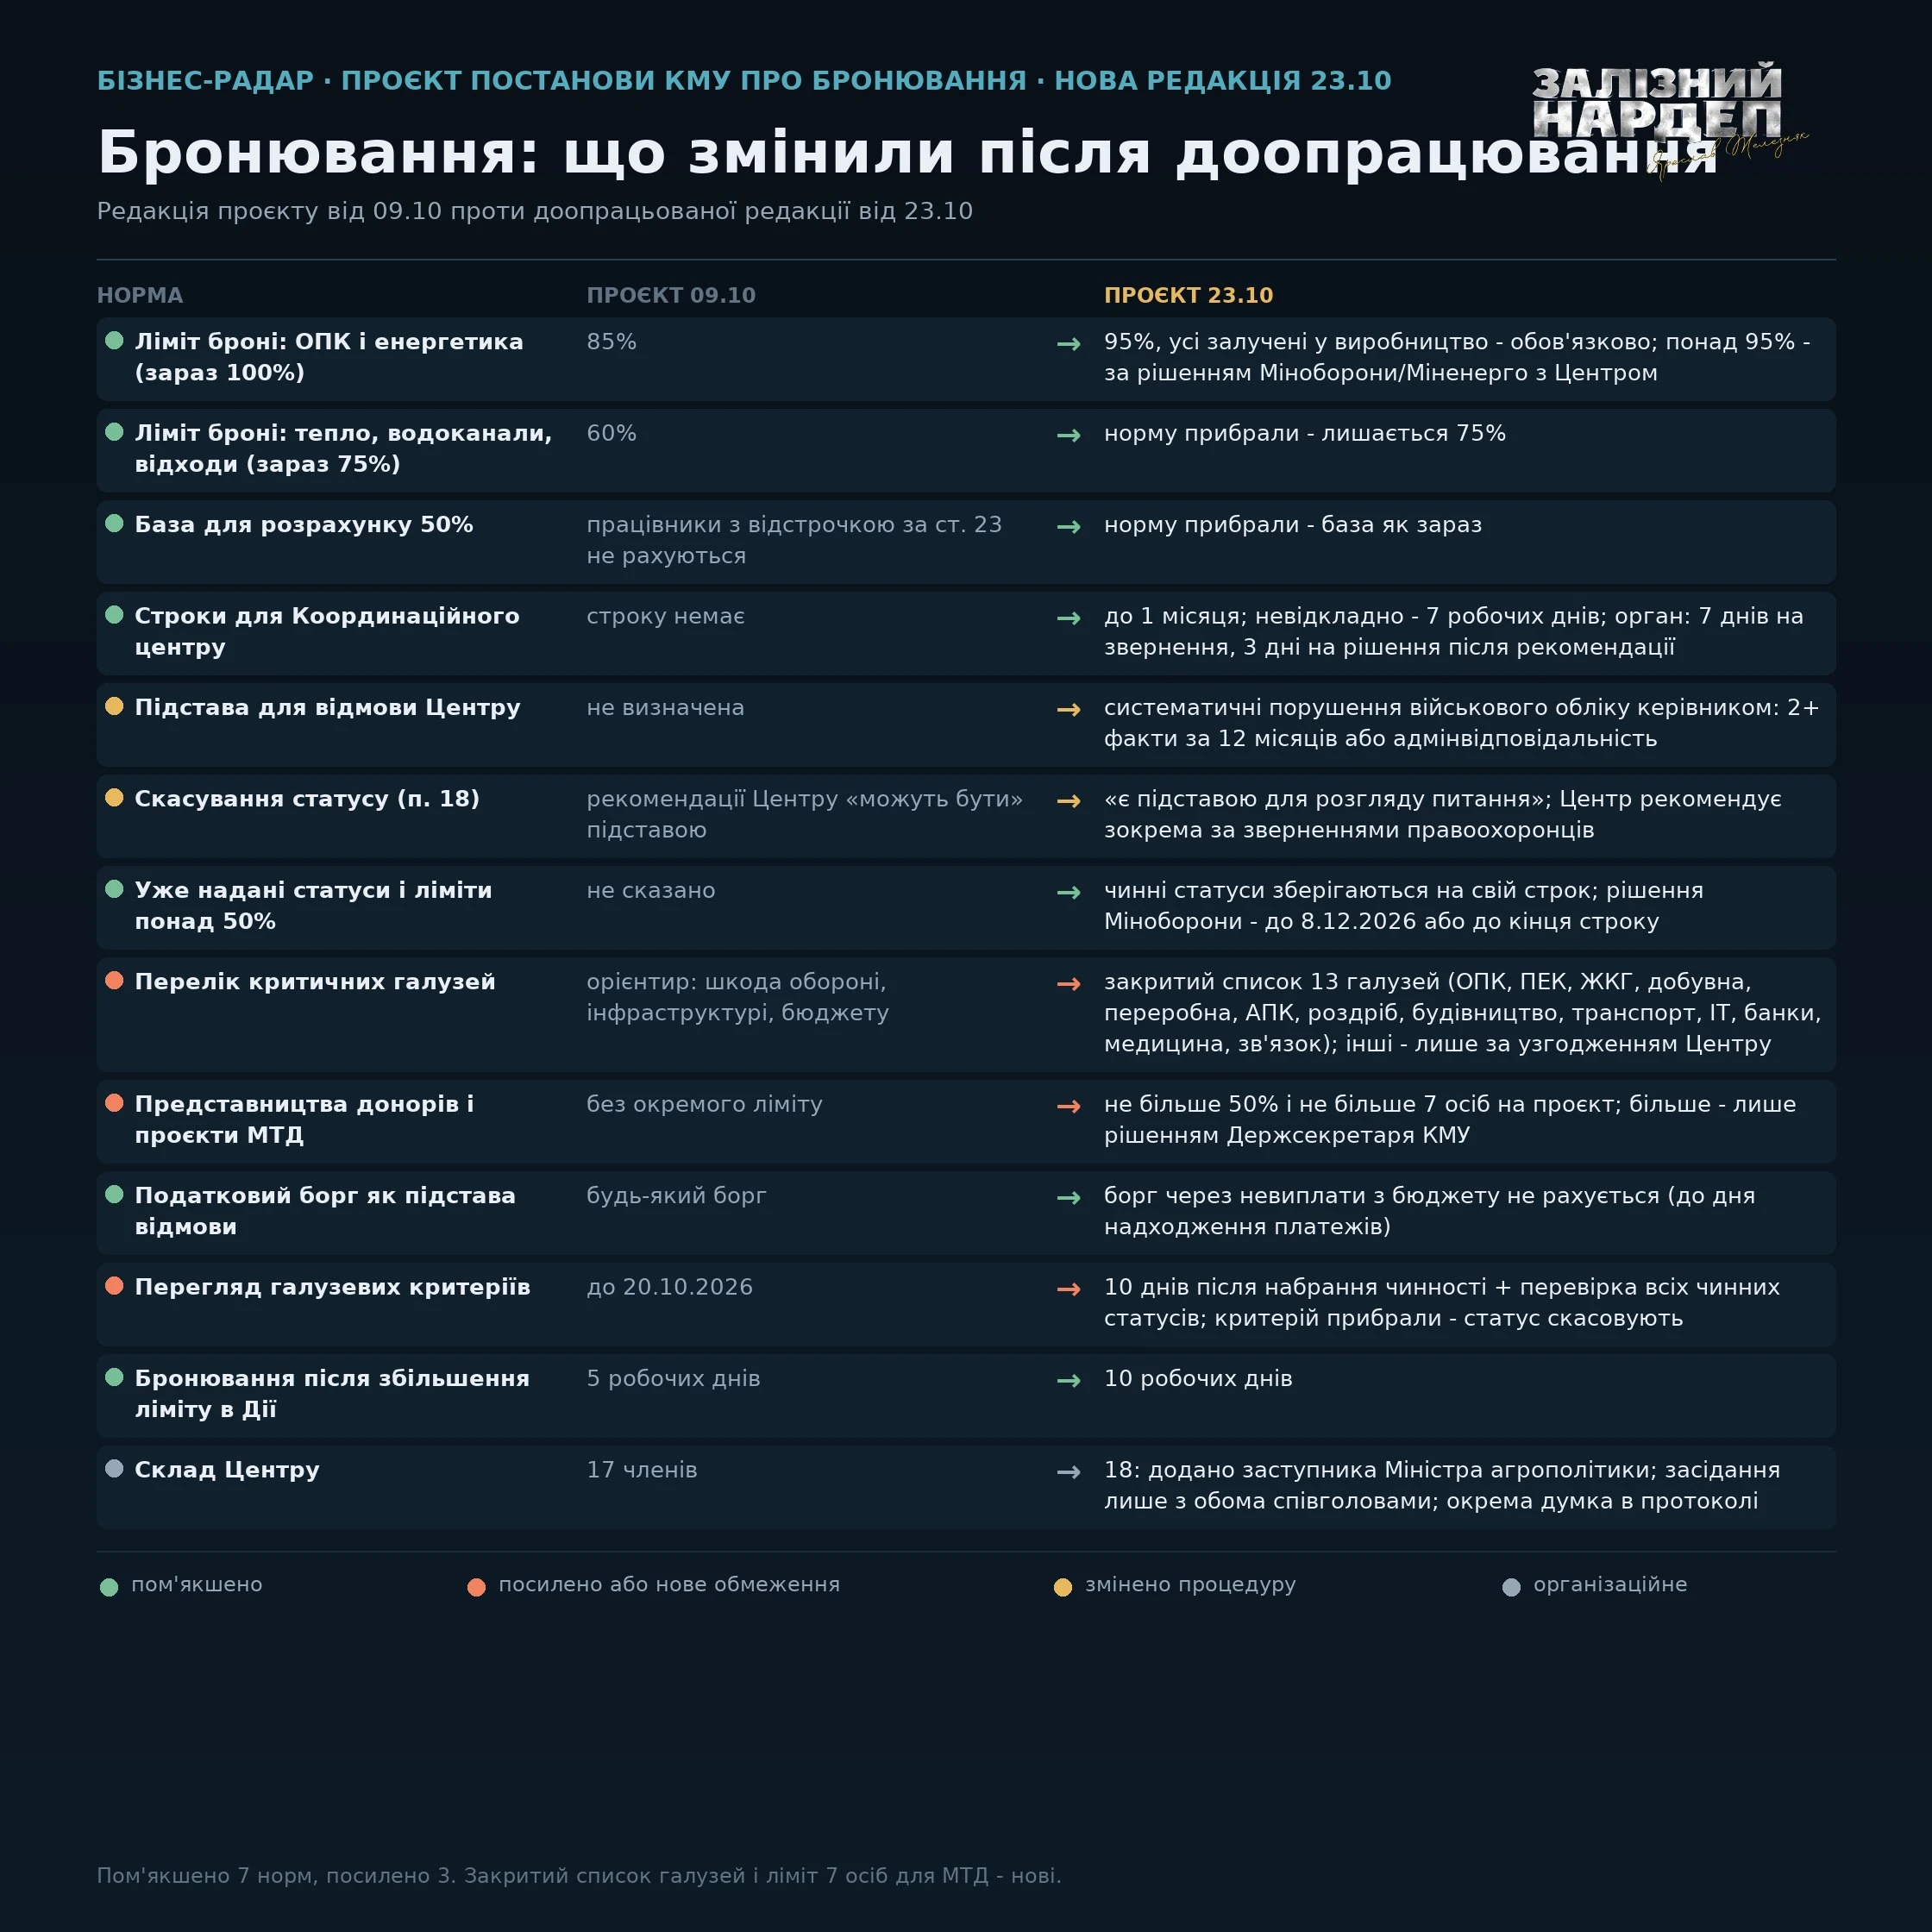
Постанова КМУ від 23.10.2026 №1328 уточнює правила визначення критично важливих підприємств і бронювання працівників. Чинні статуси критичності не скасовуються автоматично, а галузеві та регіональні критерії мають переглянути протягом 10 днів. Документ також передбачає участь Координаційного центру в погодженні критеріїв і збільшенні ліміту бронювання понад 50%. Розглянемо, як зміни вплинуть на підприємства, зокрема гуманітарної сфери, та що потрібно зробити для збереження або отримання статусу критично важливого
ФОП
27.10.2026
Зіпсовані товари у ФОП: чи можна врахувати втрати у витратах
ФОП на загальній системі оподаткування не можуть включати до складу витрат втрати товарів унаслідок природного убутку або псування. Податковий кодекс України не передбачає таких витрат у переліку тих, що безпосередньо пов’язані з отриманням доходу
Бронювання, критичність
27.10.2026
Скасували критерій – скасували критичність: як перегляд критеріїв вплине на вже існуючі статуси
Постанова КМУ від 23.10.2026 №1328, яка набрала чинності 27 жовтня, запроваджує перегляд галузевих і регіональних критеріїв визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають зробити це протягом 10 днів. Раніше ухвалені рішення про критичність залишаються чинними до завершення встановленого строку, однак якщо критерій, за яким підприємство отримало статус, скасують, критичність також буде втрачено. Тож підприємствам варто стежити за оновленням критеріїв, щоб оцінити ризики для свого статусу та бронювання працівників
Судова практика
27.10.2026
ВС роз’яснив нюанси звільнення за прогул після скасування надомної роботи в умовах воєнного стану
Верховний Суд підтвердив правомірність звільнення працівника за прогул після скасування режиму надомної роботи. Працівник відмовився ознайомитися з наказом, а після зміни умов праці продовжив працювати вдома замість виходу до офісу. Суд дійшов висновку, що роботодавець належно повідомив працівника про зміни та дотримався процедури звільнення. Розглянемо, які правові висновки варто врахувати роботодавцям
Витрати діяльності
27.10.2026
Чи може незалежник включити до складу витрат суми оплаченої орендної плати за 2026 рік у 2025
Фізична особа, яка здійснює незалежну професійну діяльність, має право включити до складу витрат суму оплачених орендних платежів за наступний рік на підставі документального підтвердження факту їх сплати, якщо договором оренди передбачена можливість сплати у звітному році платежів за наступний рік
Бронювання, критичність
27.10.2026
Критичний статус під загрозою: коли Координаційний центр може ініціювати його скасування
Із 27 жовтня 2026 року в Україні працює новий Координаційний центр з організації бронювання військовозобов’язаних. Він не ухвалюватиме рішень про бронювання самостійно, проте його рекомендації впливатимуть на отримання критичного статусу, збільшення лімітів бронювання та перегляд уже наданого статусу. Окремі ризики для бізнесу – звернення правоохоронців і систематичні порушення правил військового обліку керівником. Розбираємося, які повноваження отримав центр і що це означає для підприємств
Оренда
27.10.2026
Реєстрація компанії та зміна адреси: що перевірятиме держреєстратор із 27 жовтня
Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

Календар бухгалтера
27.10.2026
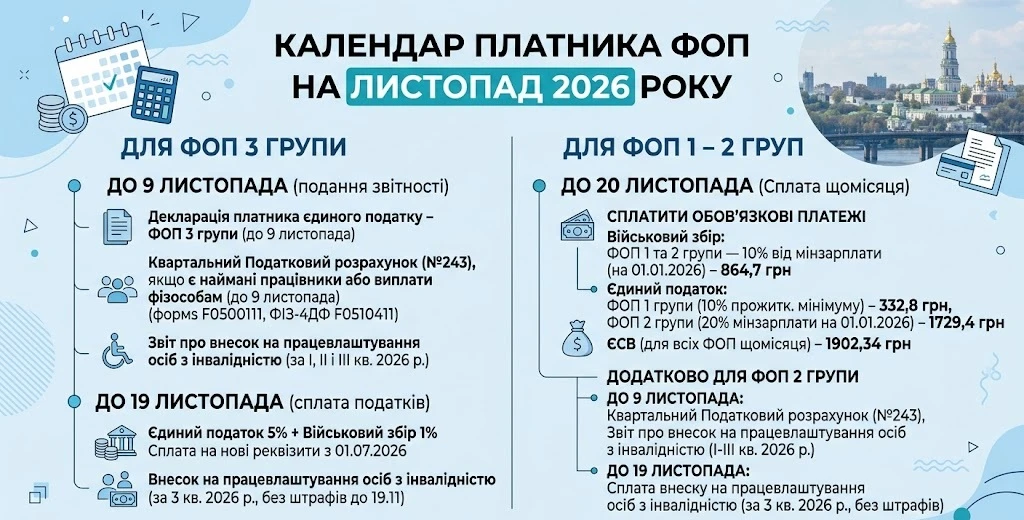
Що повинен зробити ФОП у листопаді 2026 року: податки, звіти та строки сплати
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Відпустка, відпускні
27.10.2026
Немає роботи на підприємстві: чи можна відправити працівників у відпустку за власний рахунок
Відпустка без збереження заробітної плати надається виключно за бажанням працівника, і навіть під час воєнного стану роботодавець не має права примушувати персонал писати відповідні заяви. Відсутність роботи чи фінансові труднощі підприємства не є підставою для примусового відправлення працівників у неоплачувану відпустку

ФОП
27.10.2026
Допомога ФОП на енергонезалежність до 30 000 грн: нові правила з 27 жовтня – як отримати та витрачати
ФОПи можуть отримати від держави від 15 000 до 30 000 грн на забезпечення енергонезалежності. Із 27 жовтня 2026 року діють оновлені правила надання допомоги: скасовано вимогу щодо використання Дія.Картки, а кошти перераховують на спеціальний рахунок IBAN і витрачають безготівково на енергообладнання та його монтаж. Розглянемо, хто має право на виплату, як подати заяву через Дію, на що можна витратити кошти та яких умов потрібно дотримуватися, щоб не довелося повертати допомогу
Бронювання, критичність
27.10.2026
Нові правила бронювання з 27 жовтня 2026 року: що потрібно знати роботодавцям
Уряд постановою №1328 від 23 жовтня 2026 року уточнив правила бронювання військовозобов’язаних. Зміни стосуються погодження збільшення квоти понад 50%, окремих підприємств оборонно-промислового та паливно-енергетичного комплексів, громадських і благодійних організацій, а також виконавців міжнародних проєктів. Що це означає для роботодавців, які умови потрібно виконати та чому практичне застосування нових правил поки викликає запитання – розбираємо далі


Бронювання, критичність
27.10.2026
Критичність підприємств переглянуть до 7 листопада: що робити роботодавцям
До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності

Цільове фінансування
27.10.2026
З 15 жовтня ФОП може отримати від держави до 30000 грн на енергообладнання: як подати заяву
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання

Бронювання, критичність
27.10.2026
ДАР призупинив прийом заявок на визначення агропідприємств критично важливими
У Державному аграрному реєстрі (ДАР) тимчасово призупинили прийом заявок на визначення агропідприємств критично важливими. Причина – постанова КМУ №1328 від 23 жовтня 2026 року, яка передбачає перегляд і узгодження критеріїв критичності відповідно до оновлених вимог