☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
РРО / ПРРО, фіскальні чеки
13.03.2025
Що робити, якщо адреса і назва в чеку РРО не співпадає з реєстраційними даними
З 1 березня 2024 року в Україні набули чинності оновлені вимоги до форми фіскального чека РРО / ПРРО. Хоча більшість реквізитів залишилися без змін, однією з найобговорюваніших тем серед підприємців стало правильне зазначення адреси та назви суб’єкта господарювання в чеку. Податкова служба уважно перевіряє ці реквізити, звіряючи їх із реєстраційними документами бізнесу і будь-яка неточність може стати підставою для штрафу. Тому підприємцям важливо розуміти, які саме вимоги висуваються до цих даних і що робити у випадку невідповідностей
- Вимоги до реквізитів у чеку
- Що робити, якщо змінилася адреса або назва вулиці
- Реальні ситуації застосування штрафів через неправильні реквізити (або їх відсутність) в чеку
- Як оскаржити штраф, якщо наявна неточність в адресі
- Висновки
Вимоги до реквізитів у чеку
Згідно з Положенням про форму та зміст розрахункових документів/електронних розрахункових документів, затвердженого наказом Мінфіну від 21.01.2016 №13 (далі – Положення №13), у кожному фіскальному чеку, який друкується РРО або ПРРО, обов’язково, серед іншого, має бути вказано:
- Назва суб’єкта господарювання.
- Адреса господарської одиниці.
Податкова служба звіряє ці дані із:
- Формою 20-ОПП (повідомлення про об’єкти оподаткування).
- Реєстраційними документами РРО / ПРРО.
Якщо при перевірці буде виявлено розбіжності між адресою у чеку та даними у реєстраційних документах, податкова може накласти штраф.
Що робити, якщо змінилася адреса або назва вулиці
Якщо магазин чи інший бізнес-об’єкт знаходиться за адресою, яка офіційно була перейменована, підприємці повинні оновити дані в реєстраційних документах.
Правильний алгоритм дій:
- Оновити правовстановлюючі документи (якщо платник податку є власником приміщення).
- Подати оновлену форму №20-ОПП із новими реквізитами.
- Перереєструвати РРО / ПРРО, подавши заяву за формою №1-РРО.
Важливо! Законодавство не встановлює конкретних строків для внесення цих змін. Але якщо податкова виявить невідповідність під час перевірки, вона може вважати це порушенням та накласти штраф.
Що робити, якщо змінилася адреса або назва вулиці орендованого приміщення
Якщо приміщення орендується, а власник не вносить зміни в правовстановлюючі документи, орендар не може самостійно оновити дані у своїх реєстраційних записах. В результаті у реєстраційних документах РРО/ПРРО залишається стара адреса, що може спричинити штрафні санкції.
Типова ситуація:
- Магазин працює за адресою, яка була перейменована (наприклад, вулиця Леніна стала вулицею Героїв Небесної Сотні).
- У документах власника приміщення стара назва, тому орендар не може змінити адресу у своїх реєстраційних даних.
- Податкова вважає, що чек із застарілою адресою не є фіскальним документом, і штрафує підприємця.
Орендарі можуть звертатися до власників приміщення з проханням оновити документи, але законодавчого обов’язку чи строків для таких змін немає. Власник може відмовитися вносити зміни, аргументуючи це тим, що фізичне розташування магазину не змінилося.
Реальні ситуації застосування штрафів через неправильні реквізити (або їх відсутність) в чеку
Ситуація 1
ФОП зареєстрував ПРРО в жовтні 2023 року, виписував чеки на всю реалізацію та сплачував податки. У ході перевірки перевіряючими ГУ ДПС в Одеській області була виявлена помилка у ФОП при поданні форми №20-ОПП: в договорі оренди зазначена адреса вул. Церковна 19а, а в 20-ОПП зазначена адреса вул. Церковна 19. За результатами перевірки ГУ ДПС у Одеській області дійшло висновку, що ФОП безпідставно внесено відомості до форми 20-ОПП, вказано неправдиву інформацію, не створено та не видано в обов’язковому порядку розрахунковий документ встановленої форми та змісту та відповідно визнало всі видані чеки недійсними та застосували штраф у розмірі 370 148,50 грн.
Підприємець звернувся до Комітету ВРУ з питань фінансів, податкової та митної політики щодо несправедливого покарання. У відповідь на звернення Комітет повідомив, що «винесення рішення щодо застосування штрафних санкцій у розмірі 370 148,50 грн за порушення п. 1 ст. 17 Закону України від 06.07.1995 №265 «Про застосування реєстраторів розрахункових операцій» є необґрунтованими та не відповідає нормам діючого законодавства.
Застосування штрафів у разі технічної помилки, зокрема помилки в номері будинку, при реєстрації РРО, яка не вплинула на фактичне здійснення розрахункових операцій і не була спрямована на ухилення від оподаткування, застосування штрафу є надмірним і необґрунтованим».
До такого ж висновку в подібній ситуації дійшли судді Запорізького окружного адміністративного суду (справа від 04.07.2024 №280/3958/24):
суб’єкт господарювання при поданні повідомлення за формою 20-ОПП допустив технічну помилку, вказавши неправильний номер будинку. При реєстрації ПРРО ця помилка була перенесена, оскільки інформація для реєстрації використовувалась фіскальним сервером із зазначеного повідомлення. Суд визнав, що ця технічна помилка не є підставою для накладення штрафу за не реєстрацію РРО, оскільки вона не вплинула на фактичне здійснення розрахункових операцій та не мала на меті ухилення від оподаткування
Ситуація 2
Контролюючий орган за результатами перевірки встановив порушення платником порядку проведення розрахункових операцій, бо розрахунковий документ не відповідав установленій формі та змісту розрахункових документів. Платник не погодився з цими висновками та вказав, що у фіскальному чеку було наявне літерне позначення акцизного податку, а також розмір ставки такого податку за всіма зазначеними в чеку товарами.
Суди попередніх інстанцій дійшли висновку, що фіскальні чеки не відповідають встановленій формі та змісту розрахункових документів, оскільки у них не відображено обов’язкові реквізити, а саме: літерне позначення, розмір ставки акцизного податку, загальна сума акцизного податку за всіма зазначеними в чеку товарами.
За змістом норм Положення №13 слід розрізняти недолік реквізиту у розрахунковому документі від відсутності відповідного реквізиту взагалі. У першому випадку дійсно неможливо стверджувати, що документ втрачає статус розрахункового, натомість, у другому випадку безпосередньо Положення №13 вказує, що такий документ не прийматиметься як розрахунковий.
Отже, відсутність такого реквізиту у фіскальному чеку на товари (послуги), виданому суб`єктом господарювання – платником акцизного податку, як назва податку, літерне позначення, розмір ставки такого податку, загальна сума такого податку за всіма зазначеними в чеку товарами (послугами) позбавляє такий документ статусу розрахункового, відповідно, створення і роздрукування, а так само видача покупцеві документу з таким недоліком не може вважатися належним виконанням обов`язку, встановленого пунктом 2 статті 3 Закону про РРО (Постанова ВС від 02.02.2023 у справі №500/6845/21)
Як оскаржити штраф, якщо наявна неточність в адресі
Судова практика показує, що технічні помилки не є підставою для штрафів.
Суд розрізняє два поняття:
- Відсутність реквізиту – це справжнє порушення, за яке можуть накласти штраф.
- Недолік реквізиту (технічна помилка) – не є підставою для штрафних санкцій.
Що робити, якщо податкова наклала штраф?
- Посилатися на судові рішення, які визнають технічні помилки незначними.
- Надавати аргументи, що невідповідність не вплинула на податкові зобов’язання.
- Оскаржувати штраф у суді.
Як уникнути проблем із податковою?
- Перевірити, щоб назва суб’єкта господарювання в чеку відповідала назві у 20-ОПП.
- Адреса в чеку має бути актуальною і відповідати реєстраційним документам.
- При зміні назви вулиці слід оновити документи.
- Орендарям варто бути готовими оскаржувати штрафи, якщо вони не можуть самостійно змінити адресу.
Висновки
- Податкова служба жорстко контролює відповідність назви та адреси в чеку РРО/ПРРО.
- Неточності можуть призвести до значних штрафів, навіть якщо вони виникли через перейменування вулиці.
- Орендарі, які не можуть змінити реєстраційні дані, ризикують отримати штрафи, хоча формально це не їхня вина.
- Покарання за технічні помилки (наприклад, неправильний номер будинку) можна оскаржувати через суд.
- Підприємцям варто уважно перевірити свої дані в чеках та оновити їх, якщо це можливо, щоб уникнути штрафів
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Е-сервіс
24.09.2026
Працевлаштування та звільнення через «Дію»: Уряд готує зміни до двох порядків
На сайті СПО профспілок оприлюднили проєкт постанови Кабміну, яким пропонується оновити правила працевлаштування дорослих осіб та розірвання трудових договорів із роботодавцями з територій активних бойових дій або тимчасово окупованих територій. Зокрема, передбачається ширше використання Порталу «Дія» для подання заявок та отримання відповідних послуг. Також роботодавцям планують надати можливість через «Дію» повідомляти Державний центр зайнятості про працевлаштування особи або відмову в її працевлаштуванні

Судова практика
24.09.2026
Працівник уклав контракт добровольця ТРО: чи зберігається середній заробіток після 19 липня 2022 року, – ВС
Верховний Суд роз’яснив, чи може роботодавець припинити виплату середнього заробітку працівнику, який уклав контракт добровольця територіальної оборони. Суд звернув увагу, що доброволець ТРО не є військовослужбовцем, а тому до нього не можна автоматично застосовувати правила ч. 3 ст. 119 КЗпП, що стосуються військовослужбовців. Якщо працівник виконує завдання територіальної оборони у робочий час, на нього поширюються гарантії ч. 1 ст. 119 КЗпП, зокрема щодо збереження місця роботи, посади та середнього заробітку
Єдиний податок
24.09.2026
Чи можна відкликати заяву на спрощену систему оподаткування: роз’яснення для ФОП
Для обрання, переходу або відмови від спрощеної системи оподаткування платник має дотримуватися встановлених строків подання відповідної заяви. Правила відрізняються для чинних платників, новостворених ФОП та е-резидентів, а перехід із загальної системи на спрощену можливий лише за визначених умов. Водночас податкове законодавство не передбачає можливості відкликання ФОП уже поданої заяви про застосування спрощеної системи оподаткування
ПДВ
24.09.2026
Знищені ракетним обстрілом товари, а сертифікат ТТП отримано пізніше: що з ПДВ за п. 198.5 ПКУ
Податківці роз’яснили, що товари, придбані в оподатковуваних ПДВ операціях та знищені внаслідок обставин непереборної сили під час воєнного стану, не вважаються використаними в неоподатковуваних або негосподарських операціях, тому п. 198.5 ПКУ не застосовується. Водночас до моменту декларування ПДВ за відповідний звітний період платник має отримати сертифікат ТПП про форс-мажорні обставини
Єдиний податок
24.09.2026
Чи може ФОП 2 групи надавати послуги українцям, які проживають за кордоном, – роз'яснення ДПС
ФОП на єдиному податку другої групи має обмеження щодо кола замовників, яким може надавати послуги. За наведеним роз’ясненням, до категорії «населення» для цілей пп. 2 п. 291.4 ПКУ належать особи, які перебувають у межах України та підлягають її юрисдикції. Тому ФОП другої групи не може надавати послуги громадянам України, які тривалий час проживають за межами України, та отримувати за такі послуги валюту
ПДВ
24.09.2026
Брендований одяг у подарунок працівникам: ПДВ-зобов'язання та податкові накладні у 2026 році
Підприємство закуповує брендований одяг на подарунки співробітникам. Чи виникають ПДВ-зобов'язання при списанні на витрати таких речей? Чи потрібно формувати податкові накладні на умовний продаж?
Судова практика
24.09.2026
Месенджери, e-mail та електронні документи: як суд оцінює цифрові докази
Верховний Суд узагальнив підходи до використання та оцінки доказів у господарському й цивільному судочинстві, окремо звернувши увагу на електронні докази. Судова практика підтверджує, що переписка в месенджерах, електронні листи, голосові повідомлення та інші цифрові дані можуть використовуватися як докази навіть без КЕП. Відсутність електронного підпису сама по собі не виключає можливості ідентифікувати відправника, якщо його особу можна встановити з достатнім ступенем вірогідності. Водночас електронні докази оцінюються судом за загальними правилами, а в разі розбіжностей між електронним і паперовим документами судова практика визначає пріоритет паперового носія
Перевірки, штрафи
24.09.2026
Інформація про платника податків: коли ДПС має право розкрити її третім особам у 2026 році
Контролюючі органи можуть надавати інформацію про платників податків третім особам лише в межах, визначених законами України. Посадові особи зобов’язані не розголошувати інформацію з обмеженим доступом, якщо інше не передбачено законодавством. Винятком є запити органів місцевого самоврядування та випадки, коли особа запитує інформацію про себе
Заборгованість
24.09.2026
Безнадійна заборгованість: які борги відповідають критеріям ПКУ
Податковий кодекс визначає перелік випадків, коли заборгованість може вважатися безнадійною. До них, зокрема, належать борги, за якими минув строк позовної давності, заборгованість банкрутів або ліквідованих підприємств, а також борги, стягнення яких стало неможливим через недостатність майна чи форс-мажорні обставини. Окремі правила встановлено для банків і небанківських фінансових установ: безнадійною може визнаватися заборгованість за фінансовим кредитом із простроченням понад 360 днів за визначених умов
Особи з інвалідністю
24.09.2026
Калькулятор нормативу робочих місць для осіб з інвалідністю 2026
Калькулятор нормативу робочих місць для осіб з інвалідністю на 2026 рік допоможе роботодавцям швидко й коректно розрахувати СКШП, визначити обов’язковий норматив працевлаштування та обчислити щоквартальний цільовий внесок у разі його невиконання. У калькуляторі враховано нові правила 2026 року: квартальний контроль нормативу, вимоги до рівня оплати праці осіб з інвалідністю, можливість «подвійного зарахування» та зменшений розмір внеску на період воєнного стану. Калькулятор дозволяє перевірити правильність нарахувань, мінімізувати ризики фінансових втрат і сформувати PDF-результат для внутрішнього користування або оскарження


Податкова та фінзвітність
24.09.2026
Увага! Декларацію з ПДВ змінюють: що пропонує Мінфін
Якщо ви вже звикли до декларації ПДВ настільки, що потрібний рядок знаходите майже автоматично, – є новина, яка може змусити вас трохи пригальмувати. Мінфін планує змінити структуру декларації з ПДВ. Проєкт наказу вже оприлюднила ДПС. І хоча поки що це лише проєкт, бухгалтеру варто звернути увагу на зміни. Розберемо, як зміниться нова форма ПДВ-звітності
Інше
24.09.2026
Строки для адмінштрафів: коли штраф уже не можуть накласти або стягнути у 2026 році
У справах про адміністративні правопорушення важливо не плутати строки звернення до суду, притягнення до відповідальності та виконання вже накладеного штрафу. Розбираємо, скільки часу є на оскарження, коли спливає строк для накладення адмінстягнення та за яких умов штраф може не підлягати виконанню
РРО / ПРРО, фіскальні чеки
24.09.2026
Несвоєчасне закриття зміни на РРО через повітряну тривогу
В Україні суб'єкти господарювання зобов'язані щоденно створювати фіскальні звітні чеки на РРО або ПРРО. Проте, у разі форс-мажорних обставин, таких як повітряна тривога або аварійне відключення світла, виконання цього обов'язку може бути унеможливлено. В таких випадках, якщо повітряна тривога тривала протягом часу, коли об'єкт вже мав би бути закритим, чек має бути створений не пізніше наступного робочого дня. Аналогічно, у разі аварійного відключення світла, чек має бути створений, як тільки це стане можливим
Особи з інвалідністю
24.09.2026
Менше 8 працівників або виконаний норматив: чи потрібно подавати Звіт (ЗІР від ДПС ще чинний!)
Запровадження внеску на підтримку працевлаштування осіб з інвалідністю суттєво змінило підхід до кола роботодавців і платників: тепер важливим є не лише факт використання найманої праці, а й чисельність працівників та виконання встановленого нормативу. У листі ДПС від 11.05.2026 №545/2/99-00-21-01-01-02 (а також в ЗІР) чітко визначено, що звітність про нарахування, обчислення та сплату внеску подається як роботодавцями, так і платниками внеску незалежно від кількості найманих осіб та виконання нормативу

Військовий облік
24.09.2026
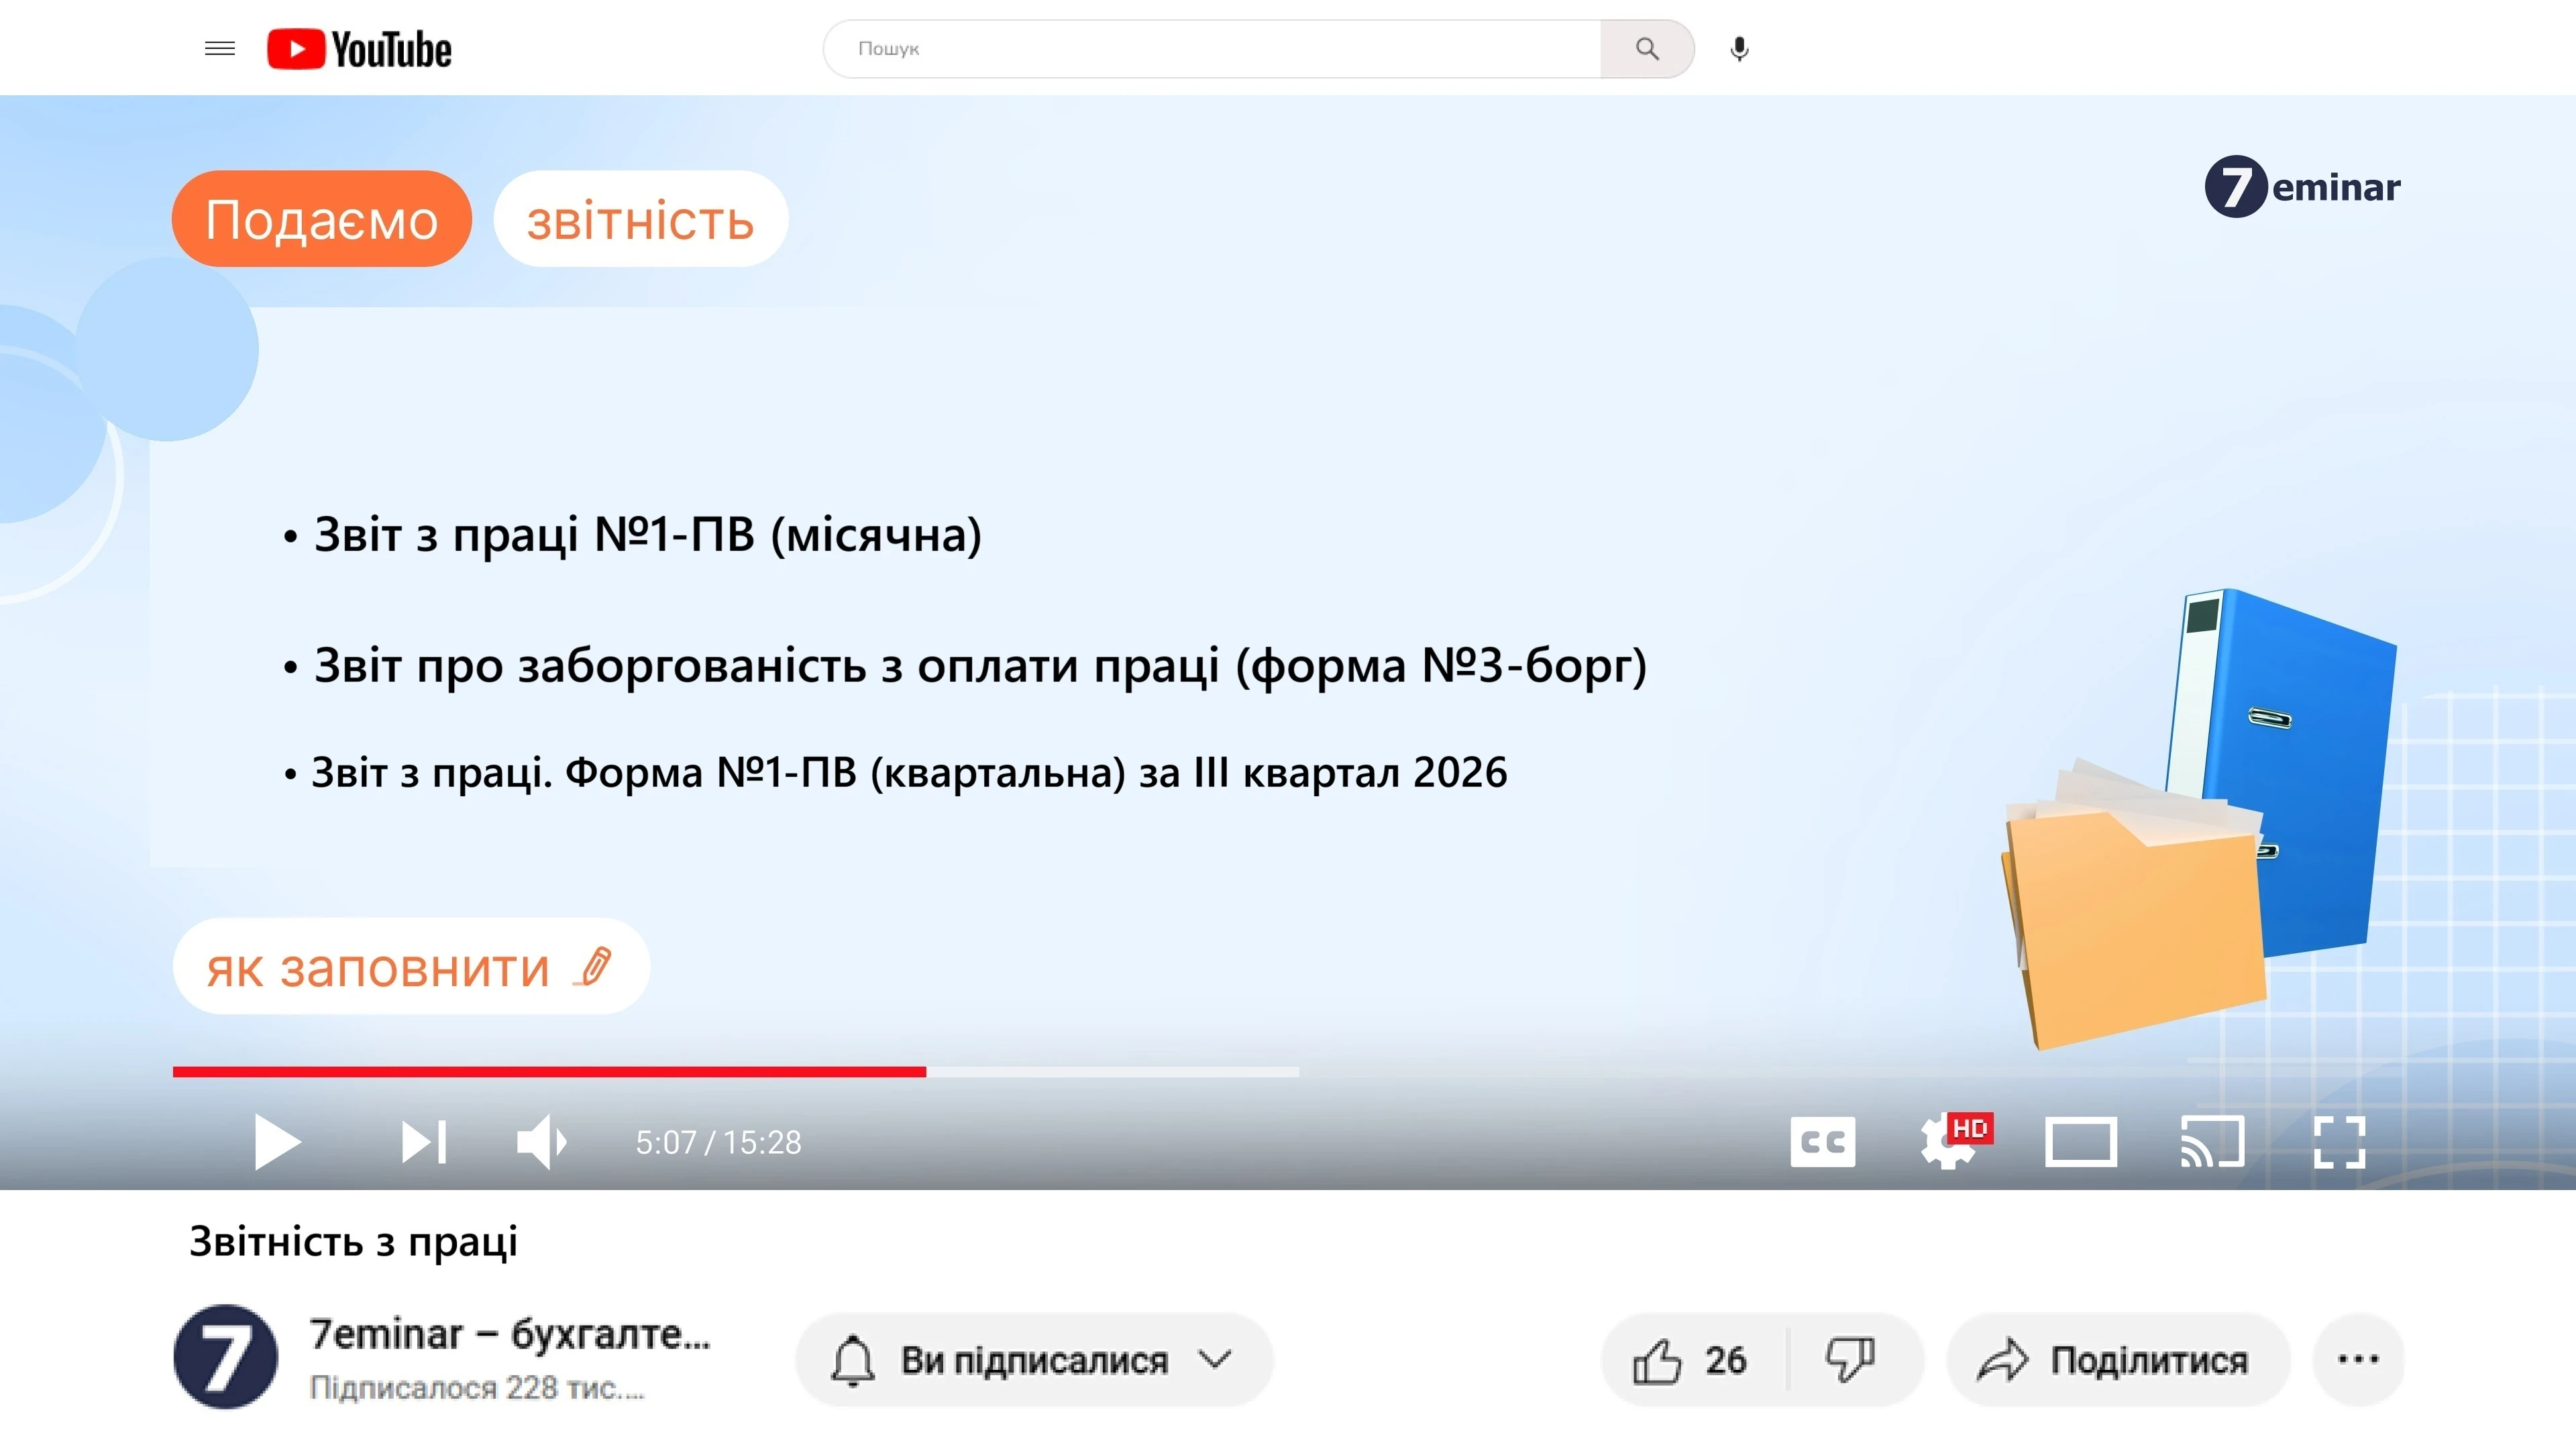
Повідомлення про зміну облікових даних до ТЦК та СП (додаток 4) надсилаємо до 5 жовтня (включно)
Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку
Транспорт у діяльності
24.09.2026
Діагностика вживаних авто у 2026 році: податкові наслідки списання витрат
Підприємство займається продажем автомобілів, що були у використанні. Автомобілі надаються фізичними особами. Перед прийняттям автомобіля наша компанія робить діагностику за свій рахунок. Витрати відносяться на рахунок 39, потім йдуть переговори і приймається рішення, чи брати автомобіль на реалізацію, чи ні. Якщо ні, то понесені витрати списуються з рахунку 39 на рахунок витрат 93. Які податкові наслідки можуть виникнути у цій ситуації?