

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
За результатами 2025 року є чистий прибуток. Але за рахунок збитків попередніх років по рядку 1420 Балансу маємо збиток. Чи може підприємство при збитках за минулі періоди (2020–2022 роки) виплатити дивіденди?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Так, якщо за 2025 рік у Звіті про фінансові результати є чистий прибуток (ф. № 2 ряд. 2350), то ви маєте право виплатити дивіденди за цей рік. Не зважати на збитки, зароблені в попередніх роках.
Відповідно до НП(С)БО 15 :
Дивіденди – частина чистого прибутку, розподілена між учасниками (власниками) відповідно до частки їх участі у власному капіталі підприємства.
Чистий прибуток – це позитивне значення в фінансовій звітності кожного окремого року – ряд. 2350 в ф. № 2 (2-м, 2-мс). Якщо за 2025 рік підприємство має позитивний фінансовий результат, воно може спрямувати його на виплату дивідендів.
При цьому показник нерозподіленого прибутку (або непокритого збитку), який обліковується у Балансі, не є обмеженням для прийняття рішення про виплату дивідендів. Навіть якщо у рядку 1420 обліковується збиток за рахунок попередніх років, це не скасовує факт отримання прибутку у поточному році. Законодавство не містить заборони на виплату дивідендів у такій ситуації.
Відповідно до п. 14.1.49 Податкового кодексу України (далі – ПКУ):
Дивіденди – платіж, що здійснюється юридичною особою, в тому числі емітентом корпоративних прав..., на користь власника таких корпоративних прав..., що засвідчують право власності інвестора на частку (пай) у майні (активах) емітента, у зв’язку з розподілом частини його прибутку, розрахованого за правилами бухгалтерського обліку.
Податкова практика також підтверджує відсутність санкцій у випадку виплати дивідендів за прибутковий рік при наявності збитків минулих років. Контролюючі органи не застосовують штрафи лише через те, що попередні періоди були збитковими. Головне – щоб дивіденди були нараховані саме з прибутку звітного року.
Тому ДПСУ не зможе донарахувати Вам якісь штрафи чи не визнати це виплатою дивідендів. Це вони підтверджують в ІПК від 27.11.2020 №4874/ІПК/99-00-05-05-02-06:
...Згідно п. 12 ч. 2 ст. 30 Закону України від 06.02.2018 №2275-VIII «Про товариства з обмеженою та додатковою відповідальністю» (зі змінами і доповненнями) питання щодо розподілу чистого прибутку товариства та прийняття рішення про виплату дивідендів у товариства з обмеженою відповідальністю належать до компетенції загальних зборів учасників. Отже, нарахування дивідендів дозволяється лише в тому випадку, коли за даними бухгалтерського обліку звітного періоду отримано прибуток. Регулювання питань методології бухгалтерського обліку та фінансової звітності здійснюється центральним органом виконавчої влади, що забезпечує формування та реалізує державну політику у сфері бухгалтерського обліку, затверджує національні положення (стандарти) бухгалтерського обліку, національні положення (стандарти) бухгалтерського обліку в державному секторі, інші нормативно-правові акти щодо ведення бухгалтерського обліку та складання фінансової звітності (п. 2 ст. 6 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (із змінами і доповненнями)). Отже, питання, що стосуються ведення бухгалтерського обліку, належать до компетенції Міністерства фінансів України. ...Кодексом не передбачено застосування штрафних/фінансових санкцій за виплату дивідендів за результатами звітного року (2019) у разі отримання прибутку за наявності неперекритих збитків минулих років (2014–2018 роки), що перевищують прибуток поточного року (2019 рік), за який сплачуються дивіденди. |
Тобто ключовим є саме прибуток звітного періоду. Норми ПКУ не встановлюють обмежень щодо наявності збитків минулих років при виплаті дивідендів.
Водночас слід враховувати правильність відображення операцій у бухгалтерському обліку та дотримання процедурних моментів. Зокрема, необхідно мати підтвердження фінансового результату та належним чином оформлене рішення власників. Це забезпечить коректність як обліку, так і податкового відображення.
Отже, підприємство може виплатити дивіденди за 2025 рік, якщо за цей рік отримано чистий прибуток. Наявність збитків минулих років не є перешкодою для такого рішення. Ключовою умовою є саме прибутковий результат звітного періоду, за який здійснюється розподіл.
Джерело: 7еminar
Читайте більше:
Дивіденди фізособам: нарахування, облік, податки, виплата
Дивіденди юрособам: нарахування, облік, податки, виплата
Нарахування дивідендів, роялті, орендної плати фізособам: податкові ризики
Дивіденди у товаристві з обмеженою відповідальністю: вісім ризиків
Виплачені дивіденди та помилка у фінансовій звітності: чи потрібно повертати дивіденди
Чи можна отримати дивіденди за 2025 рік, якщо внесок до СК зроблено у 2026
Мінікурс на тему:
Дивіденди фізособам: правила виплати, облік, податки та звітність
З 2026 року роботодавці, які не виконують норматив із працевлаштування осіб з інвалідністю, сплачують спеціальний цільовий внесок. У бухгалтерів і податківців виникає логічне запитання: чи потрібно коригувати фінансовий результат до оподаткування на суму такого платежу? ДПС у листі від 24.02.2026 №197/2/99-00-21-01-01-02 пояснює чи впливає сплата цільового внеску на фінансовий результат у підприємства

Товариство планує списати незавершене виробництво рослинництва на земельних ділянках, які через потенційну загрозу забруднення вибухонебезпечними предметами визнані непридатними для використання. ДПС зазначила, що придбані з ПДВ товари, які були знищені або втрачені внаслідок обставин непереборної сили під час воєнного стану, не вважаються використаними в неоподатковуваних чи негосподарських операціях, тому ПДВ за п. 198.5 ПКУ нараховувати не потрібно

Скільки днів на рік працівник може перебувати у відпустці без збереження зарплати під час воєнного стану? Єдиної межі немає: тривалість залежить від підстави, за якою надається відпустка. Зокрема, за сімейними обставинами можна взяти до 30 календарних днів на рік, для працівників зі статусом ВПО або тих, хто виїхав за кордон, передбачено до 90 календарних днів, а за згодою сторін відпустка може надаватися без обмеження строку. Розглянемо, які норми законодавства регулюють кожен із цих випадків і коли роботодавець може відмовити

Для окремих критично важливих підприємств ОПК і ПЕК ліміт бронювання скоротили зі 100% до 95%. Постанова КМУ №1328 набрала чинності 27 жовтня 2026 року. Підприємства, у яких через нові правила виникло перевищення ліміту, мають подати заяву про анулювання надлишкового бронювання через «Дію». Останній день для цього – 10 листопада 2026 року

Пенсію можуть призупинити, якщо протягом шести місяців на банківському рахунку одержувача не було фінансових операцій. Щоб поновити виплати, пенсіонеру потрібно подати відповідну заяву до Пенсійного фонду та пройти необхідні процедури. Окремо фізичну ідентифікацію до 31 грудня мають пройти пенсіонери й одержувачі страхових виплат, які перебувають за кордоном або на тимчасово окупованих територіях. Розповідаємо, кому загрожує призупинення пенсії та як відновити виплати

Під час заповнення декларації з ПДВ важливо правильно відобразити від’ємне значення та визначити суму, яку можна перенести до наступного звітного періоду або заявити до бюджетного відшкодування. Особливу увагу слід приділити додаткам Д2, Д3 і Д4: потрібно перевірити походження від’ємного значення, врахувати уточнення та часткове використання сум, а також переконатися, що всі показники узгоджуються з декларацією. Розглянемо, що перевірити перед поданням звітності, щоб уникнути помилок у розрахунках і заяві на відшкодування ПДВ

Як ФОП найняти працівників і правильно оформити трудові відносини? Розглянемо обмеження за групами єдиного податку, документи для прийняття на роботу, кадровий облік, строки та місце зберігання документів, порядок звільнення й остаточного розрахунку
10 листопада 2026 року Верховна Рада ухвалила закон про реформу системи пільгового проїзду. Замість непрозорих розрахунків і суперечок щодо компенсацій запровадять цифровий облік кожної пільгової поїздки та оплату за фактично надані послуги. Пільги не скасовують: змінюється механізм їх реалізації та фінансування. Перехідний період триватиме до 1 липня 2028 року
В Україні відновлюють конкурсні процедури для вступу на державну службу та службу в органах місцевого самоврядування. Закон, який був опублікований 10 листопада, передбачає нові правила конкурсного відбору, запровадження внутрішніх конкурсів і обмеження строків перебування на посадах, на які призначили без конкурсу під час воєнного стану. Також змінюються строки подання документів, оприлюднення кадрових рішень і вимоги до професійного добору держслужбовців
Підприємство взяло на виробничу практику учня професійно-технічного закладу. Згідно договору про навчально-виробничу практику потрібно 50% заробітної плати перераховувати навчальному закладу. В які терміни потрібно виплачувати заробітну плату практиканту та 50% навчальному закладу: разом з виплатою найманим працівникам за 1 половину місяця та за другу половину місяця?
Чи потрібно продавцю видавати фіскальний чек, якщо покупець оплачує товар післяплатою через службу доставки, а кошти надходять на рахунок продавця від платіжної установи? Верховний Суд розглянув таку ситуацію та дійшов висновку: отримання коштів від платіжної установи на банківський рахунок продавця не є розрахунковою операцією, тому проводити її через РРО/ПРРО не потрібно. У справі податкова застосувала штраф понад 10,6 млн грн, але суд скасував відповідне податкове повідомлення-рішення
Закон України від 12.10.2026 №5007-IX «Про безпеку та охорону здоров’я працівників на роботі» був опублікований 10.11.2026 року в «Голос України» і набирає чинності через шість місяців з дня припинення чи скасування воєнного стану і одночасно втрачає чинність Закон України від 14.10.1992 №2694-XII «Про охорону праці». Реформа передбачає перехід від формального виконання вимог охорони праці до системного управління професійними ризиками. Що зміниться для роботодавців, кадровиків і фахівців з охорони праці? Розбираємо ключові новації, що перевірити вже зараз і чому не варто поспішати переписувати всі внутрішні документи до набрання Законом чинності
Закон України від 12.10.2026 №5007-IX був опублікований 10 листопада в «Голос України». Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. Новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Ліцензія на роздрібну торгівлю алкоголем, тютюновими виробами або рідинами для електронних сигарет прив’язана до конкретного місця провадження діяльності. Якщо суб’єкт господарювання переносить торгівлю на нову адресу, чинна ліцензія не переноситься автоматично – на нове місце потрібно отримати окрему ліцензію. Розбираємо правила ліцензування та плату за такі ліцензії

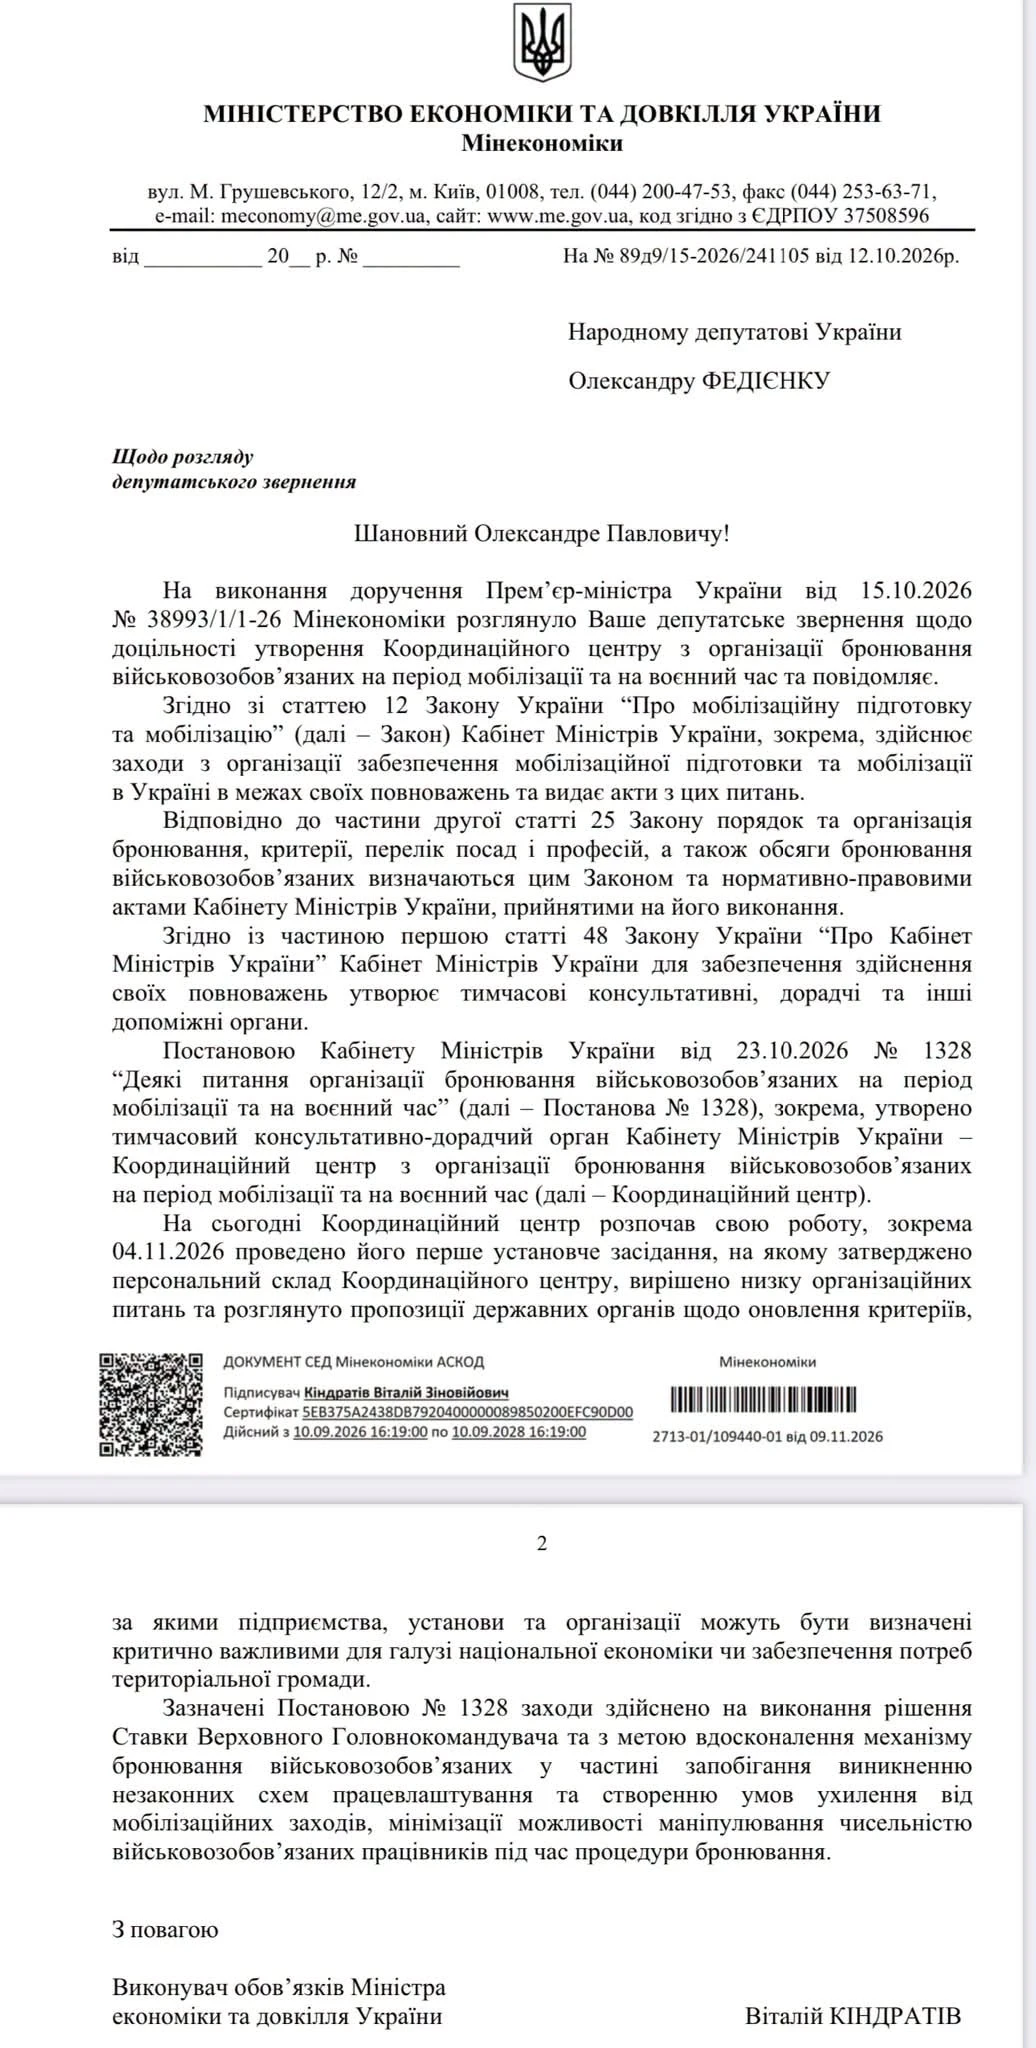
4 листопада відбулося перше установче засідання Координаційного центру, який має працювати над оновленням критеріїв визначення критично важливих підприємств. Водночас практичний механізм роботи центру досі залишається незрозумілим: хто погоджуватиме галузеві критерії, у які строки розглядатимуть пропозиції та як бізнес зможе ініціювати зміни
Україна продовжує рух до приєднання до Єдиної зони платежів у євро (SEPA). 10 листопада 2026 року Верховна Рада ухвалила за основу законопроєкт №14327-д, який передбачає масштабні зміни до 19 законодавчих актів. Документ стосується не лише фінансового моніторингу, а й захисту викривачів, прозорості бенефіціарної власності та створення Реєстру рахунків і банківських сейфів фізосіб. Розповідаємо, які нові вимоги можуть запровадити для банків, бізнесу та громадян