



Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
У 2026 році правила індексації зарплати змінюються: базовим стає січень 2026 року, а розрахунок індексу споживчих цін починається «з нуля». У статті детально пояснюємо, коли роботодавець зобов’язаний проводити індексацію, які виплати індексуються, як визначати «базовий» місяць та як нові норми вплинуть на нарахування зарплати працівникам. Ви дізнаєтесь, хто має право на індексацію, як її проводити для неповного робочого часу, сумісників, новоприйнятих працівників і тих, хто повернувся з декрету чи відпустки по догляду. Розглянуто особливості для резидентів «Дія.Сіті», випадки зменшення окладу, виплати після звільнення та відповідальність за непроведення індексації
Проведення індексації регулює:
Індексація проводиться у разі перевищення ІСЦ, розрахованим наростаючим підсумком, порогу індексації – 103% (ст. 4 Закону про індексацію, п. 11 Порядку №1078).
Заробітну плату індексують в межах прожиткового мінімуму, встановленого для працездатного населення (ст. 2 Закону про індексацію та п. 4 Порядку №1078).
Зарплата, що перевищує прожитковий мінімум, встановлений для працездатної особи, не підлягає індексації.
Але звертаємо увагу, у 2026 році індексація грошових доходів здійснюється відповідно до нових вимог, визначених ст. 38 Закону України «Про Державний бюджет України на 2026 рік»
Нею визначено:
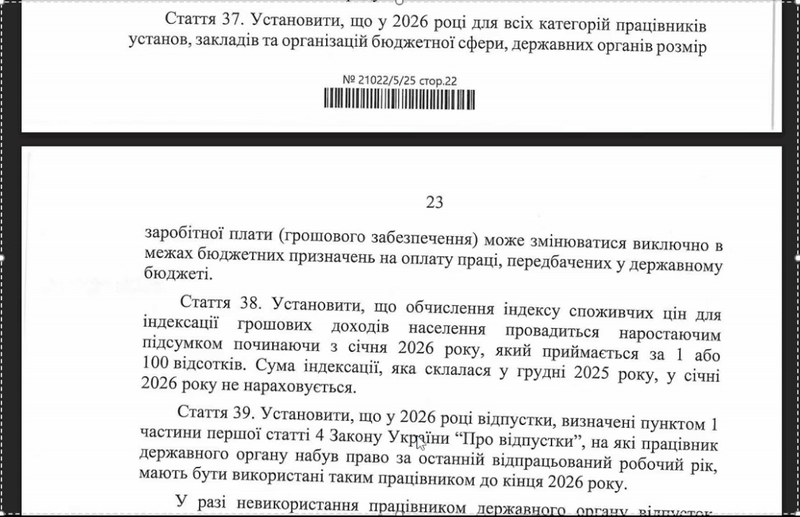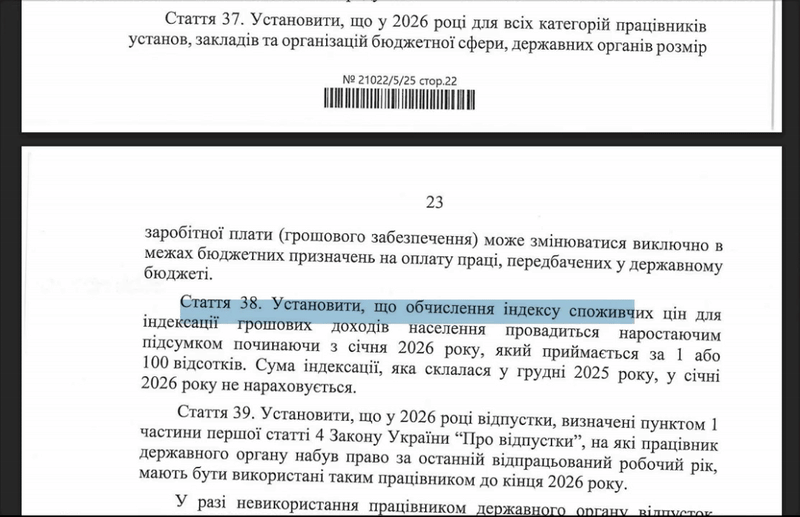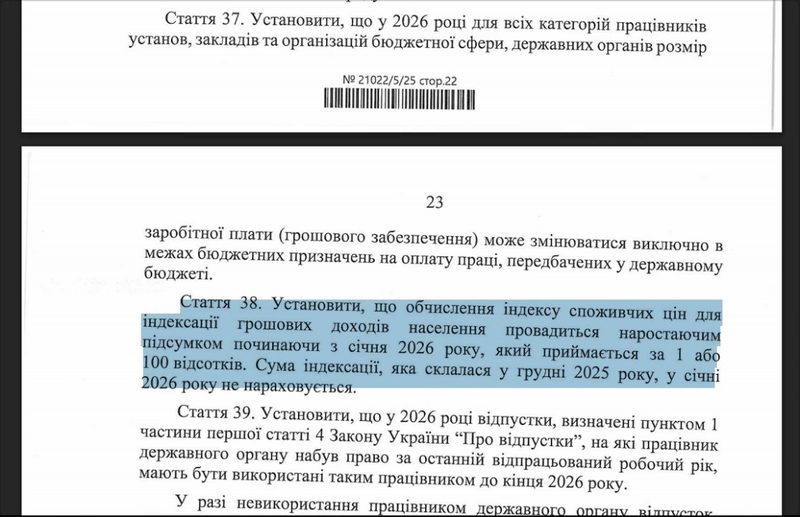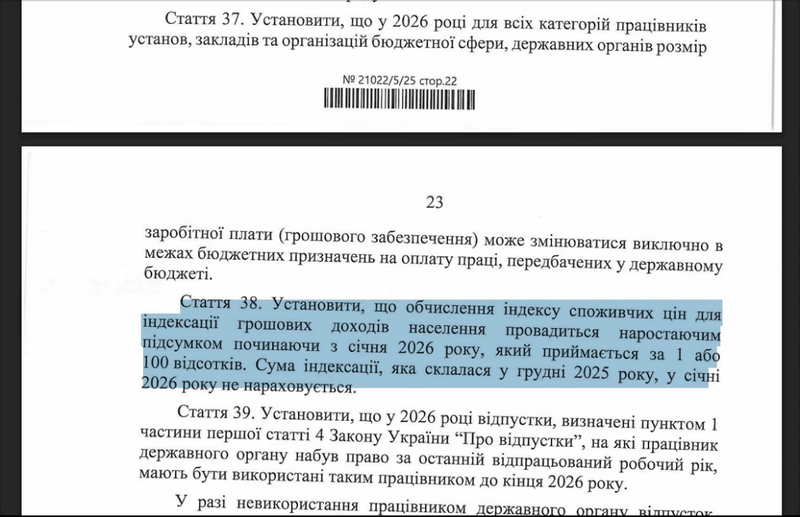
Відповідно до цього:
Індексації підлягають виплати постійного характеру:
Разові виплати не індексують (п. 2 Порядку №1078).
Не індексують також:
«Базовим» місяцем для цілей нарахування поточної індексації є місяць підвищення посадового окладу (тарифної ставки).
Основне правило визначення «базового» місяця таке: у місяці підвищення посадового окладу (тарифної ставки) індекс споживчих цін (далі – ІСЦ) приймають за 1 або 100%. Для подальшої індексації ІСЦ обчислюють наростаючим підсумком з місяця, наступного після місяця такого підвищення (абз. 1 і 2 п. 5 Порядку №1078).
Наприклад, оклад працівника було підвищено у лютому 2026 року, то «базовим» місяцем є лютий 2026 року і починаючи з березня 2026 року розраховується приріст ІСЦ.
У разі підвищення зарплати тільки за рахунок постійної надбавки, доплати, премії тощо, без підвищення окладу, суму індексації не зменшують на розмір такого підвищення зарплати (абз. 5 п. 5 Порядку №1078).
Тобто орієнтуватись на новий місяць підвищення можемо тільки у разі підвищення окладу. Збільшення або встановлення постійних доплат, надбавок, премій не змінюють «базовий» місяць.
У разі зменшення посадового окладу працівника місяць для проведення індексації не змінюється.
«Базовим» місяцем залишається місяць підвищення посадового окладу (тарифної ставки) за відповідною посадою (професією).
Якщо підвищення грошового доходу відбулося не з 1 числа місяця, сума індексації визначається з розрахунку повного робочого часу/кількості календарних днів у місяці, а виплачується пропорційно відпрацьованому / службовому часу з урахуванням положень цього Порядку (п. 5 Порядку №1078).
Зверніть увагу! При цьому суму індексації розраховують пропорційно відпрацьованому часу, тобто у такому ж порядку, як і у разі роботи працівника на умовах неповного робочого часу
Абз. 6 п. 4 Порядку №1078 передбачено, що у разі коли особа працює неповний робочий час, сума індексації визначається з розрахунку повного робочого часу, а виплачується пропорційно відпрацьованому часу.
Це правило застосовують у разі, якщо працівнику встановлено повний робочий час, але місяць було відпрацьовано не повністю (якщо місяць був відпрацьований не повністю через перебування працівника у відпустці, на лікарняному, в результаті прийому в середині місяця і т.д.).
П. 10-2 Порядку №1078 для таких працівників обчислення ІСЦ для проведення індексації здійснюється з місяця, наступного за місяцем підвищення тарифної ставки (окладу) по посаді, яку займає працівник.
Тобто для новоприйнятих та переведених працівників орієнтиром буде місяць останнього підвищення окладу по займаній посаді.
І розрахунок ІСЦ проводять не індивідуально для кожного працівника залежно від його прийому на роботу чи переведення на іншу посаду, а з моменту останнього підвищення тарифної ставки (окладу) по посаді, яку займає працівник.
Відповідно до п. 2 Порядку №1078:
Підтримка купівельної спроможності винагород, компенсаційних та інших виплат, що сплачуються резидентами Дія Сіті працівникам та гіг-спеціалістам, забезпечується встановленою Законом України від 15.07.2021 №1667-IX «Про стимулювання розвитку цифрової економіки в Україні» вимогою до резидентів Дія Сіті щодо забезпечення визначеного таким Законом розміру середньої місячної винагороди працівників та гіг-спеціалістів, а також періодичними переглядами розміру винагороди, що здійснюються резидентами Дія Сіті в межах їх компетенції.
Тобто для резидентів Дія Сіті діють окремі умови щодо забезпечення рівня оплати праці працівників. Вони мають забезпечити середню місячну винагороду у розмірі не менше, ніж еквівалент 1200 євро за офіційним курсом гривні щодо євро, встановленим Національним банком України станом на перше число відповідного календарного місяця.
Тобто вимоги щодо індексації зарплати працівників у межах прожиткового мінімуму на резидентів Дія Сіті не поширюються.
Якщо працівника прийнято на роботу на новостворену посаду, базовим місяцем для нього буде місяць створення нової посади (її введення до штатного розпису). Адже саме в цьому місяці в штатному розписі затверджений (а отже, став відомий) розмір окладу за цією посадою (див. також лист Мінсоцполітики від 14.06.2016 №263/10/136-16).
Так, адже індексація зарплати є виплатою за відпрацьований час (пп. 2.2.7 Інструкції №4).
Адже її суми нараховують пропорційно до відпрацьованого часу.
Під час нарахування індексація звільненому працівнику слід базу нарахування ЄСВ визначати шляхом ділення загальної суми на кількість місяців, за які їх нарахували (абз. 2 ч. 2 ст. 7 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»).
Нараховані після звільнення працівника суми індексації не є зарплатою з метою оподаткування ПДФО й військовим збором. Їх оподатковують як інші доходи на підставі пп. 164.1.2 ПКУ в місяці нарахування такого доходу. Ознака доходу в 4ДФ – «127».
Якщо за основним місцем роботи працівник прийнятий на умовах неповного робочого часу, то за сумісництвом його зарплата може бути проіндексована.
Особі, яка працює за сумісництвом, видають на її вимогу довідку з основного місця роботи про розмір доходу, що підлягає індексації, і проіндексованого доходу. На її підставі проводять індексацію доходів від роботи за сумісництвом у межах суми, яка не перевищує розмір прожиткового мінімуму, установленого для працездатних осіб, з урахуванням отриманої заробітної плати за основним місцем роботи (п. 7 Порядку №1078).
Тобто працівник має право на нарахування суми індексації на грошовий дохід тільки у межах прожиткового мінімуму для працездатних осіб.
Якщо працівник за основним місцем роботи відпрацював повний робочий час і отримав суму індексації, обчислену із розрахунку прожиткового мінімуму для працездатних осіб, то на іншій виконуваній ним роботі заробітна плата індексації не підлягає.
У випадку, якщо працівник працює на дві неповні ставки, зокрема за основним місцем роботи на 0,5 ставки та на іншій роботі — на 0,25 ставки, то нарахування сум індексації може здійснюватись окремо за кожною посадою (лист Мінсоцполітики від 31.07.2015 №11587/0/14-15/10).
Сума індексації визначається за кожною посадою за фактично відпрацьований час із розрахунку прожиткового мінімуму, встановленого для працездатних осіб на місяць.
У разі надання сумісником довідки з основного місця роботи, згідно з якою доходу за основним місцем роботи немає, заробітну плату сумісника треба проіндексувати у межах усього прожиткового мінімуму для працездатної особи.
За недотримання державних мінімальних гарантій в оплаті праці (у т. ч. за недотримання мінзарплати, непроведення індексації) юрособам і фізособам-підприємцям загрожує штраф, передбачений абз. 6 ч. 2 ст. 265 КЗпП, – у розмірі 2 мінзарплат (на момент виявлення порушення) за кожного працівника, тобто у 2026 році він становить 17 294 грн (8647 грн х 2).
Статті:
Консультації:
Колеги, не витрачайте час на складні розрахунки, наш Калькулятор порахує індексацію за вас. Вам потрібно лише заповнити розмір зарплати працівника, базовий місяць та період нарахування індексації.
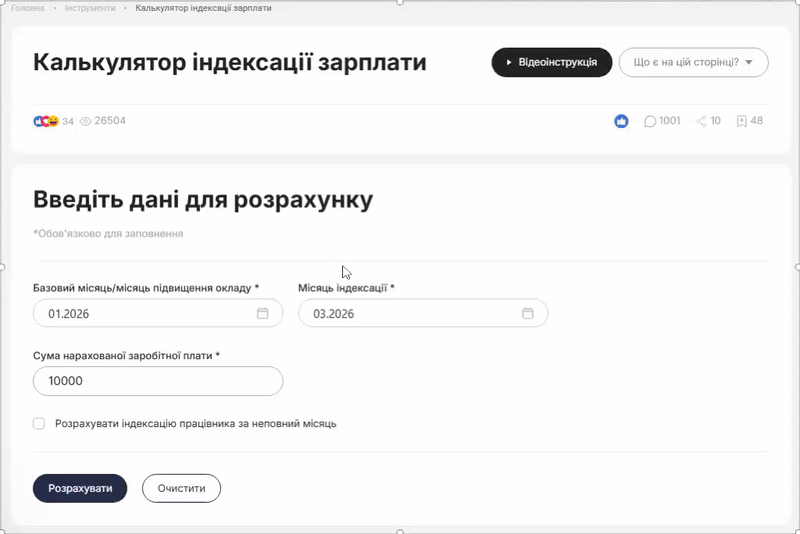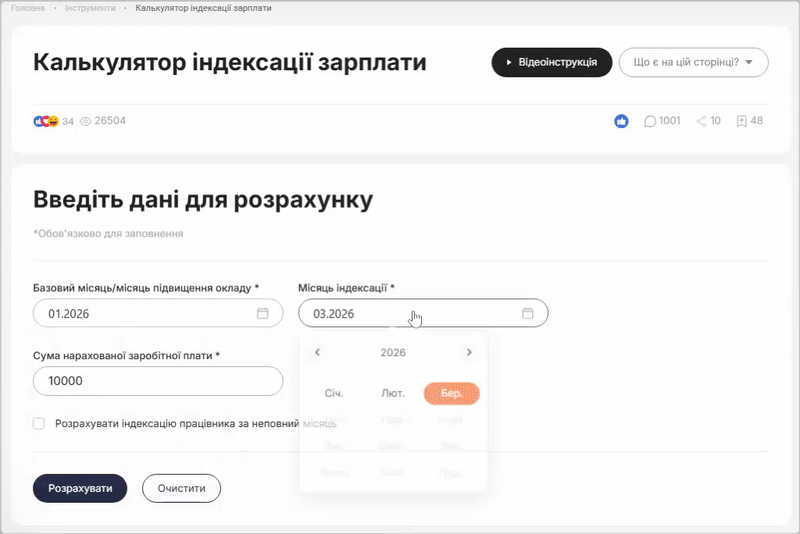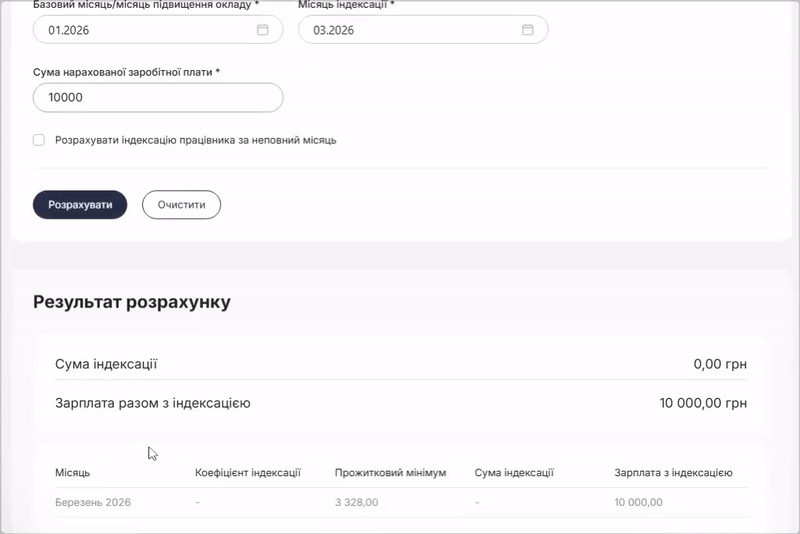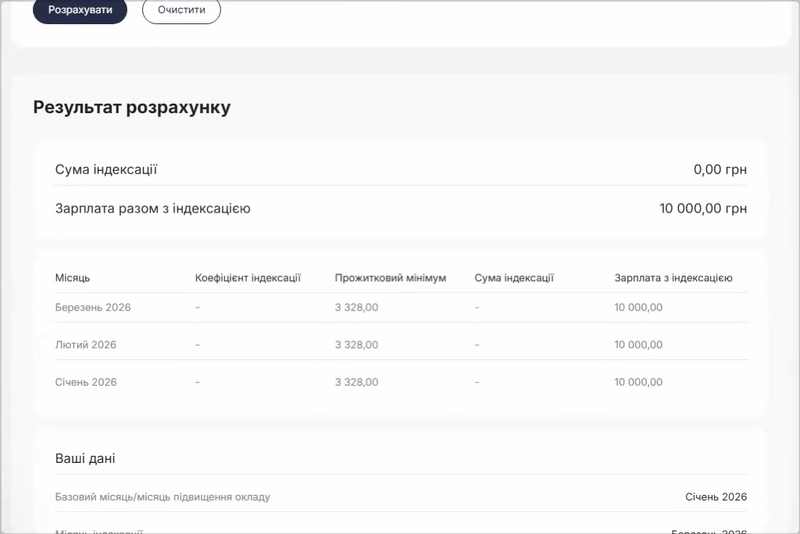
Результат розрахунку Калькулятора ви отримаєте на цій же сторінці. Також зможете вказати ПІБ співробітника та відкрити PDF-файл із результатом (кнопка «Роздрукувати») для друку або завантаження на ваш пристрій.
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Є мобілізований ФОП. Про його мобілізацію було сповіщено ДПС. Декларація з єдиного податку не подається, податки не сплачуються. У ФОП є наймані працівники, нараховується заробітна плата, сплачуються податки, і про це є звіти. Але не була призначена уповноважена особа, яка це все робить і звітує. Все це робиться від мобілізованого ФОП під його електронний підпис. Що можливо зробити зараз, чи все це не має особливого значення? ФОП міг це і не робити, а зробити це все після демобілізації

ФОП на єдиному податку 2 групи здійснює діяльність з продажу інформаційних продуктів. Планує зробити маркетингову акцію з розіграшем авто та інших подарунків. Людина купуватиме онлайн-курс або інший інфопродукт, після чого автоматично ставатиме учасником маркетингової акції. Чи дозволена така діяльність на єдиному податку?

ФОП на 3 групі з листопада 2023 року здає в оренду за оплату 900 кв. м нежитлової площі (договір оренди) + 300 кв. м (договір позички нежитлового приміщення). Податкова вважає позику приміщення орендою? Чи входить позичка приміщення в розрахунок 900 кв. м? Якщо до договору позички приміщення є додаток, де прописано, що користувач (військова частина) компенсує витрати за електроенергію, чи не буде податкова при перевірці вважати це договором оренди?

П’ятий апеляційний адміністративний суд назвав 5 поширених причин, через які позов або апеляційну скаргу можуть залишити без руху: несплату судового збору, відсутність необхідних документів чи доказів, невідповідність вимогам до форми та змісту, непідтверджене надсилання документів іншим учасникам та пропуск установленого строку

Пенсіонери та отримувачі страхових виплат, які тимчасово проживають за кордоном або перебувають на тимчасово окупованих територіях, мають щороку до 31 грудня проходити фізичну ідентифікацію. ПФУ вже надіслав відповідні повідомлення в особисті кабінети: їх можна переглянути на вебпорталі ПФУ в або в мобільному застосунку

Споживач мобільних послуг має право знати умови та вартість послуг, отримувати їх відповідно до договору та захищати свої права у разі неналежного обслуговування. Якщо виникли проблеми з якістю зв’язку, тарифікацією чи рахунком, спочатку варто звернутися до оператора та зафіксувати звернення, а якщо питання не вирішено – подати скаргу до НКЕК

Щорічне оцінювання державних службовців передбачає визначення результатів їхньої службової діяльності з урахуванням установлених критеріїв. Розбираємо в інфографіці хто підлягає оцінюванню, які строки та учасники процедури, як професійний розвиток впливає на результат і що потрібно для отримання найвищого бала «4»

Серцево-судинні захворювання залишаються однією з головних причин передчасної смертності, однак значну частину ризиків можна контролювати. Регулярне вимірювання тиску, контроль холестерину та глюкози, щонайменше 150 хвилин фізичної активності на тиждень, відмова від нікотину та профілактичні обстеження допомагають своєчасно виявляти ризики й підтримувати здоров’я серця

В прибутковій накладній на отримання товару (банани) одиниця виміру зазначена «шт. (ящик)». Ми хочемо продавати товар в кілограмах. Чи можна юридичній особі змінити одиницю виміру з ящиків на кілограми та реалізовувати товар в такому форматі?

НКРЕКП схвалила проєкт змін, який дозволить споживачам з інтелектуальними лічильниками укладати договори з динамічною ціною на електроенергію. Проєкт також передбачає безкоштовну зміну постачальника для побутових і малих непобутових споживачів та можливість обирати постачальника з ЄС або Енергетичного Співтовариства за умови допуску до українського ринку

Деякі фрукти та овочі після збору врожаю покривають харчовими восками, які захищають поверхню продукту та впливають на його вигляд. Споживач має право знати про таке покриття: зокрема, на етикетці можна зустріти позначення E901, E902, E903, E904 або E914, що вказують на вид використаного воску

Суд визнав протиправною відмову ДМС оформити 16-річній жительці області паспорт громадянина України у формі книжечки через відсутність попереднього рішення суду. Суд зазначив, що відсутність такого рішення не є передбаченою законом підставою для відмови, та зобов’язав міграційну службу видати паспорт

Кабінет Міністрів затвердив порядок позбавлення ступеня вищої освіти у разі встановлення академічного плагіату, фабрикації або фальсифікації у кваліфікаційній роботі. Повідомлення про можливе порушення спочатку розглядає уповноважений орган закладу освіти або наукової установи, а вся процедура має завершитися протягом 6 місяців із дня отримання повідомлення

НАДС обговорило з представниками державних органів та міжнародних партнерів майбутній механізм оцінювання доброчесності кандидатів на посади державної служби. Учасники визначали, що саме перевіряти, які дані та документи використовувати, хто і на якому етапі має проводити оцінювання та як надати кандидату можливість пояснити сумнівні обставини

Уряд оновив правила реагування на повітряні загрози та уточнив вимоги до оповіщення населення і роботи бізнесу під час різних рівнів небезпеки. Зміни передбачають ширше використання систем оповіщення, нові можливості для роботи підприємств у «безпечних просторах» та обов’язкове маркування будівель відповідними інформаційними табличками. Також визначено тривалість і формат сигналів для жовтого та червоного рівнів загрози, а порядок подання відбою тривоги змінено

Кадровик встановив на свій телефон додаток Резерв+, щоб сканувати к'юар-коди працівників і контролювати зміни у їх е-ВОД. Чи можуть кадровика, який встановив Резерв+, поставити на військовий облік як військовозобов’язану через це?

Сума фінансового кредиту, отримана фізичною особою – підприємцем, не включається до складу доходів під час дії договору, оскільки кредит має бути повернутий у визначені строки. Якщо ж кредит не буде повернуто вчасно, його сума підлягатиме оподаткуванню як дохід підприємця на загальних підставах згідно з ПКУ



